---
title: "<Письмо> Банка России N 01-40-7/7949, ФНС России N ММВ-20-2/150@ от 02.10.2017"
number: "01-40-7/7949"
issued_on: 2017-10-02
status: действует
canonical: "https://bukva.ai/docs/pismo-01-40-77949"
---

## <Письмо> Банка России N 01-40-7/7949, ФНС России N ММВ-20-2/150@ от 02.10.2017

# <Письмо> Банка России N 01-40-7/7949, ФНС России N ММВ-20-2/150@ от 02.10.2017

"О представлении информации по пунктам 5 и 10 приложения N 1 к Соглашению об информационном взаимодействии между Центральным банком Российской Федерации и Федеральной налоговой службой"

> [!IMPORTANT]
> Начало действия документа - [02.10.2017](#p100042).


<div align="center">

<a id="p100001"></a>**ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ**

</div>

**N 01-40-7/7949**

<div align="center">

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**<br>
**N ММВ-20-2/150@**

</div>


## <a id="p100003"></a>ПИСЬМО

<div align="center">

**от 2 октября 2017 года**

<a id="p100004"></a>**О ПРЕДСТАВЛЕНИИ**<br>
**ИНФОРМАЦИИ ПО ПУНКТАМ 5 И 10 ПРИЛОЖЕНИЯ N 1 К СОГЛАШЕНИЮ**<br>
**ОБ ИНФОРМАЦИОННОМ ВЗАИМОДЕЙСТВИИ МЕЖДУ ЦЕНТРАЛЬНЫМ БАНКОМ**<br>
**РОССИЙСКОЙ ФЕДЕРАЦИИ И ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБОЙ**

</div>


<a id="p100005"></a>Центральный банк Российской Федерации и Федеральная налоговая служба в целях организации информационного взаимодействия по направлению (получению) сведений, предусмотренных [пунктами 5](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100066) и [10](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100074) приложения N 1 "Информация, передаваемая ФНС России в Банк России" к Соглашению об информационном взаимодействии между Центральным банком Российской Федерации и Федеральной налоговой службой от 29 июня 2010 года N 01-15/3182/ММВ-27-2/5@ (далее - Соглашение), договорились об установлении следующего порядка взаимодействия.
1. <a id="p100006"></a>[Пунктом 5](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100066) приложения N 1 к Соглашению предусмотрено получение Банком России от ФНС России информации, содержащей подтверждение (опровержение) соответствия бухгалтерской и налоговой отчетности, представленной заемщиками кредитных организаций и учредителями (участниками) (далее - заемщики (учредители, участники) кредитных организаций в Банк России и кредитные организации, той отчетности, которая представлена в налоговые органы.
<a id="p100007"></a>[Пунктом 10](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100074) приложения N 1 к Соглашению предусмотрено получение Банком России от ФНС России информации, содержащей подтверждение (опровержение) соответствия данных бухгалтерской и налоговой отчетности, представленных некредитными финансовыми организациями, векселедателями и другими дебиторами, а также учредителями (участниками) некредитных финансовых организаций в Банк России, той отчетности, которая представлена в налоговые органы.
2. <a id="p100008"></a>В целях применения [пунктов 5](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100066) и [10](https://bukva.ai/docs/soglashenie-01-153182/statya-4#p100074) приложения N 1 к Соглашению:
<a id="p100009"></a>под бухгалтерской отчетностью понимается годовая бухгалтерская (финансовая) отчетность - бухгалтерский баланс и (или) отчет о финансовых результатах;
<a id="p100010"></a>под налоговой отчетностью понимаются налоговые декларации (расчеты) и (или) расчеты по страховым взносам заемщиков (учредителей, участников) кредитных организаций, некредитных финансовых организаций, векселедателей и других дебиторов, учредителей (участников) некредитных финансовых организаций, представляемые в налоговые органы по месту учета налогоплательщиков (плательщиков сборов, плательщиков страховых взносов) в соответствии с законодательством Российской Федерации о налогах и сборах;
<a id="p100011"></a>под учредителями (участниками) кредитных организаций понимаются учредители (участники) кредитных организаций, а также лица, в отношении которых по их ходатайству проводится оценка финансового положения.
3. <a id="p100012"></a>Подтверждение (опровержение) соответствия бухгалтерской и налоговой отчетности, представленной заемщиками (учредителями, участниками) кредитных организаций, некредитными финансовыми организациями, векселедателями и другими дебиторами, учредителями (участниками) некредитных финансовых организаций в Банк России (территориальные учреждения Банка России) или кредитную организацию, той отчетности, которая представлена в налоговые органы, осуществляется:
<a id="p100013"></a>в отношении бухгалтерской и налоговой отчетности, представленной налогоплательщиками (плательщиками сборов, плательщиками страховых взносов) в электронной форме, - с использованием усиленной квалифицированной электронной подписи (далее - квалифицированная ЭП) налогоплательщика и квалифицированной ЭП уполномоченного должностного лица налогового органа;
<a id="p100014"></a>в отношении бухгалтерской и налоговой отчетности, представленной налогоплательщиками (плательщиками сборов, плательщиками страховых взносов) на бумажном носителе, - по запросам на бумажном носителе.
4. <a id="p100015"></a>При подтверждении (опровержении) соответствия бухгалтерской и налоговой отчетности, представленной налогоплательщиками (плательщиками сборов, плательщиками страховых взносов) в электронной форме с использованием квалифицированной ЭП налогоплательщика и квалифицированной ЭП уполномоченного должностного лица налогового органа, предусматривается следующее:
<a id="p100016"></a>4.1. Подтверждение бухгалтерской и налоговой отчетности, представленной налогоплательщиком (плательщиком сбора, плательщиком страховых взносов) в налоговый орган по месту его учета (далее - налоговый орган) в электронной форме и подписанной квалифицированной ЭП уполномоченного должностного лица налогового органа, сертификат ключа проверки электронной подписи (далее - СКПЭП) которой выдан удостоверяющим центром (далее - УЦ), аккредитованным уполномоченным федеральным органом, осуществляется с использованием СКПЭП, предоставленного ведомственным УЦ ФНС России соответствующему налоговому органу.
<a id="p100017"></a>4.2. Организация проверки СКПЭП налогового органа проводится с использованием специальных автоматизированных рабочих мест, предназначенных для обработки представленной заемщиками (учредителями, участниками) кредитных организаций бухгалтерской и налоговой отчетности и оснащенных необходимым программным обеспечением, позволяющим проверить подлинность квалифицированной ЭП уполномоченного должностного лица налогового органа, а также бухгалтерскую и налоговую отчетность, сданную налогоплательщиком (плательщиком сбора, плательщиком страховых взносов) в электронной форме.
<a id="p100018"></a>Списки отозванных СКПЭП УЦ ФНС России размещаются на сайте ФНС России в информационно-телекоммуникационной сети "Интернет" по адресу http://uc.nalog.ru/cdp.
5. <a id="p100019"></a>При подтверждении бухгалтерской и налоговой отчетности, представленной налогоплательщиком (плательщиком сбора, плательщиком страховых взносов) на бумажном носителе, предусматривается следующий порядок действий:
<a id="p100020"></a>5.1. Банк России (территориальное учреждение Банка России) при осуществлении своих функций, в том числе при рассмотрении вопросов государственной регистрации кредитных организаций, негосударственных пенсионных фондов и осуществления лицензирования деятельности кредитных организаций, лицензирования (внесения сведений в реестры) некредитных финансовых организаций, осуществления операций рефинансирования кредитных организаций, а также надзора за деятельностью некредитных финансовых организаций, в случае необходимости проверки достоверности бухгалтерской и налоговой отчетности заемщиков (учредителей, участников) кредитных организаций, лиц, совершающих сделку (сделки), направленную (направленные) на приобретение акций (долей) кредитной организации (далее - приобретатели акций (долей) кредитной организации) или на установление контроля (осуществляющих контроль) в отношении акционеров (участников) кредитной организации, акционеров негосударственных пенсионных фондов (далее - контролеры), некредитных финансовых организаций, векселедателей и других дебиторов, учредителей (участников) некредитных финансовых организаций, направляют в налоговый орган запрос о представлении информации, необходимой для подтверждения соответствия (идентичности) бухгалтерской и налоговой отчетности, представленной в налоговые органы, в Банк России (территориальное учреждение Банка России) или кредитную организацию, по форме [приложения N 1](#p100047) к настоящему письму (далее - Запрос).
<a id="p100021"></a>В [мотивировочной части](#p100048) Запроса указывается одно или несколько из следующих оснований:
<a id="p100022"></a>осуществление надзорных мероприятий в отношении кредитных организаций;
<a id="p100023"></a>рассмотрение вопросов государственной регистрации кредитных организаций и выдачи лицензий на осуществление банковских операций;
<a id="p100024"></a>осуществление операций рефинансирования кредитных организаций;
<a id="p100025"></a>осуществление надзорных мероприятий в отношении некредитных финансовых организаций, векселедателей и других дебиторов, учредителей (участников) некредитных финансовых организаций;
<a id="p100026"></a>осуществление контроля за соблюдением требований законодательства Российской Федерации о противодействии неправомерному использованию инсайдерской информации и манипулированию рынком;
<a id="p100027"></a>рассмотрение вопросов государственной регистрации негосударственных пенсионных фондов и лицензирования (внесения сведений в реестры) некредитных финансовых организаций;
<a id="p100028"></a>осуществление контроля финансового положения юридических лиц, владеющих более чем 10 процентами акций (долей) кредитной организации, и (или) юридических лиц, осуществляющих контроль в отношении акционеров (участников) кредитной организации, владеющих более чем 10 процентами акций (долей) кредитной организации.
<a id="p100029"></a>5.2. [Запросы](#p100047) в налоговые органы направляются в случаях, когда имеются основания полагать, что бухгалтерская и налоговая отчетность, представленная заемщиками (учредителями, участниками) кредитных организаций, приобретателями акций (долей) кредитной организации, контролерами, некредитными финансовыми организациями, векселедателями и другими дебиторами, учредителями (участниками) некредитных финансовых организаций в Банк России (территориальное учреждение Банка России) или кредитную организацию, является недостоверной, и только в отношении заемщиков (учредителей, участников) кредитных организаций, приобретателей акций (долей) кредитной организации, контролеров, некредитных финансовых организаций, векселедателей и других дебиторов, учредителей (участников) некредитных финансовых организаций, представивших в налоговый орган по месту нахождения (месту жительства, месту пребывания) согласие налогоплательщика (плательщика сбора, плательщика страховых взносов) на признание сведений, составляющих налоговую тайну, общедоступными (далее - Согласие) по [форме](https://bukva.ai/docs/prikaz-mmv-7-17615-at#p100021), утвержденной приказом ФНС России от 15.11.2016 N ММВ-7-17/615@ "Об утверждении формы, формата согласия налогоплательщика (плательщика страховых взносов) на признание сведений, составляющих налоговую тайну, общедоступными, порядка заполнения формы, а также порядка его представления в налоговые органы", с указанием кодов 0300 "Сведения из бухгалтерской (финансовой) отчетности", 1100 "Сведения из налоговых деклараций (расчетов)" и 1300 "Сведения о страховых взносах" и заполненным [полем](https://bukva.ai/docs/prikaz-mmv-7-17615-at#p100032) "Период, за который сведения, составляющие налоговую тайну, признаются общедоступными".
<a id="p100030"></a>Банк России (территориальное учреждение Банка России) на момент направления [Запроса](#p100047) налоговому органу должен располагать информацией, подтверждающей факт представления [Согласия](https://bukva.ai/docs/prikaz-mmv-7-17615-at#p100021) в налоговый орган.
<a id="p100031"></a>В случае когда показатели бухгалтерской и (или) налоговой отчетности являются общедоступными в связи с их размещением в информационно-телекоммуникационной сети "Интернет" либо в средствах массовой информации, необходимость получения от заемщиков (учредителей, участников) кредитных организаций, приобретателей акций (долей) кредитной организации, контролеров, некредитных финансовых организаций, векселедателей и других дебиторов, учредителей (участников) некредитных финансовых организаций [Согласия](https://bukva.ai/docs/prikaz-mmv-7-17615-at#p100021) отсутствует. При этом в [Запросе](#p100047) указываются адрес и дата размещения в информационно-телекоммуникационной сети "Интернет" бухгалтерской и (или) налоговой отчетности, наименование, дата и номер источника опубликования в средствах массовой информации бухгалтерской и (или) налоговой отчетности.
<a id="p100032"></a>[Запросы](#p100047), касающиеся заемщиков кредитных организаций, направляются исключительно в отношении заемщиков, которым кредитными организациями были предоставлены ссуды в размере не менее 60 млн. рублей, и (или) заемщиков, информация о которых подлежит включению кредитной организацией в отчетность по [формам 0409117](https://bukva.ai/docs/ukazanie-ukazaniya-4212-u#p101824) "Данные о крупных ссудах" либо [0409118](https://bukva.ai/docs/ukazanie-ukazaniya-4212-u#p102012) "Данные о концентрации кредитного риска".
<a id="p100033"></a>В целях осуществления операций рефинансирования кредитных организаций [Запросы](#p100047), касающиеся заемщиков кредитных организаций, направляются в отношении заемщиков, которым кредитными организациями были предоставлены ссуды в размере не менее 2 млн. рублей.
<a id="p100034"></a>5.3. При направлении [Запроса](#p100047) налоговому органу к нему прилагаются копии бухгалтерской и (или) налоговой отчетности.
<a id="p100035"></a>5.4. Налоговый орган в течение 10 дней после получения [Запроса](#p100047) от территориального учреждения Банка России либо от центрального аппарата Банка России направляет информацию о соответствии (несоответствии) имеющейся у него бухгалтерской и налоговой отчетности указанных в [Запросе](#p100047) лиц по форме [приложения N 2](#p100066) к настоящему письму (далее - Ответ).
<a id="p100036"></a>5.5. При проведении проверок кредитных организаций (их филиалов) и некредитных финансовых организаций, осуществлении операций рефинансирования кредитных организаций, а также при проведении в отношении кредитных организаций, увеличивающих уставный капитал, процедуры проверки правомерности оплаты уставного капитала кредитной организации (в том числе кредитной организации в форме акционерного общества до регистрации отчета об итогах выпуска акций) [Запрос](#p100047) направляется Банком России (территориальным учреждением Банка России) в налоговый орган с соответствующей отметкой о срочности исполнения и приложением копий бухгалтерской и (или) налоговой отчетности. Налоговый орган в течение пяти рабочих дней направляет [Ответ](#p100066).
<a id="p100037"></a>В случаях, когда [Запрос](#p100047) связан с увеличением уставного капитала кредитных организаций, [Ответ](#p100066) направляется налоговым органом в течение трех рабочих дней.
<a id="p100038"></a>5.6. Запрос не подлежит исполнению в случае, если он не соответствует форме [приложения N 1](#p100047) к настоящему письму и условиям, определенным в [подпункте 5.2 пункта 5](#p100029) настоящего письма.
<a id="p100039"></a>5.7. [Запрос](#p100047) подписывается заместителем Председателя Банка России либо руководителем структурного подразделения (его заместителем), руководителем территориального учреждения Банка России (его заместителем). [Ответ](#p100066) подписывается руководителем налогового органа (его заместителем).
<a id="p100040"></a>При организации и проведении проверок кредитных организаций (их филиалов) [Запрос](#p100047) может подписываться генеральным инспектором межрегиональной инспекции Главной инспекции Банка России (лицом, его замещающим), а также руководителем инспекции межрегиональной инспекции Главной инспекции Банка России (лицом, его замещающим).
6. <a id="p100041"></a>С выходом настоящего письма утрачивает силу [письмо](https://bukva.ai/docs/pismo-01-40-59410) Банка России и ФНС России от 30.10.2015 N 01-40-5/9410/N ММВ-20-2/101@ "О порядке представления информации по пункту 5 Приложения N 1 к Соглашению "Об информационном взаимодействии между Центральным банком Российской Федерации и Федеральной налоговой службой".
7. <a id="p100042"></a>Настоящее письмо применяется с момента подписания.

<div align="right">

<a id="p100043"></a>Председатель Центрального банка<br>
Российской Федерации<br>
Э.С.НАБИУЛЛИНА

<a id="p100044"></a>Руководитель<br>
Федеральной налоговой службы<br>
М.В.МИШУСТИН

</div>


<div align="right">

<a id="p100045"></a>Приложение N 1<br>
к письму Банка России и ФНС России<br>
от 2 октября 2017 года<br>
N 01-40-7/7949/ММВ-20-2/150@

</div>


<a id="p100046"></a>ГЕРБОВЫЙ БЛАНК БАНКА РОССИИ
                                           ________________________________
                                           (наименование налогового органа)
                                           ________________________________
                                               (адрес места нахождения)

<a id="p100047"></a>                                  Запрос
        о предоставлении информации, необходимой для подтверждения
           соответствия (идентичности) бухгалтерской и налоговой
           отчетности, представленной в налоговые органы, в Банк
             России (территориальное учреждение Банка России)
                         или кредитную организацию

<a id="p100048"></a>    В связи с _____________________________________________________________
                            (основание направления запроса)
просим предоставить в отношении ___________________________________________
___________________________________________________________________________
 (полное наименование организации/Ф.И.О. [<1>](#p100062) физического лица
                            (паспортные данные)
_________________  _________________  _________________  __________________
 (ИНН) (КПП [<2>](#p100063)) (ОГРН [<2>](#p100063)) (ОГРНИП)
информацию о соответствии (идентичности) представленной в налоговые органы,
в  Банк  России  (территориальное  учреждение  Банка  России) или кредитную
организацию следующей отчетности:


<table>
<colgroup><col width="29%"><col width="51%"><col width="20%"></colgroup>
<tr><td colspan="2"><a id="p100049"></a>бухгалтерской отчетности:<br>- бухгалтерский баланс;<br>- отчет о финансовых результатах</td><td><a id="p100050"></a><a href="#p100061">&lt;*&gt;</a></td></tr>
<tr><td><a id="p100051"></a>налоговой отчетности:</td><td><a id="p100052"></a>_____________________________________<br>(указать наименование)</td><td><a id="p100053"></a><a href="#p100061">&lt;*&gt;</a></td></tr>
</table>


<a id="p100054"></a>за период с _____________________________ по _____________________________.

<a id="p100055"></a>Срок исполнения запроса __________________________________________________.
 (обычным порядком, срочно) (подпись) (Ф.И.О. [<1>](#p100062))

<a id="p100056"></a>Основание [<*>](#p100061):
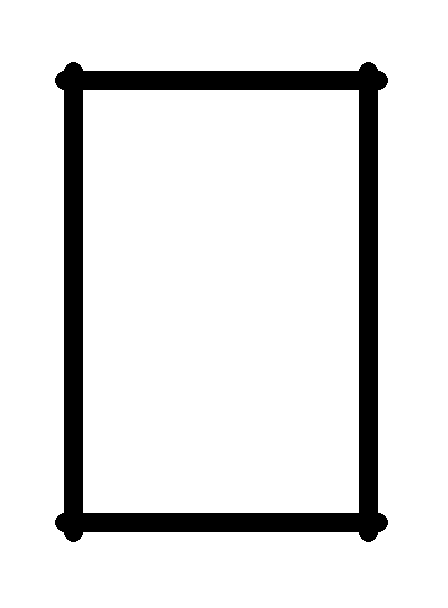
<a id="p100057"></a> ![формула](https://i.bukva.ai/upvZEFT6x/img_0.png) Согласие _______________________________________ от __ ______ 20__ года.
               (полное наименование организации/
 Ф.И.О. [<1>](#p100062) физического лица
                      (паспортные данные)
на признание сведений, составляющих налоговую тайну, общедоступными.
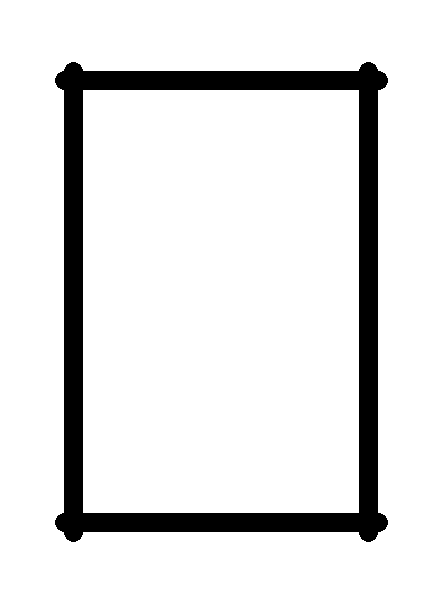
<a id="p100058"></a> ![формула](https://i.bukva.ai/upvZEFT6x/img_1.png) Сведения, подтверждающие, что бухгалтерская и (или) налоговая отчетность
является общедоступной
__________________________________________________________________________.
    (адрес и дата размещения в информационно-телекоммуникационной сети
      "Интернет", наименование, дата и номер источника опубликования
                     в средствах массовой информации)

<a id="p100059"></a>Приложение: ____________________________ ___________ ______________________
 (должность) (подпись) (Ф.И.О. [<1>](#p100062))

Контактный телефон __________________


<a id="p100060"></a>

---

<a id="p100061"></a><*> Нужное отметить.
<a id="p100062"></a><1> Отчество указывается при наличии.
<a id="p100063"></a><2> Указывается для организаций.


<div align="right">

<a id="p100064"></a>Приложение N 2<br>
к письму Банка России и ФНС России<br>
от 2 октября 2017 года<br>
N 01-40-7/7949/ММВ-20-2/150@

</div>


<a id="p100065"></a>ГЕРБОВЫЙ БЛАНК
НАЛОГОВОГО ОРГАНА
                                   Наименование структурного подразделения
                                     центрального аппарата Банка России
                                 (территориального учреждения Банка России)
                                 __________________________________________
                                          (адрес места нахождения)

<a id="p100066"></a>                              Ответ на запрос
                 о предоставлении информации, необходимой
               для подтверждения соответствия (идентичности)
           бухгалтерской и налоговой отчетности, представленной
            в налоговые органы, в Банк России (территориальное
            учреждение Банка России) или кредитную организацию

<a id="p100067"></a> В связи с [Запросом](#p100047) от __ ______ 20__ года N ___________________________
                                                 (реквизиты направленного
                                                   Банком России запроса)
предоставляем в отношении _________________________________________________
___________________________________________________________________________
 (полное наименование организации/Ф.И.О. [<1>](#p100084) физического лица
                            (паспортные данные)
_________________  _________________  _________________  __________________
 (ИНН) (КПП [<2>](#p100085)) (ОГРН [<2>](#p100085)) (ОГРНИП)
информацию  о  подтверждении  (опровержении)  соответствия представленной в
налоговые  органы,  в Банк России (территориальное учреждение Банка России)
или кредитную организацию следующей отчетности:


<table>
<colgroup><col width="29%"><col width="35%"><col width="18%"><col width="18%"></colgroup>
<tr><td colspan="2"></td><td><a id="p100068"></a>Соответствует</td><td><a id="p100069"></a>Не соответствует</td></tr>
<tr><td colspan="2"><a id="p100070"></a>бухгалтерской отчетности:</td><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100071"></a>- бухгалтерский баланс;</td><td><a id="p100072"></a><a href="#p100083">&lt;*&gt;</a></td><td><a id="p100073"></a><a href="#p100083">&lt;*&gt;</a></td></tr>
<tr><td colspan="2"><a id="p100074"></a>- отчет о финансовых результатах</td><td><a id="p100075"></a><a href="#p100083">&lt;*&gt;</a></td><td><a id="p100076"></a><a href="#p100083">&lt;*&gt;</a></td></tr>
<tr><td><a id="p100077"></a>налоговой отчетности:</td><td><a id="p100078"></a>_________________________<br>(указать наименование)</td><td><a id="p100079"></a><a href="#p100083">&lt;*&gt;</a></td><td><a id="p100080"></a><a href="#p100083">&lt;*&gt;</a></td></tr>
</table>


<a id="p100081"></a>за период с _____________________________ по _____________________________.

Подпись должностного лица налогового органа
_______________________________________________ _________ _________________
(должность [<3>](#p100086), наименование налогового органа) (подпись) (Ф.И.О. [<1>](#p100084))

Контактный телефон __________________


<a id="p100082"></a>

---

<a id="p100083"></a><*> Нужное отметить.
<a id="p100084"></a><1> Отчество указывается при наличии.
<a id="p100085"></a><2> Указывается для организаций.
<a id="p100086"></a><3> Должность не указывается, если запрос оформляется на угловом бланке руководителя или заместителя руководителя налогового органа.


<a id="p100087"></a>

---