МИ 2175-91. Рекомендация. Государственная система обеспечения единства измерений. Градуировочные характеристики средств измерений. Методы построения. Оценивание погрешностей
(утв. НПО «ВНИИМ им. Д.И. Менделеева» 29.03.1991)
Примечание
Документ введен в действие с 1 января 1992 года.
ГОСУДАРСТВЕННАЯ СИСТЕМА ОБЕСПЕЧЕНИЯ ЕДИНСТВА ИЗМЕРЕНИЙ
ГРАДУИРОВОЧНЫЕ ХАРАКТЕРИСТИКИ СРЕДСТВ ИЗМЕРЕНИЙ. МЕТОДЫ ПОСТРОЕНИЯ. ОЦЕНИВАНИЕ ПОГРЕШНОСТЕЙ
ИНФОРМАЦИОННЫЕ ДАННЫЕ
1. Разработана НПО «ВНИИМ им. Д.И. Менделеева», впервые.
2. Исполнители: к.ф.-м.н. Т.Н. Сирая (руководитель темы), к.т.н. А.Г. Чуновкина.
3. Утверждена НПО «ВНИИМ им. Д.И. Менделеева» 29.03.1991.
4. Зарегистрирована ВНИИМС: МИ 2175-91.
Настоящая рекомендация устанавливает порядок построения градуировочных характеристик (ГХ) средств измерений (СИ) в табличном, графическом и аналитическом виде, выбор функционального вида ГХ и методов построения ГХ, способы оценивания погрешностей для линейных, полиномиальных и приводимых к линейным ГХ, а также способы оценивания погрешностей результатов измерений при использовании линейных ГХ.
Положения настоящей рекомендации могут быть использованы при разработке методик выполнения измерений (МВИ), методик поверки СИ, в которых предусмотрено построение ГХ СИ.
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Под ГХ средства измерений (измерительного преобразователя или прибора) понимается функциональная зависимость между входной (X) и выходной (Y) величинами
построенная на основе результатов измерений входных и соответствующих выходных величин в m точках диапазона: ( x_{i} , y_{i} ), i = 1, ..., m.
1.2 ГХ может быть представлена:
графиком (построенным со сглаживанием или без сглаживания);
формулой (в аналитическом виде).
1.3. Различаются индивидуальные ГХ, построенные для конкретных экземпляров СИ, и типовые ГХ, построенные для группы однотипных СИ.
1.4. Погрешность ГХ Y = f(X) в точке X определяется как разность между значением ГХ в точке X и истинным значением величины Y в точке X.
1.5 Могут оцениваться следующие характеристики погрешностей:
\Delta(X) — границы (суммарной) погрешности ГХ в точке X;
\Delta — границы погрешности ГХ по всему диапазону изменения X;
S(X) и \theta(X) — СКО случайной и границы систематической составляющих погрешности ГХ в точке X;
\epsilon(X) и \theta(X) — границы случайной и систематической составляющих погрешности ГХ в точке X.
Примечание. В необходимых случаях могут использоваться другие характеристики погрешности ГХ по МИ 1317-86, которые должны быть указаны в МВИ.
1.6. При задании доверительных границ случайной погрешности \epsilon(X) , а также границ \Delta(X) и \theta(X) , если они получены статистическими методами, необходимо указывать доверительную вероятность P. Обычно при массовых измерениях (если не оговаривается противное) рекомендуется принимать P = 0,95. При измерениях высшей точности и эталонных измерениях рекомендуется использовать P = 0,99. В обоснованных случаях в МВИ могут быть указаны и другие значения P.
1.7. Если для погрешностей ГХ определены характеристики случайной и систематической составляющих S(X) и \theta(X) , то приближенные доверительные границы суммарной погрешности \Delta(X) находят следующим образом:
если r = \theta(X)/S(X)<0,8 , то принимают \Delta(X) = \epsilon(X) ;
если r > 8, то принимают \Delta(X) = \theta(X) ;
\Delta(X) = K[\epsilon(X) + \theta(X)],
где коэффициент K принимают равным 0,8 при P = 0,95 и 0,85 при P = 0,99.
2. ПОРЯДОК ПОСТРОЕНИЯ ГРАДУИРОВОЧНОЙ ХАРАКТЕРИСТИКИ
2.1 При построении ГХ в общем случае рекомендуется придерживаться следующей последовательности операций:
получение исходных экспериментальных данных x_{i} , y_{i} , i = 1, ..., m;
выбор способа представления и функционального вида ГХ;
оценивание параметров ГХ и построение искомой ГХ;
проверка адекватности построенной ГХ экспериментальным данным.
Примечание. При табличном или графическом способах представления ГХ этапы, связанные с оцениванием параметров ГХ, опускают.
2.2. Исходные данные для построения индивидуальных ГХ ( X_{i} , Y_{i} ), i = 1, ..., m, могут быть получены из прямых или косвенных измерений. Обработка данных при этом выполняется в соответствии с ГОСТ 8.207-76 (при прямых измерениях с многократными наблюдениями), МИ 1552-86 (при прямых измерениях с однократными наблюдениями), МИ 2083-90 (при косвенных измерениях).
2.3. Исходные данные для построения типовых ГХ могут быть либо исходными данными по п. 2.2, полученными для группы однотипных СИ, либо построенными по указанным данным индивидуальными ГХ для отдельных СИ. В последнем случае порядок построения типовой ГХ может отличаться от излагаемого в данной рекомендации общего порядка по п. 2.1 и должен быть установлен в конкретных МВИ.
2.4. При выполнении измерений входных и выходных величин могут быть случаи планируемого или непланируемого эксперимента.
2.4.1. В случае планируемого эксперимента исследователь выбирает значения входных величин X_{i} , i = 1, ..., m, при которых будут выполняться измерения выходных величин, и число наблюдений n_{i} в каждой точке. Для получения исходных экспериментальных данных последовательно воспроизводят выбранные значения входных величин X_{i} , i = 1, ..., m и измеряют соответствующие им выходные величины Y_{i} (выполняют n_{i} наблюдений).
2.4.2. В случае непланируемого эксперимента значения x_{i} входных величин не могут быть выбраны исследователем, а определяются условиями эксперимента. Для получения экспериментальных данных в этом случае последовательно измеряют каждую входную величину X_{i} и соответствующую выходную величину Y_{i} , i = 1, ..., m.
1. Вопросы планирования измерительных экспериментов при построении ГХ выходят за рамки данной рекомендации и должны решаться в конкретных МВИ. При этом целесообразно использовать методы планирования экспериментов, приведенные в [15] (Приложение 6).
2. В соответствии с постановкой задачи построения ГХ по п. 1.1 в данной рекомендации рассматривается лишь случай однофакторного эксперимента.
2.5 Способ представления ГХ (табличный, графический или аналитический) определяется:
возможностью аппроксимации ГХ функцией простого аналитического вида;
требуемой точностью построения ГХ;
способом использования построенной ГХ.
Способ представления ГХ устанавливается в конкретных МВИ.
2.6 Порядок построения ГХ зависит от способа ее представления.
2.6.1. При построении ГХ в виде таблицы выполняют операции по п. 2.4 и представляют полученные результаты измерений в виде таблицы: ( x_{i} , y_{i} ), i = 1, ..., m.
Примечание. Значения ГХ в промежуточных точках находят по значениям в двух ближайших точках путем линейной интерполяции (если в конкретной МВИ не предусмотрен иной способ).
2.6.2. При построении ГХ в виде графика (без сглаживания) выполняют операции по п. 2.4, и далее:
наносят полученные точки ( x_{i} , y_{i} ) на график;
соединяют точки отрезками прямой.
2.6.3. При построении ГХ в виде графика (со сглаживанием) выполняют операции по п. 2.4, и далее:
выбирают вид аппроксимирующей линии и метод ее графического построения по точкам;
выполняют графическое построение аппроксимирующей линии.
Примечание. В качестве аппроксимирующей линии чаще всего принимается прямая или несколько отрезков прямой.
2.7 В случае аналитического представления ГХ выбор ее функционального вида выполняют на основе:
сведений о требуемом или возможном функциональном виде ГХ;
физических соотношений, описывающих свойства СИ или явления, лежащие в основе их действия;
результатов предыдущих исследований подобных СИ;
результатов предварительного анализа полученных экспериментальных данных;
требований к точности построения ГХ.
2.7.1. Функциональный вид ГХ следует выбирать по возможности простым, с небольшим числом параметров. Наиболее удобными являются ГХ, в которые параметры входят линейно.
При выборе вида ГХ рекомендуется ориентироваться на основные группы функций, приведенные в разд. 3. В необходимых случаях можно использовать комбинации указанных видов функций (в том числе линейные комбинации, произведения или суперпозиции функций).
2.7.2. При необходимости возможно разбиение диапазона на отдельные интервалы и построение ГХ различных видов на интервалах. Требования к согласованию ГХ на соседних интервалах задаются в конкретных методиках.
2.8. Сводная таблица основных методов построения ГХ (для перечисленных в разд. 3 видов ГХ) в зависимости от имеющейся априорной информации приведена в разд. 3.
Конкретные методы построения ГХ приведены:
для линейных ГХ — в разд. 5 - 7;
для нелинейных ГХ, приводимых к линейным — в разд. 8;
для полиномиальных ГХ — в разд. 9.
2.9. При выборе функционального вида ГХ по п. 2.7, после построения ГХ необходимо проверить адекватность принятого вида ГХ экспериментальным данным. Простые критерии проверки адекватности приведены в Приложении 1.
Если вид ГХ выбран неверно, то следует повторить процедуру выбора, учитывая дополнительную информацию и, возможно, привлекая дополнительные экспериментальные данные.
2.10. Общие принципы оценивания погрешностей построенных ГХ изложены в разд. 4. Конкретные формулы для оценивания погрешностей приведены:
для линейных ГХ — в разд. 5 - 7;
для нелинейных ГХ, приводимых к линейным — в разд. 8;
для полиномиальных ГХ — в разд. 9.
3. ОСНОВНЫЕ ФУНКЦИОНАЛЬНЫЕ ВИДЫ И МЕТОДЫ ПОСТРОЕНИЯ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК ПРИ АНАЛИТИЧЕСКОМ ПРЕДСТАВЛЕНИИ
3.1 При аналитическом представлении ГХ наиболее важными для практики являются три группы функциональных зависимостей:
нелинейные ГХ вида U(Y) = a + bV(X);
Y' = a + bX', X' = V(X), Y' = U(Y);
где g_{j} — известные функции;
a_{j} — определяемые коэффициенты.
3.2 Линейные ГХ в конкретных случаях могут быть представлены в виде:
 ;
Методы построения линейных ГХ приводятся в разд. 5 - 7.
3.3. Основными видами нелинейных ГХ, приводимых к линейным путем преобразования переменных, являются степенные, показательные и дробно-линейные функции. Соответствующие преобразования переменных, а также правила выбора подходящей аппроксимации ГХ приведены в Приложении 2.
Методы построения ГХ данного вида приведены в разд. 8.
3.4 Основными видами нелинейных ГХ, представимых линейными комбинациями известных функций, являются:
Y = \sum_{j = 1}^{k} a_{j}X^{j},
где k обычно невелико (k <= 5);
Y = \sum_{j = 0}^{k} b_{j}P_{j}(X),
где P_{j} — полином степени j; P_{0},...,P_{k} ортогональны относительно точек X_{i} :
\sum_{i = 1}^{m} P_{k}(X_{i})P_{q}(X_{i}) = 0,\text{при }k \neq q;
Y = \sum_{q = 1}^{k} (a_{q}sin(qX) + b_{q}cos(qX)).
Правила выбора степени алгебраического полинома приведены в Приложении 3.
Методы построения ГХ производятся на основе следующих априорных данных (сведений):
о функциональном виде ГХ (по п. 3.1);
о виде распределения случайных погрешностей измерений величин X_{i} и Y_{i} , в частности, гауссовский или отличный от него;
о характеристиках погрешностей измерений X_{i} и Y_{i} , в частности, характеристики могут быть заданы априори или оценены по экспериментальным данным; постоянны или переменны по диапазону значений X_{i} и Y_{i} , причем веса могут быть заданы априори или оценены;
о значениях входных величин X_{i} , в частности,
X_{i} известны точно (или погрешности X_{i} пренебрежимо малы по сравнению с погрешностями Y_{i} );
X_{i} известны с погрешностями, но имеется дополнительная информация об их дисперсиях.
Примечание. Проверка гипотезы о гауссовском распределении погрешностей производится согласно ГОСТ 8.207-76.
3.6. Если ГХ имеет линейный или полиномиальный вид и значения X_{i} известны точно, то для построения ГХ используют:
-
в случае гауссовских распределений погрешностей измерений Y_{i} — метод наименьших квадратов (МНК); формулы приведены в разд. 5, 9;
-
в случае отличных от гауссовских распределений погрешностей измерений Y_{i} — робастные методы (усеченный МНК или М-оценки Хубера); формулы приведены в разд. 6.
3.7 Если ГХ является линейной и погрешности измерений X_{i} существенны, то для построения ГХ используют:
-
в случае гауссовского распределения погрешностей и планируемого эксперимента — МНК; особенности его применения в этом случае изложены в разд. 8;
-
в случае непланируемого эксперимента — один из конфлюентных методов. Выбор конкретного метода в зависимости от дополнительной информации и расчетные формулы приведены в разд. 7.
3.8. Основные методы построения ГХ, приведенные в настоящей рекомендации, перечислены в табл. 1. Выбор конкретного метода производится согласно табл. 1 в зависимости от наличия априорной информации по п. 3.5.
1. Методы с номерами 1 - 5, 7, 9 - 12, 17 являются наиболее простыми и рекомендуются для широкого использования в метрологической практике (в том числе метрологических служб).
2. Методы с номерами 6, 8, 13 - 16, 18 - 20 рекомендуются для использования в научных исследованиях.
| N | Априорная информация | Методы построения ГХ | Раздел МИ | |||
| Функциональный вид ГХ | Распределения погрешностей | Дисперсии погрешностей | Значения аргументов X_{i} | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Линейный | Гауссовские | Постоянны | Точные | Метод наименьших квадратов (МНК) | 5 |
| 2 | Известны веса | МНК с весами | ||||
| 3 | Постоянны | Планируемы | МНК с учетом приведенных погрешностей | 7 | ||
| 4 | Близки к гауссовским | Точные | Усеченный МНК | 6 | ||
| 5 | Известны веса | Усеченный МНК с весами | ||||
| 6 | М-оценки Хубера | |||||
| 7 | Гауссовские | Известны \sigma_{x}^{2} или \sigma_{y}^{2} | Содержат погрешности | Модифицированный МНК | 7 | |
| 8 | Известно \lambda = \sigma_{x}^{2}/\sigma_{y}^{2} | Метод ортогональной регрессии | ||||
| 9 | Произвольны | Постоянны | Известен порядок X_{i} | Дробно-линейные оценки | ||
| 10 | Равномерны по диапазону | Оценка Хаузнера — Бреннана | ||||
| 11 | Разбиты на 2 или 3 группы | Оценки Вальда или Бартлетта | ||||
| 12 | Приводим к линейному | Гауссовские | Постоянны | Точные | МНК с весами | 8 |
| 13 | Известны веса | МНК с модифицированными весами | ||||
| 14 | Близки к гауссовским | М-оценки Хубера с весами | 6 | |||
| 15 | Гауссовские | Постоянны | Планируемы | МНК с учетом погрешностей X_{i} | 7 | |
| 16 | Известны \sigma_{x}^{2} или \sigma_{y}^{2} | Содержат погрешности | Модифицированный МНК | |||
| 17 | Полином | Постоянны | Точные | МНК | 9 | |
| 18 | Известны веса | МНК с весами | ||||
| 19 | Близки к гауссовским | Постоянны | Усеченный МНК | 6 | ||
| 20 | М-оценки Хубера | |||||
4. ОСНОВНЫЕ ПОЛОЖЕНИЯ ОЦЕНИВАНИЯ ПОГРЕШНОСТЕЙ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК
4.1. При оценивании погрешностей ГХ используются характеристики погрешностей результатов измерений входных и выходных величин. При этом возможны два основных варианта:
заданы границы погрешностей \Delta_{x} и \Delta_{y} ;
заданы характеристики составляющих:
S_{x} и S_{y} — СКО случайных погрешностей;
\theta_{x} и \theta_{y} — границы систематических погрешностей.
В первом случае целесообразно оценивать границы суммарной погрешности ГХ в точке \Delta(X) или общие границы по диапазону \Delta .
Во втором случае следует также оценивать характеристики составляющих погрешности ГХ S(X), \theta(X) ; при необходимости границы суммарной погрешности ГХ находят согласно п. 1.7.
4.2. Случайные погрешности измерений входных и выходных величин X_{i} и Y_{i} предполагаются взаимно некоррелированными.
Примечание. Возможность коррелированных погрешностей должна быть отмечена в конкретных методиках.
4.3. При построении ГХ в виде таблицы или графика (без сглаживания) оценивают погрешности ГХ в точках X_{i} .
4.3.1. Если заданы границы погрешностей измерений величин X_{i} и Y_{i} , то границы погрешности ГХ оценивают по формулам:
в точке X: \Delta(X) = \Delta_{y} + c(X)\Delta_{x} ;
по диапазону: \Delta = \Delta_{y} + C\Delta_{x} ;
где c(X) = dY(X)/dX; C = max|c(X)| .
{}^{C = max}{_{i + 1ii + 1i}^{y - yx - x}}^{.}
4.3.2. Если заданы характеристики составляющих погрешностей входных и выходных величин, то характеристики погрешностей ГХ в точке X оценивают по формулам:
S(X) = \sqrt{S_{y}^{2} + c^{2}(X)S_{x}^{2}.} \theta(X) = \theta_{y} + |c(X)|\theta_{x};
где t_{k}(P) — коэффициент Стьюдента при вероятности P с числом степеней свободы k = min(n_{x} - 1,n_{y} - 1) ; n_{x} и n_{y} — объемы выборок при оценивании S_{x} и S_{y} .
4.4 При построении ГХ в виде функции принятого вида:
оценивание погрешностей ГХ выполняют на основе линеаризованного разложения согласно формулам, приведенным в Приложении 4.
4.5. Если дополнительно известно, что погрешности исходных данных x_{i} и y_{i} или их систематические составляющие изменяются нерегулярным образом в заданных границах, то можно построить приближенные доверительные границы погрешности ГХ в точке X или ее систематической составляющей. Формулы для вычисления указанных границ приведены в Приложении 4.
5. ПОСТРОЕНИЕ ЛИНЕЙНЫХ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК ПРИ ТОЧНО ИЗВЕСТНЫХ ЗНАЧЕНИЯХ ВХОДНЫХ ВЕЛИЧИН И ГАУССОВСКОМ РАСПРЕДЕЛЕНИИ ПОГРЕШНОСТЕЙ ИЗМЕРЕНИЙ ВЫХОДНЫХ ВЕЛИЧИН
5.1. Для построения линейной зависимости при точно известных значениях входных величин X_{i} и гауссовских распределениях погрешностей измерений выходных величин используют МНК. При этом линейную ГХ представляют в виде
где  - среднее (взвешенное) значений X_{i} .
Относительно выполнения измерений выходных величин Y можно выделить три основных случая:
равноточные однократные измерения;
равноточные многократные измерения;
неравноточные измерения с известными или оцениваемыми весами.
В случае равноточных многократных измерений оценки коэффициентов ГХ вычисляют по формулам:
a_{0} = y = \sum_{1}^{m} n_{i}y_{i}/N;
b = \sum_{1}^{m} n_{i}y_{i}(X_{i} - X)| \sum_{1}^{m} n_{i}(X_{i} - X)^{2},
y_{i} = \sum_{1}^{n_{1}} y_{ij}/n_{i}. N = \sum_{1}^{m} n_{i}; X = \sum_{1}^{m} n_{i}X_{i}/N;
5.3. Если заданы границы погрешностей измерений Y_{i} , то границы погрешностей определения коэффициентов a_{0} , b вычисляют по формулам (см. табл. 2):
\Delta(b) = \Delta R_{b}, \Delta(a_{0}) = \Delta;
Границу погрешности ГХ в точке X вычисляют по формуле: \Delta(X) = \Delta R_{x} , где R_{x} = 1 + X - X \cdot R_{b} .
Характеристики погрешностей МНК-оценок
5.4. Если заданы характеристики составляющих погрешностей измерений Y_{i} , то характеристики погрешностей коэффициентов и расчетных значений ГХ вычисляют по формулам:
\theta(X) = \theta \cdot R_{x}, \theta(b) = \theta \cdot R_{b}; \theta(a) = \theta;
где V_{b} = 1 \sqrt{\sum_{1}^{m} |n_{i}(X_{i} - X)^{2}} ; V(X) = \sqrt{|1|N + (X - X)^{2}| \sum_{1}^{m} n_{i}(X - X)^{2}} .
5.5. Если известно, что погрешности измерений Y_{i} изменяются нерегулярным образом в заданных границах \pm \Delta , то приближенные доверительные границы погрешностей коэффициентов и расчетных значений ГХ вычисляют по формулам:
\Delta(X) = z_{p} \cdot \Delta \cdot V(X)/3. \Delta(b) = z_{p} \cdot \Delta \cdot V_{b}/3; \Delta(a_{0}) = z_{p} \cdot \Delta \sqrt{/3N;}
5.6. Если известно, что систематические погрешности измерений Y_{i} изменяются нерегулярным образом в заданных границах \pm \Delta , то приближенные доверительные границы систематических погрешностей коэффициентов и расчетных значений ГХ вычисляют по формулам:
\theta_{p}(a_{0}) = z_{p} \cdot \theta \cdot V\prime(X)/3, \theta_{p}(b) = z_{p} \cdot \theta \cdot V_{b}\prime/3; \theta_{p}(a_{0}) = z_{p} \cdot \theta \cdot V_{a}\prime/3;
V_{b}\prime = \sqrt{\sum_{1}^{m} |n_{i}^{2} + (X_{i} - X)^{2}} \sum_{1}^{m} n_{i}(X_{i} - X)^{2}; 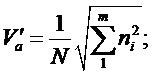
V\prime(X) = \sqrt{|(V_{a}\prime)^{2} + (X - X)^{2}(V_{b}\prime)^{2}.}
5.7 Доверительные границы случайных погрешностей коэффициентов и расчетных значений ГХ вычисляют по формулам:
\epsilon(X) = t_{k}(P) \cdot S·V(X), \epsilon(b) = t_{k}(P) \cdot S \cdot V_{b}; \epsilon(a_{0}) = t_{k}(P) \cdot S/N;
где t_{k}(P) — коэффициент Стьюдента, с числом степеней свободы k, соответствующим используемой оценке СКО S.
5.7.1 Если используют оценку СКО
S = \sqrt{\sum_{i = 1}^{m} | \sum_{j = 1}^{k_{i}} (y_{ij} - [a_{0} + b \cdot (X_{i} - X)])^{2}(N - 2),}
то число степеней свободы k = N — m.
5.7.2. При необходимости совместного оценивания случайных погрешностей расчетных значений ГХ в q точках X_{i},...,X_{q} совместные доверительные границы вычисляют по формулам:
\epsilon(X_{i}) = f(q,k) \cdot S(X_{i}),
где f(q, k) — квантиль распределения Фишера с числом степеней свободы q и k (соответствующим используемой оценке СКО).
5.8. В случае равноточных измерений, однократных или одинаковой кратности (n_{i} = n) вычисление коэффициентов ГХ и оценивание погрешностей ГХ выполняют аналогично пп. 5.2 - 5.7, используя упрощенные формулы для коэффициентов a_{0} , b и вспомогательных величин V, R, которые приведены в табл. 3. В случае однократных измерений используется оценка СКО S (см. п. 5.7), которой соответствует число степеней свободы m — 2.
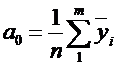
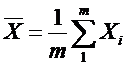
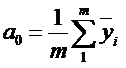
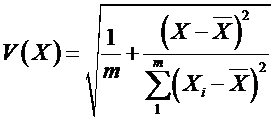
5.8. В случае неравноточных измерений при вычислении коэффициентов и оценивании погрешностей ГХ используют веса \omega_{i} отдельных результатов y_{i} , которые определяют исходя из оценок дисперсий случайных погрешностей выходных величин с учетом сведений об их систематических погрешностях.
Примечание. Если полученные веса различаются незначительно или не приводят к значительному снижению погрешностей ГХ, то для упрощения расчетов можно их не вводить, а использовать более простые формулы для случая равноточных измерений. Поэтому после введения весов следует оценить СКО погрешностей ГХ с учетом весов и без их учета. Критерии целесообразности введения весов должны быть установлены в конкретных методиках исходя из требований к точности построения ГХ.
5.10 Если при неравноточных измерениях
-
систематические погрешности результатов y_{i} постоянны или пренебрежимо малы;
-
известна зависимость дисперсии случайных погрешностей y_{i} от значений входной величины X_{i} :
S_{i}^{2} = S^{2} \cdot h(X_{i}),
где h(X) — известная функция, то веса результатов y_{i} принимают равными
Примечание. Если известно, что дисперсии относительных погрешностей измерений Y_{i} остаются постоянными по диапазону, то веса принимают равными
5.11. Если при условии 1) п. 5.10 выполняют многократные наблюдения в точке X_{i} , то для среднего значения y_{i} = \sum_{j = 1}^{n_{i}} y_{ij}/n_{i} принимают вес \omega_{i} = n_{i}/S_{i}^{2} , где S_{i}^{2} = \sum_{j = 1}^{n_{i}} (y_{ij} - y_{i})^{2}|(n_{i} - 1) — оценка дисперсии наблюдений в точке X_{i} .
5.12. Если при неравноточных многократных измерениях в точках X_{i} исходные составляющие систематических погрешностей y_{iq} изменяются нерегулярным образом в заданных границах \pm \theta_{iq} и получены оценки y_{iq} в точках X_{i} (согласно п. 5.11), то для средних  принимают веса
\omega_{i} = (S_{i}^{2}/n_{i} + \sum_{q = 1}^{k} \theta_{iq}^{2}/3)^{- 1}.
5.13 В случае неравноточных измерений оценки коэффициентов вычисляют по формулам:
a_{0} = Y = \sum_{1}^{m} \omega_{i}y_{i}| \sum_{1}^{m} \omega_{i};
b = \sum_{1}^{m} \omega_{i} \cdot y_{i} \cdot (X_{i} - X)^{2}| \sum_{1}^{m} \omega_{i}(X_{i} - X)^{2},
 .
5.14. Если веса определены согласно пп. 5.10, 5.11, то оценки погрешностей коэффициентов a_{0} и b вычисляются по формулам, приведенным в табл. 4.
V_{b} = 1 \sqrt{\sum_{1}^{m} |\omega_{i}(X_{i} - X)^{2};} V_{a} = 1 \sqrt{\sum_{1}^{m} |\omega_{i};}
R_{b} = \sum_{1}^{m} \omega_{i}X_{i} - X| \sum_{1}^{m} \omega_{i}(X_{i} - X)^{2}; V(X) = \sqrt{V_{a}^{2} + (X_{i} - X)^{2} \cdot V_{b}^{2};}
R(X) = 1 + X_{i} - X \cdot R_{b}.
5.14.1 Если СКО S в п. 5.10 не задано заранее, то его оценивают по формуле
S = \sqrt{\sum_{1}^{m} |[y_{i} - (a_{0} + b \cdot (X_{i} - X))]^{2}h(X_{i}) \cdot (m - 2).}
При этом коэффициенту Стьюдента t_{k}(P) в формулах табл. 4 соответствует число степеней свободы k = m — 2.
5.14.2. Если оценка СКО S в п. 5.10 известна, то число степеней свободы принимают соответствующим этой оценке; если СКО известно точно, то вместо коэффициентов Стьюдента t_{k}(P) используют квантили гауссовского распределения z_{p} .
5.15. Если веса определены с учетом систематических составляющих (согласно п. 5.12), то доверительные границы суммарных погрешностей коэффициентов a_{0} , b и расчетных значений ГХ вычисляют по формулам:
\Delta(b) = z_{\text{р}} \sqrt{\sum_{1}^{m} |\omega_{i} \cdot (X_{i} - X)^{2};} \Delta(a_{0}) = z_{p} \sqrt{\sum_{1}^{m} |\omega_{i};}
\Delta(X) = z \sqrt{{}_{p}|1| \sum_{1}^{m} \omega_{i} + (X - X)^{2}| \sum_{1}^{m} \omega_{i} \cdot (X_{i} - X)^{2}.}
6. ПОСТРОЕНИЕ ЛИНЕЙНЫХ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК ПРИ ТОЧНО ИЗВЕСТНЫХ ЗНАЧЕНИЯХ ВХОДНЫХ ВЕЛИЧИН И РАСПРЕДЕЛЕНИЯХ ПОГРЕШНОСТЕЙ ИЗМЕРЕНИЙ ВЫХОДНЫХ ВЕЛИЧИН, ОТЛИЧНЫХ ОТ ГАУССОВСКИХ
6.1. Если значения входных величин X_{i} точно известны, а случайные погрешности измерений Y_{i} имеют распределения, близкие к гауссовским, но отличающиеся от строго гауссовских, либо могут содержать грубые погрешности, то для построения линейной ГХ вида Y = a + b·X рекомендуется использовать устойчивые методы, в частности, оценки Хубера или усеченные МНК-оценки.
6.2. При использовании устойчивых методов необходимо получить начальные приближения a_{0} , b_{0} для коэффициентов ГХ, в качестве которых можно использовать:
устойчивые оценки Вальда или Бартлетта.
6.2.1. Для получения устойчивых оценок Вальда или Бартлетта разбивают все экспериментальные точки на 2 или 3 группы равного объема (в порядке возрастания X_{i} ) и находят медианы значений X_{i} и y_{i} по первой группе ( X^{I} и y^{I} ) и по второй (или третьей) группе ( X^{II} и y^{II} ). Оценки вычисляют по формулам:
a = y - b \cdot X. b = (y^{II} - y^{I})(X^{II} - X^{I});
6.3 Устойчивые оценки Хубера находят путем итераций. На q-м шаге выполняют следующие операции
s_{q} = 1,48 \cdot med[|z_{iq}|];
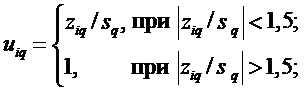
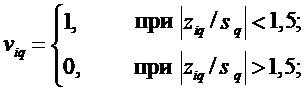
h_{1q} = \sum_{1}^{m} X_{i} \cdot u_{iq}; h_{0q} = \sum_{1}^{m} u_{iq};
c_{2q} = \sum_{1}^{m} v_{iq}; c_{1q} = \sum_{1}^{m} X_{i} \cdot v_{iq}; c_{1q} = \sum_{1}^{m} v_{iq};
\Delta a_{q} = (h_{iq} \cdot c_{1q} - h_{0q} \cdot c_{2q})(c_{1q}^{2} - c_{0q} \cdot c_{2q});
\Delta b_{q} = (c_{iq} \cdot h_{0q} - c_{0q} \cdot h_{1q})(c_{1q}^{2} - c_{0q} \cdot c_{2q});
b_{q} = b_{q - 1} + \Delta b_{q}; a_{q} = a_{q - 1} + \Delta a_{q};
- итерационный процесс заканчивают либо после выполнения заданного числа шагов q, либо при выполнении правила останова:
где S(a_{0}) , S(b_{0}) — СКО начальных приближений, d > 0 — задано.
6.4 Для нахождения усеченных МНК-оценок выполняют следующие операции:
z_{i} = y_{i} - (a + b \cdot X_{i});
z_{1}\prime<z_{2}\prime<...<z_{m}\prime;
-
исключают по k = [mc] наименьших и наибольших остатков, где [mc] — целая часть произведения mc;
-
по оставшимся экспериментальным данным вычисляют МНК-оценки коэффициентов a_{0} , b_{0} (согласно формулам разд. 5);
-
погрешности построенной ГХ оценивают согласно общим правилам разд. 5.
7. ПОСТРОЕНИЕ ЛИНЕЙНЫХ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК ПРИ НАЛИЧИИ ПОГРЕШНОСТЕЙ ИЗМЕРЕНИЙ ВХОДНЫХ ВЕЛИЧИН
7.1. Для построения линейной ГХ в случае, когда погрешности измерений входных и выходных величин имеют примерно одинаковый порядок и гауссовские распределения, а эксперимент является планируемым, рекомендуется использовать МНК и вычислять оценки согласно расчетным формулам разд. 5.
7.2. При оценивании погрешностей ГХ, построенных МНК, следует учитывать погрешности измерений как выходных, так и входных величин. В формулах разд. 5 следует заменить:
границы \Delta — на \Delta_{\text{у}} + b \cdot \Delta_{x} и
\theta — на \theta_{\text{у}} + b \cdot \theta_{x} ;
дисперсии S^{2} — на S_{y}^{2} + b^{2} \cdot S_{x}^{2} .
7.3. При неравноточных измерениях веса отдельных результатов определяются с учетом погрешностей как измерений Y_{i} , так и измерений X_{i} .
7.3.1. Если систематические погрешности измерений X_{i} и Y_{i} постоянны или пренебрежимо малы и заданы оценки дисперсий случайных погрешностей S_{x}^{2} и S_{y}^{2} , то принимают веса
\omega_{i} = S_{0i}^{- 2} = (S_{yi}^{2} + b_{0}^{2} \cdot S_{xi}^{2})^{- 1},
где начальное приближение b_{0} находят на основе предварительного (например, графического) анализа данных.
7.3.2. Если систематические погрешности измерений X_{i} и Y_{i} постоянны или пренебрежимо малы и при этом выполняют многократные наблюдения выходных величин y_{ij} (каждый раз реализуя заданную величину X_{i} ), то для результата y_{i} = \sum_{j = 1}^{n_{1}} y_{ij}/n_{i} принимают вес
S_{0i}^{2} = \sum_{j = 1}^{n_{i}} (y_{ij} - y_{i})^{2}|(n_{i} - 1). \omega_{i} = n_{i}/S_{0i}^{2},
7.3.3. Если систематические составляющие погрешностей изменяются нерегулярным образом в заданных границах \pm \theta_{xiq} и \pm \theta_{yiq} , и согласно пп. 7.3.1 или 7.3.2 получены оценки дисперсии приведенных погрешностей S_{0i}^{2} , то принимают веса:
\omega_{i} = (S_{0q}^{2}|n_{i} + \sum_{q = 1}^{k} (\theta_{xiq}^{2} + \theta_{yiq}^{2})|3)^{- 1}.
7.4. Если погрешности измерений входных и выходных величин имеют примерно одинаковый порядок, то в случае непланируемого эксперимента следует использовать методы конфлюентного анализа. При этом необходима дополнительная информация в одном из следующих вариантов:
-
известна одна из дисперсий погрешностей, \sigma_{x}^{2} или \sigma_{y}^{2} , либо отношение дисперсий r = \sigma_{y}^{2}/\sigma_{x}^{2} (либо оценки указанных параметров, полученные независимо от исходного набора данных);
-
имеются результаты многократных наблюдений ( x_{ij} , y_{ij} );
-
известен порядок возрастания исходных значений входных величин: X_{1}<X_{2}<...<X_{m} ;
-
известно разбиение значений x_{i},...,x_{m} на группы, независимое от погрешностей измерений.
7.5. Если известна одна из дисперсий погрешностей измерений или их отношение, и погрешности имеют гауссовские распределения, то рекомендуется использовать модифицированные МНК-оценки, приведенные в табл. 5. Соответствующие оценки коэффициента a вычисляют по формуле:
7.5.1 В табл. 5 для оценок указаны смещения B(b) (т.е. систематические сдвиги) и вторые моменты
1. Для сравнения в табл. 5 приведена также обычная МНК-оценка, которая в этом случае имеет существенное смещение.
2. Смещения модифицированных МНК-оценок малы и стремятся к 0 при увеличении числа точек m.
\Sigma_{y}^{2} = \sum_{1}^{m} r_{i} \cdot (y_{i} - y)^{2}|(m - 1); \Sigma_{x}^{2} = \sum_{1}^{m} n_{i} \cdot (x_{i} - x)^{2}|(m - 1);
\Sigma_{xy} = \sum_{1}^{m} n_{i} \cdot (x_{i} - x) \cdot (y_{i} - y).
7.6.1. Если известна одна из дисперсий погрешностей, то рекомендуется использовать оценки b_{1} или b_{2} , приведенные в табл. 5.
7.6.2. Если известно отношение отношение дисперсий r, то рекомендуется использовать обобщенную оценку ортогональной регрессии b_{3} .
7.7 Приближенные доверительные границы погрешностей коэффициента b и расчетных значений ГХ вычисляют по формулам:
\Delta(X) = t_{k}(P) \sqrt{\cdot |(S_{y}^{2} + b^{2}S_{x}^{2})(1/m + (X - X)^{2})| \sum_{1}^{m} (x_{i} - X)^{2},}
где t_{k}(P) — коэффициенты Стьюдента с числом степеней свободы k = min(n_{x} - 1,n_{y} - 1) .
7.8. При наличии многократных наблюдений в точках X_{i} ( x_{iq} , y_{ij} , i = 1, ..., m, j = 1,...,n_{i} , q = 1,...,r_{i} ) и гауссовских распределений погрешностей измерений рекомендуется использовать модифицированные МНК-оценки, получаемые при подстановке в них оценок дисперсий S_{x}^{2} , S_{y}^{2} (см. табл. 5), где
R = \sum_{1}^{m} r_{i}; S_{x}^{2} = \sum_{i = 1}^{m} \sum_{q = 1}^{r_{i}} (x_{iq} - x_{i})^{2}|(R - m),
N = \sum_{1}^{m} n_{i}. S_{y}^{2} = \sum_{i = 1}^{m} \sum_{j = 1}^{n_{i}} (y_{ij} - y_{j})^{2}|(N - m),
7.9. Если известен порядок возрастания истинных значений входных величин X_{i} или разбиение их на группы (независимое от их погрешностей), то рекомендуется использовать оценки, приведенные в табл. 6.
Примечание. В табл. 6 приведены смещения оценок и их вторые моменты. Смещения дробно-линейных оценок (в отличие от обычной МНК-оценки b_{0} ) стремятся к 0 при увеличении числа точек m.
7.9.1 Для дробно-линейных оценок общего вида
b = \sum_{1}^{m} \omega_{i} \cdot y_{i}| \sum_{1}^{m} \omega_{i} \cdot x_{i}, где \sum_{1}^{m} \omega_{i} = 0,
B(b) = b \cdot S_{x}^{2} \cdot \Omega^{2}/\Omega^{2}(X), где \Omega(X) = \sum_{1}^{m} \omega_{i} \cdot x_{i}, \Omega^{2} = \sum_{1}^{m} \omega_{i},
M_{2}(b) = (S_{y}^{2} + b^{2}S_{x}^{2}) \cdot \Omega^{2}/\Omega^{2}(X).
7.9.2 Приближенные доверительные границы погрешности ГХ в точке X вычисляют по формуле
\Delta(X) = t_{k}(P) \sqrt{\cdot |(S_{y}^{2} + b^{2}S_{x}^{2})(1/m + \Omega^{2}(X - X)^{2})|\Omega^{2}(X),}
где t_{k}(P) — коэффициент Стьюдента с числом степеней свободы, определяемым согласно п. 7.7.
7.10. Если значения X_{i} расположены приближенно равномерно по диапазону, то рекомендуется использовать оценку Хаузнера-Бреннана с весами \omega_{i} = m + 1 - 2 \cdot i , i = 1, ..., m.
7.11. Если имеется разбиение точек на 2 или 3 группы равного объема, то рекомендуется использовать оценки Вальда или Бартлетта, вычисляемые согласно п. 6.2.1, где x^{I} и y^{I} — суммы результатов измерений для первой группы, x^{II} и y^{II} — для второй или третьей группы. При вычислении оценки Бартлетта вторую группу (в случае разбиения на 3 группы) не учитывают, а используют для анализа точности приближения.
8. ПОСТРОЕНИЕ НЕЛИНЕЙНЫХ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК, ПРИВОДИМЫХ К ЛИНЕЙНЫМ
8.1. Если ГХ имеет вид V(Y) = a + b·U(X), то она приводится к линейной ГХ Y_{i}\prime = a + b \cdot X\prime путем преобразования переменных: X' = U(X), Y' = V(Y). Тогда построение линейной ГХ выполняется по преобразованному набору данных x_{i}\prime = U(x_{i}) , y_{i}\prime = U(y_{i}) , i = 1, ..., m, согласно общим правилам построения линейных ГХ, изложенным в разд. 5 - 7.
8.2. При выборе весов результатов измерений и оценивании погрешностей следует учитывать следует учитывать изменение характеристик погрешностей измерений при преобразовании переменных.
8.2.1. Если для исходных результатов измерений y_{i} получены веса \omega_{i} , то преобразованным результатам y_{i}\prime соответствуют веса
\omega_{i}\prime = \omega_{i}V\prime(y_{i})^{2}.
8.2.2. Если для исходных результатов измерений y_{i} получены характеристики погрешностей: границы \Delta_{i} , \theta_{i} и СКО S_{i} , то преобразованным результатам соответствуют характеристики:
S_{i}\prime = c_{i}S_{i}, \theta_{i}\prime = c_{i}\theta_{i}, \Delta_{i}\prime = c_{i}\Delta_{i},
8.3. Если построена линейная ГХ Y' = a + b·X', то при возвращении к исходным переменным X и Y получается ГХ вида
где V^{- 1} — функция, обратная преобразованию V.
8.3.1. Если для линейной ГХ в точке X' получены характеристики погрешности: граница погрешности \Delta\prime(X) границы составляющих \epsilon\prime(X\prime) и \theta\prime(X\prime) , то ГХ в исходных переменных Y = f(X) в точке X соответствуют характеристики погрешности:
\theta(X) = \theta\prime(X)/\text{с}, \epsilon(X) = \epsilon\prime(X\prime)/\text{с}, \Delta(X) = \Delta\prime(X\prime)/\text{с},
где \text{с} = V\prime(Y), Y = f(X), X' = U(X).
8.4. Наиболее распространенные на практике зависимости, приводимые к линейным, а также практические способы выбора соответствующих линеаризующих преобразований представлены в Приложении 1.
9. ПОСТРОЕНИЕ НЕЛИНЕЙНЫХ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК ПОЛИНОМИАЛЬНОГО ВИДА
9.1 Если ГХ является линейной комбинацией известных функций:
Y = \sum_{1}^{m} a_{j} \cdot g_{j}(X),
где g_{j} — известные функции, a_{j} — неизвестные коэффициенты, и если входные величины X_{i} — точно известны, а распределения случайных погрешностей измерений y_{i} гауссовские, то для построения ГХ рекомендуется использовать МНК. При неравноточных измерениях веса результатов Y определяются согласно правилам, изложенным в разд. 6.
9.2 МНК-оценки коэффициентов ГХ a_{j} определяются путем решения системы линейных уравнений
где b_{qj} = \sum_{i = 1}^{m} \omega_{i}g_{j}(X_{i})g_{q}(X_{i}) , h_{q} = \sum_{1}^{m} \omega_{i}y_{i}g_{q}(X_{i}) .
где B = b_{qj} — матрица коэффициентов системы, A = a_{j} — вектор оценок, G = g_{q} — вектор правых частей системы.
9.3 Корреляционная матрица вектора оценок A оценивается по формуле
где S — оценка дисперсии погрешностей измерений y_{i} , вычисляемая по формуле
S^{2} = \sum \omega_{i}(y_{i} - \sum_{j = 1}^{k} a_{j} \cdot g_{j}(X_{i}))^{2}(m - k - 1).
9.4. Если ГХ является алгебраическим полиномом степени k, то рекомендуется перейти к разложению по ортогональным полиномам Чебышева
Y = \sum_{j = 0}^{k} b_{j} \cdot P_{j}(X),
где P_{0},...,P_{k} — полиномы степеней 0, ..., k, ортогональные относительно X_{i} :
\sum_{j = 1}^{m} \omega_{j} \cdot P_{q}(X_{i}) \cdot P_{j}(X_{i}) = 0\text{при }q \neq j.
9.4.1 Ортогональные полиномы младших степеней имеют вид:
P_{2}(X) = (X - X)^{2} - (X - X) \cdot H_{3}/H_{2} - H_{2}/H_{0}, P_{1}(X) = X - X; P_{0}(X) = 1;
а далее определяются рекуррентно по формуле
P_{j + 1}(X) = (X + r_{j}) \cdot P_{j}(X) - H_{j} \cdot P_{j - 1}(X)/H_{j - 1},
где r_{j} = - \sum_{1}^{m} \omega_{i} \cdot X_{i} \cdot P_{j}^{2}(X_{i})|H_{j}. H_{j} = \sum_{1}^{m} \omega_{i} \cdot P_{j}^{2}(X_{i}); X = \sum_{1}^{m} \omega_{i} \cdot X_{i}| \sum_{1}^{m} \omega_{i};
9.5 Коэффициенты b_{j} в разложении по ортогональным полиномам Чебышева вычисляют по формуле
b_{j} = \sum_{1}^{m} \omega_{i} \cdot Y_{i} \cdot P_{j}(X_{i})|H_{j}.
9.5.1. Если случайные погрешности измерений y_{i} имеют приближенно гауссовские распределения, то доверительные границы случайной погрешности ГХ в точке X вычисляют по формуле
\epsilon(X) = t_{m - k - 1}(P) \cdot c_{k}(X) \cdot S,
где t_{m - k - 1}(P) — коэффициент Стьюдента с m — k - 1 степенями свободы;
c_{k}(X) = \sqrt{|(1/H_{0}) + \sum_{1}^{k} P_{j}^{2}(X)|H_{j},}
а оценку СКО S вычисляют по формуле
S = \sqrt{\sum_{1}^{m} |\omega_{i} \cdot (y_{i} - \sum_{1}^{k} b_{j} \cdot P_{j}(X_{i}))^{2}(m - k - 1).}
9.5.2. Если известно, что систематические погрешности измерений y_{i} изменяются нерегулярно в заданных границах \pm \theta , то границы систематической погрешности ГХ в точке X оценивают по формуле
\theta(X) = z_{p} \cdot c_{k}(X) \cdot \theta/3.
В этом случае приближенную границу суммарной погрешности ГХ оценивают по формуле
\Delta(X) = z_{p} \cdot c_{k}(X \sqrt{)S^{2} + \theta^{2}/3.}
9.6. При равноточных измерениях в случае планируемого эксперимента рекомендуется выбирать значения X_{i} симметрично относительно их среднего  и перейти к переменной u = X - X :
Y(u) = \sum_{0}^{k} b_{j} \cdot P_{j}(u).
9.6.1 Ортогональные полиномы младших степеней имеют вид:
P_{2}(u) = u - \sum_{1}^{m} u_{i}^{2}/m, P_{i}(u);
а далее вычисляются по рекуррентной формуле
P_{j + 1}(u) = u \cdot P_{j}(u) - H_{j} \cdot P_{j - 1}(u)/H_{j - 1},
где u_{i} = X_{i} - X , H_{j} = \sum_{1}^{m} P_{j}^{2}(u_{i}) .
9.6.2 Коэффициенты b_{j} вычисляют по формуле
b_{j} = \sum_{1}^{m} y_{i} \cdot P_{j}(u_{i})|H_{j}.
9.7. При равноотстоящих значениях X_{i} , когда X_{i + 1} = X_{i} + h , рекомендуется перейти к нормированной переменной z = (X - X)/h . Тогда ортогональные полиномы младших степеней определяются по формулам:
P_{3}(z) = z^{3} - (3m^{2} - 7)/20; P_{2}(z) = z^{2} - (m^{2} - 1)/12; P_{1}(z) = z;
а последующие определяются по рекуррентной формуле
P_{j + 1}(z) = z \cdot P_{j}(z) - P_{j - 1}(z) \cdot j^{2} \cdot (m^{2} - j^{2})/4 \cdot (4j^{2} - 1).
9.7.1 Коэффициенты b\prime_{j} в разложении по полиномам P_{j}(z) оценивают по формуле
b\prime_{j} = \sum_{1}^{m} Y \cdot P_{j}(z_{i})|H_{j}.
9.8. Правильность выбора степени полинома проверяют согласно изложенному в Приложениях 2, 3.
10. ОЦЕНИВАНИЕ ПОГРЕШНОСТЕЙ РЕЗУЛЬТАТОВ ИЗМЕРЕНИЙ ПРИ ИСПОЛЬЗОВАНИИ ГРАДУИРОВОЧНЫХ ХАРАКТЕРИСТИК
10.1. Построенная по экспериментальным данным ГХ Y = f(X) на практике используется для оценивания значений входной величины по результатам измерений выходных величин
При этом обратная ГХ может быть представлена в аналитическом, графическом или табличном виде.
10.2. Погрешность полученного значения входной величины X определяется как погрешностью измерения выходной величины, так и погрешностью построения ГХ.
10.2.1 Границы погрешности X оценивают по формуле
\Delta_{x}(X) = (\Delta_{y} + \Delta(X))f\prime(X),
где f'(X) — производная функции f(X) в точке X.
10.2.2 СКО погрешности X оценивают по формуле
S_{x}(X) = \sqrt{S_{y}^{2} + S^{2}(X)} f\prime(X).
10.2.3 Границы систематической погрешности вычисляют по формуле
\theta(X) = (\theta_{\text{у}} + \theta(X))f\prime(X).
10.3. При использовании линейной ГХ Y = a_{0} + b \cdot (X - X) значения входной величины находят по формуле
10.3.1 Границы погрешности \hat{X} оценивают по формуле
\Delta_{x}(X) = (\Delta_{y} + \Delta(a_{0}))b + \Delta(b) \cdot \hat{X} - Xb,
где границы погрешностей коэффициентов, \Delta(a_{0}) и \Delta(b) , вычисляют в соответствии с разд. 5.
Примечание. Границы могут быть детерминированные или доверительные; в последнем случае обычно принимают доверительную вероятность P = 0,95 или 0,99, согласно п. 1.6.
10.3.2. Если линейная ГХ построена МНК по результатам равноточных многократных наблюдений y_{ij} , j = 1, ..., n, i = 1, ..., m, причем систематические погрешности y_{ij} имеют гауссовские распределения и дисперсии D_{y} , и если при использовании ГХ результат измерения Y имеет случайную погрешность с дисперсией c \cdot D_{\text{у}} (0 < c < 1), то доверительные границы для истинного значения входной величины X имеют вид
(X_{\text{р}} - \Delta_{p}(X),X_{\text{р}} + \Delta_{p}(X)),
где X_{p} = X + (Y - a_{0})/b_{p} , b_{p} = b - t_{N - 2}^{2}(P) \cdot S^{2}|b \cdot \sum_{1}^{m} n_{i} \cdot (X_{i} - X)^{2} ,
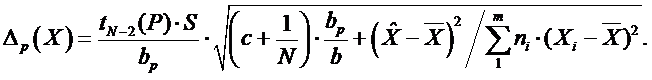
Примечание. Доверительные границы для X не симметричны относительно оценки \hat{X} (т.е. середина интервала X_{p} не совпадает с \hat{X} ).
10.3.3. При выполнении условий п. 10.3.2 совместные доверительные интервалы для истинных значений X_{1} , X_{2} , ..., X_{q} вычисляют по формулам, аналогичным п. 10.3.2 с заменой коэффициента t_{N - 2}(P) на f_{\text{р}}(q,N - 2) .
1. Проверяется гипотеза, что ГХ выбранного функционального вида Y = f(X), построенная по результатам измерений в точках ( x_{i} , y_{i} ), i = 1, ..., m, удовлетворительно согласуется с этими данными. Принимают уровень значимости \xi = 0,05 .
1.1. Для проверки согласия вычисляют остатки, т.е. отклонения результатов измерений от расчетных значений: u_{i} = y_{i} - f(x_{i}) .
1.2. Проверяют гипотезу случайности остатков u_{1} , ..., u_{m} с использованием критерия знаков или серий.
2. В критерии знаков подсчитывают число u_{+} положительных остатков u_{i} и проверяют условие
где критическое значение r_{m} = r(m,0,05) находят при m < 50 по табл. 1, а при m > 50 вычисляют по формуле
r_{m} = (m - 1)/2 - 0,9 \sqrt{8m + 1.}
Если число u_{+} удовлетворяет этому условию, то гипотеза о согласии построенной ГХ с экспериментальными данными принимается.
| m | 6 — 8 | 9 — 11 | 12 — 14 | 15 — 16 | 17 — 19 | 20 — 22 | 23 — 24 | 25 | 28 | 30 | |||||||
| r(m) | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||||||
| m | 33 | 35 | 37 | 40 | 42 | 44 | 47 | 49 | |||||||||
| r(m) | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | |||||||||
3. В критерии серий используется статистика R, равная общему числу серий в последовательности остатков u_{1} , ..., u_{m} (серией называется часть последовательности, содержащая члены одного знака). Гипотеза о согласии ГХ с данными принимается, если выполнено условие
3.1. Критические значения R_{m}^{\pm} (при m < 40) находят по табл. 2; при этом предполагается, что u_{+} = m/2 , m = 10, ..., 40.
| m/2 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 18 | 20 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| R_{m}^{-} | 2 | 3 | 3 | 4 | 5 | 6 | 7 | 8 | 8 | 9 | 10 | 11 | 12 | 14 |
| R_{m}^{+} | 9 | 10 | 12 | 13 | 14 | 15 | 16 | 18 | 19 | 20 | 21 | 22 | 25 | 27 |
3.2 Для m > 40 критические значения находят по формуле
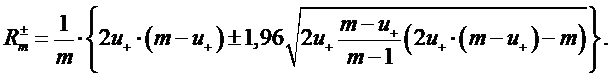
Примечание. Для повышения надежности можно совместно использовать критерии знаков и серий. При этом уровень значимости становится выше \xi<0,1 .
4. Если при точно заданных (или контролируемых) входных величинах x_{i} выполняют многократные измерения выходных величин y_{ij} , i = 1, ..., m, и погрешности y_{ij} имеют приближенно гауссовские распределения, то для проверки согласия ГХ с экспериментальными данными ( x_{i} , y_{ij} ) используют дисперсионное отношение
V^{2} = S^{2}/S_{\text{о}}^{2},
где S — оценка дисперсии погрешностей по остаткам u_{i} ;
S_{o} — оценка дисперсии по рассеянию данных y_{ij} внутри групп.
4.1 Если измерения равноточные, то дисперсионное отношение имеет вид
V^{2} = \_\_\_\_ \frac{\sum_{1}^{m} n_{i} \cdot (y_{i} - f(x_{i}))^{2}|(m - k)}{\sum_{i = 1}^{m} \sum_{j = 1}^{n_{1}} (y_{ij} - y_{i})^{2}|(N - m)} \_\_\_\_,
где k — число оцениваемых параметров, N = \sum_{1}^{m} n_{i} .
4.2. При неравноточных измерениях, когда известна зависимость дисперсии от X: Dy_{ij} = S^{2} \cdot h(x_{i}) , дисперсионное отношение имеет вид
V^{2} = \_\_\_\_ \frac{\sum_{1}^{m} n_{i} \cdot (y_{i} - f(x_{i}))^{2}|h(x_{i})()}{\sum_{i = 1}^{m} \sum_{j = 1}^{n_{1}} (y_{ij} - y_{i})^{2}h(x_{i})()} \_\_\_\_ \cdot \_\_\_\_ \frac{()(N - m)}{(m - k)} \_\_\_\_.
Вычисленное значение V^{2} сравнивают с квантилем F_{\xi} распределения Фишера с m — k и N — m степенями свободы. Если V^{2}<F_{\xi} , то построенную ГХ можно считать согласующейся с экспериментальными данными.
1. Рассматриваются нелинейные ГХ, которые приводятся к линейной функции путем замены переменных:
Наиболее распространенные на практике — степенные, показательные и дробно-линейные ГХ — перечислены в таблице, где приведены соответствующие преобразования переменных.
2. Для выбора между степенными и показательными функциями рекомендуется использовать графические правила.
2.1. По экспериментальным данным ( x_{i} , y_{i} ), i = 1, ..., m, определяют точки: A_{i} = (lnx_{i},lny_{i}) , B_{i} = (x_{i},lny_{i}) . Наносят точки на график и определяют, какие точки лучше аппроксимируются прямой линией.
Если точки A_{i} лежат вдоль прямой линии — принимают степенную ГХ; если точки B_{i} лежат вдоль прямой — принимают показательную ГХ. Коэффициент b приближенной прямой можно принять за начальное приближение параметра \beta показательной или степенной ГХ.
2.2. В случае планируемых измерений выбирают две последовательности точек: арифметическую прогрессию X_{i + 1} = X_{1} + h ; геометрическую прогрессию X_{i}\prime_{+ 1} = \xi \cdot X_{1}\prime , \xi>1 . Измеряют соответствующие выходные величины: Y_{i} — в точке X_{i}\prime , Y_{i}\prime — в точке X_{i}\prime , i = 1, ..., m. Вычисляют отношения последовательных результатов:
Если приближенно постоянны отношения r_{i} , то выбирают показательную функцию (см. строку 1.1 таблицы) и оценивают ее параметр:
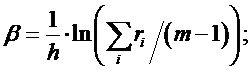
если приближенно постоянны отношения r_{i}\prime , то принимают степенную функцию (см. 4-ю строку таблицы) и оценивают показатель:
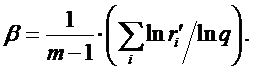
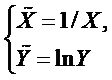
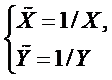
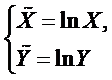
3. Если данные можно графически аппроксимировать гладкой кривой, то используют метод выбора ГХ, основанный на двух «опорных» точках.
3.1. Опорные точки X и X' выбирают расположенными ближе к краям диапазона (как средние значения или медианы нескольких крайних точек).
3.2. Для пары точек X и X' находят три средних значения: арифметическое — X_{a} = (X + X\prime)/2 , геометрическое — X_{g} = \sqrt{X \cdot X\prime} и гармоническое — X_{b} = 2 \cdot X \cdot X\prime/(X + X\prime) . Аналогичные средние значения Y_{a} , Y_{g} и Y_{b} находят для точек Y и Y'.
По сглаженной кривой находят также точки Y_{a}\prime , Y_{g}\prime и Y_{b}\prime , соответствующие точкам X_{a} , X_{g} и X_{b} . Критерий выбора подходящей аппроксимации основан на сравнении этих значений с полученными ранее Y_{a} , Y_{g} и Y_{b} . Вычисляют попарные разности средних и определяют наименьшую из этих разностей. В зависимости от того, какая разность оказалась наименьшей, выбирают вид аппроксимирующей функции. В помещенной ранее таблице для каждой функции приведен вид наименьшей разности, т.е. правило выбора данной функции из приведенного набора. Для сопоставления приведено также правило выбора линейной функции.
1. При выборе степени полинома, аппроксимирующего ГХ, целесообразно использовать разложение по ортогональным полиномам Чебышева P_{j}(X) . Относительно экспериментальных данных предполагается:
значения X_{i} известны точно;
значения y_{i} содержат погрешности с приближенно гауссовским распределением и дисперсиями S_{i}^{2} = S^{2}/\omega_{i} .
2. По данным ( X_{i} , y_{i} ) последовательно строят приближения полиномами со степенями k = 1, ..., K, используя МНК (разд. 10):
f_{k}(X) = \sum_{j = 0}^{k} b_{i} \cdot P_{j}(X),
где b_{j} = \sum_{i = 1}^{m} \omega_{i} \cdot y_{i} \cdot P_{j}(X_{i})| \sum_{i = 1}^{m} \omega_{i} \cdot P_{j}^{2}(X_{i}) .
Примечание. Максимальную степень полинома K выбирают исходя из конкретной задачи, в большинстве случаев рекомендуется K = 5.
Q_{k} = \sum_{i = 1}^{m} \omega_{i} \cdot y_{i}^{2} - \sum_{j = 0}^{k} b_{j}^{2} \cdot H_{j}
и оценки дисперсии S_{k}^{2} , соответствующие различным степеням k:
S_{k}^{2} = Q_{k}/(m - k - 1).
4. Степень полинома повышают до тех пор, пока оценки S_{k}^{2} заметно убывают. Выбор степени полинома k осуществляют в соответствии с требованиями к точности построения ГХ в конкретной методике; в частности, можно рекомендовать одно из следующих правил:
-
принимают значение k, при котором оценка S_{k}^{2} минимальна, т.е. S_{k}^{2}<S_{k - 1}^{2} , S_{k}^{2}<S_{k + 1}^{2} ;
-
принимают значение k, после которого оценка S_{k}^{2} перестает заметно убывать, т.е. S_{k + 1}^{2}>0,8 \cdot S_{k}^{2} .
Если при всех степенях k < K выбранное условие не достигнуто, то принимают максимальную степень полинома K.
5. Для выбора степени полинома можно использовать также методы перекрестного выбора. При этом все данные разбивают на (k + 2) группы (конкретные способы разбиения могут быть различны и устанавливаются в методиках). Одна из групп является проверочной, а по медианным точкам остальных групп строится полином f_{k}(X) степени k.
Согласие полинома с исходными данными оценивается по его отклонению от медианы проверочной выборки:
d(k,n) = f(x_{med}^{n}) - y_{med}^{n}.
Описанную процедуру повторяют многократно, принимая последовательно каждую из групп за проверочную. В результате получают суммарный показатель адекватности полинома f_{k}(X) исходным данным:
В качестве искомой степени полинома принимают то значение k, для которого показатель d(k) минимален.
1. При построении ГХ в виде функции принятого вида
погрешности полученной ГХ оценивают на основе линеаризованного разложения
v_{i}(X) = \sum_{1}^{k} (dF/da_{j}) \cdot (da_{j}/dy_{i}), u_{i}(X) = \sum_{1}^{k} (dF/da_{j}) \cdot (da_{j}/dx_{i}),
a_{j} — оценки параметров ГХ по данным ( x_{i} , y_{i} ), i = 1, ..., m; все производные вычисляются в точке (X, a_{1} , ..., a_{k} ).
2. Если заданы \Delta_{x} и \Delta_{y} — границы погрешностей измерений величин x_{i} , y_{i} , то границы погрешностей ГХ в точке X оценивают по формуле
3. Если заданы характеристики случайных и систематических составляющих погрешностей измерений величин x_{i} , y_{i} , то характеристики погрешности ГХ в точке X оценивают по формулам:
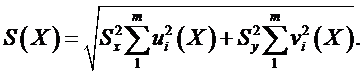
3.1 Доверительные границы случайной погрешности ГХ в точке X оценивают по формуле
где t_{k}(P) — коэффициент Стьюдента при вероятности P с числом степеней свободы {}^{k = min}{_{xy}^{n - 1,n - 1}} , n_{x} и n_{y} — объемы выборок, по которым получены оценки S_{x} и S_{y} .
4. Если известно, что погрешности исходных данных изменяются нерегулярным образом в заданных границах \pm \Delta_{x} , \pm \Delta_{y} , то можно построить приближенные доверительные границы погрешности ГХ в точке X
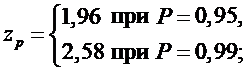
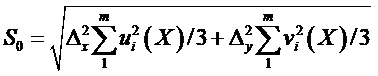 .
5. Если систематические погрешности исходных данных изменяются нерегулярным образом в заданных границах \pm \theta_{x} , \pm \theta_{y} , то приближенные границы систематической погрешности ГХ в точке X вычисляют по формуле
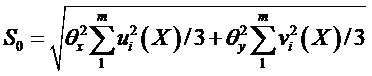 .
6. Если систематические погрешности исходных данных остаются примерно постоянными для всех точек диапазона, то границы систематической погрешности ГХ в точке X оценивают по формуле
7. Частные случаи приведенных выше общих формул применительно к конкретным функциональным видам ГХ (линейным, полиномиальным и приводимым к линейным) приведены в разд. 5 - 9.
Рассматривается градуировка вольтметра переменного напряжения. На входе устанавливается переменное напряжение X_{i} (с погрешностью не более 0,002%): X_{i} = i \cdot 0,2\text{В} , i = 1, ..., 5; постоянное напряжение на выходе Y_{i} измеряется с погрешностью не более 0,002%. Измерения выполнены с многократными наблюдениями; полученные результаты  , а также число наблюдений n_{i} и оценка дисперсии погрешности S_{i}^{2} в каждой точке приведены в табл. 1.
| i | X_{i} , В | n_{i} |  , В |
S_{i}^{2} \cdot 10^{10},\text{В}^{2} |
|---|---|---|---|---|
| 1 | 0,2 | 25 | 0,199946 | 8,55 |
| 2 | 0,4 | 25 | 0,400023 | 4,46 |
| 3 | 0,6 | 25 | 0,600071 | 4,41 |
| 4 | 0,8 | 25 | 0,800062 | 2,82 |
| 5 | 1,0 | 50 | 1,000024 | 2,72 |
На приведенных простейших экспериментальных данных иллюстрируется решение основных задач, возникающих при построении ГХ.
Y = a + b \cdot X = a_{0} + b \cdot (X - X).
Поскольку входная величина X в данном случае является контролируемой переменной (на входе устанавливались заранее заданные значения X_{i} ), то для построения ГХ можно использовать метод наименьших квадратов. Вычисление оценок a_{0} и b приведено в табл. 2 (округление результатов промежуточных вычислений, выполненных с помощью микрокалькулятора, проводилось поэтапно с удержанием лишних значащих цифр). Веса приняты равными \omega_{i} = n_{i}/S_{i}^{2} .
b = \sum_{1}^{m} \omega_{i} \cdot \overline{y_{i}} \cdot (X_{i} - \overline{X}) \sum_{1}^{m} \omega_{i} \cdot (X_{i} - \overline{X})^{2} = 2,86424/2,86411 = 1,00004;
a = y - b \cdot X = 0,76443 - 1,00004 \cdot 0,76440 = 0.
В итоге получена ГХ вида Y = b·X, где b = 1,00004.
2. Если заранее известно: что ГХ имеет вид Y = b_{0} \cdot X , то коэффициент b_{0} оценивается по формуле
b_{0} = \sum_{1}^{m} \omega_{i} \cdot y_{i} \cdot X_{i}| \sum_{1}^{m} \omega_{i} \cdot X_{i}^{2} = 1,00004.
3. Оценим погрешности полученных коэффициентов и расчетных значений ГХ. Из предварительных исследований известно, что в погрешностях исходных данных преобладают случайные составляющие, которые имеют гауссовские распределения. Тогда доверительные границы погрешностей коэффициентов и расчетных значений ГХ вычисляют по формулам:
\epsilon(b) = t_{m - 2}(P) \cdot S \sqrt{| \sum |\omega_{1} \cdot (X_{i} - X)^{2};} \epsilon(a_{0}) = t_{m - 2}(P) \cdot \sqrt[S]{\sum \omega_{1};}
\epsilon(X) = \sqrt{|\epsilon^{2}(a_{0}) + (X - X)^{2} \cdot \epsilon^{2}(b).}
Оценка СКО вычисляется по формуле
S = \sqrt{\sum_{1}^{m} |\omega_{i} \cdot (y_{i} - Y_{i})^{2}|(m - 2).}
При доверительной вероятности P = 0,95 и m = 5 коэффициент Стьюдента t_{3}(0,95) = 3,18 . В итоге получено
\epsilon(X) = \sqrt{30 + 440 \cdot (X - \overline{X})^{2}} \cdot 10^{- 5}\text{В}. \epsilon(a_{0}) = 5,5 \cdot 10^{- 5}\text{В}; \epsilon(b) = 21 \cdot 10^{- 5};
Необходимо проверить, что построенная ГХ незначимо отклоняется от номинальной ГХ.
Поскольку построенная ГХ также имеет вид Y = b·X, то необходимо лишь проверить, что коэффициенты b_{0} и b различаются незначимо. Для этого проверяют условие
\epsilon(b) = 21 \cdot 10^{- 5}, b - b_{0} = 4 \cdot 10^{5},
гипотеза о согласии построенной и номинальной ГХ принимается.
Справочное
1. Кончаловский В.Ю., Купершмидт Я.А., Сыропятова Р.Я., Харченко Р.Р. Электрические измерительные преобразователи. — М.: Энергия, 1967.
2. Левшина Е.С., Новицкий П.В. Электрические измерения физических величин: Измерительные преобразователи. — Л.: Энергоатомиздат. Ленингр. отд., 1983.
3. Айвазян С.А., Енюков И.С., Мешалкин Л.Д. Прикладная статистика: Исследование зависимостей. — М.: Финансы и статистика, 1985.
4. Долинский Е.Ф. Обработка данных измерений. — М.: Изд. стандартов, 1973.
5. Линник Ю.В. Метод наименьших квадратов и основы теории обработки наблюдений. — М.: Физматгиз, 1962.
6. Семенов Л.А., Сирая Т.Н. Методы построения градуировочных характеристик средств измерений. — М.: Изд. стандартов, 1986.
7. Румшиский Л.З. Математическая обработка результатов эксперимента. — М.: Наука, 1971.
8. Химмельблау Д. Анализ процессов статистическими методами. — М.: Мир, 1973.
9. Худсон Д. Статистика для физиков. — М.: Мир, 1973.
10. Вучков И., Бояджиева Л., Солаков Е. Прикладной линейный регрессионный анализ. — М.: Финансы и статистика, 1987.
11. Себер Дж. Линейный регрессионный анализ. — М.: Мир, 1980.
12. Мостеллер Ф., Тьюки Дж. Анализ данных и регрессия. — М.: Финансы и статистика, 1987.
13. Смоляк С.А., Титаренко Б.П. Устойчивые методы оценивания. — М.: Статистика, 1987.
14. Демиденко Е.З. Линейная и нелинейная регрессия. — М.: Финансы и статистика, 1981.
15. Ермаков С.М., Жиглявский А.А. Математическая теория оптимального эксперимента. — М.: Наука, 1987.