Методика по оценке экономической эффективности использования твердых отходов производства и потребления
Актуально на 09.11.2026.
Как цитировать: "Методика по оценке экономической эффективности использования твердых отходов производства и потребления". https://bukva.ai/docs/metodika-po-otsenke-ekonomicheskoy
(утв. Госпланом СССР, Госснабом СССР, ГКНТ СССР)
Утверждена Государственным плановым комитетом СССР
Государственным комитетом СССР по материально-техническому снабжению
Государственным комитетом СССР по науке и технике
МЕТОДИКА
ПО ОЦЕНКЕ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ТВЕРДЫХ ОТХОДОВ ПРОИЗВОДСТВА И ПОТРЕБЛЕНИЯ
В соответствии с программой по решению научно-технической проблемы 0.85.08 «Создать и освоить новые технологические процессы, обеспечивающие максимальное использование и обезвреживание промышленных и бытовых отходов», утвержденной постановлением ГКНТ и Госплана СССР от 29.12.81 г. № 515/271, ВИВРом Госснаба СССР и НИИПиНом Госплана СССР разработана Методика по оценке экономической эффективности использования твердых отходов производства и потребления.
Экспертная подкомиссия Государственной экспертной комиссии Госплана СССР рассмотрела «Методику» 21.09.82 г. и дала положительное заключение.
В работе изложены основные методические приемы по определению народнохозяйственной и хозрасчетной экономической эффективности использования твердых отходов производства и потребления с учетом экологического фактора.
Методика разработана сотрудниками Всесоюзного проектно-конструкторского и технологического института вторичных ресурсов (ВИВР) Госснаба СССР М.Я. Оськиной, Л.А. Федюкиной, М.Н. Волковой, Украинского филиала научно-исследовательского института планирования и нормативов при Госплане СССР С.П. Сушоном, А.Г. Завалко, А.А. Ивановой.
В разработке Методики принимали участие сотрудники Ворошиловградского филиала института экономики промышленности АН УССР Л.А. Белашов и И.А. Жаркова.
I. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящая Методика устанавливает общие принципы оценки экономической эффективности использования твердых отходов производства и потребления <*>.
<*> В последующем применяется термин «отходы».
Методика предназначается для плановых органов, министерств и ведомств, на предприятиях и в объединениях которых образуются и перерабатываются отходы.
Методика служит основой для разработки министерствами и ведомствами отраслевых методик, учитывающих особенности образующихся на подведомственных предприятиях отходов и технологических процессов их переработки.
1.2. Под отходами производства подразумеваются остатки сырья, материалов, полуфабрикатов, образовавшиеся при производстве продукции или выполнении работ и утратившие полностью или частично исходные потребительские свойства. Под отходами потребления — изделия и материалы, утратившие свои потребительские свойства в результате физического или морального износа.
Отходы производства и потребления, которые образуются в народном хозяйстве, являются вторичными материальными ресурсами.
1.3 Настоящая Методика разработана и предназначена к использованию, исходя из необходимости:
расширения сырьевой базы за счет вовлечения в хозяйственный оборот вторичных материальных ресурсов;
увеличения объемов производства товарной продукции за счет использования вторичных материальных ресурсов;
учета межотраслевого характера образования и использования отходов.
1.4 Отходы могут использоваться в качестве вторичных видов сырья и материалов:
для производства традиционных видов продукции, заменяя первичные виды сырья и материалов;
для производства новых видов продукции, заменяющих аналогичные виды продукции из первичного сырья;
для повышения качества традиционных видов продукции и работ;
как новый источник извлечения полезных компонентов природного сырья.
1.5. Оценка экономической эффективности переработки отходов производится путем определения экономических эффектов использования отходов и экономической эффективности затрат на вовлечение отходов в промышленную переработку.
1.6. Народнохозяйственный экономический эффект переработки отходов представляет собой суммарную экономию всех производственных затрат (живого труда, сырья, материалов, финансовых затрат, капитальных вложений), которую получает народное хозяйство за счет замены в производстве продукции и строительстве первичного сырья отходами, а также за счет предотвращения или сокращения величины отрицательного воздействия отходов на окружающую среду.
Суммарный экономический эффект производства продукции, изготавливаемой из отходов или с их применением, определяется, как разность прироста прибыли (снижение себестоимости) и приведенных капитальных вложений на все мероприятия по сбору, заготовке, обработке и переработке отходов.
1.7. Исходя из многообразия направлений использования отходов, в Методике заложен принцип определения экономического эффекта на единицу продукции, изготавливаемую из отходов или с их применением в сопоставлении с продукцией из первичного сырья, с последующим пересчетом экономического эффекта на единицу отходов.
В качестве сопоставимой можно считать такую продукцию, изготовленную из отходов, потребительские свойства которой аналогичны потребительским свойствам продукции из первичного сырья.
1.8. Основным методическим приемом определения народнохозяйственного экономического эффекта переработки отходов в настоящей Методике является сопоставление приведенных затрат на производство и использование продукции из первичного сырья и отходов.
Выбор вариантов переработки отходов в конкретный вид продукции должен осуществляться по минимуму приведенных затрат.
1.9. Оценка народнохозяйственного экономического эффекта переработки отходов в конкретный вид продукции осуществляется на основе последовательного определения и суммирования:
экономического эффекта, возникающего у предприятий — изготовителей продукции из отходов за счет более низких суммарных производственных затрат на заготовку, подготовку к производственному потреблению и переработку отходов в продукцию в сравнении с суммарными производственными затратами на добычу (заготовку, производство) природного сырья, подготовку его к производственному потреблению и переработку в аналогичный (технически сопоставимый) вид продукции по всем переделам в сопряженных отраслях;
экономического эффекта, возникающего у предприятий — потребителей продукции из отходов за счет сокращения текущих и капитальных затрат в сравнении с затратами при использовании аналогичной продукции из первичного сырья;
экономического эффекта, получаемого народным хозяйством за счет предотвращения или сокращения величины отрицательного воздействия отходов на окружающую среду.
Переработка отходов рассматривается одновременно, как часть средозащитных мероприятий, направленных на предотвращение или уменьшение загрязнения отходами окружающей среды.
Народнохозяйственные затраты, возникающие в случае загрязнения отходами окружающей среды, представляют собой экономический ущерб, причиняемый народному хозяйству в связи с отказом от соответствующих мероприятий по защите окружающей среды.
1.10. Общая (абсолютная) экономическая эффективность использования отходов определяется путем отнесения народнохозяйственного экономического эффекта к суммарным приведенным затратам по сбору, заготовке, обработке и переработке отходов.
1.11 Для вовлечения отходов в промышленную переработку в составе капитальных вложений необходимо учитывать:
затраты на научно-исследовательские и опытно-конструкторские работы при использовании новых видов отходов или создании новых технологий и техники по используемым видам отходов;
затраты на приобретение, доставку, монтаж, демонтаж, техническую подготовку, наладку оборудования и освоение технологий по переработке отходов;
затраты на пополнение оборотных фондов, связанные с созданием и использованием техники и технологий по переработке отходов;
стоимость необходимых производственных площадей и других элементов основных фондов, непосредственно связанных с производством и использованием продукции из отходов;
затраты на технические мероприятия и установки, предотвращающие отрицательное воздействие производства продукции из отходов на природную среду.
Расчет капитальных вложений, а также эксплуатационных затрат осуществляется по всем переделам утилизации отходов: их сбору в источниках образования, заготовке специализированными организациями и переработке предприятиями — изготовителями продукции из отходов.
1.12. При определении экономического эффекта использования отходов исчисление базового варианта осуществляется на основе нормативных (фактических) среднеотраслевых затрат, а в случае их отсутствия — затрат конкретных предприятий на добычу (заготовку, производство) природного сырья, его подготовку к производственному потреблению и переработку в продукцию, производство которой планируется или осуществляется с применением отходов. В случаях, когда в добывающих отраслях имеются утвержденные замыкающие затраты на добычу (заготовку, производство) природных видов сырья, определение затрат по базовому варианту осуществляется с их использованием.
1.13. Источниками получения данных для определения экономической эффективности переработки отходов являются справочники по себестоимости продукции ЦСУ СССР, отраслевые справочники по нормативным технико-экономическим показателям, годовые отчеты министерств, ведомств, объединений и предприятий, справочники и технико-экономические расчеты научно-исследовательских институтов.
Основными источниками статистической информации для расчета предотвращенного экономического ущерба за счет сокращения выбросов отходов в окружающую среду являются утвержденные формы отчетов по охране природной среды и укрупненные показатели удельного эффекта (предотвращенного ущерба) на единицу отходов, установленные «Методикой определения экономической эффективности осуществления природоохранных мероприятий и оценки экономического ущерба, причиняемого народному хозяйству загрязнением окружающей природной среды» (1983 г.).
1.14. Решение о целесообразности использования отходов принимается на основе экономического эффекта, определяемого на годовой объем продукции из отходов. За расчетный год принимается первый год после окончания планируемого (нормативного) срока освоения производства продукции из отходов. Как правило, это второй или третий календарный год серийного выпуска продукции из отходов или использования новой технологии ее производства.
1.15. При расчетах годового экономического эффекта производства продукции из отходов учитывается фактор времени в тех случаях, когда капитальные вложения осуществляются в течение ряда лет, а также при существенных изменениях текущих издержек по годам производства.
Учет фактора времени осуществляется путем приведения к одному моменту времени (началу расчетного года) единовременных и текущих затрат на создание производства продукции из отходов. Такое приведение выполняется умножением (делением) затрат и результатов соответствующего года на коэффициент приведения, определяемый по формуле:
где \alpha_{t} — коэффициент приведения;
Е — норматив приведения (0, 1);
t — число лет, отделяющее затраты и результаты данного года от начала расчетного года.
Затраты и результаты, осуществляемые и получаемые до начала расчетного года, умножаются на коэффициент приведения (\alpha_{t}), а после начала расчетного года делятся на этот коэффициент.
1.16. При расчетах затрат и эффекта от планируемого использования отходов на длительную перспективу необходимо учитывать факторы, которые могут повлиять на их изменение.
К таким факторам относятся следующие:
развитие науки и техники в направлении создания: новых технических средств и технологий, уменьшающих отрицательное воздействие производственной деятельности на окружающую среду; малоотходных и безотходных технологий, новых прогрессивных технологий и оборудования по переработке отходов;
изменение стоимости строительно-монтажных работ и оборудования;
изменение текущих затрат на производство продукции из первичного сырья и отходов;
повышение стоимости минерально-сырьевых ресурсов в связи с необходимостью вовлечения в эксплуатацию менее эффективных месторождений, а также удорожание добычи природного сырья;
повышение требований к качеству окружающей среды.
1.17. Данные об изменении факторов, влияющих на величину затрат и эффекта при переработке отходов, принимаются на основе комплексной программы научно-технического прогресса, планов экономического и социального развития СССР и союзных республик, программ по решению важнейших научно-технических проблем и проблем комплексного использования природных ресурсов, генеральных схем развития отдельных отраслей и экономических районов, территориальных комплексных схем охраны природы, а также планов использования вторичных материальных ресурсов.
1.18. Расчеты годового экономического эффекта от создания и внедрения новой техники, связанной с использованием отходов, выполняются:
на этапе формирования планов научно-исследовательских и опытно-конструкторских работ разработчиком новой техники на основе технико-экономических показателей, согласованных с основным потребителем (заказчиком) и утверждаются директором института-разработчика;
на этапе формирования планов важнейших работ по созданию и внедрению новой техники, научно-исследовательских и опытно-конструкторских работ разработчиком совместно с изготовителем согласовываются с основным потребителем (заказчиком) и утверждаются директором института-разработчика.
1.19 Настоящая методика разработана на основе:
«Типовой методики определения эффективности капитальных вложений» (1980 г.).
«Методики (Основные положения) определения экономической эффективности использования в народном хозяйстве новой техники, изобретений и рационализаторских предложений» (1977 г.).
«Методики определения экономической эффективности осуществления природоохранных мероприятий и оценки экономического ущерба, причиняемого народному хозяйству загрязнением окружающей природной среды» (1983 г.).
II. МЕТОДЫ РАСЧЕТА НАРОДНОХОЗЯЙСТВЕННОГО ЭКОНОМИЧЕСКОГО ЭФФЕКТА ИСПОЛЬЗОВАНИЯ ОТХОДОВ
2.1. Народнохозяйственный экономический эффект использования отходов представляет собой суммарную экономию приведенных затрат изготовления продукции на основе замены первичного сырья отходами и рассчитывается на годовой объем производства этой продукции.
2.2. При определении народнохозяйственного экономического эффекта использования отходов все составляющие экономического эффекта (по месту образования, у потребителя, экологический эффект) приводятся к объему производства конкретного вида продукции из отходов.
2.3 Расчет годового экономического эффекта переработки отходов в конкретный вид продукции производится по формуле:
\text{Э}_{1} = (\sum_{i = 1}^{n} \text{З}_{i} - \sum_{j = 1}^{m} \text{З}_{j}) \cdot A_{\text{о}},(2.1)
где \sum_{i = 1}^{n} \text{З}_{i} — суммарные приведенные затраты на добычу (заготовку, производство) природного сырья и переработку его в конкретный вид продукции с учетом всех переделов в сопряженных отраслях, расчет которых производится по формуле:
\sum_{i = 1}^{n} \text{З}_{i} = (\text{И}_{1} + E_{\text{н}}\text{К}_{1})\alpha_{1}H_{1} + (\text{И}_{2} + E_{\text{н}}\text{К}_{2})\alpha_{2}H_{2} + ... + (\text{И}_{n} + E_{\text{н}}\text{К}_{n}),(2.2)
где И1, И2, ..., Иn — затраты на единицу продукции по каждому переделу добычи (заготовки, производства) природного сырья и его переработки в конкретный вид продукции, без учета стоимости исходного сырья, руб.;
К1, К2, ..., Кn — удельные капитальные вложения в производственные фонды по каждому переделу добычи (заготовки, производства) природного сырья и его переработки в конкретный вид продукции, руб.;
\alpha_{1,2,...,n - 1} — доля затрат в данный продукт в соответствии с его частью, поступающей на следующий этап в случае его комплексной переработки;
Н1, Н2, ..., Нn-1 — количество исходного сырья или продукции по каждому переделу в расчете на единицу конечной продукции;
Ен — нормативный коэффициент эффективности капитальных вложений (0,15);
\sum_{j = 1}^{m} \text{З}_{j} — суммарные приведенные затраты на сбор и подготовку отходов к реализации в источниках их образования, их заготовку специализированными организациями, обработку (подготовку к производственному потреблению) и переработку отходов в конкретный вид продукции, расчет которых производится по формуле:
\sum_{j = 1}^{m} \text{З}_{j} = (\text{И}'_{1} + E_{\text{н}}\text{К}'_{1})\alpha'_{1}H'_{1} + (\text{И}'_{2} + E_{\text{н}}\text{К}'_{2})\alpha'_{2}H'_{2} + ... + (\text{И}'_{m} + E_{\text{н}}\text{К}'_{m}),(2.3)
где И'1, И'2, ..., И'm — затраты на единицу продукции по каждому переделу сбора и подготовки к реализации отходов предприятий — источников их образования, их заготовки специализированными организациями, обработки и переработки отходов в конкретный вид продукции без учета их стоимости, руб.;
К'1, К'2, ..., К'm — удельные капитальные вложения в производственные фонды по каждому переделу сбора и подготовки к реализации отходов предприятий — источников их образования, их заготовки специализированными организациями, обработки и переработки отходов в конкретный вид продукции, руб.;
\alpha_{1,2,...,m - 1} — доля затрат в данный вид отхода в соответствии с его частью, поступающей на следующий этап в случае его комплексной переработки;
Н'1, Н'2, Н'3 ..., (Н'm-1) — количество твердых отходов по каждому переделу в расчете на единицу продукции из отходов;
Ао — годовой объем конкретного вида продукции, изготовленной с применением отходов, в натуральном выражении.
Расчет годового экономического эффекта переработки отходов в конкретный вид продукции может осуществляться по отдельной технологической линии, участку, цеху, предприятию или группе предприятий на весь объем продукции из отходов или с ее применением.
В последнем случае для расчета принимаются данные о среднеотраслевых или средних межотраслевых затратах по переделу переработки отходов в продукцию.
В случаях, когда один вид отхода заменяет несколько видов первичного сырья, а также полуфабрикатов и материалов из него или когда несколько видов отходов заменяют один вид первичного сырья, а также полуфабрикатов и материалов из него, расчеты производятся по каждому из этих видов в соответствии с объемами их использования в готовой продукции.
2.4. В связи с тем, что значительная часть продукции, изготовленной из отходов (материалы, полуфабрикаты, изделия), поступает в дальнейшую промышленную переработку, для выявления наиболее полного народнохозяйственного экономического эффекта использования отходов и учета качества продукции из отходов производится оценка экономического эффекта, возникающего у предприятий — потребителей этой продукции.
При этом за базу для сравнения принимаются не только аналогичные виды материалов, полуфабрикатов, изделий из первичного сырья, но также в условиях их дефицитности традиционные виды материалов, полуфабрикатов, изделий.
2.5. При использовании в производственном потреблении изготовленных с применением отходов материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года) годовой экономический эффект, возникающий у потребителя за счет снижения себестоимости и капитальных затрат производства продукции фабрикантов и изделий, руб., рассчитываются по формуле:
где З1 и З2 - приведенные затраты единицы продукции (работы) у потребителя, произведенной с использованием соответственно изготовленных из первичного сырья или отходов материалов, полуфабрикатов и изделий руб., рассчитываются по формуле:
где С — себестоимость единицы продукции (работы) у потребителя, изготовленной из первичных материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года) или из материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года), произведенных из отходов, руб.;
К — удельные капитальные вложения в производство продукции (работы) у потребителя с применением первичных материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года) или материалов, полуфабрикатов и изделий, произведенных из отходов, руб.;
А2 — годовой объем продукции (работы), изготовленной с применением материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года) из отходов, в натуральном выражении, рассчитывается по формуле:
\text{А}_{2} = \frac{\text{А}_{\text{о}}}{\text{Н}_{\text{о}}} ,(2.6)
где Ао — годовой объем изготовленных с применением отходов материалов, полуфабрикатов и изделий, используемых потребителем в производстве продукции (работы), в натуральном выражении;
Но — удельные нормы расхода изготовленных из отходов материалов, полуфабрикатов и изделий на единицу продукции (работы), производимых потребителем с их использованием.
В тех случаях, когда конкретный вид материалов, полуфабрикатов и изделий (средств труда со сроком службы менее года), изготовленных из отходов, используется в нескольких направлениях, экономический эффект Э2 рассчитывается сначала по каждому направлению, а затем суммируется.
2.6. Годовой экономический эффект от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, определяется по формуле:
Э3 = (У1 — У2) Ао + А Уо, (2.7)
где У1, У2 — экономические ущербы, наносимые окружающей среде выбросом отходов при производстве единицы продукции из первичного и вторичного сырья;
Ао — годовой объем продукции, изготавливаемой из отходов;
А — годовой объем отходов, используемых в производстве продукции Ао;
Уо — экономический ущерб, наносимый окружающей среде выбросом единицы отходов (А) в условиях, когда отходы не утилизируются.
Определение экономических ущербов У1 и У2 осуществляется по всем видам отходов, возникающих в процессе производства продукции из первичного сырья и отходов, и рассчитывается с учетом их отрицательного воздействия на все сферы природной среды по формулам:
\text{У}_{1} = \sum_{i = 1}^{n} \text{У}_{i}\text{О}_{i};\text{У}_{2} = \sum_{j = 1}^{m} \text{У}_{j}\text{О}_{j},(2.8;2.9)
где Оi — образование i-того вида отхода или выбрасываемого вредного вещества на единицу продукции из первичного сырья;
Уi — ущерб, причиняемый i-тым видом отхода или выбрасываемого вредного вещества;
n — количество отходов или выбрасываемых вредных веществ при производстве продукции из первичного сырья;
Оj — образование j-того вида выбрасываемого вредного вещества на единицу продукции из отходов;
Уj — ущерб, причиняемый единицей j-того вида отхода или выбрасываемого вредного вещества;
m — число отходов или выбрасываемых вредных веществ при производстве продукции из отходов.
Удельный экономический ущерб (У1, У2, Уо), причиняемый единицей отхода или выбрасываемого вредного вещества окружающей среде, рассчитывается по всем направлениям воздействия на окружающую среду по формуле:
У = Ууд + Ут + Ув + Уат + Усх, (2.10)
где Ууд — затраты на удаление и захоронение 1 т отходов, расчет которых производится по формуле:
Ууд = Ит + (Ис + Ен Кс), (2.11)
где Ит — затраты на удаление единицы отходов, руб. (приложение 4);
Ис — затраты на содержание единицы отходов на свалках или отвалах, или на уничтожение в специальных установках, руб. (приложение 2);
Кс — удельные капитальные затраты на сооружение систем удаления и складирования или сжигания единицы отходов, руб. (приложение 3);
Ут — ущерб, наносимый народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов, рассчитывается по формуле:
Ут = (Цз + Зр) · S <*>, (2.12)
где Цз — экономическая оценка 1 га земли по нормативам затрат на возмещение потерь сельскохозяйственного производства, руб. (приложение 1);
S — площадь территории, используемой для захоронения 1 т отходов;
Зр — затраты на рекультивацию 1 га;
Ув — ущерб, наносимый выбросом 1 тонны отходов водному хозяйству, руб.;
Уат — ущерб, наносимый выбросом 1 тонны отходов атмосфере, руб.;
Усх — ущерб, наносимый выбросом 1 тонны отходов сельскому хозяйству, руб.
Расчеты экономических ущербов, причиняемых загрязнением окружающей среды отходами, производятся на основе «Временной типовой методики определения экономической эффективности осуществления природоохранных мероприятий и оценки экономического ущерба, причиняемого народному хозяйству загрязнением окружающей природной среды», одобренной постановлением Госплана СССР, Госстроя СССР, Президиума Академии наук СССР от 21 октября 1983 г. № 254/284/134.
2.8. Годовой народнохозяйственный экономический эффект использования отходов в производстве конкретного вида продукции определяется путем суммирования экономических эффектов, рассчитываемых по формуле (2.1 — 2.12).
Энархоз = Э1 + Э2 + Э3. (2.13)
2.9. Пересчет народнохозяйственного экономического эффекта использования отходов на единицу отходов осуществляется следующим образом:
а) определяется народнохозяйственный экономический эффект на единицу продукции Ао по формуле:
\text{Э}_{\text{А}_{\text{о}}} = \frac{\text{Э}_{\text{нархоз}}}{\text{А}_{\text{о}}} ,(2.14)
\text{Э}_{\text{А}_{\text{о}}} — народнохозяйственный экономический эффект на единицу продукции из отходов, руб.;
б) определяется народнохозяйственный экономический эффект на единицу отходов по формуле:
\text{Э}_{\text{А}} = \frac{\text{Э}_{\text{А}_{\text{о}}}}{\text{Н}_{\text{о}}} \text{или Э}_{\text{А}} \frac{\text{Э}_{\text{нархоз}}}{\text{А}} ,(2.15);(2.16)
Но — норма расхода отхода на производство единицы продукции из отхода;
в) в случае, если конкретный вид отходов используется для производства различных видов продукции, определяется средневзвешенная величина народнохозяйственного экономического эффекта на единицу отходов с учетом объемов отходов по каждому направлению их использования.
III. ОПРЕДЕЛЕНИЕ ХОЗРАСЧЕТНОГО ЭФФЕКТА ОТ ИСПОЛЬЗОВАНИЯ ОТХОДОВ
3.1. Хозрасчетный экономический эффект от использования отходов на данном предприятии рассчитывается на годовой объем реализации и переработки всех отходов, как собственного производства, так и получаемых со стороны. Этот эффект достигается за счет реализации продукции, изготовленной из отходов, снижения издержек основного производства в результате реализации образующихся отходов на сторону или замены части первичного сырья отходами, а также в результате сокращения отрицательного воздействия отходов на окружающую среду и снижения затрат на транспортировку и содержание отходов в отвалах.
В общем виде хозрасчетный экономический эффект по предприятию представляет собой суммы эффектов, получаемых на каждой стадии использования отходов:
\text{Э} = \sum_{i = 1}^{n} \text{Э}_{\text{п}.\text{о}.i} + \sum_{j = 1}^{m} \text{Э}_{\text{р}.\text{о}.j} + \sum_{k = 1}^{p} \text{Э}_{\text{з}.k} + \sum_{l = 1}^{q} \text{Э}_{cl},(3.1)
где Эп.о.i — эффект, получаемый предприятием от реализации i-того вида продукции, изготавливаемой из отходов собственного производства или получаемых со стороны;
n — число видов продукции, изготавливаемой из отходов;
Эр.о.j — эффект от реализации j-того вида отходов собственного производства;
m — число видов отходов собственного производства, непосредственно реализуемых на сторону;
Эз.k — эффект, получаемый в результате замены первичного сырья отходами собственного производства или полученными со стороны в производстве k-того вида основной продукции;
p — число видов основной продукции, при производстве которой используются отходы взамен первичного сырья;
Эсl — эффект от сокращения отрицательного воздействия отходов на окружающую среду за счет снижения текущих затрат на транспортировку и содержание l-того вида отходов в отвалах;
q — число видов отходов собственного производства, использование которых способствует сокращению отрицательного воздействия на окружающую среду.
3.2. Эффект, получаемый предприятием от реализация продукции, изготавливаемой из отходов собственного производства или полученных со стороны, составляет:
Эпо = (Цпо — Спо) · Vпо — Ен · Кпо, (3.2)
где Цпо — оптовая цена единицы продукции, полученной из отходов, руб.;
Спо — себестоимость единицы этой продукции, руб.;
Vпо — объем реализуемой продукции из отходов, в натуральных измерителях;
Кпо — капитальные вложения (или стоимость основных производственных фондов) в производство продукции из отходов, руб.;
Ен — нормативный коэффициент экономической эффективности капитальных вложений.
3.3. Эффект, получаемый предприятием при непосредственной реализации на сторону отходов собственного производства (по каждому виду реализуемых отходов), составляет:
Эро = (Цо — Ио) · Vо — Ен · Ко, (3.3)
где Цо — оптовая цена единицы реализуемого отхода, руб.;
Ио — эксплуатационные затраты предприятия на сбор и подготовку к реализации в расчете на единицу отхода, руб.;
Vо — объем реализации отхода, в натуральных измерителях;
Ко — капиталовложения, необходимые для организации реализации отходов, или стоимость основных фондов по сбору и подготовке и реализации отходов, руб.
3.4. Эффект, получаемый в результате замены первичного сырья отходами собственного производства или полученными со стороны, за счет снижения себестоимости основной продукции, определяется по формуле:
\text{Э}_{\text{з}} = (\text{С}_{\text{п}}^{\text{п}} - \text{С}_{\text{п}}^{\text{о}}) \cdot G - E_{\text{н}} \cdot \text{К}_{\text{з}},(3.4)
где \text{С}_{\text{п}}^{\text{п}} — себестоимость единицы основной продукции, изготовленной только из первичного сырья (без добавления отхода), руб.;
\text{С}_{\text{п}}^{\text{о}} — себестоимость той же продукции при добавлении отхода, руб.;
G — объем основной продукции, полученной с применением отхода, в натуральных измерителях;
Кз — капиталовложения, связанные с осуществлением мероприятий по замене первичного сырья отходами при производстве основной продукции или стоимость дополнительных основных фондов, необходимых для осуществления замены первичного сырья отходами.
Снижение себестоимости продукции \text{С}_{\text{п}}^{\text{п}} - \text{С}_{\text{п}}^{\text{о}} = \Delta\text{С}_{\text{п}} можно определить как разницу в затратах по статье «Сырье и основные материалы»:
\Delta\text{С}_{\text{п}} = (\text{Ц}_{\text{п}} \cdot \text{К}_{\text{з}} - \text{С}_{\text{о}}) \cdot \text{Н}_{\text{о}},(3.5)
где Цп — стоимость в рублях первичного сырья, заменяемого отходом при производстве единицы основной продукции;
Кз — коэффициент замены первичного сырья отходом;
Со — себестоимость отхода, применяемого вместо части первичного сырья в расчете на каждую единицу основной продукции. При использовании отходов, полученных со стороны вместо Со, подставляется цена соответствующих отходов;
Но — удельный расход (норма расхода) отхода на производство единицы продукции.
При условии, что в результате замены первичного сырья отходом будет получена основная продукция такого же качества, как при использовании только первичного сырья, коэффициент замены состоит:
При полной замене какого-либо компонента первичного сырья:
\text{К}_{\text{з}} = \frac{\text{Н}_{\text{п}}}{\text{Н}_{\text{о}}} ,(3.6)
где Нп — удельный расход (или норма расхода) заменяемого первичного сырья на производство основной продукции, т/т;
Но — удельный расход (или норма расхода) отхода на производство аналогичной продукции, т/т.
Если заменяется несколько компонентов первичного сырья, то коэффициент замены рассчитывается для каждого компонента.
При использовании отхода в качестве добавки к первичному сырью коэффициент замены определяется по формуле:
\text{К}_{\text{з}} = \frac{\text{Н}_{\text{п}} - \text{Н}_{\text{см}}(1 - \text{а})}{\text{Н}_{\text{см}}\text{а}} \text{или К}_{\text{з}} = \frac{\text{Н}_{\text{п}} - (\text{Н}_{\text{см}} - \text{Н}_{\text{о}})}{\text{Н}_{\text{о}}} ,(3.7)
где Нсм — удельный расход смеси первичного сырья и отхода на единицу основной продукции, т/т;
Но — удельный расход отхода в смеси, т/т;
а — доля вторичного сырья (отхода) в смеси (\text{а} = \frac{\text{Н}_{\text{о}}}{\text{Н}_{\text{см}}}).
3.5. Эффект от снижения текущих затрат на транспортировку и содержание отходов в отвалах при их утилизации для каждого вида отхода может быть определен по формуле:
где Ууд — затраты на удаление и захоронение 1 т отходов, рассчитываются по формуле (2.11).
При извлечении отходов из отвала эффект определяется по формуле:
где Сс — затраты на содержание единицы отходов в отвале, руб.;
Зот — затраты на разработку отвалов и транспортировку единицы отходов из отвалов, руб.;
Vот — объем утилизации данного вида отходов из отвалов в натуральном выражении.
IV. МЕТОДЫ РАСЧЕТА ОБЩЕЙ (АБСОЛЮТНОЙ) ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОТХОДОВ
4.1. Расчет общей (абсолютной) экономической эффективности использования отходов на всех стадиях планирования утилизации отходов, а также при оценке результатов выполнения планов и других мероприятий производится по формулам:
а) по народному хозяйству в целом:
\text{Э}_{\text{анх}} = \frac{\text{Э}_{\text{нх}}}{\sum_{j = 1}^{m} \text{З}_{j} \cdot \text{А}_{o} + \Delta\text{З}_{2} \cdot \text{А}_{2}} ,(4.1)
где Эанх — общая (абсолютная) экономическая эффективность использования отходов;
\sum_{j = 1}^{m} \text{З}_{j} — суммарные приведенные затраты на сбор и подготовку отходов к реализации у предприятий — источников их образования, их заготовки специализированными организациями, обработки и переработки отходов в конкретный вид продукции, руб.;
\Delta\text{З}_{2} — прирост (сокращение) приведенных затрат у предприятий — потребителей материалов, полуфабрикатов и изделий, изготовленных из отходов, руб.;
б) по отраслям народного хозяйства:
\text{Э}_{\text{анх}} = \frac{\text{П}_{\text{вт}} + \Delta\text{П}_{\text{потр}}}{\text{К}_{j} \cdot \text{А}_{\text{о}} + \Delta\text{К}_{2} \cdot \text{А}_{2}} ,(4.2)
где Эанх — общая (абсолютная) экономическая эффективность капитальных вложений по отраслям народного хозяйства;
Пвт — годовой объем прибыли предприятия при производстве и реализации продукции из отходов, руб.;
\Delta\text{П}_{\text{потр}} — годовой объем прироста прибыли предприятий — потребителей материалов, полуфабрикатов, изделий, изготовленных из отходов, руб.;
Кj — удельные капитальные вложения в производственные фонды по переработке отходов в конкретный вид продукции в расчете на объем ее выпуска, руб.;
\Delta\text{К}_{2} — прирост (сокращение) капитальных затрат у предприятий — потребителей материалов, изделий, изготовленных из отходов, руб.
В случаях отсутствия экономически обоснованных цен на отходы и продукцию из них расчет общей экономической эффективности использования отходов может производиться на уровне отрасли по формуле:
\text{Э}_{\text{анх}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j})\text{А}_{\text{о}} + (C_{1} - C_{2}) \cdot \text{А}_{2}}{\sum_{j = 1}^{m} \text{К}_{j} \cdot \text{А}_{\text{о}} + \Delta\text{К}_{2} \cdot \text{А}_{2}} ,(4.3)
где \sum_{i = 1}^{n} \text{И}_{i} — суммарные издержки по каждому переделу добычи (заготовки, производства) природного сырья и его переработки и конкретный вид продукции, без учета стоимости исходного сырья, в расчете на единицу продукции, заменяемой продукцией из отходов, руб.;
\sum_{j = 1}^{m} \text{И}_{j} — суммарные издержки по каждому переделу сбора и подготовки к реализации отходов предприятий — источников их образования, их заготовки специализированными заготовительными системами, обработки и переработки отходов в конкретный вид продукции, без учета их стоимости, в расчете на единицу продукции из отходов, руб.
в) по хозрасчетным подотраслям, объединениям, предприятиям:
\text{Э}_{\text{ах}} = \frac{\Delta\text{П}}{\sum_{j = 1}^{m} \text{К}_{j}} ,(4.4)
где \sum_{j = 1}^{m} \text{К}_{j} — суммарные капитальные вложения в производственные фонды по каждому переделу сбора, заготовки, обработки и переработки отходов в конкретный вид продукции, руб.;
\Delta\text{П} — прирост прибыли за счет реализации вторичного сырья или за счет его использования для производства продукции на конкретном предприятии.
4.2. Величина Эанх должна сопоставляться с нормативом общей (абсолютной) эффективности (рентабельности) \text{Е}_{Q_{\text{о}}} и если \text{Э}_{\text{анх}} \geq \text{Е}_{Q_{\text{о}}}, то рассматриваемые капитальные вложения признаются эффективными. Норматив абсолютной эффективности для переработки отходов в продукцию устанавливается в размере 0,08.
ОЦЕНКА СЕЛЬСКОХОЗЯЙСТВЕННЫХ УГОДИЙ, ИЗЫМАЕМЫХ ПОД ПРОМЫШЛЕННОЕ СТРОИТЕЛЬСТВО
ТЕКУЩИЕ ЗАТРАТЫ НА СОДЕРЖАНИЕ ЕДИНИЦЫ ОТХОДОВ НА СВАЛКАХ ИЛИ ОТВАЛАХ
| № п/п | Наименование городов | Затраты на 1 тонну, руб. |
|---|---|---|
| 1 | Москва | 0 — 14,7 |
| 2 | Ленинград | 0 — 33 |
| 3 | Киев | 0 — 75 |
| 4 | Минск | 0 — 50 |
Примечание. Данные по затратам на содержание 1 тонны отходов на свалках или отвалах взяты по данным Управления дорожного хозяйства и благоустройства г. Москвы, Управления «Спецтранс» г. Ленинграда, Управления «Коммунавтотранс» г. Киева, Управления дорожного и мостового строительства и благоустройства Мингорисполкома.
ОРИЕНТИРОВОЧНЫЕ ЭКСПЛУАТАЦИОННЫЕ И КАПИТАЛЬНЫЕ ЗАТРАТЫ ПО УСОВЕРШЕНСТВОВАННЫМ СВАЛКАМ И ПОЛИГОНАМ ПОЛЕЗНОЙ ПЛОЩАДЬЮ 15 — 20 ГА
| № п/п | Основной показатель | Высота слоя складируемых отходов, м <*> | ||
| 4,0 | 10,0 | 25,0 | ||
| 1 | Средняя нагрузка на используемую площадь, т/м2 | 2,0 — 2,5 | 4,0 — 6,0 | 10,0 — 12,0 |
| 2 | Капитальные затраты на единицу площади, тыс. руб./га | 20,0 — 40,0 | 20,0 — 40,0 | 20,0 — 40,0 |
| на единицу веса складируемых отходов за весь период эксплуатации, руб./т | 0,5 — 1,0 | 0,3 — 0,5 | 0,15 — 0,25 | |
| то же, на единицу объема, руб./м3 | 0,25 — 0,5 | 0,15 — 0,25 | 0,08 — 0,12 | |
| 3 | Эксплуатационные расходы, руб./т | 0,6 — 0,7 | 0,5 — 0,6 | 0,4 — 0,5 |
<*> С учетом полного уплотнения за весь период эксплуатации полигона.
Примечание: Ориентировочные эксплуатационные и капитальные затраты из Инструкции по проектированию и эксплуатации полигонов для ТБО.
ТЕКУЩИЕ ЗАТРАТЫ НА УДАЛЕНИЕ ЕДИНИЦЫ ОТХОДОВ
Примечания. 1. Затраты на погрузку и выгрузку отходов взяты по данным Управления дорожного хозяйства и благоустройства г. Москвы.
2. Тарифы на перевозку грузов взяты из прейскуранта № 13-01-01.
| Пример 1. | Расчет экономического эффекта использования изношенных шин в производстве резиновой крошки |
|---|---|
| Пример 2. | Расчет экономического эффекта использования макулатуры марки МС-4 в производстве облагороженной макулатурной массы |
| Пример 3. | Расчет экономического эффекта использования вторичного текстильного сырья в производстве полотна иглопробивного для теплозвукоизоляционного линолеума типа ВТ |
| Пример 4. | Определение хозрасчетного экономического эффекта использования отходов содового завода |
| Пример 5. | Расчет экономического эффекта, получаемого металлургическим заводом от замены части аглошихты шламом газоочисток и колошниковой пылью |
РАСЧЕТ ЭКОНОМИЧЕСКОГО ЭФФЕКТА ИСПОЛЬЗОВАНИЯ ИЗНОШЕННЫХ ШИН В ПРОИЗВОДСТВЕ РЕЗИНОВОЙ КРОШКИ
1.1. Резиновая крошка представляет собой продукт переработки изношенных шин и обеспечивает замену первичного сырья (синтетического каучука) в резинотехнических изделиях.
1.2 За базу сравнения в расчете годового экономического эффекта принимаются:
среднеотраслевые технико-экономические показатели (себестоимость и удельные капитальные вложения) производства синтетического каучука СКИ-3 по данным Министерства нефтехимической промышленности СССР;
среднеотраслевые показатели и показатели производства продукции отдельных предприятий и организаций.
2. Исходные данные для расчета
3. Расчет годового экономического эффекта использования изношенных шин производится по формуле:
\text{Э } = (\sum_{i = 1}^{n} \text{З}_{i} - \sum_{j = 1}^{m} \text{З}_{j})A_{\text{о}}.
3.1. Определение суммарных приведенных затрат на добычу природного сырья, его обработку по всем переделам в сопряженных отраслях и переработку в конкретный вид продукции производится по формуле:
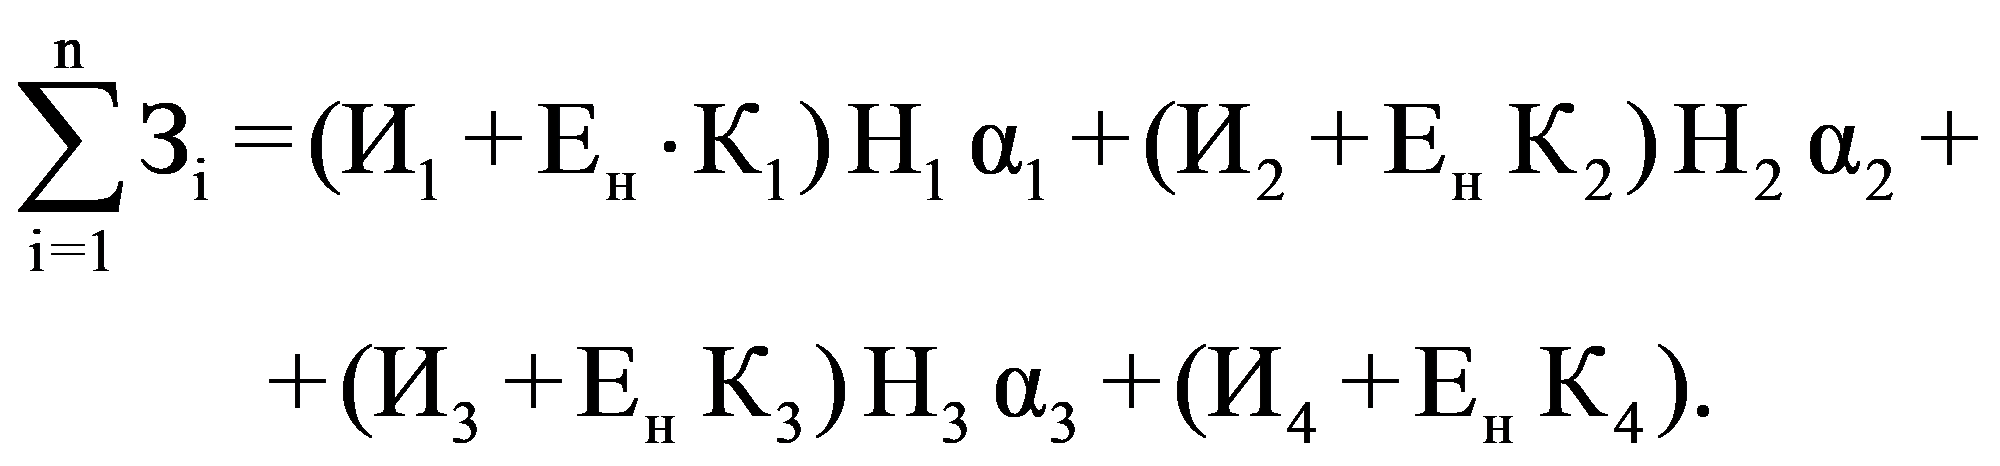
3.1.1 Определение величины суммарных приведенных затрат
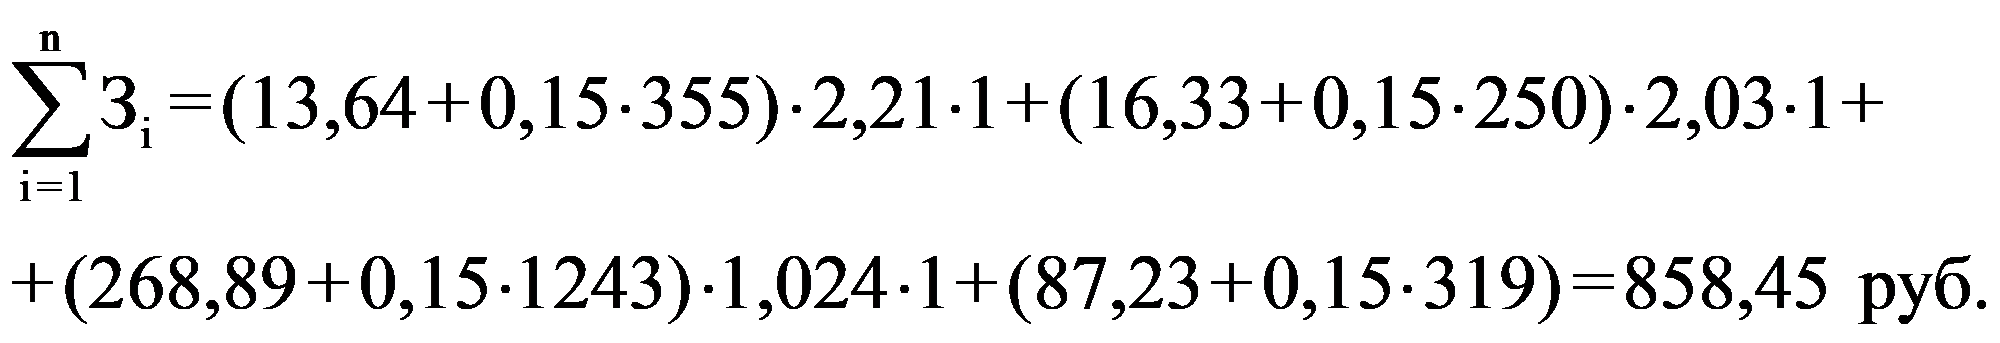
3.2. Определение суммарных приведенных затрат на сбор и подготовку изношенных шин к реализации в источниках их образования, их заготовку специализированными организациями, обработку в конкретный вид продукции (резиновую крошку) производится по формуле:
\sum_{j = 1}^{m} \text{З}_{j} = (\text{И}'_{1} + E_{\text{н}}\text{К}'_{1})H'_{1}\alpha'_{1} + (\text{И}'_{2} + E_{\text{н}}\text{К}'_{2})H'_{2}\alpha'_{2} + (\text{И}'_{3} + E_{\text{н}}\text{К}'_{3}).
3.2.1 Определение величины суммарных приведенных затрат:
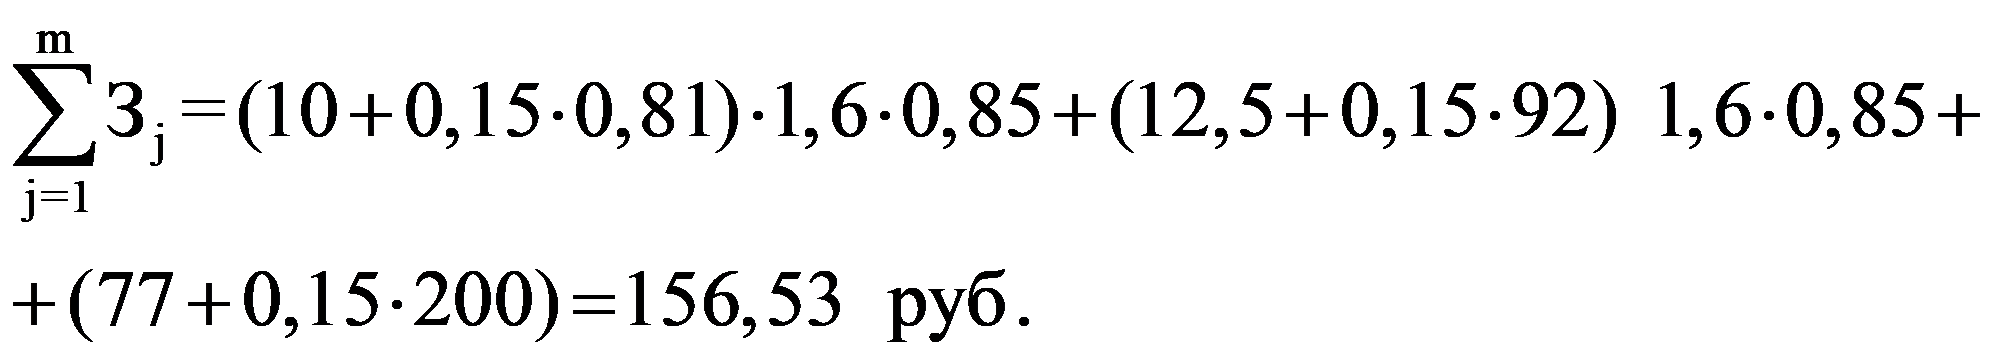
3.3 Определение величины годового экономического эффекта:
Э1 = (858,45 — 156,53) 16000 = 11231 руб.
4. При использовании в производственном потреблении изготовленных с применением отходов материалов, полуфабрикатов и изделий — годовой экономический эффект, возникающий у потребителя за счет снижения себестоимости и капитальных затрат производства продукции, рассчитывается по формуле:
где З1 и З2 — приведенные затраты единицы продукции у потребителя (резиновых плит), произведенной с использованием первичного сырья (синтетического каучука) и вторичного сырья (резиновой крошки);
А2 — годовой объем продукции (резиновых плит), изготовленной с применением резиновой крошки.
4.1 Исходные данные для расчета
4.2. Определение приведенных затрат на производство 1 м2 резиновых плит с использованием синтетического каучука производится по формуле:
где С1 — себестоимость 1 м2 резиновых плит с использованием синтетического каучука;
Ен — нормативный коэффициент эффективности капитальных вложений (0,15);
К1 — удельные капитальные вложения на производство 1 м2 плиты резиновой с использованием синтетического каучука.
4.2.1 Определение величины приведенных затрат на производство м2 резиновых плит:
З1 = 19,82 + 0,15 · 19,19 = 22,7 руб.
4.3. Определение приведенных затрат на производство 1 м2 резиновых плит с использованием резиновой крошки производится по формуле:
где С2 — себестоимость 1 м2 резиновых плит с использованием резиновой крошки;
Ен — нормативный коэффициент эффективности капитальных вложений 0,15;
К2 — удельные капитальные вложения на производство 1 м2 резиновых плит с использованием резиновой крошки.
4.3.1 Определение величины приведенных затрат на производство 1 м2 резиновых плит с использованием резиновой крошки:
З2 = 14,40 + 0,15 · 12,80 = 16,32 руб.
4.4 Определение величины годового экономического эффекта:
Э = (22,7 — 16,32) · 15625 = 99688 руб. <*>
<*> По другим направлениям использования резиновой крошки экономический эффект у потребителя незначительный и в расчете не учтен.
5. Расчет годового экономического эффекта использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов.
5.1 Исходные данные для расчета
| № п/п | Показатель | Единица измерения | Обозначение | Численное значение | Примечание |
|---|---|---|---|---|---|
| 1 | Годовой объем производства резиновой крошки | тонн | А0 | 16000 | |
| 2 | Годовой объем отходов, используемый для выпуска продукции | тонн | А | 25600 | |
| 3 | Затраты на удаление единицы отходов | руб. | Ит | 7,0 | См. прил. 4 |
| 4 | Экономический ущерб, наносимый окружающей среде выбросом отходов при производстве единицы продукции из первичного сырья | руб./т | У1 | 2300 | Принято условно |
| 5 | Экономический ущерб, наносимый окружающей среде выбросом отходов при производстве единицы продукции из вторичного сырья | руб./т | У2 | 8 | Принято условно |
| 6 | Затраты на содержание единицы отходов на свалках или отвалах | руб./т | Ис | 0 — 14,7 | См. прил. 2 |
| 7 | Удельные капитальные вложения на сооружение систем удаления и складирования | руб./т | Кс | 0 — 50 | См. прил. 3 |
| 8 | Экономическая оценка 1 га земли по нормативам затрат, на возмещение потерь сельскохозяйственного производства | руб./га | Цз | 32500 | См. прил. 1 |
| 9 | Норматив затрат на санитарно-гигиеническую рекультивацию | руб./га | Зр | 2618 | Показатели ГИЗР МСХ СССР |
| 10 | Количество земли, используемой для захоронения 1 т изношенных шин | га | S | 0,000075 | Отраслевые данные |
5.2. Годовой экономический эффект использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов производится по формуле:
Ущерб, (наносимый окружающей среде выбросом единицы отхода в условиях, когда отходы не утилизируются (Уо), расчет которого производится по формуле:
Уо = Ууд. + Ут + Ув + Уат + Усх,
где Ууд. — затраты на удаление единицы отходов, расчет которых производится по формуле:
Определение величины затрат на удаление единицы отходов:
Ууд. = 7 + 0,147 + 0,15 · 0,50 = 7,22 руб.
Ущерб, наносимый народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов (Ут), определяется по формуле:
Определение величины ущерба, наносимого народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов:
Ут = (32500 + 2618) 0,000075 = 2,63 руб.
В связи с тем, что выброс изношенных шин в окружающую среду не приносит ущерба водному хозяйству, атмосфере и сельскому хозяйству, Ув, Уат, Усх не приняты.
5.3. Величина годового экономического эффекта от использования отходов за счет сокращения экономического ущерба составит:
Э3 = (2300 — 8,0) 16000 + (7,22 + 2,63) 25600 = 36672 + 252,2 = 37000 тыс. руб.
6. Годовой народнохозяйственный экономический эффект использования отходов определяется путем суммирования экономических эффектов:
где Э1 — годовой экономический эффект переработки изношенных шин в конкретный вид продукции (резиновая крошка) — 11231 тыс. руб.;
Э2 — годовой экономический эффект, возникающий у потребителя за счет снижения себестоимости и капитальных затрат производства продукции — 99,7 тыс. руб.;
Э3 — годовой экономический эффект от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, — 37000,0 тыс. руб.
Величина годового народнохозяйственного экономического эффекта:
Э = 11231,0 = 99,7 + 37000,0 = 48300,0 тыс. руб.
7. Определение народнохозяйственного экономического эффекта на единицу продукции производится по формуле:
\text{ЭА}_{\text{о}} = \frac{\text{Э}_{\text{нархоз}.}}{\text{А}_{\text{о}}} ,
\text{ЭА}_{\text{о}} = \frac{48300000}{16000} = 3018\text{руб}.
8. Определение народнохозяйственного экономического эффекта на единицу доходов производится по формуле:
\text{Э} = \frac{\text{Э}_{\text{нархоз}}}{\text{А}} ,
\text{Э} = \frac{48300000}{25600} = 1887,0\text{руб}.
9. Расчет общей (абсолютной) экономической эффективности использования отходов.
9.1 Исходные данные для расчета
9.2 Расчет общей (абсолютной) экономической эффективности использования отходов производится по формуле:
\text{Э}_{\text{анх}} = \frac{\text{Э}_{\text{нх}}}{\sum_{j = 1}^{m} \text{З}_{j} \cdot \text{А}_{0} + \Delta\text{З}_{2} \cdot \text{А}_{2}} ,
\text{Э}_{\text{анх}} = \frac{48300000}{156,53 \cdot 16000 + 6,38 \cdot 15625} = \frac{48300000}{2604168} = 18,55.
10. Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям.
10.1 Исходные данные для расчета
Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям определяется по формуле:
\text{Э}_{\text{ах}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j})\text{А}_{0} + (\text{С}_{1} - \text{С}_{2})\text{А}_{2}}{\sum_{j = 1}^{m} \text{К}_{j} \cdot \text{А}_{0} + \Delta\text{К}_{2}\text{А}_{2}} .
3. Расчет годового экономического эффекта использования макулатуры марки МС-4 производится по формуле:
\text{Э} = (\sum_{i = 1}^{n} \text{З}_{i} - \sum_{j = 1}^{m} \text{З}_{j})\text{А}_{\text{о}}.
3.1. Определение суммарных приведенных затрат на заготовку древесины и ее переработку в целлюлозу сульфатную небеленую с учетом всех переделов в сопряженных отраслях производится по формуле:
\sum_{i = 1}^{n} \text{З}_{i} = (\text{И}_{1} + E_{\text{н}}\text{К}_{1})\text{Н}_{1}\alpha_{1} + (\text{И}_{2} + E_{\text{н}}\text{К}_{2})H_{2}\alpha_{2} + (\text{И}_{3} + E_{\text{н}}\text{К}_{3}).
3.1.1 Определение величины суммарных приведенных затрат:
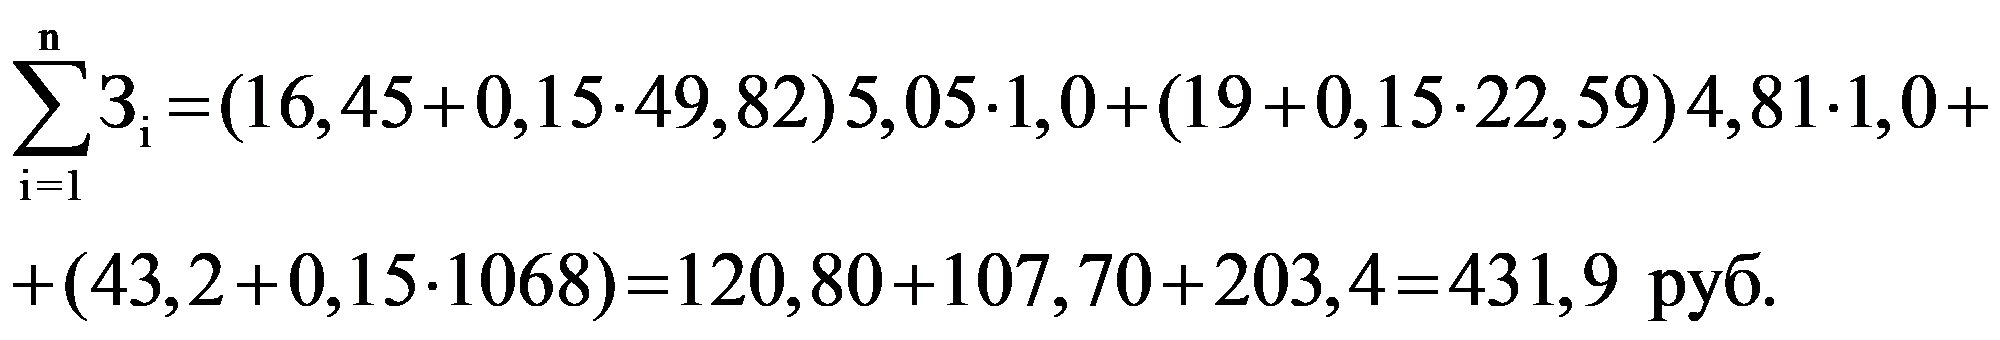
3.2. Определение суммарных приведенных затрат на сбор, подготовку макулатуры МС-4 к реализации в источниках образования, ее обработку специализированными организациями, облагораживание производится по формуле:
\sum_{j = 1}^{m} \text{З}_{j} = (\text{И}'_{1} + E_{\text{н}}\text{К}'_{1})H'_{1}\alpha'_{1} + (\text{И}'_{2} + E_{\text{н}}\text{К}'_{2})H'_{2}\alpha'_{2} + (\text{И}'_{3} + E_{\text{н}}\text{К}'_{3}).
3.2.1 Определение величины суммарных приведенных затрат:
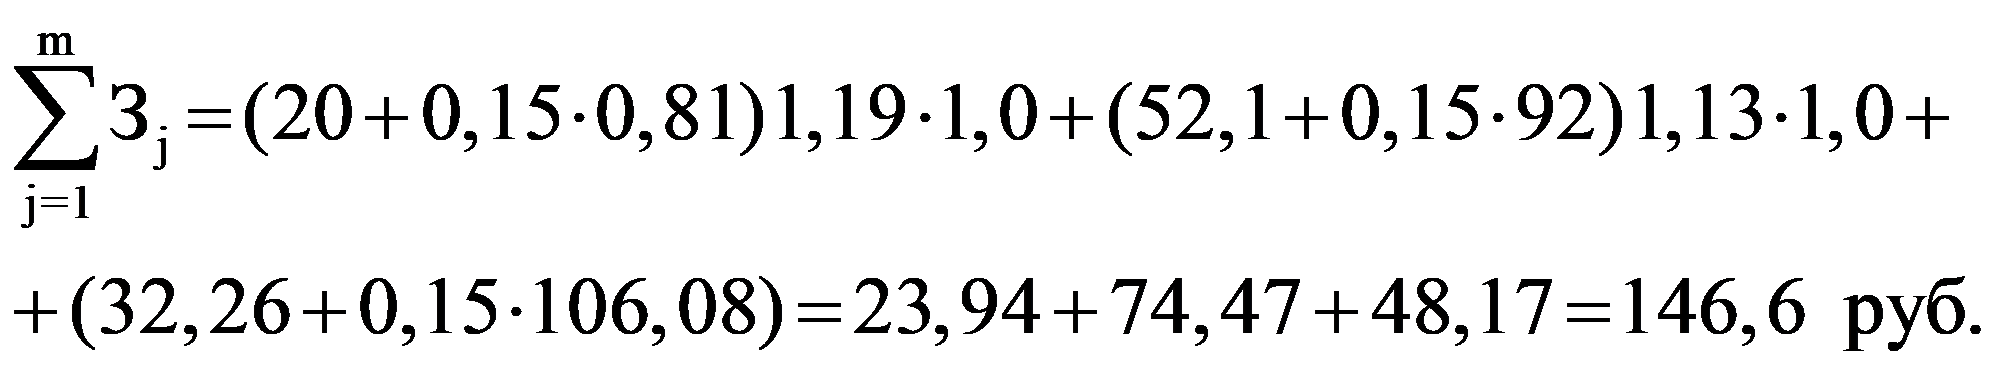
3.3 Определение величины годового экономического эффекта от использования макулатуры:
Э1 = (431,9 — 146,6) 8400 = 2396 тыс. руб.
4. Расчет годового экономического эффекта использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов.
4.1 Исходные данные для расчета
| № п/п | Показатель | Единица измерения | Обозначение | Численное значение | Примечание |
|---|---|---|---|---|---|
| 1 | Годовой объем производства облагороженной макулатурной массы | тонн | А0 | 8400 | |
| 2 | Годовой объем исходного сырья | «» | А | 10000 | |
| 3 | Затраты на удаление единицы отходов | руб. | Ит | 7,0 | См. прил. 4 |
| 4 | Экономический ущерб, наносимый окружающей среде выбросом отходов при производстве единицы продукции из первичного сырья | руб./т | У1 | 106 | Условно принято |
| 5 | Экономический ущерб, наносимый окружающей среде выбросом отходов при производстве единицы продукции из вторичного сырья | руб./т | У2 | 5,9 | Условно принято |
| 6 | Затраты на содержание единицы отходов на свалках или в отвалах | руб./т | Ис | 0 — 14,7 | См. прил. 2 |
| 7 | Удельные капитальные вложения на сооружение систем удаления и складирования | руб./т | Кс | 0,50 | См. прил. 3 |
| 8 | Экономическая оценка 1 га земли по нормативам затрат на возмещение потерь сельскохозяйственного производства | руб./га | Из | 32500 | См. прил. 1 |
| 9 | Норматив затрат на санитарно-гигиеническую рекультивацию | руб./га | Зр | 2618 | Показатели ГИЗР МСХ СССР |
| 10 | Количество земли, используемой для захоронения 1 т макулатуры | га | S | 0,000018 | Отраслевые данные |
4.2. Годовой экономический эффект от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, производится по формуле:
Ущерб, наносимый окружающей среде выбросом единицы отхода в условиях, когда отходы не утилизируются (Уо), расчет которого производится по формуле:
Уо = Ууд + Ут + Ув + Уат + Усх,
где Ууд — затраты на удаление единицы отходов, расчет которых производится по формуле:
Определение величины затрат на удаление единицы отходов:
Ууд = 7 + 0,147 + 0,15 · 0,50 = 7,22 руб.
Ущерб, наносимый народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов, (Ут) определяется по формуле:
Определение величины ущерба, наносимого народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов:
Ут = (32500 + 2618) 0,000018 = 0,63 руб.
В связи с тем, что выброс макулатуры в окружающую среду не приносит ущерба водному хозяйству, атмосфере и сельскому хозяйству, Ув, Уат, Усх не приняты.
4.3. Величина годового экономического эффекта от использования отходов за счет сокращения экономического ущерба составит:
Э3 = (106 — 5,9) 8400 + (7,22 + 0,63) 10000 = 840,8 + 78,5 = 919,3 тыс. руб.
5. Годовой народнохозяйственный экономический эффект использования отходов определяется путем суммирования экономических эффектов:
где Э1 — годовой экономический эффект переработки макулатуры марки МС-4 в конкретный вид продукции (облагороженная масса) — 2396 тыс. руб.;
Э2 — годовой экономический эффект, возникающий у потребителя за счет снижения себестоимости и капитальных затрат производства продукции, — отсутствует;
Э3 — годовой экономический эффект от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, — 919,3 тыс. руб.
Величина годового народнохозяйственного экономического эффекта:
Э = 2396 + 0 + 919,3 = 3315,3 тыс. руб.
6. Определение народнохозяйственного экономического эффекта на единицу продукции — Ао производится по формуле:
\text{ЭА}_{\text{о}} = \frac{\text{Э}_{\text{нархоз}}}{\text{А}_{\text{о}}} ,
\text{ЭА}_{\text{о}} = \frac{3315,3}{8400} = 394,7\text{руб}./\text{т}.
7. Определение народнохозяйственного экономического эффекта на единицу отходов производится по формуле:
\text{Э} = \frac{\text{Э}_{\text{нархоз}}}{\text{А}} ,
\text{Э} = \frac{3315,3}{10000} = 332\text{руб}.
8. Расчет общей (абсолютной) экономической эффективности использования отходов.
Расчет общей (абсолютной) экономической эффективности использования отходов производится по формуле:
\text{Э}_{\text{анх}} = \frac{\text{Э}_{\text{нх}}}{\sum_{j = 1}^{m} \text{З}_{j}\text{А}_{\text{о}} + \Delta\text{З}_{2}\text{А}_{2}} ,
\text{Э}_{\text{анх}} = \frac{3315,3}{146,6 \cdot 8400} = \frac{3315,3}{1231440} = 2,7.
9. Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям.
Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям определяется по формуле:
\text{Э}_{\text{ах}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j})\text{А}_{0} + (\text{С}_{1} - \text{С}_{2})\text{А}_{2}}{\sum_{j = 1}^{m} \text{К}_{j} \cdot \text{А}_{0} + \Delta\text{К}_{2}\text{А}_{2}} .
В связи с тем, что в данном случае себестоимость и капитальные вложения у потребителя идентичные, формула принимает вид:
\text{Э}_{\text{ах}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j})\text{А}_{\text{о}}}{\sum_{j = 1}^{m} \text{К}_{j} \cdot \text{А}_{\text{о}}} .
Определение величины экономической эффективности капитальных вложений:
\text{Э}_{\text{ах}} = \frac{(217,7 - 114,9)8400}{211,0 \cdot 8400} = \frac{863520}{1772400} = 0,5.
Расчет показывает, что использование облагороженной макулатурной массы из макулатуры марки МС-4 в производстве продукции экономически эффективно.
РАСЧЕТ ЭКОНОМИЧЕСКОГО ЭФФЕКТА ИСПОЛЬЗОВАНИЯ ВТОРИЧНОГО ТЕКСТИЛЬНОГО СЫРЬЯ В ПРОИЗВОДСТВЕ ПОЛОТНА ИГЛОПРОБИВНОГО ДЛЯ ТЕПЛОЗВУКОИЗОЛЯЦИОННОГО ЛИНОЛЕУМА ТИПА ВТ
1.1. Полотно иглопробивное для теплозвукоизоляционного линолеума типа ВТ вырабатывается из вторичного текстильного сырья (восстановленная шерсть и отходы вискозного и лавсанового волокна) и используется в производстве теплозвукоизоляционного линолеума взамен полотна иглопробивного из лубяных волокон.
1.2 За базу для сравнения в расчете годового экономического эффекта принимаются:
технико-экономические показатели (себестоимость и удельные капитальные вложения) производства 1000 м2 полотна иглопробивного для ТЗИЛ из первичного сырья Казанского льнокомбината им. Ленина.
среднеотраслевые показатели и показатели производства продукции отдельных предприятий и организаций.
2. Исходные данные для расчета
3. Расчет годового экономического эффекта использования вторичного текстильного сырья в конкретный вид продукции производится по формуле:
\text{Э} = (\sum_{i = 1}^{n} \text{З}_{i} - \sum_{j = 1}^{m} \text{З}_{j}) \cdot A_{\text{о}}.
3.1. Определение суммарных приведенных затрат на производство первичного волокнистого сырья и переработку его в полотно иглопробивное для ТЗИЛ с учетом всех пределов в сопряженных отраслях производится по формуле:
\sum_{i = 1}^{n} = (\text{И}_{1} + \text{Е}_{\text{н}}\text{К}_{1})\text{Н}_{1}\alpha_{1} + (\text{И}_{2} + \text{Е}_{\text{н}}\text{К}_{2})\text{Н}_{2}\alpha_{2} + (\text{И}_{3} + \text{Е}_{\text{н}}\text{К}_{3})\text{Н}_{3}\alpha_{3} + (\text{И}_{4} + \text{Е}_{\text{н}}\text{К}_{4}).
3.1.1 Определение величины суммарных приведенных затрат:
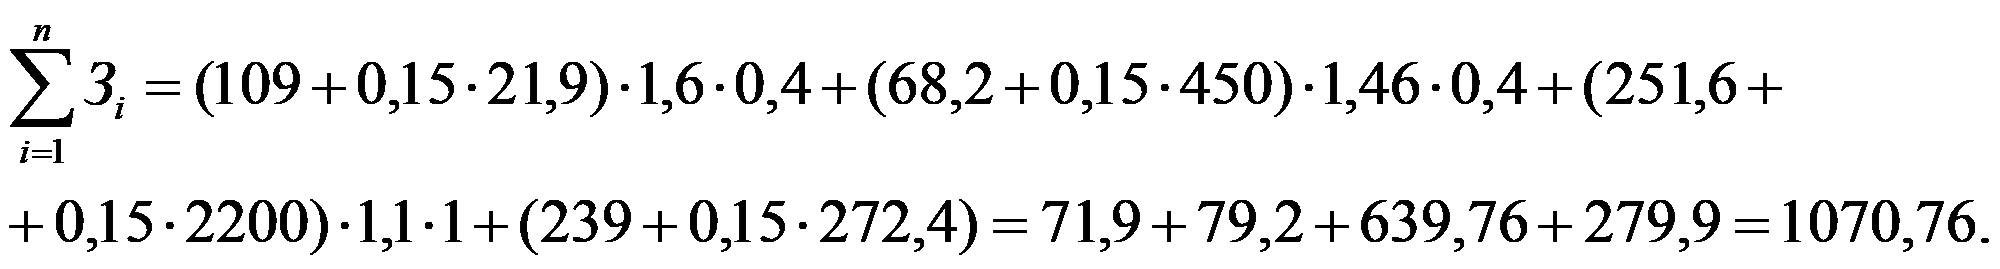
3.2. Определение суммарных приведенных затрат на заготовку, обработку и переработку вторичного текстильного сырья, используемого в производстве полотна иглопробивного для ТЗИЛ типа ВТ, производится по формуле:
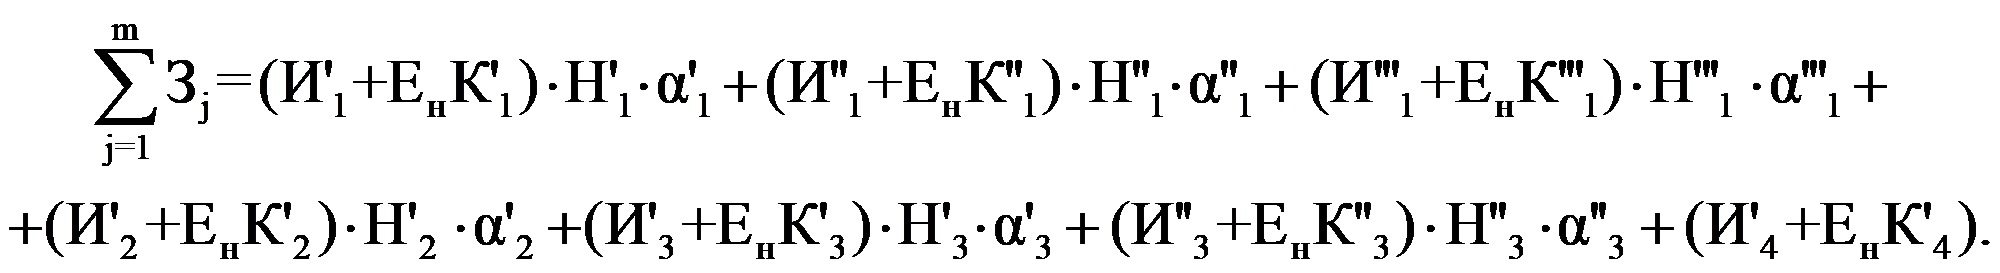
3.2.1 Определение величины суммарных приведенных затрат:
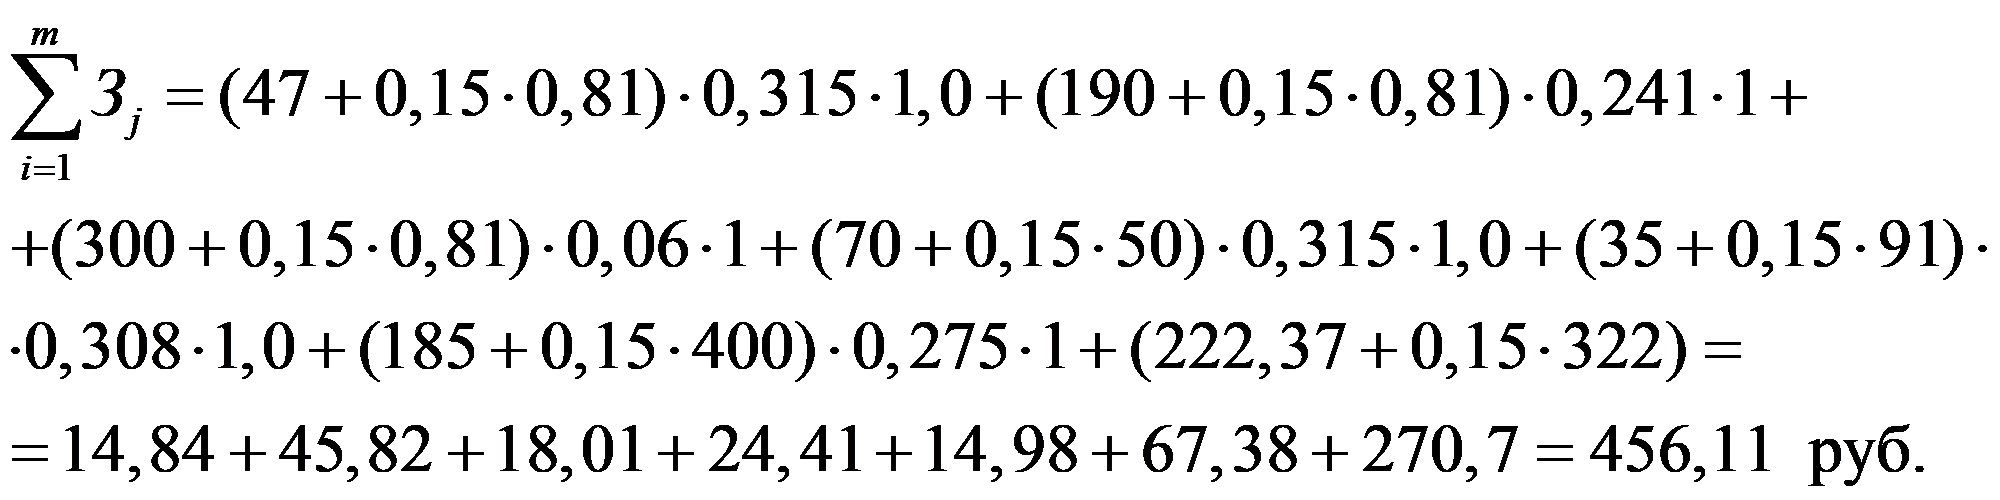
3.3 Определение величины годового экономического эффекта
Э = (1070,76 — 456,11) · 290 = 178,2 тыс. руб.
4. Расчет годового экономического эффекта от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов.
4.1 Исходные данные для расчета:
| № п/п | Показатель | Единица измерения | Обозначение | Численное значение | Примечание |
|---|---|---|---|---|---|
| 1 | Годовой объем производства полотна иглопробивного для ТЗИЛ, изготовленного из вторичного текстильного материала | тыс. м2 | Ао | 290,0 | |
| 2 | Годовой объем отходов, используемых в производстве продукции | тонн | А | 176,9 | |
| 3 | Затраты на удаление единицы отходов | руб. | Ит | 7,0 | См. прил. 4 |
| 4 | Затраты на содержание единицы отходов на свалках или отвалах | руб. | Ис | 0 — 14,7 | См. прил. 2 |
| 5 | Удельные капитальные вложения на сооружение систем удаления и складирования | руб. | Кс | 0,50 | См. прил. 3 |
| 6 | Экономическая оценка 1 га земли по нормативам затрат на возмещение потерь сельскохозяйственного. производства | руб. | Цз | 32500 | См. прил. 1 |
| 7 | Норматив затрат на санитарно-гигиеническую рекультивацию | руб./га | Зр | 2618 | Показатели ГИЗР МСХ |
| 8 | Количество земли, используемой для захоронения тонны текстильных отходов | га | 0,0002 | Отраслевые данные |
4.2. Годовой экономический эффект от использования отходов за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, производится по формуле:
где У1, У2 — экономические ущербы, наносимые окружающей среде выбросом отходов при производстве 1000 м2 полотна иглопробивного для ТЗИЛ из первичного сырья (льняного волокна) и из вторичных текстильных материалов;
Ао — годовой объем производства полотна иглопробивного для ТЗИЛ, изготовленный из вторичных текстильных материалов;
А — годовой объем отходов, используемых в производстве продукции Ао;
Уо — экономический ущерб, наносимый окружающей среде выбросом единицы отходов (А) в условиях, когда отходы не утилизируются.
В связи с тем, что экономические ущербы (У1 и У2), наносимые окружающей среде выбросом отходов при производстве 1000 м2 полотна иглопробивного для ТЗИЛ из первичного сырья (льняного волокна № 2 и № 3) из вторичных текстильных материалов равны, формула принимает вид:
Ущерб, наносимый окружающей среде выбросом единицы отхода в условиях, когда отходы не утилизируются (Уо), расчет которого производится по формуле:
у = ууд + Ут + Ув + Уат + Усх,
где Ууд — затраты на удаление единицы отходов, расчет которых производится по формуле:
Определение величины затрат на удаление единицы отходов:
Ууд = 7 + 0 — 14,7 + 0,15 · 0,50 = 7,22 руб.
Ущерб, наносимый народному хозяйству изъятием территории под складирование, создание отвалов, захоронения 1 тонны отходов (Ут), определяется по формуле:
Определение величины ущерба, наносимого народному хозяйству изъятием территории под складирование, создание отвалов, захоронение 1 тонны отходов:
Ут = (32500 + 2618) · 0,0002 = 7,02 руб.
В связи с тем, что выброс вторичного текстильного сырья в окружающую среду не приносит ущерба водному хозяйству, атмосфере и сельскому хозяйству, Ув; Уат; Усх не приняты.
Величина годового экономического эффекта от использования отходов за счет сокращения экономического ущерба составит:
Эз = (7,22 + 7,02) · 176,9 = 2,5 тыс. руб.
5. Годовой народнохозяйственный экономический эффект использования отходов в производстве конкретного вида продукции определяется путем суммирования экономических эффектов:
где Э1 — годовой экономический эффект переработки отходов в конкретный вид продукции — 178,2 тыс. руб.
Э2 — годовой экономический эффект, возникающий у потребителя за счет снижения себестоимости и капитальных затрат производства продукции, — отсутствует.
Э3 — годовой экономический эффект от использования отходов, за счет сокращения экономического ущерба, наносимого окружающей среде выбросом отходов, 2,5 тыс. руб.
Величина годового народнохозяйственного экономического эффекта:
Э = 178,2 + 0 + 2,5 = 180,7 тыс. руб.
6. Определение народнохозяйственного экономического эффекта на единицу продукции — Ао производится по формуле:
\text{Э}_{\text{А}_{\text{о}}} = \frac{\text{Э}_{\text{нархоз}}}{\text{А}_{\text{о}}} ,
\text{Э}_{\text{А}_{\text{о}}} = \frac{180,7\text{тыс}.\text{руб}.}{290000} = 0,62\text{руб}./\text{м}^{2}.
7. Определение народнохозяйственного экономического эффекта на единицу отходов производится по формуле:
\text{Э } = \frac{\text{Э}_{\text{нархоз}}}{\text{А}} ,
\text{Э } = \frac{180,7\text{тыс}.\text{руб}.}{176,5} = 1023,8\text{руб}./\text{т}.
8. Расчет общей (абсолютной) экономической эффективности использования отходов.
8.1 Исходные данные для расчета
Расчет общей (абсолютной) экономической эффективности использования отходов производится по формуле:
\text{Э}_{\text{анх}} = \frac{\text{Э}_{\text{нх}}}{\sum_{j = 1}^{m} \text{З}_{j}\text{А}_{\text{о}} + \Delta\text{З}_{3} \cdot \text{А}_{2}} ,
\text{Э}_{\text{анх}} = \frac{180700}{456,11 \cdot 290} = 1,36.
9. Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям.
9.1 Исходные данные для расчета
Экономическая эффективность капитальных вложений по хозрасчетным подотраслям, объединениям, предприятиям определяется по формуле:
\text{Э}_{\text{ах}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j}) \cdot \text{А}_{\text{о}} + (\text{С}_{1} - \text{С}_{2})\text{А}_{2}}{\sum_{j = 1}^{m} \text{К}_{j}\text{А}_{\text{о}} + \text{К}_{2} \cdot \text{А}_{2}} .
В связи с тем, что в данном случае снижается себестоимость у потребителя (С1 — С2) · А2 и прироста капитальных затрат у потребителя не будет, формула принимает вид:
\text{Э}_{\text{ах}} = \frac{(\sum_{i = 1}^{n} \text{И}_{i} - \sum_{j = 1}^{m} \text{И}_{j}) \cdot \text{А}_{\text{о}}}{\sum_{j = 1}^{m} \text{К}_{j} \cdot \text{А}_{\text{о}}} .
Определение величины экономической эффективности капитальных вложений:
\text{Э } = \frac{(625,35 - 384,68) \cdot 290}{476,29 \cdot 290} = \frac{69794}{138124} = 0,5.
Расчет показывает, что использование вторичного текстильного сырья в народном хозяйстве экономически эффективно.
ОПРЕДЕЛЕНИЕ ХОЗРАСЧЕТНОГО ЭКОНОМИЧЕСКОГО ЭФФЕКТА
На содовом заводе производительностью 600 тыс. т кальцинированной соды в год образуется 5,3 млн. т дистиллерной жидкости, 36 тыс. т шлама содового производства и 420 тыс. т меловой мелочи.
Дистиллерная жидкость в количестве 2,6 млн. т используется на производство жидкого и чешуированного хлористого кальция. Шлам содового производства полностью используется на производство мелиоранта. Меловой мелочи текущего производства перерабатывается только 15 тыс. т, из которой получают 6 тыс. т фасованного мела. Остальная меловая мелочь отправляется в отвал. Кроме, того, 5 тыс. т меловых отходов реализуется из отвалов.
Производство продукции из отходов характеризуется следующими данными:
Затраты на транспортировку 1 тонны отходов в отвал или шламонакопитель и на содержание их там характеризуются следующими данными:
| Затраты на транспортировку, руб./т | Затраты на содержание, руб./т | |
|---|---|---|
| Дистиллерная жидкость | 0,0012 | 0,14 |
| Шлам содового производства | 0,0012 | 0,20 |
| Меловая мелочь | 0,10 | 0,39 |
Затраты на разработку отвалов меловой мелочи и на транспортировку 1 т отходов из отвалов на переработку составляют 0,25 руб./т.
1. Эффект, получаемый предприятием от реализации продукции из отходов (\text{Э}_{\text{А}_{\text{о}}}) по формуле (3.2) составит:
\text{Э}_{\text{п}01} = (21,4 - 12,7) \cdot 300000 - 0,15 \cdot 44,7 \cdot 300000 = 990\text{тыс}.\text{руб}.;
хлористого кальция чешуированного:
\text{Э}_{\text{п}02} = (35 - 24,1) \cdot 70000 - 0,15 \cdot 56,8 \cdot 70000 = 287\text{тыс}.\text{руб}.;
\text{Э}_{\text{п}03} = (6,96 - 3,7) \cdot 80000 - 0,15 \cdot 26,5 \cdot 80000 = 6,4\text{тыс}.\text{руб}.;
\text{Э}_{\text{п}04} = (36,0 - 18,0) \cdot 6000 - 0,15 \cdot 20,0 \cdot 6000 = 93,6\text{тыс}.\text{руб}.;
Итого: \sum \text{Э}_{\text{п}0} = 990 + 287 + 6,4 + 93,6 = 1377\text{тыс}.\text{руб}.
2. Эффект от реализации меловой мелочи из отвалов по формуле (3.3) составит:
Эр.о. = (3,14 — 2,0) · 5000 — 0,15 · 1,20 · 5000 = 5 тыс. руб.
3. Эффект от экономии текущих затрат на транспортировку и содержание в отвалах (по формулам 3.8, 3.9):
ЭС1 = (0,0012 + 0,14) · 2600000 = 367,1 тыс. руб.;
шламового содового производства:
Эс2 = (0,0012 + 0,2) · 86000 = 17,3 тыс. руб.;
Эс3 = (0,1 + 0,39) · 6000 + (0,39 — 0,25) · 5000 = 3,6 тыс. руб.
Итого: \sum \text{Э}_{\text{с}} = 367,1 + 17,3 + 3,6 = 388,0\text{тыс}.\text{руб}.
4. Всего по содовому заводу хозрасчетный экономический эффект от использования, отходов составляет:
Э = 1377,0 + 5,0 + 388,0 = 1770 тыс. руб.
РАСЧЕТ ЭКОНОМИЧЕСКОГО ЭФФЕКТА, ПОЛУЧАЕМОГО МЕТАЛЛУРГИЧЕСКИМ ЗАВОДОМ ОТ ЗАМЕНЫ ЧАСТИ АГЛОШИХТЫ ШЛАМОМ ГАЗООЧИСТОК И КОЛОШНИКОВОЙ ПЫЛЬЮ
В агломерационном производстве используется 140 тыс. т/год отхода с удельным расходом 0,07 т/т агломерата. Производство агломерата с использованием отхода составляет 2000 тыс. т/год. Удельный расход аглошихты без использования отходов составляет 1,2 т/т агломерата, стоимость аглошихты 8,5 руб./т. Удельный расход смеси аглошихты с отходом составляет 1,207 т/т агломерата. Себестоимость 1 т отхода (смеси шлама газоочисток и колошниковой пыли) с учетом затрат на сбор его и подготовку к использованию составляет 3,09 руб./т. Удельные капитальные затраты на подготовку 1 т отхода к использованию в агломерационном производстве составляют 16,4 руб./т. Транспортные расходы на удаление отходов в шлаконакопители составляют 0,26 руб./т, а затраты на содержание отхода в шлаконакопителях — 0,71 руб./т.
При использовании отхода взамен части аглошихты эффект на предприятии достигается за счет снижения себестоимости аглошихты и сокращения расходов на удаление и хранение отходов. Коэффициент замены аглошихты отходом (по формуле 3.7):
\text{К}_{3} = \frac{\text{Н}_{\text{п}} - (\text{Н}_{\text{см}} - \text{Н}_{\text{о}})}{\text{П}_{\text{о}}} = \frac{1,2 - (1,207 - 0,07)}{0,07} = 0,9.
Снижение себестоимости агломерата (по формуле 3.5):
\Delta\text{С}_{\text{п}} = (\text{Ц}_{\text{п}}\text{К}_{3} - \text{С}_{\text{а}})\text{П}_{\text{о}} = (8,5 \cdot 0,9 - 3,09) \cdot 0,07 = 0,32\text{руб}./\text{т}.
Эффект от замены аглошихты отходом (по формуле 3.4):
Э3 = 0,32 · 2000 — 0,15 · 16,4 · 140 = 364 тыс. руб.
Эффект от сокращения расходов на удаление и хранение отходов (по формуле 3.8):
Эс = (0,26 + 0,71) · 140 = 136 тыс. руб.
Суммарный хозрасчетный эффект по заводу составит: