Методика определения экономической эффективности автоматизированных систем управления предприятиями и производственными объединениями
(утв. Постановлением ГКНТ № 30, Госплана СССР № 15, Академии наук СССР № 11 от 06.02.1978)
от 6 февраля 1978 г. № 30/15/11
МЕТОДИКА
ОПРЕДЕЛЕНИЯ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ
АВТОМАТИЗИРОВАННЫХ СИСТЕМ УПРАВЛЕНИЯ ПРЕДПРИЯТИЯМИ
И ПРОИЗВОДСТВЕННЫМИ ОБЪЕДИНЕНИЯМИ
Данная методика подготовлена на базе «Методики определения экономической эффективности автоматизированных систем управления предприятиями и производственными объединениями», утвержденной постановлением ГКНТ, Госплана СССР и Президиума АН СССР, и в соответствии с основными положениями «Методики определения экономической эффективности использования в народном хозяйстве новой техники, изобретений и рационализаторских предложений».
Методика обязательна для всех отраслей народного хозяйства.
Автоматизированная система управления предприятием и производственным объединением (АСУП) представляет собой систему управления с применением современных автоматических средств обработки данных (ЭВМ, устройств накопления, регистрации, отображения и др.) и экономико-математических методов. Она предназначена для решения основных задач управления производственно-хозяйственной деятельностью предприятий и производственных объединений. Это — человеко-машинная система, обеспечивающая автоматизированный сбор и обработку информации, необходимой для оптимизации управления в различных сферах человеческой деятельности <1>.
Цель внедрения АСУП — повышение эффективности производственно-хозяйственной деятельности предприятий и производственных объединений, выражающейся в увеличении выпуска, повышении качества необходимой народному хозяйству продукции и снижении издержек производства.
Создание АСУП требует единовременных затрат на ее разработку, приобретение необходимого комплекса технических средств и проведение строительно-монтажных работ. Функционирование АСУП обеспечивается текущими расходами. Экономическая эффективность АСУП определяется с учетом единовременных затрат и текущих расходов.
Настоящая Методика определения экономической эффективности АСУП подготовлена на основе Методики определения экономической эффективности автоматизированных систем управления предприятиями и производственными объединениями, утвержденной постановлением ГКНТ, Госплана СССР и Президиума Академии наук СССР от 17 июля 1975 г. № 379/86/34, и в соответствии с основными положениями Методики определения экономической эффективности использования в народном хозяйстве новой техники, изобретений и рационализаторских предложений, утвержденной постановлением ГКНТ, Госплана СССР, Академии наук СССР и Госкомизобретений от 14 февраля 1977 г. № 48/16/13/3.
Методика является обязательной для всех отраслей народного хозяйства и служит основанием для разработки и утверждения министерствами и ведомствами по согласованию с ГКНТ и Госпланом СССР отраслевых методических указаний, учитывающих особенности расчетов экономической эффективности АСУП в отраслях народного хозяйства и промышленности.
Методика и разработанные на ее основе отраслевые методические указания должны использоваться в министерствах, ведомствах, объединениях и на предприятиях, в отраслевых научно-исследовательских и проектных институтах на всех стадиях создания и внедрения АСУП.
Методика подготовлена Главным управлением вычислительной техники и систем управления ГКНТ, Отделом сводного планирования и внедрения в народное хозяйство вычислительной техники Госплана СССР и Центральным экономико-математическим институтом Академии наук СССР под руководством тт. Мясникова В.А., Ашастина Р.Л., Федоренко Н.П.
В подготовке Методики приняли участие члены Временной научно-технической комиссии тт. Абрамов С.А., Бодянская Т.М., Буровин В.А. (ученый секретарь), Виленский М.А., Водолажский Г.Е., Гунеев Г.С., Зингер И.С., Истомин Л.И., Комаров А.А., Кручинин И.А., Кушаева И.Г., Львов Д.С., Максимов Л.И., Модин А.А. (председатель), Покровский В.А., Розинкин А.Е., Рудник Ф.И., Соколов Н.А., Соломатин Н.А., Чешенко Н.И. (зам. председателя), Чумаченко Н.Г., Ботвинко Г.А., Коротяев М.Ф.
Научное руководство разработкой Методики осуществляли тт. Модин А.А., Зайцев Б.Ф., Львов Д.С., Чешенко Н.И.
1. Основным показателем, определяющим экономическую целесообразность затрат на создание АСУП, является годовой экономический эффект.
При необходимости выбора варианта вложения средств в различные мероприятия, направленные на повышение эффективности производства, включая создание АСУП, на стадии научно-исследовательских и опытно-конструкторских работ расчеты производятся по Методике определения экономической эффективности использования в народном хозяйстве новой техники, изобретений и рационализаторских предложений, утвержденной постановлением ГКНТ, Госплана СССР, Академии наук СССР и Госкомизобретений от 14 февраля 1977 г. № 48/16/13/3. В расчетах используется единый нормативный коэффициент экономической эффективности капитальных вложений 0,15 <1>.
<1> Принимается также для определения размеров премий по новой технике за внедрение АСУП.
2. Хозрасчетными показателями экономической эффективности создания и функционирования АСУП, рассчитываемыми на стадии внедрения и использования систем, являются годовой прирост прибыли и расчетный коэффициент экономической эффективности капитальных вложений (срок окупаемости).
3. При определении эффективности АСУП учитываются следующие факторы повышения эффективности производства:
увеличение выпуска продукции за счет более рационального использования действующих производственных мощностей, сырья, материалов, топлива;
повышение производительности труда производственных рабочих вследствие сокращения потерь рабочего времени;
сокращение производственного цикла изготовления продукции и материальных запасов на предприятии;
повышение качества выпускаемой продукции (сокращение брака, повышение сортности).
4. Обязательным условием определения экономической эффективности АСУП является сопоставимость всех показателей:
по ценам и тарифным ставкам заработной платы, используемым при определении показателей;
Экономические показатели определяются на основе действующих на момент расчета оптовых цен, тарифов и ставок заработной платы.
5. Экономическая эффективность АСУП рассчитывается в соответствии с требованиями Общеотраслевых руководящих методических материалов по созданию АСУП, утвержденных постановлением ГКНТ от 18 июля 1977 г. № 335.
При определении годового экономического эффекта и хозрасчетных показателей экономической эффективности АСУП в качестве базы для сравнения принимаются следующие показатели:
показатели производственно-хозяйственной деятельности предприятия (без учета влияния АСУП), планируемые на год, следующий за годом ввода системы в эксплуатацию, если АСУП внедряется на действующем предприятии;
проектные технико-экономические показатели предприятия, если АСУП внедряется на строящемся предприятии, в проекте которого не было предусмотрено ее создание;
фактические показатели предприятия-аналога с наименьшей величиной приведенных затрат на один рубль реализуемой продукции, если АСУП разрабатывается для вновь проектируемого предприятия.
6. Годовой прирост прибыли (годовая экономия) рассчитывается по формуле
\text{П}^{\text{А}} = (\frac{\text{А}_{2} - \text{А}_{1}}{\text{А}_{1}}) \cdot \text{П}_{1} + (\frac{\text{С}_{1} - \text{С}_{2}}{100}) \cdot \text{А}_{2}, (1)
где А1, А2 — годовой объем реализуемой продукции до и после внедрения АСУП, тыс. руб.;
С1, С2 — затраты на рубль реализуемой продукции до и после внедрения АСУП, коп.;
(\frac{\text{А}_{2} - \text{А}_{1}}{\text{А}_{1}}) \cdot \text{П}_{1} — годовой прирост прибыли за счет роста объема реализуемой продукции, тыс. руб.;
П1 — прибыль от реализации продукции до внедрения АСУП, тыс. руб.;
(\frac{\text{С}_{1} - \text{С}_{2}}{100}) \cdot \text{А}_{2} — годовой прирост прибыли за счет снижения издержек производства, тыс. руб.
В условиях функционирования АСУП в результате осуществления более действенного контроля за своевременным выполнением хозяйственных договоров, оплатой счетов поставщиков и поступлением платежей от потребителей в установленные сроки, т.е. оперативного регулирования финансовых отношений предприятия, могут сокращаться непроизводительные потери, связанные с оплатой штрафов, пени, неустоек. В этом случае прибыль, получаемая от ликвидации расходов, не входящих в себестоимость выпускаемой продукции (\Delta\text{П}^{\text{А}}) , учитывается дополнительно в годовом приросте прибыли (ПА).
В том случае, когда повышение качества продукции за счет внедрения АСУП не находит отражения в надбавках к действующим ценам, дополнительная прибыль (\Delta\text{П}_{\text{к}}^{\text{А}}) , образующаяся у потребителей продукции повышенного качества, при условии ее подтверждения в установленном порядке предприятиями и организациями министерств-потребителей, прибавляется к сумме прибыли, получаемой за счет внедрения АСУП.
7. Коэффициент экономической эффективности и срок окупаемости капитальных вложений рассчитываются по формулам:
\text{Е}_{\text{р}} = \frac{\text{П}^{\text{А}}}{\text{К}_{\text{к}}^{\text{А}}} \geq \text{Е}_{\text{нвт}}^{\text{А}};\text{Т } = \frac{\text{К}_{\text{к}}^{\text{А}}}{\text{П}^{\text{А}}} , (2)
где Ер — расчетный коэффициент эффективности капитальных вложений на создание АСУП;
\text{К}_{\text{к}}^{\text{А}} — капитальные вложения на создание АСУП, тыс. руб. <1>;
\text{Е}_{\text{нвт}}^{\text{А}} — нормативный коэффициент эффективности капитальных вложений на создание АСУП, утверждаемый Госпланом СССР;
Т — срок окупаемости капитальных вложений, лет.
<1> При расчете фактической эффективности капитальных вложений показатель \text{К}_{\text{к}}^{\text{А}} принимается равным приросту основных фондов, связанных с созданием АСУП (статья «Вычислительная техника» годового отчета «О наличии и движении основных средств (фондов) и амортизационного фонда»).
Расчетный коэффициент эффективности капитальных вложений сопоставляется с отраслевым нормативным значением \text{Е}_{\text{нвт}}^{\text{А}} . В случае, когда расчетный коэффициент равен нормативному или превышает его, АСУП считается эффективной.
Если АСУП обеспечивает решение социальных и других специальных задач, то коэффициент эффективности капитальных вложений допускается ниже нормативного по согласованию с Госпланом СССР. При этом в целом по министерству или ведомству по мероприятиям, связанным с внедрением АСУП, нормативный коэффициент должен соответствовать утвержденному для данной отрасли.
II. ОПРЕДЕЛЕНИЕ ОСНОВНЫХ ПОКАЗАТЕЛЕЙ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ
2.1 РАСЧЕТ ГОДОВОГО ОБЪЕМА РЕАЛИЗУЕМОЙ ПРОДУКЦИИ
8. Внедрение АСУП позволяет улучшить использование производственных ресурсов и обеспечивает при этом рост объема производства продукции (выполнения работ, услуг).
К производственным ресурсам относятся:
в промышленности — сырье, материалы, комплектующие изделия, труд, станки и оборудование, топливо и энергия, здания и сооружения, а в добывающих отраслях, кроме того, природные ресурсы и др.;
в строительстве — материалы, конструкции и детали, механизмы и оборудование, топливо и энергия, труд и др.;
в сельском хозяйстве — семена и посадочный материал, удобрения, машины и механизмы, рабочий и продуктивный скот, земельные угодья, труд и др.
При расчете учитываются производственные ресурсы, расход которых находит отражение в себестоимости продукции.
9. Расчет возможного прироста объема производства продукции (\Delta\text{А}_{j}^{\text{А}}) за счет более экономного использования j-го ресурса производится по формуле
\Delta\text{А}_{j}^{\text{А}} = \frac{\Delta\text{Р}_{j}^{\text{А}}}{q_{j}^{\text{А}}} , (3)
где \Delta\text{Р}_{j}^{\text{А}} — возможная величина использования резервов j-го ресурса, образуемых за счет функционирования АСУП (в стоимостных или натуральных единицах);
q_{j}^{\text{А}} — удельный расход j-го ресурса на единицу или рубль выпускаемой продукции в условиях функционирования АСУП.
10. На основании анализа статистической, бухгалтерской и оперативной отчетности и специального обследования определяются резервы повышения эффективности использования ресурсов, имеющиеся на предприятии до внедрения АСУП, и путем конкретного анализа выясняется, в какой мере решение каждой i-й задачи (комплекса задач) АСУП влияет на мобилизацию обусловленных ими резервов каждого j-го ресурса (\Delta\text{Р}_{ij}) <1>.
<1> Используются методы экспертных оценок, математического моделирования, регрессионного анализа и др.
Величина дополнительных резервов использования j-го ресурса за счет функционирования АСУП в целом определяется как сумма соответствующих значений по задачам, входящим в АСУП:
\Delta\text{Р}_{j}^{\text{А}} = \sum_{i}^{n} \Delta\text{Р}_{ij}^{\text{А}}, (4)
где \Delta\text{Р}_{ij}^{\text{А}} — величина резерва j-го ресурса, получаемая в результате автоматизации решения i-й задачи (комплекса задач);
n — количество задач (комплексов задач), решаемых в АСУП.
11. Удельный расход j-го ресурса (q_{j}^{\text{А}}) с учетом функционирования АСУП определяется по формуле
q_{j}^{A} = \frac{P_{j} - \Delta\text{Р}_{j}^{\text{А}}}{A_{1}} , (5)
где Рj - величина j-го ресурса, необходимого для выпуска продукции (А1), без учета влияния АСУП.
12. Минимальное значение \Delta A_{j}^{\text{А}} , обеспеченное необходимыми производственными ресурсами, определяет дополнительный выпуск продукции \Delta A_{min}^{\text{А}} .
Годовой объем продукции в условиях функционирования АСУП равен:
A_{2} = A_{1} + \Delta A_{min}^{\text{А}}. (6)
Разница между минимальной величиной дополнительного выпуска продукции и значениями прироста выпуска продукции за счет использования резерва каждого j-го ресурса показывает размер излишних ресурсов. Их нужно реализовать или передать на сторону. На эти суммы уменьшится себестоимость выпускаемой продукции:
\Delta\text{Р}_{\text{и}j}^{\text{А}} = (\Delta\text{А}_{j}^{\text{А}} - \Delta\text{А}_{min}^{\text{А}}) \cdot q_{j}^{\text{А}}, (7)
где \Delta\text{Р}_{\text{и}j}^{\text{А}} — величина излишнего j-го ресурса.
13. Годовой объем продукции в базовых условиях (А1) определяется на основании показателей перспективных планов, прогнозов, а также исходя из данных ретроспективного анализа динамики реализуемой продукции как минимум за последние 3 года.
2.2 РАСЧЕТ ИЗМЕНЕНИЯ СЕБЕСТОИМОСТИ ПРОДУКЦИИ ПРЕДПРИЯТИЯ
При определении годового экономического эффекта от внедрения АСУП себестоимость продукции определяется в соответствии с Основными положениями по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях, утвержденными Госпланом СССР, Министерством финансов СССР, Госкомцен СССР и ЦСУ СССР 20 июля 1970 г. и введенными в действие с 1 января 1971 г.
В строительстве, на транспорте и в связи, в сельском хозяйстве и других отраслях методы калькулирования себестоимости продукции принимаются в соответствии с действующими в указанных отраслях нормативными документами.
14. Величина себестоимости продукции определяется с учетом изменения отдельных видов затрат, на которые оказывает влияние внедрение АСУП.
Текущие затраты группируются по следующим статьям:
сырье и материалы (\text{С}_{\text{м}}^{\text{А}}) ;
возвратные отходы (вычитаются);
топливо и энергия на технологические цели (\text{С}_{\text{т}}^{\text{А}}) ;
основная заработная плата производственных рабочих (\text{С}_{\text{з}}^{\text{А}}) ;
дополнительная заработная плата производственных рабочих;
отчисления на социальное страхование;
расходы на подготовку и освоение производства (\text{С}_{\text{п}}^{\text{А}}) ;
расходы на содержание и эксплуатацию оборудования (\text{С}_{\text{об}}^{\text{А}}) ;
цеховые расходы (\text{С}_{\text{ц}}^{\text{А}}) ;
общезаводские расходы (\text{С}_{\text{общ}}^{\text{А}}) ;
потери от брака (\text{С}_{\text{бр}}^{\text{А}}) ;
прочие производственные расходы (\text{С}_{\text{ппр}}^{\text{А}}) ;
внепроизводственные расходы (\text{С}_{\text{вп}}^{\text{А}}) .
После расчета всех статей определяется общая величина себестоимости продукции в условиях функционирования АСУП:
\text{С}^{\text{А}} = \text{С}_{\text{м}}^{\text{А}} + \text{С}_{\text{т}}^{\text{А}} + \text{С}_{\text{з}}^{\text{А}} + \text{С}_{\text{бр}}^{\text{А}} + \text{С}_{\text{п}}^{\text{А}} + \text{С}_{\text{об}}^{\text{А}} + \text{С}_{\text{ц}}^{\text{А}} + \text{С}_{\text{общ}}^{\text{А}} + \text{С}_{\text{вп}}^{\text{А}} + \text{С}_{\text{ппр}}^{\text{А}} + \text{С}_{\text{экс}}^{\text{А}}.
При расчете экономической эффективности комплексные статьи (расходы на содержание и эксплуатацию оборудования, цеховые и общезаводские расходы) подразделяются на условно-постоянные (Сур) и условно-переменные (Спр).
15. Годовая экономия условно-переменных расходов определяется по формуле
\Delta\text{С}_{\text{пр}}^{\text{А}} = \Delta\text{С}_{\text{м}}^{\text{А}} + \Delta\text{С}_{\text{т}}^{\text{А}} + \Delta\text{С}_{\text{з}}^{\text{А}} + \Delta\text{С}_{\text{бр}}^{\text{А}} + \Delta\text{С}_{\text{непр}}^{\text{А}} + \Delta\text{С}_{\text{п}}^{\text{А}} + \Delta\text{С}_{\text{об}.\text{пр}}^{\text{А}}, (8)
где \Delta\text{С}_{\text{м}}^{\text{А}} — экономия от снижения материальных затрат, тыс. руб.;
\Delta\text{С}_{\text{т}}^{\text{А}} — экономия затрат на топливо и энергию, используемые на технологические цели, тыс. руб.;
\Delta\text{С}_{\text{з}}^{\text{А}} — экономия по фонду заработной платы производственных рабочих, тыс. руб.;
\Delta\text{С}_{\text{бр}}^{\text{А}} — экономия от уменьшения потерь от брака, тыс. руб.;
\Delta\text{С}_{\text{непр}}^{\text{А}} — экономия от уменьшения непроизводительных расходов, тыс. руб.;
\Delta\text{С}_{\text{п}}^{\text{А}} — экономия затрат на подготовку и освоение производства, тыс. руб.;
\Delta\text{С}_{\text{об}.\text{пр}}^{\text{А}} — экономия затрат на содержание и эксплуатацию оборудования, тыс. руб.
Экономия по элементам условно-переменных расходов определяется прямым счетом и исключается из соответствующих статей калькуляции себестоимости продукции после внедрения АСУП.
16. Экономия затрат по статье «Сырье и материалы» определяется на основании анализа использования сырья и материалов по материалоемким технологическим процессам по основной номенклатуре продукции в базовых условиях и выявления возможностей сокращения их расхода (в натуральном, денежном выражении) путем решения конкретных задач АСУП. Рассчитывается снижение себестоимости по данной статье по формуле
\Delta\text{С}_{\text{м}}^{\text{А}} = (\Delta\text{А}_{\text{м}}^{\text{А}} - \Delta\text{А}_{min}^{\text{А}}) \cdot q_{\text{м}}^{\text{А}}, (9)
где \Delta\text{С}_{\text{м}}^{\text{А}} — снижение себестоимости продукции по статье «Сырье и материалы» в результате внедрения АСУП;
\Delta\text{А}_{\text{м}}^{\text{А}} — возможный дополнительный выпуск продукции за счет экономии сырья и материалов в результате внедрения АСУП;
q_{\text{м}}^{\text{А}} — удельный расход сырья и материалов на рубль продукции в условиях функционирования АСУП.
Затраты на сырье и материалы при функционировании АСУП (\text{С}_{\text{м}}^{\text{А}}) будут равны:
\text{С}_{\text{м}}^{\text{А}} = \text{С}_{\text{м}} - \Delta\text{С}_{\text{м}}^{\text{А}}, (10)
где См — затраты на сырье и материалы до внедрения АСУП, тыс. руб.
17. Экономия и затраты на топливо и энергию, используемые на технологические цели, после внедрения АСУП рассчитываются аналогично определению экономии сырья и материалов (см. п. 16).
18. Экономия по фонду заработной платы производственных рабочих (\Delta\text{С}_{\text{з}}^{\text{А}}) с отчислениями на социальное страхование в условиях функционирования автоматизированной системы управления предприятием определяется по формуле
\Delta\text{С}_{\text{з}}^{\text{А}} = \Delta\text{З}_{\text{п}}^{\text{А}} + \Delta\text{З}_{\text{о}}^{\text{А}} + \Delta\text{З}_{\text{св}}^{\text{А}}, (11)
где \Delta\text{З}_{\text{п}}^{\text{А}} — экономия по фонду заработной платы, которая образуется за счет уменьшения потерь рабочего времени в результате функционирования АСУП, тыс. руб.;
\Delta\text{З}_{\text{о}}^{\text{А}} — условная экономия, образующаяся за счет опережающих темпов роста производительности труда по сравнению с ростом заработной платы, тыс. руб.;
\Delta\text{З}_{\text{св}}^{\text{А}} — экономия по фонду заработной платы производственных рабочих в результате сокращения доплат за сверхурочные работы при функционировании АСУП, тыс. руб.
Экономия затрат по фонду заработной платы за счет уменьшения потерь рабочего времени в результате функционирования АСУП (\Delta\text{З}_{\text{п}}^{\text{А}}) определяется на основании обследования использования рабочего времени на предприятии, выявления простоев рабочих по организационным причинам и устранения их за счет решения задач АСУП:
\Delta\text{З}_{\text{п}}^{\text{А}} = (\Delta\text{А}_{\text{тр}}^{\text{А}} - \Delta\text{А}_{min}^{\text{А}}) \cdot q_{\text{тр}}^{\text{А}}, (12)
где \Delta\text{А}_{\text{тр}}^{\text{А}} — возможный дополнительный выпуск продукции за счет экономии труда в результате внедрения АСУП;
q_{\text{тр}}^{\text{А}} — удельная заработная плата основных рабочих на рубль продукции в условиях функционирования АСУП.
Условная экономия, образующаяся от опережающих темпов роста производительности труда по сравнению с ростом заработной платы, рассчитывается по формуле
\Delta\text{З}_{\text{о}}^{\text{А}} = C_{\text{з}}(\gamma - 1)(1 - \alpha), (13)
где Сз — заработная плата производственных рабочих в базовом периоде, тыс. руб.;
\alpha — коэффициент соотношения темпов прироста средней заработной платы и темпов прироста производительности труда.
Для расчета коэффициента \alpha берутся данные за последние 3 года по объему товарной (валовой) продукции, фонду заработной платы и средней численности производственных рабочих и определяются средняя выработка (производительность) и средняя заработная плата одного рабочего за каждый рассматриваемый год. Темпы прироста производительности труда и средней заработной платы рассчитываются по формулам:
\text{а})\text{Т}_{\text{п}} = (_{\text{Т} - 1} \sqrt{\frac{\text{В}_{\text{р}}^{\text{т}}}{\text{В}_{\text{р}}^{1}}} - 1) \cdot 100, (14)
где Тп — темп прироста производительности труда за «т»-й период, %;
\text{В}_{\text{р}}^{\text{т}} — среднегодовая выработка продукции на одного рабочего в году внедрения АСУП без учета ее влияния, тыс. руб.;
\text{В}_{\text{р}}^{1} — среднегодовая выработка продукции на одного рабочего за первый анализируемый год, руб.;
\text{б})\text{Т}_{\text{з}} = (_{\text{Т} - 1} \sqrt{\frac{\text{З}_{\text{р}}^{\text{т}}}{\text{З}_{\text{р}}^{1}}} - 1) \cdot 100, (15)
где Тз — темп прироста средней заработной платы за «т»-й период, %;
\text{З}_{\text{р}}^{\text{т}} — среднегодовая заработная плата на одного рабочего в году внедрения АСУП без учета ее влияния, руб.;
\text{З}_{\text{р}}^{1} — среднегодовая заработная плата на одного рабочего за первый анализируемый год, руб.
Экономия от сокращения доплат за сверхурочные работы (\Delta\text{З}_{\text{св}}^{\text{А}}) образуется в результате повышения ритмичности производства за счет внедрения АСУП.
19. Потери от брака (\text{С}_{\text{бр}}^{\text{А}}) после внедрения АСУП определяются по следующей формуле:
\text{С}_{\text{бр}}^{\text{А}} = \text{С}_{\text{бр}}[1 + (\gamma - 1)\beta_{\text{бр}}] - \Delta\text{С}_{\text{бр}}^{\text{А}}, (16)
где Сбр — потери от брака до внедрения АСУП, тыс. руб.;
\beta_{\text{бр}} — коэффициент зависимости прироста потерь от брака от прироста объема производства;
\Delta\text{С}_{\text{бр}}^{\text{А}} — сокращение потерь от брака после внедрения АСУП, тыс. руб.
Для расчета экономии от уменьшения брака используются данные о фактической себестоимости продукции (С) и потерях от брака (Сбр). На их основе определяется процент брака за год (\beta_{\text{бр}} = \frac{\text{С}_{\text{бр}}}{\text{С}} \cdot 100) . Этот показатель сопоставляется с минимальным уровнем брака, который может быть достигнут в условиях АСУП. Далее рассчитывается отклонение среднегодового процента брака от минимального \Delta\beta_{\text{бр}} = \beta_{\text{бр}} - \beta_{\text{бр}}^{\text{А}} и по этой разнице определяется сумма уменьшения потерь от брака в условиях функционирования АСУП: \Delta\text{С}_{\text{бр}}^{\text{А}} = \frac{\Delta\beta_{\text{бр}} \cdot \text{С}}{100} .
20. Внедрение АСУП позволяет сократить непроизводительные расходы, которые входят в состав цеховых и общезаводских расходов и определяются по формулам:
\text{С}_{\text{непр}.\text{ц}}^{\text{А}} = \text{С}_{\text{непр}.\text{ц}}[1 + (\gamma - 1)\beta_{\text{непр}.\text{ц}}] - \Delta\text{С}_{\text{непр}.\text{ц}}^{\text{А}}; (17)
\text{С}_{\text{непр}.\text{з}}^{\text{А}} = \text{С}_{\text{непр}.\text{з}}[1 + (\gamma - 1)\beta_{\text{непр}.\text{з}}] - \Delta\text{С}_{\text{непр}.\text{з}}^{\text{А}}, (18)
где Снепр.ц и \text{С}_{\text{непр}.\text{ц}}^{\text{А}} — непроизводительные расходы в составе цеховых расходов до и после внедрения АСУП, тыс. руб.;
Снепр.з и \text{С}_{\text{непр}.\text{з}}^{\text{А}} — непроизводительные расходы в составе общезаводских расходов до и после внедрения АСУП, тыс. руб.;
\Delta\text{С}_{\text{непр}.\text{ц}}^{\text{А}} — снижение цеховых непроизводительных расходов, тыс. руб.;
\Delta\text{С}_{\text{непр}.\text{з}}^{\text{А}} — снижение общезаводских непроизводительных расходов, тыс. руб.;
\beta_{\text{непр}.\text{ц}} — коэффициент зависимости прироста непроизводительных цеховых расходов от прироста объема производства;
\beta_{\text{непр}.\text{з}} — коэффициент зависимости прироста непроизводительных общезаводских расходов от прироста объема производства.
Общий размер непроизводительных расходов в условиях функционирования АСУП равен:
\text{С}_{\text{непр}}^{\text{А}} = \text{С}_{\text{непр}.\text{ц}}^{\text{А}} + \text{С}_{\text{непр}.\text{з}}^{\text{А}}. (19)
К непроизводительным расходам в составе цеховых расходов, на которые оказывает влияние внедрение АСУП, относятся:
потери от порчи материальных ценностей при хранении в цехах;
недостача материальных ценностей и незавершенного производства (за вычетом излишков).
К непроизводительным расходам в составе общезаводских расходов, на которые внедрение АСУП оказывает влияние, относятся:
потери от порчи материалов и продукции при хранении на заводских складах;
Снижение непроизводительных расходов в составе цеховых и общезаводских расходов может быть достигнуто путем реализации рекомендаций, полученных в результате решения задач в подсистемах оперативно-производственного планирования, материально-технического снабжения и сбыта готовой продукции.
Внедрение АСУП способствует более рациональной организации документооборота, сокращению сроков поставки готовой продукции и улучшению регулирования поставок необходимых материалов и полуфабрикатов, предусмотренных хозяйственными договорами.
21. Расходы на подготовку и освоение производства (\text{С}_{\text{п}}^{\text{А}}) в условиях функционирования АСУП включают затраты на проектирование и конструирование, а также на разработку технологического процесса изготовления новых изделий, на перестановку и переналадку оборудования и определяются прямым счетом.
22. Расходы на содержание и эксплуатацию оборудования состоят из условно-переменных и условно-постоянных затрат. Условно-переменная часть этих расходов изменяется прямо пропорционально росту объема производства и определяется по формуле
\text{С}_{\text{об}.\text{пр}}^{\text{А}} = \text{С}_{\text{об}.\text{пр}} \cdot \gamma;\text{С}_{\text{об}}^{\text{А}} = \text{С}_{\text{об}.\text{пр}}^{\text{А}} + \text{С}_{\text{об}.\text{ур}}^{\text{А}}, (20)
где Соб.пр и \text{С}_{\text{об}.\text{пр}}^{\text{А}} — условно-переменная часть расходов на содержание и эксплуатацию оборудования до и после внедрения АСУП, тыс. руб.;
Соб.ур и \text{С}_{\text{об}.\text{ур}}^{\text{А}} — условно-постоянная часть расходов на содержание и эксплуатацию оборудования до и после внедрения АСУП, тыс. руб. <1>;
\text{С}_{\text{об}}^{\text{А}} — расходы на содержание и эксплуатацию оборудования в условиях АСУП, тыс. руб.
<1> Условно-постоянная часть расходов на содержание и эксплуатацию оборудования в условиях функционирования АСУП принимается на базовом уровне (\text{С}_{\text{об}.\text{ур}} = \text{С}_{\text{об}.\text{ур}}^{\text{А}}) .
23. С ростом объема производства на предприятиях, как правило, увеличиваются цеховые и общезаводские расходы.
Коэффициент зависимости изменения цеховых и общезаводских расходов определяется прямым счетом исходя из объема производства продукции.
24. Цеховые расходы предприятия после внедрения АСУП определяются по формуле
\text{С}_{\text{ц}}^{\text{А}} = \text{С}_{\text{ц}}[1 + (\gamma - 1)\text{Д}_{\text{ц}}] - \Delta\text{З}_{\text{ц}}^{\text{А}} - \Delta\text{С}_{\text{непр}.\text{ц}}^{\text{А}}, (21)
где Сц — цеховые расходы до внедрения АСУП, тыс. руб.;
Дц — коэффициент зависимости прироста цеховых расходов от прироста объема производства <1>;
\Delta\text{З}_{\text{ц}}^{\text{А}} — экономия по фонду заработной платы (с отчислениями на социальное страхование) аппарата управления цехов, возникающая вследствие передачи на обработку в ИВЦ цеховой документации и централизации ее обработки в результате внедрения АСУП цеховых служб, тыс. руб.;
\Delta\text{С}_{\text{непр}.\text{ц}}^{\text{А}} — снижение цеховых непроизводительных расходов в условиях функционирования АСУП, тыс. руб.
<1> См. приложение 3.
Экономия по фонду заработной платы цехового персонала рассчитывается по формуле
\Delta\text{З}_{\text{ц}}^{\text{А}} = \Delta\text{Ч}_{\text{ц}}^{\text{А}} \cdot \text{З}_{\text{ц}}(1 + \text{Н}_{\text{с}})(1 + \text{Н}_{\text{д}}), (22)
где \Delta\text{Ч}_{\text{ц}}^{\text{А}} — численность высвобождаемых работников аппарата управления цехов, а также инженерно-технических и других работников, не относящихся к управленческому персоналу, чел.;
Зц — среднегодовая заработная плата (основная) одного высвобождаемого работника аппарата управления цехов, руб.;
Нс — коэффициент, учитывающий отчисления на социальное страхование;
Нд — коэффициент, учитывающий дополнительную заработную плату.
Экономия от сокращения непроизводительных расходов (\text{С}_{\text{непр}.\text{ц}}^{\text{А}}) складывается из уменьшения за счет внедрения АСУП сумм, выплачиваемых рабочим за время простоев, доплат за отвлечение на менее квалифицированную работу и уменьшение других потерь по вине цеха.
25. Общезаводские расходы после внедрения АСУП определяются по формуле
\text{С}_{\text{общ}}^{\text{А}} = \text{С}_{\text{общ}}[1 + (\gamma - 1)\text{Д}_{\text{з}}] - \Delta\text{З}_{\text{з}}^{\text{А}} - \Delta\text{С}_{\text{непр}.\text{з}}^{\text{А}}, (23)
где Собщ — общезаводские расходы до внедрения АСУП, тыс. руб.;
Дз — коэффициент зависимости прироста общезаводских расходов от прироста объема производства <1>;
\Delta\text{З}_{\text{з}}^{\text{А}} — экономия по фонду заработной платы аппарата управления, возникающая в результате совершенствования структуры управления в связи с внедрением АСУП, тыс. руб.;
\Delta\text{С}_{\text{непр}.\text{з}}^{\text{А}} — сокращение расходов на управление предприятием (кроме заработной платы), общезаводских, а также непроизводительных общезаводских расходов в связи с внедрением АСУП, тыс. руб.
<1> См. приложение 3.
Экономия по фонду заработной платы аппарата управления определяется по формуле
\Delta\text{З}_{\text{общ}}^{\text{А}} = \Delta\text{Ч}_{\text{з}}^{\text{А}} \cdot \text{З}_{\text{з}}(1 + \text{Н}_{\text{с}})(1 + \text{Н}_{\text{д}}), (24)
где \Delta\text{Ч}_{\text{з}}^{\text{А}} — численность высвобождаемых работников аппарата управления в условиях функционирования АСУП, чел.;
Зз — среднегодовая заработная плата (основная) одного высвобождаемого работника аппарата управления, руб.;
Нс — коэффициент, учитывающий отчисления на социальное страхование.
Экономия \Delta\text{С}_{\text{непр}.\text{з}}^{\text{А}} складывается из сокращения в результате внедрения АСУП расходов, связанных с потерями от простоев рабочих и их использованием на менее квалифицированных работах (не по вине цеха), а также от порчи и недостачи материалов и продукции на заводских складах и прочих непроизводительных расходов.
26. Прочие производственные расходы (\text{С}_{\text{ппр}}^{\text{А}}) остаются на уровне базовых, т.е. \text{С}_{\text{ппр}}^{\text{А}} = \text{С}_{\text{ппр}} , а внепроизводственные расходы (Свн) изменяются пропорционально росту объема производства:
\text{С}_{\text{вн}}^{\text{А}} = \text{С}_{\text{вн}} \cdot \gamma. (25)
27. После внедрения АСУП себестоимость годового объема реализуемой продукции предприятия изменяется на величину текущих затрат, связанных с эксплуатацией системы (\text{С}_{\text{экс}}^{\text{А}}) <1>, которая рассчитывается по формуле
\text{С}_{\text{экс}}^{\text{А}} = \text{С}_{\text{экс}}^{\text{ИВЦ}} + \text{З}_{2}^{\text{т}} + \text{З}_{2}^{\text{о}} + \text{С}_{\text{э}2}^{\text{п}} + \text{С}_{\text{п}2}. (26)
<1> Временные нормативы по ЭВМ см. в приложениях 6, 7, 8, 10 и 11.
28. При использовании услуг хозрасчетного вычислительного центра, состоящего на самостоятельном балансе, затраты на автоматизированную обработку информации рассчитываются на основе стоимости машино-часа ЭВМ и времени на проведение расчетов.
29. Для определения общей экономии от изменения себестоимости в результате внедрения АСУП следует определить затраты на рубль реализуемой продукции до и после внедрения АСУП и разницу умножить на объем реализуемой продукции в условиях функционирования АСУП (см. формулу 1):
\text{С}_{1} = \frac{\text{С}}{\text{А}_{1}} \cdot 100;\text{С}_{2} = \frac{\text{С}^{\text{А}}}{\text{А}_{2}} \cdot 100, (27)
где С — себестоимость годового выпуска реализуемой продукции до внедрения АСУП, тыс. руб.;
СА — себестоимость годового выпуска реализуемой продукции после внедрения АСУП, тыс. руб.
2.3 РАСЧЕТ ЕДИНОВРЕМЕННЫХ ЗАТРАТ НА СОЗДАНИЕ
И ВНЕДРЕНИЕ АСУП
30. Единовременные затраты на создание и внедрение АСУП (КА) рассчитываются по формуле
\text{К}^{\text{А}} = \text{К}_{\text{п}}^{\text{А}} + \text{К}_{\text{к}}^{\text{А}} - \Delta\text{О}_{\text{с}}^{\text{А}}, (28)
где \text{К}_{\text{п}}^{\text{А}} — предпроизводственные затраты, тыс. руб.;
\text{К}_{\text{к}}^{\text{А}} — капитальные вложения на создание АСУП, включающие остаточную стоимость ликвидируемого оборудования, устройств, зданий и стоимость высвобождаемого оборудования, сооружений, которые будут использованы в АСУП, тыс. руб.;
\Delta\text{О}_{\text{с}}^{\text{А}} — сокращение величины оборотных средств в условиях функционирования АСУП, тыс. руб.
31. Предпроизводственные затраты (\text{К}_{\text{п}}^{\text{А}}) представляют собой единовременные расходы на разработку проекта автоматизированной системы управления для данного предприятия.
В состав предпроизводственных затрат включаются расходы на научно-исследовательские и проектные работы по созданию АСУП, включая разработку алгоритмов и программ, привязку типовых прикладных программных средств к конкретному объекту управления, составление инструкций, справочников и других документов по эксплуатации АСУП, подготовку и переподготовку кадров.
В случае создания АСУП с использованием типовых проектных решений в предпроизводственные затраты включаются лишь расходы на разработку оригинальных решений для конкретного предприятия и привязку к нему типовых проектных решений.
Величина предпроизводственных затрат рассчитывается по действующей сметной стоимости научно-исследовательских и опытно-конструкторских работ.
32. Капитальные вложения (\text{К}_{\text{к}}^{\text{А}}) на создание АСУП включают затраты на приобретение вычислительной техники, периферийных устройств, средств связи, вспомогательного оборудования и прочей оргтехники (с учетом затрат на транспортировку, монтаж, наладку и пуск), производственно-хозяйственного инвентаря, а также на строительство (реконструкцию) зданий и сооружений, необходимых для функционирования автоматизированных систем управления.
33. Остаточная стоимость высвобождаемого (ликвидируемого) оборудования, устройств, зданий, сооружений рассчитывается по формуле
\text{К}_{\text{выс}}^{\text{А}} = \text{К }(1 - \frac{\text{а} \cdot \text{Т}_{\text{экс}}}{100}), (29)
где К — первоначальная стоимость действующего производственного оборудования, устройств, зданий, сооружений, тыс. руб.;
а — годовая норма амортизации, %;
Тэкс — длительность эксплуатации действующего производственного оборудования, устройств, зданий, сооружений, лет.
34. При расчете экономической эффективности решения отдельных задач капитальные и другие единовременные затраты распределяются пропорционально доле машинного времени, которое идет на решение данной задачи, предпроизводственные затраты — пропорционально времени разработки, отладки и внедрения каждой задачи.
35. Изменение величины оборотных средств в результате функционирования АСУП определяется с учетом:
сокращения производственных запасов сырья и материалов за счет упорядочения доставки на склады предприятия и выдачи их в производство, улучшения нормативного хозяйства предприятия, повышения качества учета и контроля за расходованием материалов и других факторов;
снижения остатков незавершенного производства вследствие повышения его комплектности, сокращения производственного цикла;
уменьшения остатков готовой продукции на складах предприятий в результате улучшения учета и контроля за ходом отгрузки готовой продукции потребителям и соблюдения хозяйственных договоров.
Сокращение величины оборотных средств определяется по формуле
\Delta\text{О}_{\text{с}}^{\text{А}} = \frac{\text{П}_{\text{м}} \cdot \Delta\text{Т}_{\text{м}}^{\text{А}} + \text{В } \cdot \Delta\text{Т}_{\text{п}}^{\text{А}} + \text{А}_{1} \cdot \Delta\text{Т}_{\text{г}}^{\text{А}}}{360} , (30)
где \Delta\text{Т}_{\text{м}}^{\text{А}} — сокращение времени нахождения сырья, материалов, полуфабрикатов на складах предприятия в результате внедрения АСУП, суток;
Пм — стоимость сырья, материалов, полуфабрикатов, оприходованных на склады предприятия в течение года, тыс. руб.;
\Delta\text{Т}_{\text{п}}^{\text{А}} — сокращение производственного цикла изделий в условиях функционирования АСУП, суток;
В — себестоимость годового объема валовой продукции, тыс. руб.;
\Delta\text{Т}_{\text{г}}^{\text{А}} — сокращение времени нахождения готовой продукции на складах, суток.
Величины сокращения времени нахождения материальных ценностей на складах, производственного цикла изделий в результате внедрения АСУП определяются на основании обследования существующего положения дел и анализа.
36. Определение экономической эффективности АСУП осуществляется с учетом объема капитальных вложений на создание и внедрение системы, которые рассчитываются с применением фактора времени в тех случаях, когда они реализуются в течение ряда лет. Фактор времени также учитывается при расчете эксплуатационных затрат на содержание АСУП вследствие изменения режима ее работы по годам эксплуатации.
Учет фактора времени осуществляется путем приведения к одному моменту времени (началу расчетного года) капитальных вложений на создание и внедрение АСУП и текущих затрат на эксплуатацию системы. Такое приведение выполняется умножением (делением) затрат и результатов соответствующего года на коэффициент приведения, определяемый по формуле
\alpha_{t} = (1 + E)^{t}, (31)
где \alpha_{t} — коэффициент приведения;
Е — норматив приведения (0,1);
t — число лет, отделяющее затраты и результаты данного года от начала расчетного года.
Затраты и результаты, осуществляемые и получаемые до начала расчетного года, умножаются на коэффициент приведения, а после начала расчетного года делятся на этот коэффициент.
Приведение разновременных затрат на создание АСУП используется только в расчетах экономической эффективности и не может служить основанием для изменения проектной (сметной) стоимости системы и других плановых показателей.
III. ПРИМЕР ОПРЕДЕЛЕНИЯ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ АСУП
3.1 ИСХОДНЫЕ ДАННЫЕ ДЛЯ ПРОВЕДЕНИЯ РАСЧЕТА (УСЛОВНЫЕ)
В основу исходных данных положены результаты анализа хозяйственной деятельности предприятия за период, предшествующий началу разработки АСУП (не менее чем за 12 месяцев, предшествующих проведению анализа), — см. таблицу <1>.
<1> Исходные данные для таблицы см. в приложении 2.
    Год проведения анализа                            - 1976
    Год начала разработки АСУП                        - 1977
    Год внедрения АСУП                                - 1979
Год расчета экономической эффективности АСУП (базовый период) — 1980
3.2 РАСЧЕТ ПОКАЗАТЕЛЕЙ ЭКОНОМИЧЕСКОЙ
ЭФФЕКТИВНОСТИ АСУП (УСЛОВНЫЙ)
Предприятие имеет годовой объем реализуемой продукции (А1), равный 69 480 тыс. руб.
Обследование использования производственных ресурсов на предприятии показало:
1. Полезный годовой фонд рабочего времени (Ртр) на предприятии составляет 13 400 тыс. чел.-ч.
Простои рабочих (внутрисменные, целодневные) <2> - 600 тыс. чел.-ч, и из них по организационным причинам — 540 тыс. чел.-ч.
<2> См. приложение 4.
В результате анализа установлено, что внедрение комплексов задач по оперативно-календарному планированию, учету производства, материально-техническому снабжению и т.д. позволит уменьшить потери трудовых ресурсов (\Delta\text{Р}_{\text{тр}}^{\text{А}}) на 278 тыс. чел.-ч.
Удельный расход трудовых ресурсов на производство одного рубля продукции в условиях функционирования АСУП равен:
q_{\text{тр}}^{\text{А}} = \frac{13400 - 278}{69480} = 0,19 \frac{\text{чел}. - \text{ч}}{\text{руб}.} .
| Наименование показателя | Обозначение <1> | Единица измерения | Величина показателя | ||
| до внедрения АСУП | после внедрения АСУП — 1980 г. | ||||
| 1977 г. | 1980 г. <2> | ||||
| Годовой объем реализуемой продукции до и после внедрения АСУП | А1; А2 | тыс. руб. | 63 480 | 69 480 | см. расчет |
| Годовой прирост прибыли (годовая экономия) в условиях функционирования АСУП | ПА | «» | - | - | см. расчет |
| Годовой прирост прибыли за счет роста объема реализуемой продукции | (\frac{\text{А}_{2} - \text{А}_{1}}{\text{А}_{1}}) \cdot \text{П}_{1} | «» | - | - | см. расчет |
| Годовой прирост прибыли за счет снижения издержек производства | (\frac{\text{С}_{1} - \text{С}_{2}}{100}) \cdot \text{А}_{\text{А}} | «» | - | - | см. расчет |
| Прибыль от реализации продукции до внедрения АСУП | П1 | «» | 14 667 | 18 148 | - |
| Валовая продукция в оптовых ценах предприятия на 1 января 1975 г. | В | «» | 69 100 | 75 522 | - |
| Годовая среднесписочная численность производственных рабочих | Ч | чел. | 7 386 | 7 555 | 7 555 |
| Среднегодовая заработная плата рабочих (с учетом премий из фонда материального поощрения) | Зр | руб. | 1 532 | 1 594 | 1 594 |
<1> Все обозначения, принятые в Методике, см. в приложении 13.
<2> На этой странице и далее ожидаемый уровень показателей работы предприятия без АСУП.
| Наименование показателя | Обозначение | Единица измерения | Величина показателя | ||
| до внедрения АСУП | после внедрения АСУП — 1980 г. | ||||
| 1977 г. | 1980 г. | ||||
| Полезный годовой фонд рабочего времени на предприятии <1> | Ртр | тыс. чел.-ч | - | 13 400 | см. расчет |
| Простои рабочих (внутрисменные, целодневные) <2> | - | «» | - | 600 | см. расчет |
| в том числе по организационным причинам | - | «» | - | 540 | см. расчет |
| Уменьшение потерь трудовых ресурсов | \Delta\text{Р}_{\text{тр}}^{\text{А}} | «» | - | - | 278 |
| Удельный расход трудовых ресурсов на производство одного рубля продукции в условиях функционирования АСУП | q_{\text{тр}}^{\text{А}} | чел.-ч ------- руб. | - | - | см. расчет |
| Годовой фонд использования оборудования | Роб | тыс. ч | - | 18 000 | см. расчет |
| Простои оборудования | - | «» | - | 500 | см. расчет |
| Снижение простоев оборудования | \Delta\text{Р}_{\text{об}}^{\text{А}} | «» | - | - | 300 |
| Удельный расход ресурсов оборудования на производство одного рубля продукции в условиях функционирования АСУП | q_{\text{об}}^{\text{А}} | ч ---- руб. | - | - | см. расчет |
| Удельный расход сырья и материалов на производство одного рубля продукции в условиях функционирования АСУП | q_{\text{м}}^{\text{А}} | руб. ----- руб. | - | - | см. расчет |
<1> См. приложение 9.
<2> См. приложение 4.
| Наименование показателя | Обозначение | Единица измерения | Величина показателя | ||
| до внедрения АСУП | после внедрения АСУП — 1980 г. | ||||
| 1977 г. | 1980 г. | ||||
| Себестоимость годового выпуска продукции до и после внедрения АСУП | С; СА | тыс. руб. | - | 51 332 | см. расчет |
| сырье и материалы | См; \text{С}_{\text{м}}^{\text{А}} | «» | - | 24 930 | см. расчет |
| топливо и энергия на технологические нужды | Ст; \text{С}_{\text{т}}^{\text{А}} | «» | - | 48 | см. расчет |
| Основная заработная плата и отчисления на социальное страхование производственных рабочих | Сз; \text{С}_{\text{з}}^{\text{А}} | «» | - | 5 185 | см. расчет |
| Расходы на подготовку и освоение производства | Сп; \text{С}_{\text{п}}^{\text{А}} | «» | - | 810 | 810 |
| Расходы на содержание и эксплуатацию оборудования | Соб; \text{С}_{\text{об}}^{\text{А}} | «» | - | 6 300 | см. расчет |
| в том числе: | |||||
| условно-переменная часть | Соб.пр; \text{С}_{\text{об}.\text{пр}}^{\text{А}} | «» | - | 5 350 | см. расчет |
| условно-постоянная часть | Соб.ур; \text{С}_{\text{об}.\text{ур}}^{\text{А}} | «» | - | 950 | 950 |
| Цеховые расходы | С; \text{С}_{\text{ц}}^{\text{А}} | тыс. руб. | - | 7 820 | см. расчет |
| в том числе непроизводительные расходы | Снепр.ц; \text{С}_{\text{непр}.\text{ц}}^{\text{А}} | «» | - | 47 | см. расчет |
| Общезаводские расходы | Собщ; \text{С}_{\text{общ}}^{\text{А}} | «» | - | 3 880 | см. расчет |
| в том числе непроизводительные расходы | Снепр.з; \text{С}_{\text{непр}.\text{з}}^{\text{А}} | «» | - | 24 | см. расчет |
| Потери от брака | Сбр; \text{С}_{\text{бр}}^{\text{А}} | «» | - | 560 | см. расчет |
| Прочие производственные расходы | Сппр; \text{С}_{\text{ппр}}^{\text{А}} | «» | - | 549 | 549 |
| Внепроизводственные расходы | Свн; \text{С}_{\text{вн}}^{\text{А}} | «» | - | 1 250 | см. расчет |
| Коэффициент роста объема реализуемой продукции | \gamma | - | - | - | см. расчет |
| Коэффициент, характеризующий возможное сокращение расходов сырья и материалов после внедрения АСУП | \beta_{1} | - | - | - | см. расчет |
| Коэффициент зависимости прироста непроизводительных цеховых расходов от прироста объема производства | \beta_{\text{непр}.\text{ц}} | - | - | - | см. расчет |
| Коэффициент зависимости прироста непроизводительных общезаводских расходов от прироста объема производства | \beta_{\text{непр}.\text{з}} | - | - | - | см. расчет |
| Численность высвобождаемых работников аппарата управления цехов, а также ИТР, не относящихся к управленческому персоналу | \Delta\text{Ч}_{\text{ц}}^{\text{А}} | чел. | - | - | 40 |
| Затраты на рубль реализуемой продукции до и после внедрения АСУП | С1; С2 | коп. ----- руб. | - | 73,88 | см. расчет |
| Расчетный коэффициент эффективности капитальных вложений на создание АСУП | Ер | - | - | - | см. расчет |
| Нормативный коэффициент эффективности капитальных вложений на создание АСУП, утверждаемый Госпланом СССР | \text{Е}_{\text{нвт}}^{\text{А}} | - | - | - | 0,35 |
| Срок окупаемости капитальных вложений | Т | лет | - | - | см. расчет |
| Предпроизводственные затраты на разработку проекта АСУП | \text{К}_{\text{п}}^{\text{А}} | тыс. руб. | - | - | см. расчет |
| Капитальные вложения на создание АСУП, включающие остаточную стоимость ликвидируемого оборудования \text{К}_{\text{л}}^{\text{А}} и стоимость высвобождаемого оборудования сооружений (\text{К}_{\text{выс}}^{\text{А}}) , которые будут использованы в АСУП <1> | \text{К}_{\text{к}}^{\text{А}} | «» | - | - | см. расчет |
| \text{К}_{\text{л}}^{\text{А}} | «» | - | - | 2,1 | |
| \text{К}_{\text{выс}}^{\text{А}} | тыс. руб. | - | - | 8,2 | |
| Затраты на эксплуатацию ИВЦ <2> | \text{С}_{\text{экс}}^{\text{ИВЦ}} | «» | - | - | 505,5 |
| Численность условно высвобождаемых работников заводоуправления в результате экономии трудовых затрат в условиях функционирования АСУП | \Delta\text{Ч}_{\text{з}}^{\text{А}} | чел. | - | - | 20 |
| Потери и отходы сырья и материалов | - | тыс. руб. | - | 600 | см. расчет |
| Экономия от снижения материальных затрат | \Delta\text{С}_{\text{м}}^{\text{А}} | «» | - | - | 300 |
<1> См. приложение 5.
<2> См. приложения 1 и 5.
Дополнительный выпуск продукции в результате использования резерва трудовых ресурсов за счет внедрения АСУП составит:
\Delta\text{А}_{\text{тр}}^{\text{А}} = \frac{278}{0,19} = 1463\text{тыс}.\text{руб}.
2. Годовой фонд использования оборудования (Роб) — 18 000 тыс. ч.
Простои оборудования — 500 тыс. ч.
Решение задач АСУП позволяет снизить простои оборудования (\Delta\text{Р}_{\text{об}}^{\text{А}}) на 300 тыс. ч.
Удельный расход ресурсов оборудования на производство одного рубля продукции в условиях функционирования АСУП равен:
q_{\text{об}}^{\text{А}} = \frac{18000 - 300}{69480} = 0,25.
Дополнительный выпуск продукции за счет снижения простоев оборудования в условиях функционирования АСУП составит:
\Delta\text{А}_{\text{об}} = \frac{300}{0,25} = 1200\text{тыс}.\text{руб}.
3. Предприятие потребляет в год на основное производство сырья и материалов (См) на сумму 24 930 тыс. руб.
Потери и отходы сырья и материалов по различным причинам составляют 600 тыс. руб.
В результате внедрения АСУП возможно уменьшить потери сырья и материалов (\Delta\text{С}_{\text{м}}^{\text{А}}) на 300 тыс. руб.
Удельный расход сырья и материалов на производство одного рубля продукции в условиях функционирования АСУП равен:
q_{\text{м}}^{\text{А}} = \frac{24930 - 300}{69480} = 0,35 \frac{\text{руб}.}{\text{руб}.} .
Дополнительный выпуск продукции за счет более экономного использования сырья и материалов за счет внедрения АСУП составит:
\Delta\text{А}_{\text{м}}^{\text{А}} = \frac{300}{0,35} = 857\text{тыс}.\text{руб}.
4. Дополнительный выпуск продукции принимается на уровне минимального значения (\Delta\text{А}_{min}^{\text{А}}) , которое обеспечено всеми необходимыми ресурсами, т.е. \Delta\text{А}_{min}^{\text{А}} = 857\text{тыс}.\text{руб}.
5. Годовой объем реализуемой продукции в условиях функционирования АСУП будет равен:
\text{А}_{2} = \text{А}_{1} + \Delta\text{А}_{min} = 69480 + 857 = 70337\text{тыс}.\text{руб}.
6. Коэффициент роста объема реализуемой продукции после внедрения АСУП равен:
\gamma = \frac{\text{А}_{2}}{\text{А}_{1}} = \frac{70337}{69480} = 1,0123.
7. Возможное сокращение расходов сырья и материалов после внедрения АСУП составит:
\Delta\text{С}_{\text{м}}^{\text{А}} = (\Delta\text{А}_{min}^{\text{А}} - \Delta\text{А}_{\text{м}}^{\text{и}}) \cdot q_{\text{м}} = (857 - 857) \cdot 0,35 = 0.
Излишних сырья и материалов нет, так как вся экономия сырья и материалов за счет функционирования АСУП пошла в прирост продукции (\Delta\text{А}_{min}^{\text{А}}) .
Затраты на сырье и материалы после ввода в эксплуатацию АСУП составят:
\text{С}_{\text{м}}^{\text{А}} = \text{С}_{\text{м}} - \Delta\text{С}_{\text{м}}^{\text{А}} = 24930 - 0 = 24930\text{тыс}.\text{руб}.
8. Затраты на топливо и энергию, расходуемые на технологические цели, если они не рассматриваются как ограниченный производственный ресурс, могут определяться по формуле
\text{С}_{\text{т}}^{\text{А}} = \text{С}_{\text{т}} \cdot \gamma(1 - \beta_{2}) = 48 \cdot 1,0123(1 - 0,01222) = 48\text{тыс}.\text{руб}.
Коэффициент \beta_{2} , характеризующий возможное сокращение расхода топлива и энергии на технологические цели, рассчитывается по отдельным видам топлива и энергии.
9. Экономия затрат по фонду заработной платы за счет уменьшения потерь рабочего времени в результате функционирования АСУП (\Delta\text{З}_{\text{п}}^{\text{А}}) рассчитывается на основании обследования использования рабочего времени на предприятии. Исходя из тарифной ставки одного нормо-часа и уменьшения потерь рабочего времени экономия затрат по фонду заработной платы, которая должна быть учтена в изменении себестоимости продукции, равна:
\Delta\text{З}_{\text{п}}^{\text{А}} = (\Delta\text{А}_{\text{тр}}^{\text{А}} - \Delta\text{А}_{min}) \cdot q = (1463 - 857) \cdot 0,19 = 115,1\text{тыс}.\text{чел}. - \text{ч},
или в стоимостном исчислении: 115,1 тыс. чел.-ч x 0,61 руб./ч = 70,2 тыс. руб.;
0,61 — средняя тарифная ставка одного часа.
Среднегодовой темп прироста заработной платы (с учетом премий из фонда материального поощрения) рабочих равен (формула 15):
\text{Т}_{\text{з}} = (\sqrt{\frac{1594}{1532} - 1}) \cdot 100 = 2\%.
Среднегодовая выработка продукции на одного рабочего определяется по формуле
\text{В}_{\text{р}} = \frac{\text{В}}{\text{Ч}} ;
\text{В}_{\text{р}}^{1} = \frac{\text{В}_{1}}{\text{Ч}_{1}} = \frac{69100 \cdot 1000}{7386} = 9356\text{руб}.;
\text{В}_{\text{р}}^{2} = \frac{\text{В}_{2}}{\text{Ч}_{2}} = \frac{75522 \cdot 1000}{7555} = 9996\text{руб}.
Темп прироста производительности труда определяется по формуле
\text{Т}_{\text{п}} = (\sqrt{\frac{\text{В}_{\text{р}}^{2}}{\text{В}_{\text{р}}^{1}}} - 1) \cdot 100 = (\sqrt{\frac{9996}{9356}} - 1) \cdot 100 = 3,3\%.
Тогда коэффициент соотношения темпов прироста средней заработной платы и темпов прироста производительности труда будет равен:
\alpha = \frac{2,0}{3,3} = 0,61.
Условная экономия по фонду заработной платы, образующаяся в результате опережающих темпов роста производительности труда по сравнению с ростом заработной платы, будет равна:
\Delta\text{З}_{\text{о}}^{\text{А}} = \text{С}_{\text{з}}(\gamma - 1)(1 - \alpha);
\Delta\text{З}_{\text{о}}^{\text{А}} = 5185(1,0123 - 1)(1 - 0,61) = 24,9\text{тыс}.\text{руб}.
Экономия от сокращения доплат за сверхурочные работы (\Delta\text{З}_{\text{св}}) определена в размере 19 тыс. руб.
В результате экономия затрат по основной и дополнительной заработной плате производственных рабочих (\Delta\text{С}_{\text{з}}^{\text{А}}) равна:
\Delta\text{С}_{\text{з}}^{\text{А}} = \Delta\text{З}_{\text{п}}^{\text{А}} + \Delta\text{З}_{\text{о}}^{\text{А}} + \Delta\text{З}_{\text{св}}^{\text{А}};
\Delta\text{С}_{\text{з}}^{\text{А}} = 70,2 + 24,9 + 19 = 114,1\text{тыс}.\text{руб}.
Затраты на основную и дополнительную заработную плату с отчислениями на социальное страхование составят:
\text{С}_{\text{з}}^{\text{А}} = \text{С}_{\text{з}} - \Delta\text{С}_{\text{з}}^{\text{А}} = 5185 - 114,1 = 5070,9\text{тыс}.\text{руб}.
10. Расходы на подготовку и освоение производства после внедрения АСУП (\text{С}_{\text{п}}^{\text{А}}) принимаются на базовом уровне в сумме 810 тыс. руб.
11. Условно-переменная часть расходов на содержание и эксплуатацию оборудования изменяется пропорционально росту объема производства:
\text{С}_{\text{об}.\text{пр}}^{\text{А}} = \text{С}_{\text{об}.\text{пр}} \cdot \gamma;\text{С}_{\text{об}.\text{пр}}^{\text{А}} = 5350 \cdot 1,0123 = 5416\text{тыс}.\text{руб}.
Общий размер расходов на содержание и эксплуатацию оборудования составит:
\text{С}_{\text{об}}^{\text{А}} = \text{С}_{\text{об}.\text{пр}}^{\text{А}} + \text{С}_{\text{об}.\text{ур}}^{\text{А}} = 5416 + 950 = 6366\text{тыс}.\text{руб}.
12. Экономия по фонду заработной платы с отчислениями на социальное страхование по цехам будет равна:
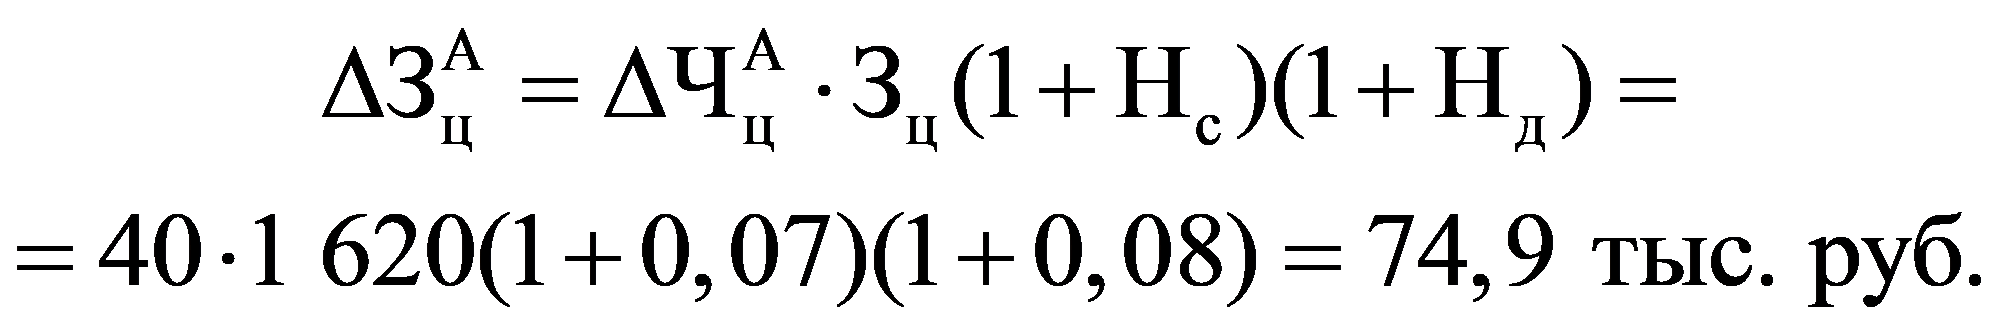
Цеховые расходы в условиях функционирования АСУП составят:
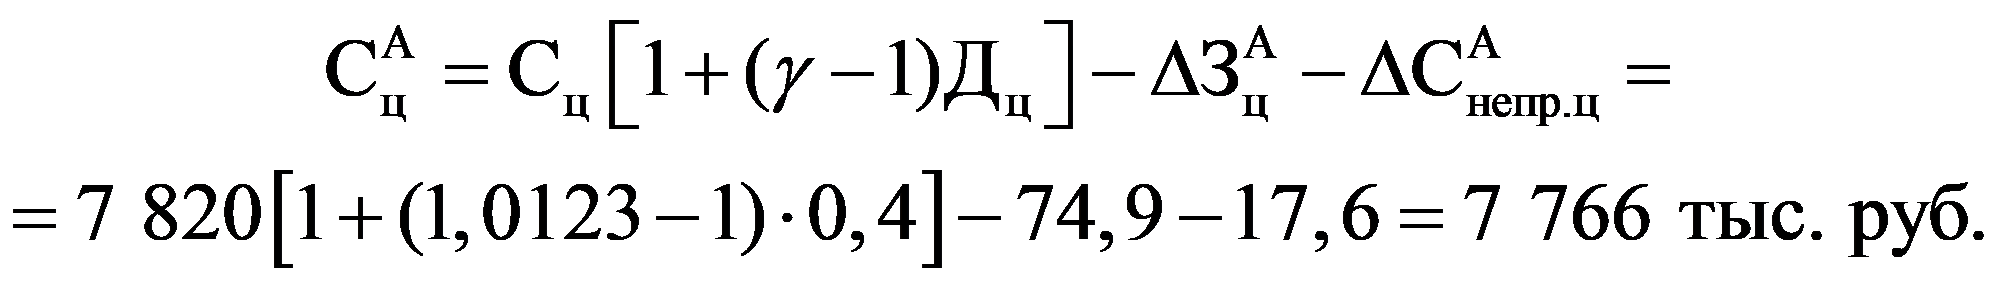
13. Экономия по фонду заработной платы с отчислениями на социальное страхование по заводоуправлению будет равна:
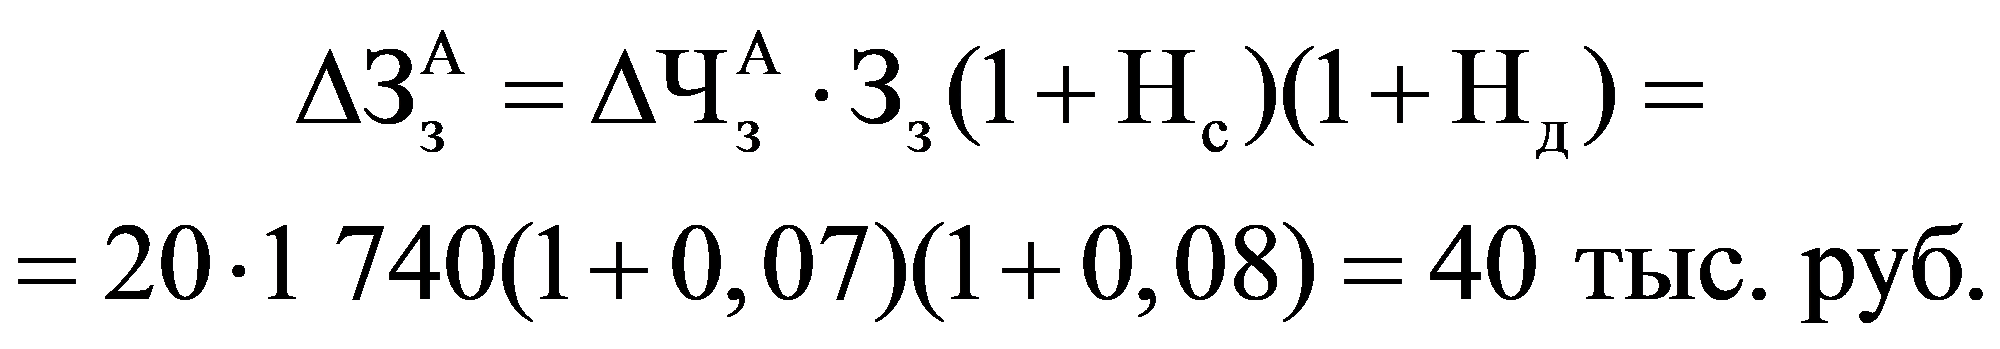
Общезаводские расходы в результате эксплуатации АСУП составят:
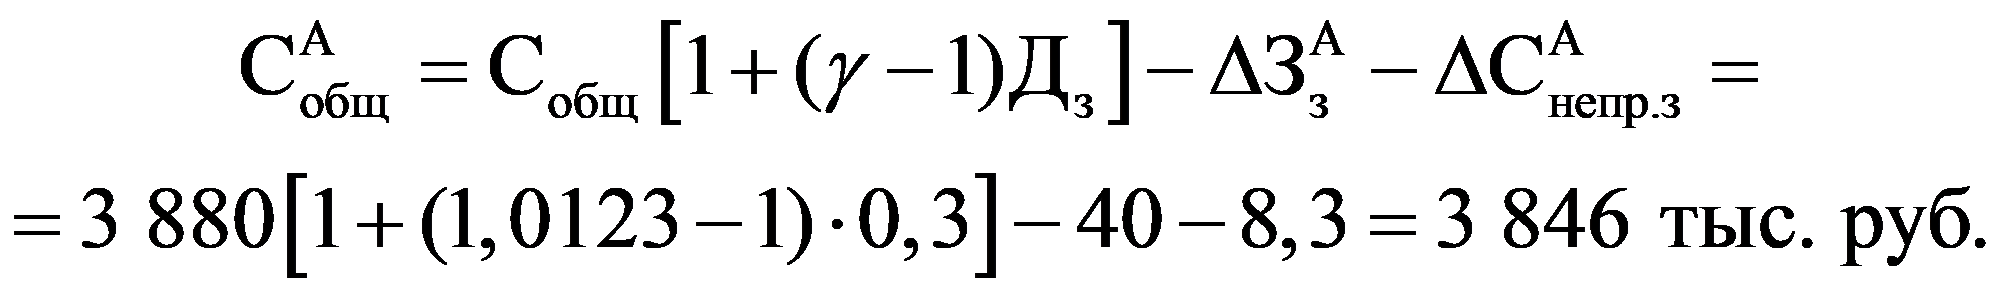
14. Сокращение потерь от брака в условиях функционирования АСУП рассчитывается в следующем порядке:
а) определяется средний процент потерь от брака за истекший год:
\beta_{\text{бр}} = \frac{\text{С}_{\text{бр}} \cdot 100}{\text{С}} = \frac{560 \cdot 100}{51332} = 1,1\%;
б) этот показатель сопоставляется с минимальным уровнем брака в условиях функционирования АСУП и определяется отклонение (\Delta\beta_{\text{бр}}) :
\Delta\beta = \beta_{\text{бр}} - \beta_{\text{бр}}^{\text{А}} = 1,1 - 0,78 = 0,32\%.
По этой разнице устанавливается сокращение потерь от брака при функционировании АСУП:
\Delta\text{С}_{\text{бр}}^{\text{А}} = \frac{0,32 \cdot 51332}{100} = 164\text{тыс}.\text{руб}.
Тогда потери от брака после внедрения АСУП составят:
\text{С}_{\text{бр}}^{\text{А}} = \text{С}_{\text{бр}} - \Delta\text{С}_{\text{бр}}^{\text{А}} = 560 - 164 = 396\text{тыс}.\text{руб}.
15. Внепроизводственные расходы при функционировании АСУП составят:
\text{С}_{\text{вн}}^{\text{А}} = \text{С}_{\text{вн}} \cdot \gamma = 1250 \cdot 1,0123 = 1265\text{тыс}.\text{руб}.
16. Годовая экономия условно-переменных расходов в условиях функционирования АСУП равна (формула 8):
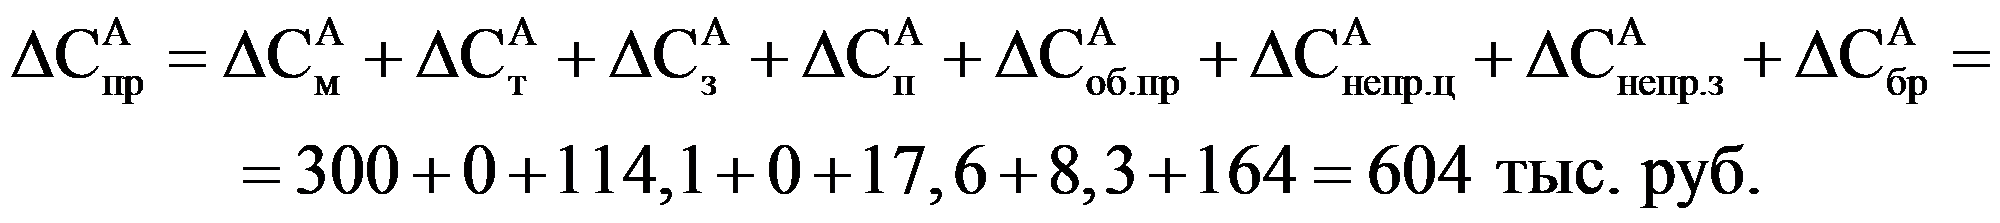 <1>
<1> Затраты на подготовку и освоение производства и на содержание и эксплуатацию оборудования приняты на базовом уровне.
17. Основная и дополнительная заработная плата работников ИВЦ с отчислением на социальное страхование составит:
\text{З}_{2}^{\text{т}} = \text{З}_{\text{о}2}^{\text{т}}(1 + \text{Н}_{\text{д}})(1 + \text{Н}_{\text{с}}) = 11,04(1 + 0,08)(1 + 0,07) = 12,8\text{тыс}.\text{руб}.;
\text{З}_{2}^{\text{о}} = \text{З}_{\text{о}2}^{\text{о}}(1 + \text{Н}_{\text{д}})(1 + \text{Н}_{\text{с}}) = 25(1 + 0,08)(1 + 0,07) = 29\text{тыс}.\text{руб}.
\text{С}_{\text{н}2} = [\text{З}_{\text{о}2}^{\text{т}}(1 + \text{Н}_{\text{д}}) + \text{З}_{\text{о}2}^{\text{о}}(1 + \text{Н}_{\text{д}})] \cdot \text{Н}_{\text{н}};
\text{С}_{\text{н}2} = [11,04(1 + 0,08) + 25(1 + 0,08)] \cdot 0,6 = 23,3\text{тыс}.\text{руб}.
18. Фонд работы ЭВМ с учетом времени на планово-предупредительные ремонты и прочие плановые простои составит:
\text{Ф}_{\text{д}} = \text{Ф}_{\text{н}} - t_{\text{рем}} = 6240 - 936 = 5304\text{ч}.
Затраты на электроэнергию составят:
\text{С}_{\text{э}2}^{\text{ц}} = \text{Ф}_{\text{д}} \cdot N_{\text{п}} \cdot \text{Ц}_{\text{э}} \cdot 10^{- 3} = 5304 \cdot 26,4 \cdot 0,01 \cdot 10^{- 3} = 1,4\text{тыс}.\text{руб}.
19. Величина эксплуатационных затрат на содержание АСУП составит:
\text{С}_{\text{экс}}^{\text{А}} = \text{С}_{\text{экс}}^{\text{ИВЦ}} + \text{З}_{2}^{\text{т}} + \text{З}_{2}^{\text{о}} + \text{С}_{\text{э}2}^{\text{п}} + \text{С}_{\text{н}2};
\text{С}_{\text{экс}}^{\text{А}} = 505,5 + 12,8 + 29 + 1,4 + 23,3 = 572\text{тыс}.\text{руб}.
20. Себестоимость реализуемой продукции после внедрения АСУП определяется по формуле
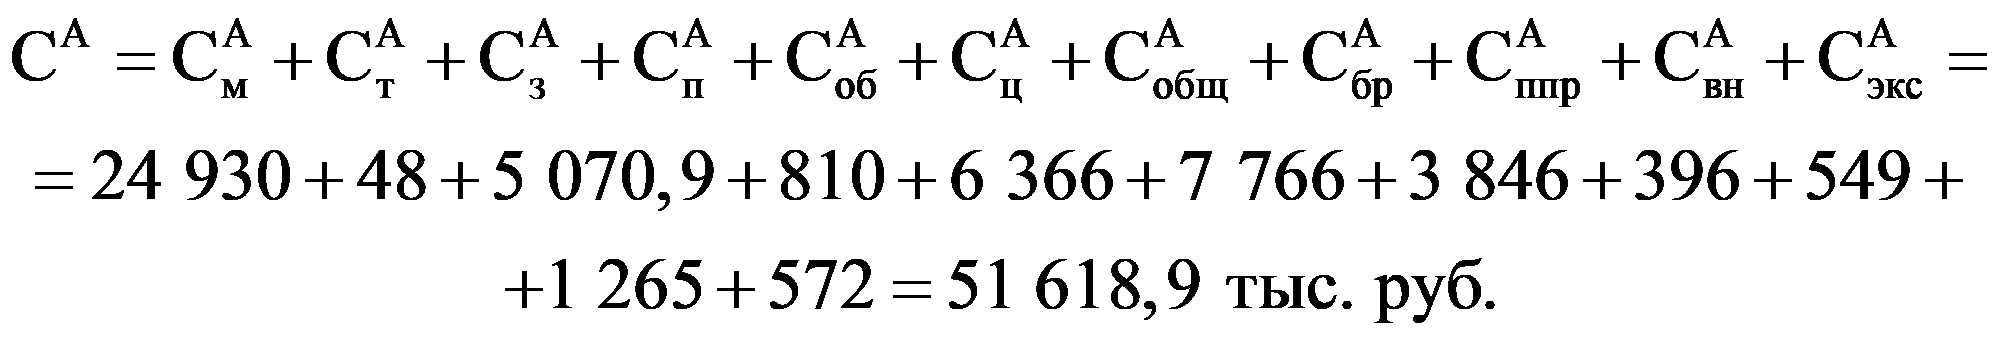
21. Затраты на рубль реализуемой продукции до и после внедрения АСУП равны:
\text{С}_{1} = \frac{\text{С}}{\text{А}_{1}} = \frac{51332}{69480} \cdot 100 = 73,88\text{коп}.;
\text{С}_{2} = \frac{\text{С}^{\text{А}}}{\text{А}_{2}} = \frac{51618,9}{70337} \cdot 100 = 73,38\text{коп}.
22. Расчет годового прироста прибыли (годовой экономии):
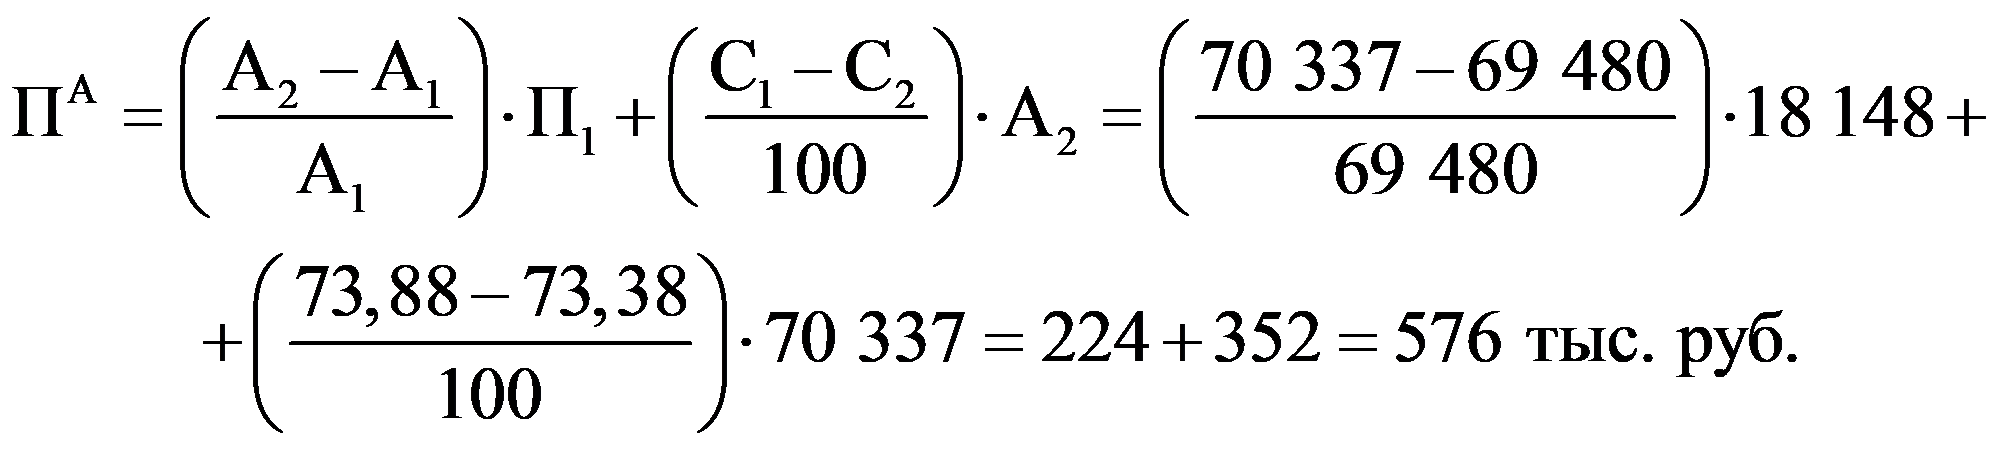
3.3 РАСЧЕТ ЕДИНОВРЕМЕННЫХ ЗАТРАТ
НА СОЗДАНИЕ И ВНЕДРЕНИЕ АСУП
1. Предпроизводственные затраты распределяются следующим образом:
на разработку технического задания в 1977 г. — 50 тыс. руб.;
на разработку технического проекта в 1978 г. — 200 тыс. руб.;
на разработку рабочего проекта и другие расходы в 1979 г. — 390 тыс. руб.
Затраты \text{К}_{\text{к}}^{\text{А}} в 1978 г. составят 666,5 тыс. руб., в 1979 г. — 600 тыс. руб.
Затраты \text{К}_{\text{к}}^{\text{А}} — 2,1 тыс. руб. и \text{К}_{\text{выс}}^{\text{А}} — 8,2 тыс. руб. будут осуществлены в 1980 г.
В соответствии с п. 36 Методики определяются приведенные к расчетному году общие капитальные вложения:
\text{К}_{\text{к}}^{\text{А}} = 666,5(1 + 0,1)^{2 - 1} + 600(1 + 0,1)^{2 - 2} + 2,1 - 8,2 = 1327\text{тыс}.\text{руб}.
2. Расчетный коэффициент эффективности капитальных вложений на создание АСУП рассчитывается по формуле (2):
\text{Е}_{\text{р}} = \frac{\text{П}^{\text{А}}}{\text{К}_{\text{А}}} ;
\text{Е}_{\text{р}} = \frac{576}{1327} = 0,43.
Сопоставляя расчетный коэффициент (Ер) с нормативным значением этого коэффициента для отрасли (принимаем \text{Е}_{\text{нвт}}^{\text{А}} = 0,35 ), находим, что \text{Е}_{\text{р}}>\text{Е}_{\text{нвт}}^{\text{А}} , следовательно, внедряемая АСУП эффективна.
3. Срок окупаемости будет равен:
\text{Т } = \frac{\text{К}_{\text{к}}^{\text{А}}}{\text{П}^{\text{А}}} ;
\text{Т } = \frac{1327}{576} = 2,3\text{года}.
ПРИМЕРНАЯ ДОЛЯ УСЛОВНО-ПОСТОЯННОЙ ЧАСТИ <1> В РАСХОДАХ
НА СОДЕРЖАНИЕ И ЭКСПЛУАТАЦИЮ ОБОРУДОВАНИЯ
<1> При росте объема производства и соответствующем увеличении загрузки оборудования расходы по первым трем перечисленным статьям существенно не изменяются и в расчете на единицу продукции снижаются прямо пропорционально росту объема производства.
ПРИМЕРНАЯ СТРУКТУРА ПОТЕРЬ РАБОЧЕГО ВРЕМЕНИ
ПРИМЕРНЫЕ ВЕЛИЧИНЫ ЭЛЕМЕНТОВ КАПИТАЛЬНЫХ И ЭКСПЛУАТАЦИОННЫХ ЗАТРАТ ДЛЯ УКРУПНЕННЫХ РАСЧЕТОВ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ АСУП
| Характеристика ЭВМ по быстродействию центрального процессора | Группы ЭВМ |
|---|---|
| 200 тыс. операций в секунду и более | I |
| 5 — 200 тыс. операций в секунду | II |
| Менее 5 тыс. операций в секунду | III |
| Группы ЭВМ | Типы ЭВМ |
| I | БЭСМ-6, ЕС-1040, ЕС-1050, ЕС-1060 |
| II | «Минск-22», «Минск-23», «Минск-32», «Урал-11», «Урал-14», БЭСМ-3М, БЭСМ-4, БЭСМ-4М, М-220, М-222, «Наири-3-1», «Наири-3-2», М-4030, ЕС-1020, ЕС-1030, ЕС-1022, ЕС-1033 |
| III | «Проминь», «Проминь-М», «Мир-2», «Мир-3», «Мир», «Наири», «Наири-К», «Наири-С», «Наири-2», «Наири-3» |
| Примечания: 1. При определении загрузки ЭВМ ламповые и морально устаревшие машины, например «Урал-4», «Раздан» и другие, не указанные в таблице, относить к III группе. 2. Универсальные ЭВМ общего назначения, за исключением малых машин для инженерных расчетов, закупаемые в капиталистических странах, при определении загрузки относить к I группе. 3. Мини-ЭВМ, используемые вне вычислительных комплексов, относить к III группе. 4. При разработке и освоении промышленностью новых типов ЭВМ или модификации существующих машин отнесение их к той или иной группе производится министерством-разработчиком по согласованию с Госпланом СССР и ЦСУ СССР. | |
НОРМАТИВЫ ВВОДА В ДЕЙСТВИЕ ЭВМ <1>
<1> Указанные нормативы применяются для серийно выпускаемых машин.
Установлены следующие максимальные сроки ввода в действие (установка, монтаж и сдача по акту) ЭВМ с момента получения их потребителем:
| Группы ЭВМ | I | II | III |
|---|---|---|---|
| Нормативный срок ввода в действие, месяцев | 6 | 3 | 1 |
Нормативы среднесуточной загрузки ЭВМ
Среднесуточная загрузка ЭВМ определяется делением времени, затрачиваемого на отладку и решение задач (полезное время работы ЭВМ в часах), на количество календарных дней в планируемом (отчетном) периоде.
Устанавливаются следующие нормативы загрузки ЭВМ:
| Группы ЭВМ | I | II | III |
|---|---|---|---|
| Норматив среднесуточной загрузки, ч | 20 | 15 | 6 |
Указанные нормативы не распространяются на ЭВМ общего назначения, непосредственно включенные в контуры управления технологическими процессами и производствами, а также на машины, работающие в оперативно-поисковых системах специального назначения.
Для ЭВМ II группы, не входящих в состав вычислительных центров и используемых в научно-исследовательских, проектных и приравненных к ним организациях, а также в высших учебных заведениях, среднесуточная загрузка должна составлять не менее 10 ч.
Установленные в п. 2 нормативы загрузки ЭВМ I и II групп достигаются постепенно — по мере освоения машины и математического обеспечения. Предусматриваются следующие этапы освоения ЭВМ:
| Этап | Продолжительность этапа со дня сдачи ЭВМ в эксплуатацию, лет | Количество смен работы |
|---|---|---|
| I | До 0,5 | 1 |
| II | От 0,5 до 1 | 2 |
| III | Более 1 | 3 |
Пропорционально количеству смен для I и II этапов корректируются нормативы среднесуточной загрузки.
Для освоения первой ЭВМ, устанавливаемой в организации, продолжительность I и II этапов соответственно увеличивается вдвое.
СОСТАВ ПЕРСОНАЛА ВЦ <1>
<1> Данные по составу персонала ВЦ берутся из формы № 1-мех-счет, утвержденной ЦСУ СССР 17 сентября 1970 г. № 693, раздел IV.
1. Аппарат управления ВЦ и лица, занятые прочими работами, — начальник ВЦ, начальники отделов, смен, участка и т.д. (п. 7).
2. Технический персонал ВЦ — инженеры-механики, инженеры-электрики, механики, техники (п. 4).
3. Эксплуатационный (обслуживающий) персонал ВЦ — лица, занятые разработкой алгоритмов и программ, подготовкой технических носителей информации для ЭВМ, лаборанты и др. (пп. 2, 3, 5, 6).