---
title: "\"Методические рекомендации по подготовке предложений (рекомендаций) Счетной палаты Российской Федерации и содействию их реализации\""
issuer: "Счетная палата Российской Федерации"
status: действует
canonical: "https://bukva.ai/docs/metodicheskie-rekomendatsii-po-podgotovke-schetnaya-palata-rf-schetnaya"
---
## "Методические рекомендации по подготовке предложений (рекомендаций) Счетной палаты Российской Федерации и содействию их реализации"
# "Методические рекомендации по подготовке предложений (рекомендаций) Счетной палаты Российской Федерации и содействию их реализации"
(утв. Коллегией Счетной палаты РФ 27.06.2023)
Утверждены
Коллегией Счетной палаты
Российской Федерации
27 июня 2023 года
**МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ**
**ПО ПОДГОТОВКЕ ПРЕДЛОЖЕНИЙ (РЕКОМЕНДАЦИЙ) СЧЕТНОЙ ПАЛАТЫ**
**РОССИЙСКОЙ ФЕДЕРАЦИИ И СОДЕЙСТВИЮ ИХ РЕАЛИЗАЦИИ**
3.1.2. Обоснованность - рекомендация логически следует из выводов, опирающихся на результаты мероприятия, основанных на достаточных и надлежащих доказательствах.
Пример
В ходе аудита эффективности мер по воспроизводству лесов было обнаружено, что:
1. в 2021 году площадь пожаров по сравнению с 2012 годом увеличилась в 4,4 раза. За 10 лет погибло 721 млн. куб. м леса. Ежегодно от воздействия пожаров и других факторов погибает порядка 200 тыс. га леса;
2. лесовосстановление за десятилетний период проведено только на площади 9,6 млн. га, или 17,6% площади пожаров. Фонд лесовосстановления по состоянию на 1 января 2022 года составил 35,3 млн. га;
3.
проведенный на основе критериев эффективности анализ расходования средств и реализации мероприятий по воспроизводству лесов в Российской Федерации показал недостаточную эффективность (ниже среднего);
3.1.4. Адресность - рекомендация адресована объектам аудита, другим органам и организациям, к полномочиям и ответственности которых относится ее реализация.
Пример
В ходе формулирования рекомендации надлежит проанализировать, указание какого адресата повысит востребованность предлагаемых мер. В случае если рекомендация подразумевает делегирование ее реализации адресатом к подотчетному ему исполнителю, рекомендуется указывать конкретного исполнителя (исполнителей) предлагаемых мер.
Например, если адресат рекомендации - Правительство Российской Федерации, не является хорошей практикой указание исполнителей в формулировке "заинтересованные органы власти". Следует, при наличии возможности, перечислить предполагаемых исполнителей рекомендации на решение адресата.
3.1.5. Непротиворечивость - рекомендация учитывает ранее выданные рекомендации, а также результаты их реализации.
Рекомендации должны быть согласованы с ранее выданными Счетной палатой рекомендациями в рассматриваемой области, а также с рекомендациями данным адресату и исполнителю.
Предлагаемые меры не должны противоречить результатам предыдущих мероприятий Счетной палаты в данной сфере. При разработке рекомендации следует анализировать ранее выданные рекомендации и результаты их реализации <7>.
---
<7> Пункт 7.2.4 СГА 101; пункт 6.1.2 СГА 102.
3.1.6. Реалистичность - рекомендация учитывает возможности адресатов реализовать ее в рекомендованные сроки самостоятельно или с привлечением дополнительных ресурсов.
Для повышения востребованности предложенных мер со стороны адресата необходимо учитывать финансовые, юридические, административные и временные аспекты реализации рекомендации. Анализ данных аспектов может определять необходимость выдачи данной рекомендации, содержание предлагаемых мер, а также сроки их исполнения.
3.1.7. Измеримость - рекомендация формулируется с учетом возможности контроля ее реализации, а если для ее реализации требуется выполнить несколько отдельных взаимосвязанных действий, необходимо обеспечить контроль выполнения каждого из таких действий.
#### 3.2 Структура рекомендации
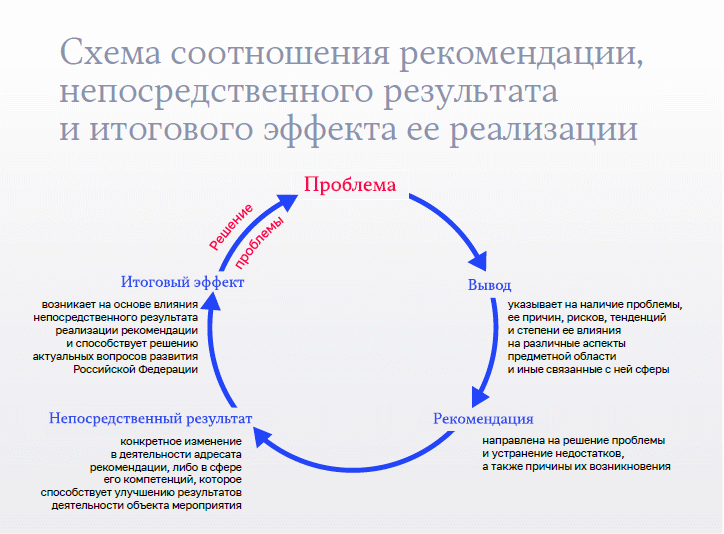
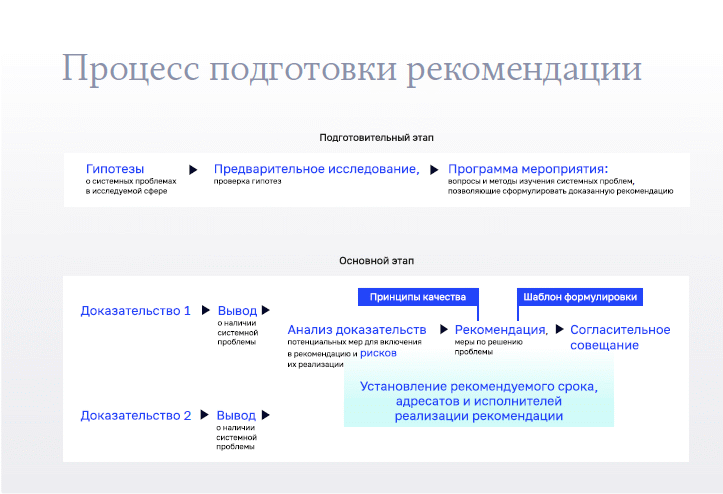
3.2.1. Формулирование рекомендации, соответствующей стандартам, может быть обеспечено только в результате последовательной аналитической работы: формулирования гипотез о системных проблемах на подготовительном этапе мероприятия и формирования доказательной базы для обоснования предлагаемых мер на основном этапе мероприятия. Данные шаги позволяют на заключительном этапе мероприятия сформулировать выводы и рекомендации.
##### 3.2.2 Целесообразно формулировать рекомендацию по следующей структуре:
- адресат и предполагаемый исполнитель (при наличии);
- рекомендованный срок реализации;
- конкретная предлагаемая мера;
- цель (предполагаемый непосредственный результат).
Использование предлагаемой структуры помогает в практическом виде сформулировать рекомендацию, соответствующую принципам качества формулирования рекомендаций. Поскольку наибольшая часть рекомендаций адресуется не напрямую объекту аудита, а через Правительство Российской Федерации, данная структура позволяет представить предлагаемые меры в виде адресного, определенного по времени, конкретного поручения предполагаемому исполнителю рекомендации, а также раскрыть цель предлагаемых мер (их дополнительное обоснование).
**Примеры рекомендаций, сформулированных с учетом Методических рекомендаций, представлены в [подразделе 4.4.1](#p100165).**
#### 3.3 Типовые ошибки при формулировании рекомендаций
3.3.1. При формулировании рекомендаций должен учитываться каждый из принципов качества рекомендаций, перечисленных в [разделе 3.1](#p100037) Методических рекомендаций.
3.3.2. Рекомендациями не являются предложения об отправке информационных писем с целью информирования органов и организаций о результатах мероприятия.
Рекомендациями не являются обращения в правоохранительные и иные органы с предложением о проведении проверок и принятии мер по фактам выявленных нарушений.
3.3.3. Не рекомендуется предлагать меры, которые планировались адресатом к реализации вне зависимости от наличия соответствующей рекомендации Счетной палаты.
3.3.4. Не следует предлагать адресату самостоятельно разработать меры по решению выявленной системной проблемы, если у Счетной палаты отсутствуют рекомендации по механизму разработки таких мер либо отсутствуют конкретные предлагаемые меры, способствующие решению данной проблемы.
Пример
Рекомендации, не содержащие конкретных предлагаемых мер
Разработать дополнительный комплекс мер, направленных на снижение сектора неформальной занятости и уровня безработицы, в том числе посредством проведения во взаимодействии с налоговыми органами популяризации режима "самозанятых" граждан (для лиц, осуществляющих предпринимательскую деятельность и не состоящих на учете в налоговых органах).
**Проанализировать причины прекращения деятельности и снятия с учета субъектов хозяйственной деятельности после получения ими субсидий и по результатам анализа в случае необходимости подготовить предложения по изменению условий предоставления субсидий с целью исключить факты злоупотребления полученными денежными средствами.**
3.3.5. Целесообразно воздержаться от формулирования рекомендаций, представляющих собой призыв к соблюдению действующих правовых норм, но не предлагающих конкретных способов приведения деятельности объекта аудита (адресата рекомендации) в соответствие с ними.
Пример
Рекомендация, призывающая соблюдать действующие нормы
Обеспечить соблюдение Бюджетного кодекса Российской Федерации и Федерального закона от 8 декабря 2020 г. N 385-ФЗ "О федеральном бюджете на 2021 год и на плановый период 2022 и 2023 годов" при реализации проектов, финансируемых за счет средств федерального бюджета в 2021 году.
3.3.6. Нецелесообразно формулировать рекомендации о продолжении реализации мероприятий, которые уже запланированы объектом аудита (адресатом рекомендации), не предлагая при этом конкретных изменений.
Пример
Рекомендация о продолжении реализации уже запланированных объектом аудита мероприятий
Рекомендовать Минфину России продолжить работу по совершенствованию автоматизированных информационных систем, направленную на развитие процессов внутрисистемного контроля, обеспечивающих качественное и эффективное исполнение бюджетных процедур.
#### 3.4 Приоритетные рекомендации
3.4.1. По предложению члена Коллегии Счетной палаты, ответственного за проведение мероприятия, из всего числа рекомендаций по итогам мероприятия Коллегия Счетной палаты выделяет приоритетные рекомендации.
3.4.2. К приоритетным следует относить рекомендации, содержащие наиболее значимые меры, предполагаемый результат от реализации которых влечет масштабные изменения в определенной предметной области (сфере). Реализация приоритетных рекомендаций может решающим образом повлиять на качество государственного управления, эффективность использования государственных ресурсов и другие сферы.
Таким образом, случаи, когда рекомендация предлагается Коллегии Счетной палаты для определения в качестве приоритетной, возможно рассматривать как исключительные. В том числе по результатам мероприятия могут быть не выделены приоритетные рекомендации.
Примеры приоритетных рекомендаций
Рекомендуем Правительству Российской Федерации поручить Минстрою России в срок до 31 июля 2021 года совместно с заинтересованными федеральными органами исполнительной власти и органами государственной власти субъектов Российской Федерации уточнить в правилах предоставления субсидий критерии отнесения граждан к категории граждан, подлежащих переселению из не предназначенных для проживания строений, созданных в период промышленного освоения районов Сибири и Дальнего Востока, в целях выполнения поручения Президента Российской Федерации в полном объеме.
Предлагаем Правительству Российской Федерации поручить Минприроды России в срок до 20 января 2023 года совместно с заинтересованными федеральными органами исполнительной власти проработать вопрос об отнесении к полномочиям органов государственной власти Российской Федерации в области лесных отношений, предусмотренным статьей 81 Лесного кодекса Российской Федерации, полномочия по мониторингу состояния лесных генетических ресурсов, контролю за оборотом репродуктивного материала лесных растений при воспроизводстве лесов.
3.4.3. Участникам мероприятия при формировании результатов мероприятия целесообразно предложить список потенциальных приоритетных рекомендаций члену Коллегии Счетной палаты, ответственному за проведение мероприятия. В случае, если определение приоритетности требует дополнительной проработки, то предлагаемый члену Коллегии Счетной палаты список приоритетных рекомендаций возможно сопроводить:
- листом проверки соответствия рекомендации принципам качества рекомендаций Счетной палаты ([приложение N 1](#p100319) к Методическим рекомендациям);
**- таблицей обоснования потенциальных мер для включения в рекомендацию и рисков их нереализации ([приложение N 2](#p100338) к Методическим рекомендациям);**
- обоснованием определения рекомендаций в качестве приоритетных, подготавливаемым в свободной форме (в соответствии с [пунктом 3.4.2](#p100108) Методических рекомендаций).
3.4.4. Членам Коллегии Счетной палаты рекомендуется устанавливать лимит приоритетных рекомендаций, как правило на уровне не более 15% всех актуальных (невыполненных, рекомендованный срок которых не наступил) рекомендаций департамента в составе направления деятельности Счетной палаты (далее - департамент направления деятельности). Данный показатель обусловлен тем, что приоритетные рекомендации требуют значительных ресурсов для содействия их реализации ([раздел 5.2](#p100288) Методических рекомендаций), в том числе личного участия членов Коллегии Счетной палаты.
3.4.5. При внесении на Коллегию Счетной палаты предложения о признании рекомендации приоритетной целесообразно включать в доклад члена Коллегии Счетной палаты, ответственного за проведение мероприятия, текущий показатель актуальных приоритетных рекомендаций департамента направления деятельности в процентах.
Рассмотрение Коллегией Счетной палаты вопросов, касающихся приоритетных рекомендаций, целесообразно сопровождать докладом члена Коллегии Счетной палаты, ответственного за проведение мероприятия, включая информацию о мониторинге и текущем статусе реализации приоритетной рекомендации согласно стандарту внешнего государственного аудита (контроля) СГА 106 "Контроль реализации результатов контрольных и экспертно-аналитических мероприятий" (далее - СГА 106). В связи с этим рекомендуется постоянное личное участие члена Коллегии Счетной палаты, ответственного за проведение мероприятия, в мониторинге реализации приоритетных рекомендаций с целью их достижения в рекомендованные сроки и в полном виде.
3.4.6. Приоритетные рекомендации являются постоянной частью повестки Коллегии Счетной палаты. Членам Коллегии Счетной палаты рекомендуется содействовать реализации приоритетных рекомендаций путем коммуникации с адресатами рекомендаций, другими заинтересованными органами и организациями, а также путем информирования общества о ходе реализации приоритетных рекомендаций.
4.
Подготовка и формулирование рекомендаций
-
доказательства, полученные в ходе мероприятия;
-
ресурсных - уместности и реалистичности реализации рекомендации исходя из требуемых ресурсов (бюджетных, трудовых, временных);
-
административных - соотношения рекомендуемых мер с позицией адресата рекомендации, потенциальных исполнителей рекомендации.
-
внести комплексные изменения в федеральное законодательство;
-
организовать межведомственное взаимодействие в целях реализации предложенных мер;
-
создать новые инструменты контроля за ранее принятыми нормативными правовыми актами и документами;
-
осуществить меры в рамках реализации и мониторинга национальных проектов и национальных целей;
-
рассмотреть вопросы, относящиеся к исключительным компетенциям Президента Российской Федерации или Правительства Российской Федерации.
4.4.6. Рекомендованный срок реализации рекомендации - это срок, к которому предполагается достижение непосредственного результата (цели) рекомендации.
В соответствии со стандартами Счетной палаты <9> рекомендации должны содержать рекомендованный срок реализации. Он должен учитывать возможности адресата реализовать ее в срок.
<9> Пункт 7.2.4 СГА 101; пункт 6.1.2 СГА 102.
4.4.7. Целесообразно устанавливать рекомендованный срок реализации - не более 3 лет.
4.4.8. Рекомендованный срок реализации рекомендации определяется на основе полученных доказательств, а также с учетом рисков реализации рекомендации, определяемых при подготовке конкретных предлагаемых мер: временных, ресурсных и административных.
При обнаружении рисков участниками мероприятия может быть принято решение об установлении более длительного рекомендованного срока реализации рекомендации - с целью минимизации рисков, которые являются временными.
При определении рекомендованного срока реализации рекомендации целесообразно также учитывать потенциальную актуальность непосредственного результата рекомендации к моменту ее реализации.
4.4.9. Рекомендованный срок реализации рекомендации может быть продлен по решению Коллегии Счетной палаты неограниченное количество раз, если при внесении на рассмотрение Коллегии Счетной палаты вопроса о продлении срока членом Коллегии Счетной палаты предоставлено убедительное обоснование ее актуальности.
4.4.10. В целях повышения востребованности рекомендаций на заключительном этапе мероприятия целесообразно предусмотреть обсуждение рекомендаций в рамках согласительного совещания с объектом аудита, иными органами и организациями (при необходимости).
Для достижения лучшего результата в совещаниях со стороны Счетной палаты принимают участие:
- член Коллегии Счетной палаты;
- директор департамента направления деятельности;
- руководитель мероприятия;
- инспекторский состав.
4.4.11. В рамках согласительных совещаний рекомендуется обсуждать точные формулировки рекомендации, предполагаемый непосредственный результат и итоговый эффект от ее реализации. Кроме того, вероятность исполнения рекомендации повышается, когда представители Счетной палаты не только озвучивают предлагаемую меру, но и предоставляют доказательства, кратко описывают их логику. Помимо этого, целесообразно согласовать механизм реализации рекомендации, а также возможные риски.
Если адресат рекомендации (объект аудита) не согласен с выводом и рекомендацией, рекомендация не исключается из результатов мероприятия. Однако следует учитывать это как временный риск, который может быть минимизирован в том числе установлением более длительного рекомендованного срока реализации рекомендации.
5. Мониторинг и содействие реализации рекомендаций
#### 5.1 Мониторинг реализации рекомендаций
5.1.1. Мониторинг реализации рекомендаций состоит в изучении и анализе информации, полученной от адресатов информационных писем и исполнителей рекомендаций, о состоянии рассмотрения и степени реализации ими рекомендаций, а также в изучении и анализе иной информации, содержащейся в том числе в информационных системах и иных источниках.
Мониторинг реализации рекомендации осуществляется в течение всего срока реализации рекомендации. Мониторинг реализации рекомендаций, включая продление рекомендуемого срока реализации и снятие рекомендации с контроля, осуществляется в соответствии с СГА 106.
Актуальная информация о результатах мониторинга рекомендаций своевременно на постоянной основе фиксируется департаментами направлений деятельности в карте "Предложения (рекомендации)" (далее - карта рекомендаций) в КПС "ККМ СП-АУДИТ" (см. [пункт 5.1.4](#p100220) Методических рекомендаций).
5.1.2. Ответственным сотрудникам сводно-аналитической инспекции либо отдела контроля и документооборота рекомендуется отслеживать корректность, актуальность и полноту информации о мониторинге рекомендаций в карте рекомендаций в КПС "ККМ СП-АУДИТ", при необходимости оказывать всестороннее содействие другим инспекциям и отделам департаментов направлений деятельности по вопросам мониторинга реализации рекомендаций (по решению руководства департамента направления деятельности).
5.1.3. В целях регулярного и своевременного получения от адресатов информации о состоянии рассмотрения и степени реализации рекомендаций департаментам направлений деятельности следует использовать следующие механизмы:
- регулярное отслеживание по реквизитам состояния реализации поручений органов власти на основании информационных писем Счетной палаты;
- поддержание коммуникации с представителями адресата рекомендации в рабочем порядке, в том числе по телефону;
- направление официальных обращений Счетной палаты в целях уточнения информации о реализации рекомендаций;
- проведение совещаний с представителями адресата рекомендации и заинтересованных органов и организаций в целях обсуждения процесса реализации рекомендаций ("дорожной карты" реализации рекомендаций).
5.1.4. Информация о мониторинге реализации рекомендаций вносится в КПС "ККМ СП-АУДИТ" по мере ее возникновения или получения Счетной палатой. Рекомендуется проактивно использовать механизмы мониторинга, не допуская ситуаций, когда информация о мониторинге не обновляется на протяжении сроков, превышающих рекомендованные в таблице N 2. Неудовлетворительной практикой считается отсутствие обновления информации о мониторинге в течение шести месяцев, для приоритетных рекомендаций - в течение двух месяцев.
| Источник информации для мониторинга реализации рекомендации | Рекомендуемая периодичность обновления информации о мониторинге рекомендаций: |
| приоритетных | не приоритетных |
| Информационное письмо, содержащее рекомендацию, направлено адресату | 3 рабочих дня с даты регистрации в САДЭД | 3 рабочих дня с даты регистрации в САДЭД |
| Получены письма от адресата (исполнителя) рекомендации с информацией о ее реализации | 3 рабочих дня с даты регистрации в САДЭД | 3 рабочих дня с даты регистрации в САДЭД |
| При отсутствии информации о реализации рекомендации - направление официальных обращений Счетной палаты адресату и исполнителям рекомендации | Не позднее 2 месяцев с даты получения Счетной палатой последней информации о реализации рекомендации | Не позднее 6 месяцев с даты получения Счетной палатой последней информации о реализации рекомендации |
| Проведение совещаний с представителями адресата рекомендации и заинтересованных органов, организаций с целью обсуждения процесса реализации рекомендаций ("дорожной карты") | Не реже 1 раза в 6 месяцев с даты получения первого ответа | Как правило, не применимо |
5.1.5. Статусы мониторинга реализации рекомендаций отражаются в карте рекомендаций в КПС "ККМ СП-АУДИТ". В процессе мониторинга реализации одной рекомендации статусы могут неоднократно меняться в зависимости от информации, которую получает Счетная палата.
5.1.6. На этапе мониторинга реализации рекомендаций в КПС "ККМ СП-АУДИТ" вносится информация, полученная в ходе реализации рекомендации, а также текущие статусы реализации рекомендации в соответствии с таблицей N 3. Более подробная схема возможных статусов мониторинга рекомендаций с учетом их взаимозависимости представлена в [приложении N 2](#p100338) к Методическим рекомендациям.
Таблица N 3
| Тип статуса мониторинга | Вариант статуса | Вопрос для определения |
| --- | --- | --- |
| Статус рассмотрения | а) без ответа
б) отклонена
в) принята | Получена ли информации о согласии адресата с целесообразностью рекомендации |
| Оценка выполнения | а) не выполнена
б) выполнена частично
в) выполнена | Получена ли информация о реализации цели рекомендации |
| Решение | а) срок реализации не наступил
б) продлить срок выполнения
в) снять с контроля | Продолжает ли рекомендация быть актуальной для реализации [<10>](#p100254) |
---
<10> Решение об изменении срока реализации рекомендации или снятии рекомендации с контроля принимается Коллегией Счетной палаты, пункт 6.3 СГА 106.
Актуальные статусы "Статус рассмотрения", а также "Оценка выполнения" рекомендаций в соответствии со стандартами <11> определяются членами Коллегии Счетной палаты на основании полученной в ходе мониторинга информации и вносятся департаментом направления деятельности в КПС "ККМ СП-АУДИТ" на основании решения члена Коллегии Счетной палаты.
---
<11> Пункт 6.3 СГА 106.
Актуальный статус "Решение" фиксируется департаментом направления деятельности в КПС "ККМ СП-АУДИТ" на основе соответствующего решения Коллегии Счетной палаты. Вопросы о продлении срока реализации, снятии рекомендации с контроля вносятся членами Коллегии Счетной палаты на рассмотрение Коллегии Счетной палаты. Информация о реализации приоритетных рекомендаций должна сопровождаться докладом члена Коллегии Счетной палаты на заседании Коллегии Счетной палаты.
При каждом изменении статуса либо внесении информации о мониторинге в карте рекомендаций в КПС "ККМ СП-АУДИТ" указывается обоснование (подтверждение), включающее:
- реквизиты подтверждающего документа, ссылку на событие и прочие данные, позволяющие идентифицировать источник информации о мониторинге;
- описание новой информации, полученной в ходе мониторинга реализации рекомендации.
Данная информация вносится в поле "Обоснование (подтверждение)" карты рекомендаций в КПС "ККМ СП-АУДИТ" и не подлежит удалению при очередном изменении статуса мониторинга.
Информация в поле "Обоснование (подтверждение)":
Абзац 1: "В соответствии с ... (письмом от ... N .../Указом Президента от ... N/проектом закона ... и пр.), полученным от ... (Ведомство/Должностное лицо/Система обеспечения законодательной деятельности и пр.)".
Абзац 2: "Содержание информации, обосновывающее текущий статус рекомендации, с резюмирующими выводами инспектора о статусе рекомендации".
5.1.7. Если информация о реализации мер - достижении непосредственного результата (цели) рекомендации была получена Счетной палатой (см. [пункт 5.1.1](#p100211) Методических рекомендаций), то такая рекомендация может быть признана членом Коллегии Счетной палаты как выполненная.
Данная информация в качестве решения члена Коллегии Счетной палаты вносится в карту рекомендаций, после чего член Коллегии Счетной палаты выносит на рассмотрение Коллегии Счетной палаты предложение о снятии рекомендации с контроля. Если по решению Коллегии Счетной палаты рекомендация снимается с контроля, в карту рекомендаций вносится обновленный статус - о снятии рекомендации с контроля.
5.1.8. Если рекомендация выдана по итогам мероприятия, в котором участвовали несколько направлений деятельности, мониторинг ее реализации осуществляет член Коллегии Счетной палаты, в чьем ведении находится направление деятельности, ответственное за проведение данного мероприятия.
5.1.9. Член Коллегии Счетной палаты, осуществляющий мониторинг реализации рекомендации, определяет статус реализации рекомендации, оценивает ее актуальность и направляет Председателю Счетной палаты предложение по проекту решения Коллегии Счетной палаты:
- о снятии с контроля реализованной рекомендации с письменным обоснованием целесообразности снятия с контроля;
- о признании нереализованной рекомендации неактуальной с письменным обоснованием целесообразности снятия с контроля;
- об оставлении реализации рекомендации на контроле с обоснованием причин;
- о переносе срока реализации рекомендации с обоснованием причин;
- о принятии Счетной палатой дополнительных мер, направленных на выяснение причин нереализации или неполной реализации рекомендации, оставленной на контроле.
##### 5.1.10 Основаниями для снятия рекомендации с контроля являются <12>:
---
<12> Пункт 6.3 СГА 106.
получение информации о том, что рекомендация реализована <13>;
---
<13> [Пункт 3.1.3](#p100056) Методических рекомендаций.
утрата актуальности невыполненной (выполненной частично) рекомендации.
##### 5.1.11 Рекомендация может быть определена как утратившая актуальность в случаях, когда:
- произошло изменение объективных обстоятельств в сфере (предметной области), в которой осуществляет свою деятельность адресат рекомендации (например, окончание действия государственной программы Российской Федерации);
- исходя из анализа полученной в ходе мониторинга информации, в том числе позиции адресата, рекомендация более не может рассматриваться Счетной палатой в качестве релевантного решения.
5.1.12. При снятии рекомендации с контроля в поле "Обоснование (подтверждение)" карты рекомендаций вносится информация, предоставляемая в форме представления информации о результатах реализации рекомендаций (приложение N 6 к СГА 106).
5.1.13. При рассмотрении Коллегией Счетной палаты вопроса о снятии с контроля приоритетной рекомендации в докладе члена Коллегии Счетной палаты рекомендуется приводить информацию о мерах, предпринятых Счетной палатой для содействия ее реализации, и об оценке процесса реализации рекомендации адресатом, формулировать выводы о степени достижения адресатом непосредственного результата (цели) рекомендации.
#### 5.2 Содействие реализации приоритетных рекомендаций
5.2.1. Содействие реализации приоритетных рекомендаций обеспечивается непосредственным участием директора департамента направления деятельности, члена Коллегии Счетной палаты, осуществляющих мониторинг реализации рекомендации, а также Председателя Счетной палаты.
5.2.2. Мониторинг приоритетных рекомендаций надлежит осуществлять в соответствии с процедурой, представленной в [разделе 5.1](#p100210) Методических рекомендаций. Рекомендуется осуществлять активный предупреждающий мониторинг приоритетных рекомендаций - не реже чем один раз в два месяца использовать как минимум один из механизмов мониторинга рекомендаций, с той же периодичностью обновлять статус мониторинга реализации рекомендаций в КПС "ККМ СП-АУДИТ" вне зависимости от того, была ли получена новая информация, которая может являться основанием для изменения статуса рекомендации.
5.2.3. В целях повышения востребованности рекомендаций Счетной палаты департаментам направления деятельности рекомендуется планировать и проводить мероприятия по содействию реализации приоритетных рекомендаций.
5.2.4. Департамент внешних коммуникаций (далее также - ДВК) может оказывать аналитическую и организационную поддержку при содействии реализации приоритетной рекомендации, информационном сопровождении реализации приоритетной рекомендации в публичном поле, а также информационном сопровождении результатов реализации приоритетной рекомендации.
Для этого департаментам направлений деятельности рекомендуется в рабочем порядке направлять в ДВК информацию о необходимости содействия реализации приоритетной рекомендации. Директор ДВК определяет ответственных сотрудников, которые предлагают возможные механизмы содействия реализации рекомендаций и совместно с сотрудниками направлений деятельности составляют план их реализации.
5.2.5. Содействие реализации рекомендаций осуществляется при помощи коммуникационных механизмов, которые определяются исходя из специфики предлагаемых мер. Коммуникационные механизмы реализуются одновременно и их действие может быть направлено на адресата рекомендации, исполнителей и соисполнителей рекомендации, другие заинтересованные стороны, референтные группы и широкую общественность в целях донесения позиции Счетной палаты о целесообразности предлагаемых мер.
5.2.6. Департаментам направлений деятельности предлагаются следующие коммуникационные механизмы содействия реализации приоритетных рекомендаций:
- обсуждение рекомендаций с адресатами, другими заинтересованными органами и организациями на этапе подготовки отчета;
- выработка совместно с адресатом рекомендации "дорожной карты" по реализации приоритетных рекомендаций;
- инициирование, организация и проведение совместных совещаний с получателями (адресатами) рекомендаций по обсуждению результатов их реализации с участием при необходимости представителей иных заинтересованных органов и организаций, экспертов;
- отражение в заключении Счетной палаты, подготавливаемом по результатам проведения экспертизы проектов законодательных, нормативных правовых актов Российской Федерации или проектов государственных программ Российской Федерации, информации о невыполнении (нерассмотрении, несоблюдении рекомендованных сроков реализации) адресатом информационного письма рекомендаций Счетной палаты по результатам контрольных и экспертно-аналитических мероприятий, соответствующих тематике правового регулирования проекта нормативного правового акта или сфере реализации государственной программы Российской Федерации;
- включение в доклад члена Коллегии Счетной палаты для оглашения на заседаниях профильных комитетов Государственной Думы и Совета Федерации информации о невыполнении (нерассмотрении, несоблюдении рекомендованных сроков реализации) адресатом информационного письма рекомендаций Счетной палаты, соответствующих тематике доклада;
- рабочие контакты членов Коллегии Счетной палаты, других сотрудников Счетной палаты с представителями адресата и другими заинтересованными органами и организациями;
- выстраивание механизма регулярного взаимодействия направления деятельности с адресатами по реализации приоритетных рекомендаций;
- иные меры в соответствии с законодательством Российской Федерации.
5.2.7. Если адресат рекомендации согласен с выводами и основанными на них рекомендациями, после утверждения Коллегией Счетной палаты отчета о результатах мероприятия, предлагается организовывать совместное совещание. На совещании предлагается обсуждать "дорожную карту" реализации рекомендации ([приложение N 4](#p100450) к Методическим рекомендациям) в целях:
- уточнения последовательных шагов, которые позволят реализовать рекомендацию к предлагаемому сроку;
- уточнения конкретных ответственных исполнителей рекомендации, обеспечения контроля за ее исполнением со стороны адресата рекомендации (если исполнителем и адресатом являются разные органы или организации);
**- формирования прозрачных ожиданий от результата реализации рекомендации;**
- организации мониторинга реализации рекомендации со стороны Счетной палаты.
Целесообразность формирования "дорожной карты" в каждом случае определяет член Коллегии Счетной палаты, ответственный за проведение мероприятия. На совместном с объектом аудита совещании возможно согласовывать основные этапы "дорожной карты" и сроки их исполнения. Предпочтительно, чтобы в последующем "дорожная карта" формировалась исполнителем рекомендации по согласованию с руководством департамента направления деятельности, ответственного за проведение мероприятия.
5.2.8. Рекомендуется привлекать на совещание широкий круг заинтересованных органов и экспертов, если это не вызывает возражений со стороны объекта аудита. Востребованность рекомендаций может быть повышена за счет контакта с координационными органами, коллегиальными органами и отраслевыми профильными сообществами, в чьи компетенции попадают вопросы мероприятия и тематических рекомендаций. Ими могут быть рабочие группы при органах власти, комитеты и рабочие группы в палатах Федерального Собрания, общественные советы. Такая работа позволяет обнаруживать проблемные вопросы и находить совместные решения, а также согласовывать действия органов и организаций в данной сфере.
5.2.9. ДВК совместно с департаментами направлений деятельности предлагаются следующие возможные мероприятия (форматы содействия реализации приоритетных рекомендаций):
- организация встречи с представителями референтных групп, других заинтересованных органов и организаций;
- организация пресс-конференции или публичного мероприятия на площадке информагентства;
- подготовка и распространение публикаций в средствах массовой информации по проблематике приоритетных рекомендаций;
- аналитическая записка по теме совместно с представителями экспертного сообщества;
- выпуск тематического Бюллетеня Счетной палаты;
- другие публичные мероприятия по проблематике приоритетных рекомендаций.
Приложение N 1
Лист проверки соответствия рекомендации принципам качества
рекомендаций Счетной палаты
| Принцип | Проверочный вопрос | Соответствие (1/0) |
| --- | --- | --- |
| Ценность | а) Контрольные мероприятия - рекомендации способствуют улучшению результатов деятельности объекта контрольного мероприятия, созданию условий для целевого, эффективного использования федеральных и иных ресурсов, повышению качества финансового менеджмента либо содействию системным улучшениям в сфере государственного управления?
б) Экспертно-аналитические мероприятия - рекомендации способствуют решению актуальных вопросов социально-экономического развития, финансовой системы Российской Федерации, формирования и исполнения федерального бюджета и бюджетов государственных внебюджетных фондов Российской Федерации, системным улучшениям в сфере государственного управления либо в иных сферах? | |
| Обоснованность | Рекомендация обоснована в ходе мероприятия, логически следует из выводов, опирающихся на результаты мероприятия? | |
| Конкретность и ориентированность на результат | Рекомендация конкретна, ориентирована на результат, содержит рекомендованный срок реализации? | |
| Адресность | Адресована объектам мероприятия, иным органам и организациям, к полномочиям и ответственности которых относится ее реализация? | |
| Непротиворечивость | Учитывает ранее выданные рекомендации, а также результаты их реализации? | |
| Реалистичность | Учитывает возможности адресатов реализовать их в рекомендованные сроки самостоятельно или с привлечением дополнительных ресурсов? | |
| Измеримость | Рекомендация сформулирована с учетом возможности контроля ее реализации? | |
**Приложение N 2**
ТАБЛИЦА ОБОСНОВАНИЯ ПОТЕНЦИАЛЬНЫХ МЕР
ДЛЯ ВКЛЮЧЕНИЯ В РЕКОМЕНДАЦИЮ И РИСКОВ ИХ НЕРЕАЛИЗАЦИИ
| Системная проблема | Первопричина проблемы | Рекомендация | Доказательство | Обоснование рекомендации | Риски нереализации рекомендации | Адресат, потенциальный исполнитель | Рекомендованный срок | Приоритетность |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| Риск дорожно-транспортных происшествий ввиду длины и потенциальной востребованности автомобильной дороги М-12 | Значительное расстояние между планируемыми зонами сервиса на 5, 6 и 7 этапах строительства автомобильной дороги М-12 | Включить в проект дополнительные зоны придорожного сервиса | Ссылка на рабочую документацию в папке мероприятия | Наличие зон отдыха каждые 16 км снижает риск происшествий на дороге.
Эффективность зон отдыха обоснована при помощи статистических методов анализа данных | Ресурсные и временные: потребует увеличения затрат бюджета и внесения изменений в проектную смету | ГК "Автодор" | 30.07.2022 | Нет |
**Приложение N 3**
**ТИПОВЫЕ СИТУАЦИИ И ИХ ОТРАЖЕНИЕ ПРИ ЗАПОЛНЕНИИ**
ИНФОРМАЦИИ О МОНИТОРИНГЕ РЕКОМЕНДАЦИИ В КАРТЕ
"ПРЕДЛОЖЕНИЯ (РЕКОМЕНДАЦИИ)" В КПС "ККМ СП-АУДИТ"
| Ситуация | Вид решения | Дата | Номер | Обоснование (примерные рекомендованные формулировки) | Ответ на информационное письмо | Статус рассмотрения | Оценка выполнения | Решение | Продлен до |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1. Информационное письмо, содержащее рекомендации, отправлено адресату по решению Коллегии. Ответ от адресата не получен, срок реализации рекомендации не наступил | "Решение Коллегии Счетной палаты" | Дата решения Коллегии Счетной палаты о принятии отчета о мероприятии | Номер решения Коллегии Счетной палаты | "Рекомендация направлена адресату, на текущий момент ответ не получен" | - | Без ответа | Не выполнена | Срок реализации не наступил | - |
| 2. Информационное письмо, содержащее рекомендации, отправлено адресату. Ответ от адресата не получен, срок реализации рекомендации наступил | "Решение Коллегии Счетной палаты" | Дата решения Коллегии Счетной палаты | Номер решения Коллегии Счетной палаты | "Срок реализации подошел к концу, рекомендация утратила актуальность" или "Срок реализации подошел к концу, однако рекомендация остается актуальной" | - | Без ответа | Не выполнена | Снять с контроля или Продлить срок выполнения | При необходимости добавить новый срок реализации (по решению Коллегии Счетной палаты) |
| 3. От адресата получено письмо об отказе от выполнения рекомендации. Принято решение оставить рекомендацию на контроле, срок не наступил | "Решение члена Коллегии Счетной палаты" | Дата внесения информации в поле Мониторинг | - | "Получено письмо от ... об отказе от выполнения рекомендации (указать обоснование, предоставленное адресатом), однако рекомендация остается актуальной" | Реквизиты ответного письма из списка | Отклонена | Не выполнена | Срок реализации не наступил | - |
| 4. От адресата получено письмо об отказе от выполнения рекомендации. Предлагается снять рекомендацию с контроля в связи с потерей актуальности | "Решение Коллегии Счетной палаты" | Дата решения Коллегии Счетной палаты | Номер решения Коллегии Счетной палаты | "Получено письмо от ... об отказе от выполнения рекомендации (указать обоснование, предоставленное адресатом), рекомендация утратила актуальность" | Реквизиты ответного письма из списка | Отклонена | Не выполнена | Снять с контроля | - |
| 5. От адресата получено письмо о согласии с рекомендацией, срок не наступил | "Решение члена Коллегии Счетной палаты" | Дата внесения информации в поле Мониторинг | - | "Получено письмо от ... о согласии с рекомендацией/о поручении по реализации предложенных мер (кратко указать обоснование, предоставленное адресатом)" | Реквизиты ответного письма из списка | Принята | Не выполнена | Срок реализации не наступил | При необходимости добавить новый срок реализации (по решению Коллегии Счетной палаты) |
| 6. От адресата получено письмо о выполнении рекомендации, срок не наступил | "Решение Коллегии Счетной палаты" | Дата решения Коллегии Счетной палаты | Номер решения Коллегии Счетной палаты | "Получено письмо от .../выпущен документ, свидетельствующий о выполнении (кратко указать обоснование, предоставленное адресатом)" | Реквизиты ответного письма из списка | Принята | Выполнена | Снять с контроля | - |
| 7. От адресата получена информация о ходе выполнения рекомендации, но рекомендация еще не выполнена. Срок не наступил | "Решение члена Коллегии Счетной палаты" | Дата внесения информации в поле Мониторинг | - | "Получено письмо от .../выпущен документ/проведено совещание/такой-то этап согласования, свидетельствующий о том, что рекомендация в работе" | Реквизиты ответного письма из списка | Принята | Выполнена частично | Срок реализации не наступил | - |
| 8. От адресата получена информация о ходе выполнения рекомендации, но рекомендация еще не выполнена. Срок наступил | "Решение Коллегии Счетной палаты" | Дата решения Коллегии Счетной палаты | Номер решения Коллегии Счетной палаты | "Получено письмо от .../выпущен документ/проведено совещание/такой-то этап согласования, свидетельствующий о том, что рекомендация в работе" | Реквизиты ответного письма из списка | Принята | Выполнена частично | Продлить срок выполнения | Добавить новый срок реализации (по решению Коллегии Счетной палаты) |
Приложение N 4
Типовой шаблон "дорожной карты"
по реализации рекомендации ее адресатом
| Мера | Результат | Исполнитель, соисполнители | Срок | Контрольная точка |
| --- | --- | --- | --- | --- |
| Результат: Создание предварительной модели реестра должников федерального бюджета | | | | |
| Разработка предварительного реестра должников федерального бюджета, формируемого Федеральным казначейством - на основе бухгалтерских данных (на примере данных регистров бухгалтерского учета, формируемых уполномоченными организациями Федерального казначейства при исполнении централизуемых полномочий) | Согласована структура и реквизитный состав предварительного реестра должников федерального бюджета, формируемого Федеральным казначейством | Минфин России, Казначейство России, при консультационной поддержке Счетной палаты | 15 декабря 2022 г. | Доклад в Правительство Российской Федерации |
| Формирование предварительного реестра должников на базе ГИИС "Электронный бюджет" | Предварительный реестр должников федерального бюджета сформирован | Минфин России, Казначейство России | 31 января 2023 г. | Доклад в Правительство Российской Федерации с реестром должников федерального бюджета направлены |
---