---
title: "Инструкция Минфина СССР от 31.03.1981 N 57"
number: "57"
issuer: "Министерство финансов СССР"
issued_on: 1981-03-31
status: утратил силу
canonical: "https://bukva.ai/docs/instruktsiya-57-1981-minfin-sssr-ministerstvo"
---
## Инструкция Минфина СССР от 31.03.1981 N 57
# Инструкция Минфина СССР от 31.03.1981 N 57
"О порядке образования и использования фонда ширпотреба"
> [!WARNING]
> Документ утратил силу в связи с изданием "[Инструкции](https://bukva.ai/docs/instruktsiya-174#p100107) о порядке образования и использования фонда ширпотреба", утв. Минфином СССР 17.09.1981 N 174.
**МИНИСТЕРСТВО ФИНАНСОВ СССР**
## ИНСТРУКЦИЯ
**от 31 марта 1981 г. N 57**
**О ПОРЯДКЕ ОБРАЗОВАНИЯ И ИСПОЛЬЗОВАНИЯ ФОНДА ШИРПОТРЕБА**
(Издана на основании постановлений Совета Министров СССР
от 18 июля 1964 г. [N 600](https://bukva.ai/docs/postanovlenie-600-1964), от 22 марта 1973 г. [N 172](https://bukva.ai/docs/postanovlenie-172-1973),
от 15 января 1981 г. [N 61](https://bukva.ai/docs/postanovlenie-61-1981))
ПРИМЕРЫ РАСЧЕТА РАЗМЕРА ОТЧИСЛЕНИЙ ПРИБЫЛИ
В ФОНД ШИРПОТРЕБА ПРИ ИСПОЛЬЗОВАНИИ ПОЛНОЦЕННЫХ,
БРАКОВАННЫХ И НЕКОНДИЦИОННЫХ СЫРЬЯ И МАТЕРИАЛОВ
| | Пример N 1 | Пример N 2 |
| --- | --- | --- |
| 1. Стоимость всего сырья и материалов, использованных на изготовление данных товаров | 150000 | 150000 |
| из них: | | |
| вспомогательные материалы (краска, лак, фурнитура, отделочные материалы и т.п.) | 20000 | 50000 |
| 2. Стоимость сырья и материалов за вычетом вспомогательных материалов | 130000 | 100000 |
| в том числе: | | |
| полноценные, бракованные и некондиционные сырье и материалы | 34000 | 51000 |
| то же в процентах к стоимости всего сырья и материалов за вычетом вспомогательных материалов | 26% | 51% |
Прибыль от реализации товаров, изготовленных из отходов, в [примере N 1](#p100031) зачисляется в фонд ширпотреба в размере 70% (в пределах рентабельности в размере 25%), а в [примере N 2](#p100032) не подлежит зачислению в фонд ширпотреба предприятия, а в составе общей суммы прибыли предприятия распределяется в общеустановленном порядке.
1.6. С 1982 года в фонд ширпотреба предприятий республиканских министерств и ведомств союзных республик и потребительской кооперации направляется 15% прибыли, полученной от реализации непродовольственных товаров народного потребления, изготовленных из местного сырья, не распределяемого в централизованном порядке Госпланом СССР, Госснабом СССР и министерствами и ведомствами СССР, если рентабельность производства этих товаров составляет не более 25 процентов.
Остальная часть прибыли, полученная от реализации указанных товаров, распределяется в порядке, установленном для распределения прибыли основного производства.
ПРИМЕРЫ РАСЧЕТА РАЗМЕРА ОТЧИСЛЕНИЙ В ФОНД ШИРПОТРЕБА
ПРИБЫЛИ ОТ РЕАЛИЗАЦИИ НЕПРОДОВОЛЬСТВЕННЫХ ТОВАРОВ НАРОДНОГО
ПОТРЕБЛЕНИЯ, ИЗГОТОВЛЕННЫХ ИЗ МЕСТНОГО СЫРЬЯ,
НЕ РАСПРЕДЕЛЯЕМОГО В ЦЕНТРАЛИЗОВАННОМ ПОРЯДКЕ
| | Пример N 1 | Пример N 2 |
| --- | --- | --- |
| 1. Себестоимость реализованных непродовольственных товаров народного потребления | 132000 | 100000 |
| 2. Прибыль от реализации этих товаров | 33000 | 33000 |
| 3. Рентабельность ([стр. 2](#p100060) : [стр. 1](#p100057)) | 25% | 33% |
| 4. Зачисляется в фонд ширпотреба | 4950 [<*>](#p100070) | 3750 [<**>](#p100071) |
---
<*> $\frac{33000}{100} \times 15 = 4950.$
<**> 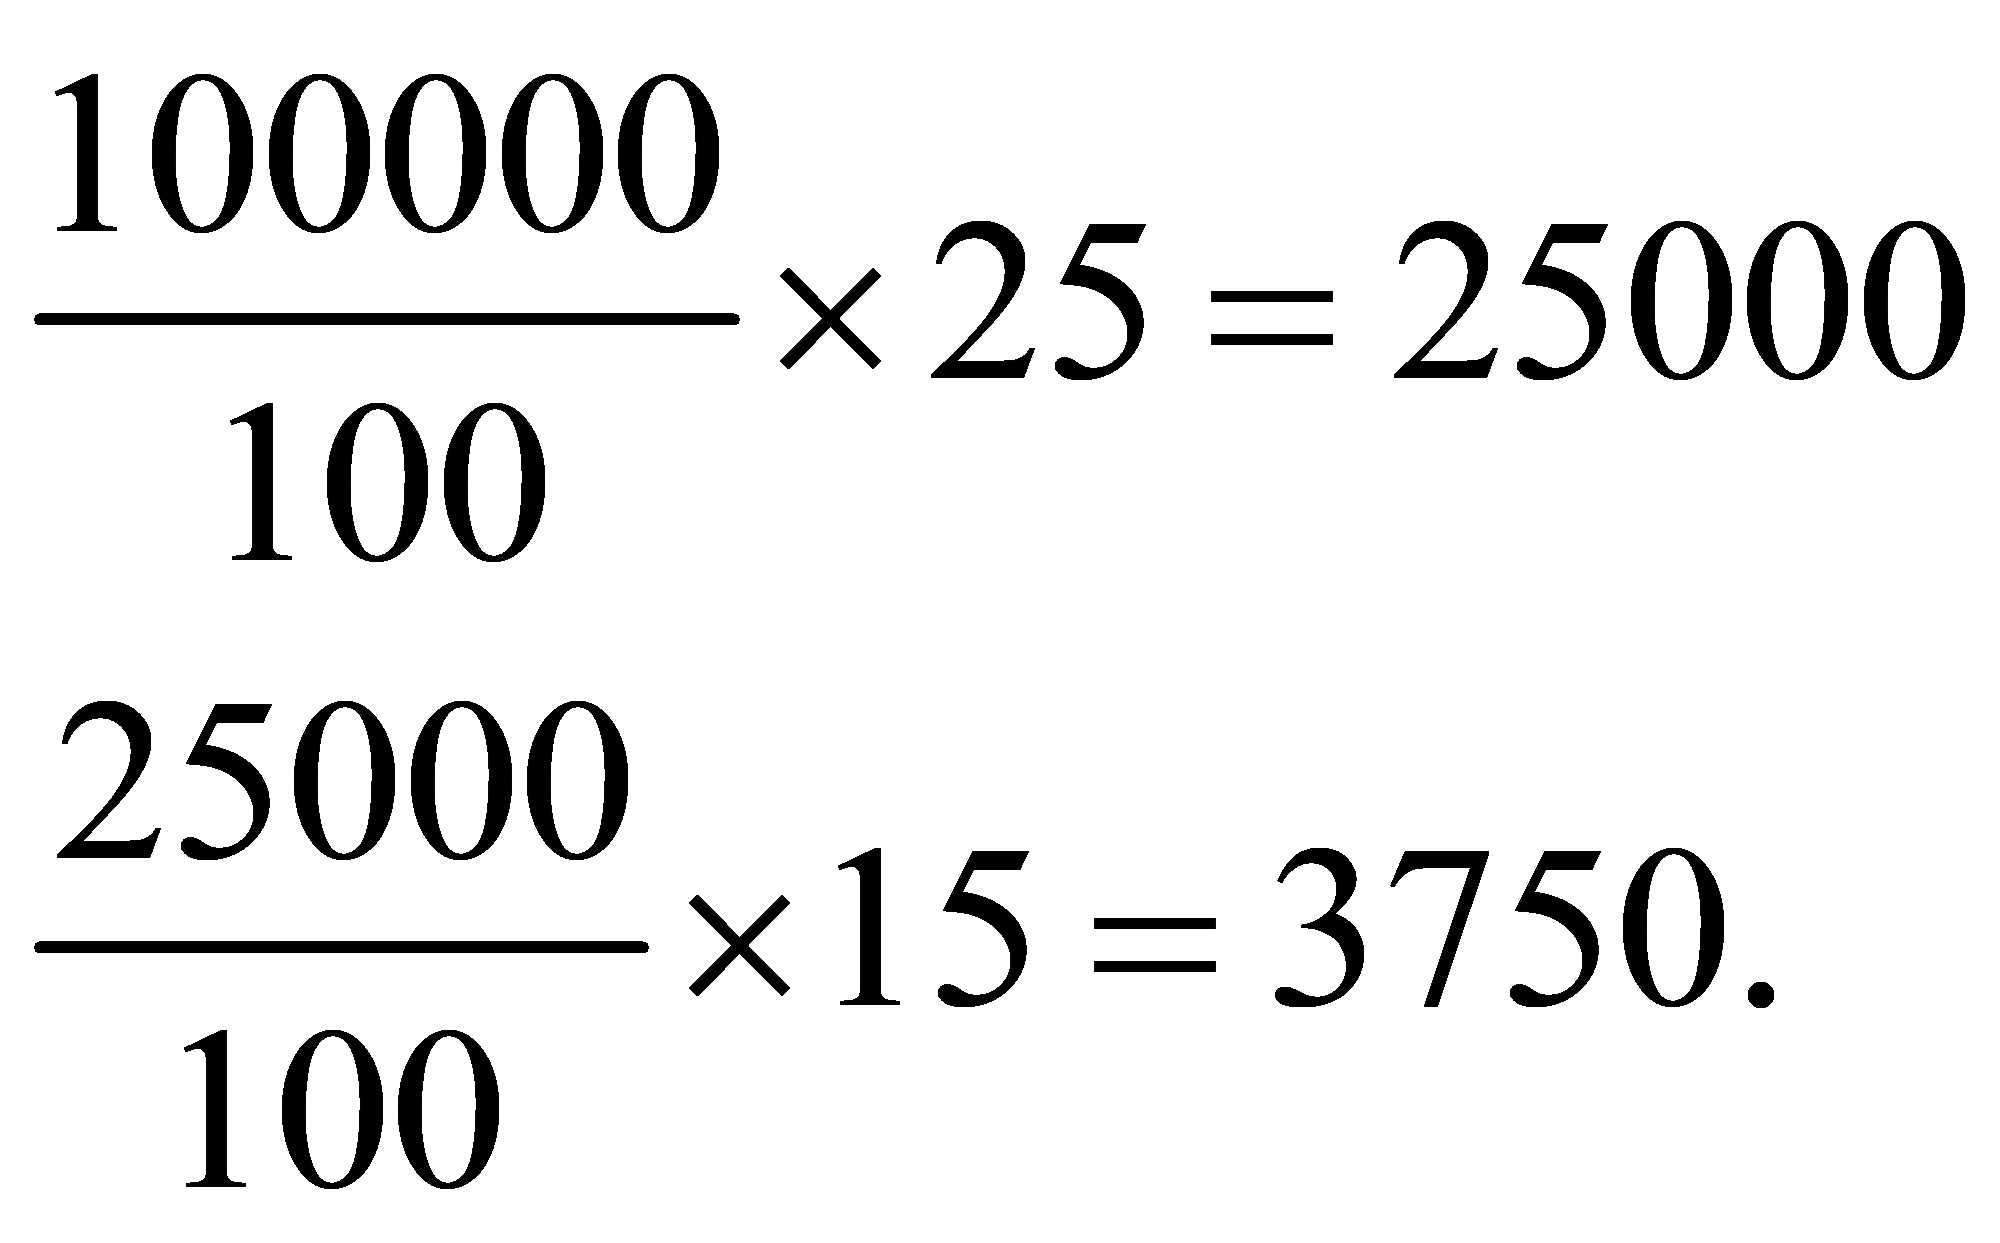
Прибыль от реализации товаров, изготовленных из местного сырья, не распределяемого в централизованном порядке, в [примере N 1](#p100055) зачисляется в фонд ширпотреба в размере 15 процентов. В [примере N 2](#p100056) зачисляется в фонд ширпотреба 15% прибыли в пределах рентабельности в размере 25%, остальная часть прибыли предприятия распределяется в составе общей суммы прибыли в общеустановленном порядке.
К продукции, изготовленной из местного сырья, относятся изделия, основу которых составляет это сырье.
К местному сырью относятся залежи местного минерального сырья (поделочные камни, красители, глина, трепел, диатомиты, перлит) и сырье растительного происхождения (лоза, сорго, камыш и другие виды сырья), добываемые, заготовляемые и выращиваемые предприятиями для дальнейшей их переработки в изделия, или те же виды сырья (включая сырье животного происхождения), приобретаемые предприятиями у других предприятий, колхозов и отдельных граждан в порядке, установленном действующим законодательством. Перечень видов местного сырья утверждается Госпланами и Госснабами союзных республик.
1.7. Не подлежит зачислению в фонд ширпотреба прибыль, полученная от реализации другим предприятиям или организациям отходов производства, не прошедших на предприятии переработки.
1.8. Прибыль от реализации товаров народного потребления и изделий производственного назначения и прибыль от реализации непродовольственных товаров народного потребления, изготовленных из местного сырья, остаются в распоряжении предприятий и зачисляются в фонд ширпотреба, если эта продукция соответствует государственным стандартам, техническим условиям или образцам и условиям, предусмотренным договорами, заключенными с торгующими организациями или иными предприятиями, организациями и учреждениями.
1.9. Отчисления в фонд ширпотреба производятся независимо от того, изготовлена ли эта продукция в пределах плана или сверх плана, а также независимо от выпуска товаров или изделий аналогичных наименований, предусмотренных планом основного производства из полноценного сырья и сырья, распределяемого в централизованном порядке.
1.10. Отчисления в фонд ширпотреба производятся по результатам деятельности предприятий за соответствующий квартал.
### 2. Порядок использования фонда ширпотреба
#### 2.1 Средства фонда ширпотреба используются следующим образом:
а) 60% расходуется на расширение производства (организация цехов, участков по производству товаров народного потребления, замена и модернизация оборудования, реконструкция и строительство цехов ширпотреба, прирост оборотных средств в связи с расширением выпуска товаров народного потребления и др.) и улучшение качества товаров народного потребления, изготовление оснастки для их выпуска и на подготовку новых образцов этих товаров, а также на строительство и ремонт жилых домов.
Начиная с 1982 года республиканским министерствам и ведомствам союзных республик, а также Центросоюзу и подведомственным им организациям, в непосредственном подчинении которых находятся предприятия, производящие товары народного потребления из местного сырья и отходов и с их применением, предоставлено право централизовать в своем распоряжении часть средств фонда ширпотреба, указанную выше, для их использования на финансирование мероприятий по расширению производства и улучшению качества товаров народного потребления, изготовление оснастки для их выпуска и на разработку новых образцов товаров народного потребления.
Размер и порядок использования централизуемых средств определяется Советами Министров союзных республик и Центросоюзом (по предприятиям потребительской кооперации);
б) 35% расходуется на премирование инженерно-технических работников, рабочих и служащих предприятий, принимающих непосредственное участие в организации и расширении производства товаров народного потребления и изделий производственного назначения из местного сырья и промышленных отходов и в обеспечении выполнения и перевыполнения установленного плана выпуска этих товаров, а также на улучшение культурно-бытовых условий рабочих, инженерно-технических работников и служащих предприятия (на детские учреждения и пионерские лагеря, на расширение и оборудование столовых, буфетов, домов отдыха, санаториев, клубов и на приобретение для них инвентаря, на физкультурные мероприятия, на расширение подсобных сельских хозяйств и другие нужды).
Выплата премий за счет фонда ширпотреба производится независимо от выполнения плана по другим показателям деятельности предприятий.
Общая сумма премий за счет средств фонда ширпотреба, выплачиваемых одному работнику, не должна превышать трех должностных окладов (тарифных ставок) в год. Для руководящих работников, список которых утверждается вышестоящей организацией (директор предприятия, заместитель директора, главный инженер, главный (старший) бухгалтер, главный экономист, начальник планового отдела, начальник ОТК) предельная сумма премий в соответствии с [постановлением](https://bukva.ai/docs/postanovlenie-211-1977) ЦК КПСС и Совета Министров СССР от 15 марта 1977 г. N 211 <*> ограничена до 2,5 месячных должностных окладов в год по специальным системам премирования, в том числе из фонда ширпотреба;
---
<*> Письмо Министерства финансов СССР от 29 апреля 1977 г. N 88П.
в) 5% направляется в централизованный фонд министерства, ведомства, а также управления или отдела исполкома Совета народных депутатов.
Средства централизованного фонда ширпотреба используются на организацию конкурсов и выставок, проведение конференций, составление и издание каталогов и информационных листков по обмену опытом по производству товаров народного потребления, вырабатываемых из отходов, а также на расширение производства товаров народного потребления (организация цехов и участков по производству товаров народного потребления, замена и модернизация оборудования, реконструкция и строительство цехов ширпотреба, прирост оборотных средств в связи с расширением выпуска товаров народного потребления и др.) в предприятиях, подчиненных данному министерству, ведомству или исполкому Совета народных депутатов.
По решению министерства, ведомства или исполкома Совета народных депутатов часть средств централизованного фонда ширпотреба может быть выделена в распоряжение руководителей подведомственных им предприятий.
2.2. Расходование части фонда ширпотреба на премирование [(пункт 2.1 "б")](#p100084) инженерно-технических работников, рабочих и служащих предприятий, принимающих непосредственное участие в организации и расширении производства товаров народного потребления и изделий производственного назначения из местного сырья и промышленных отходов и в обеспечении выполнения и перевыполнения установленного плана выпуска этих товаров, а также на улучшение культурно-бытовых условий работников предприятий производится по сметам, утвержденным директором предприятия совместно с фабричным, заводским комитетом профсоюза.
Премирование инженерно-технических работников, рабочих и служащих предприятия производится директором предприятия совместно с фабричным, заводским комитетом профсоюза, а премирование руководящих работников, список которых утверждается вышестоящей организацией, производится только по распоряжению руководителя этой организации, согласованному с соответствующим областным, краевым, республиканским комитетом отраслевого профсоюза, а при его отсутствии - советом профсоюзов.
2.3. Не использованные до конца года средства фонда ширпотреба остаются в распоряжении предприятий на следующий год.
Средства, предназначенные на расширение производства и улучшение качества товаров народного потребления и изделий производственного назначения, изготовление оснастки для их выпуска и на подготовку новых образцов этих товаров, которые не могут быть использованы предприятиями по целевому назначению, руководители министерств и ведомств, исполкомы Советов народных депутатов могут перераспределять с согласия руководителей предприятий между отдельными предприятиями.
Средства, поступающие в распоряжение отдельных предприятий в порядке перераспределения, могут быть использованы только по прямому назначению.
2.4. Расходование средств фонда ширпотреба на цели, предусмотренные [литерами "а"](#p100081) и ["б" пункта 2.1](#p100084) настоящей инструкции, допускается лишь в пределах сумм, имеющихся в распоряжении предприятия на каждую из указанных целей.
Расходование средств до образования фонда ширпотреба за счет ожидаемых поступлений не допускается.
2.5. Средства фонда ширпотреба в размере 5% перечисляются в централизованный фонд министерства, ведомства, а также управления и отдела исполкома Совета народных депутатов ежеквартально после зачисления в фонд ширпотреба предприятия соответствующей суммы прибыли.
Перечисленные предприятиями суммы зачисляются на отдельные текущие счета министерства или ведомства и на соответствующий счет управления и отдела исполкома Совета народных депутатов в Госбанке.
2.6. Предприятие, образующее фонд ширпотреба, составляет [справку](#p100118) по форме согласно приложению к настоящей инструкции. Указанная справка представляется вышестоящей организации и финансовому органу вместе с квартальными и годовыми отчетами.
Министерства и ведомства и их управления, а также управления и отделы исполкомов Совета народных депутатов производят в подведомственных им предприятиях проверку правильности начисления и расходования средств фонда ширпотреба в соответствии с настоящей инструкцией.
Правильность образования фонда ширпотреба финансовые органы проверяют в порядке последующего контроля один раз в год. В случае нарушений установленного настоящей инструкцией порядка образования фонда ширпотреба, финансовые органы, по принадлежности, предъявляют в соответствии с предоставленными им правами требования об устранении выявленных нарушений.
2.7. Государственные предприятия и предприятия потребительской кооперации, вырабатывающие товары народного потребления и изделия производственного назначения из отходов и непродовольственные товары народного потребления из местного сырья, должны организовать отдельно учет затрат по выпуску указанных товаров, их реализации и финансовых результатов.
Отчисления из прибыли в фонд ширпотреба отражаются по кредиту счета 87 "Фонды экономического стимулирования и специального назначения" (субсчет "Фонд ширпотреба") в корреспонденции со счетом 80 "Отвлеченные средства за счет прибыли".
Сумма фонда ширпотреба, подлежащая перечислению в централизованный фонд (или централизуемая в порядке, установленном республиканскими министерствами и ведомствами, а также Центросоюзом), отражается по дебету счета 87 в корреспонденции со счетом 78 "Внутриведомственные расчеты по текущим операциям".
2.8. Остатки неиспользованных средств фонда ширпотреба ликвидированных предприятий перечисляются в доход соответствующего бюджета.
2.9. Порядок образования фонда ширпотреба, установленный настоящей инструкцией для предприятий республиканских министерств и ведомств союзных республик и потребительской кооперации, применяется начиная с отчислений по итогам деятельности за II квартал 1981 г. Ранее произведенные отчисления в фонд ширпотреба расходуются в порядке, установленном настоящей инструкцией.
Прибыль от реализации товаров народного потребления из отходов, направленная в доход бюджета, в связи с несоблюдением ранее действовавшего порядка отчислений в фонд ширпотреба возврату не подлежит.
#### 2.10 В связи с изданием настоящей инструкции считать утратившими силу:
[инструкцию](https://bukva.ai/docs/instruktsiya-410) Министерства финансов СССР от 23 декабря 1964 г. N 410 "О порядке образования и использования фонда ширпотреба";
[письмо](https://bukva.ai/docs/pismo-68-1973) Министерства финансов СССР от 29 марта 1973 г. N 68;
[письмо](https://bukva.ai/docs/pismo-78-1977) Министерства финансов СССР от 12 октября 1977 г. N 78.
Заместитель министра
финансов СССР
А.Н.КАМЕНСКОВ
Начальник Управления
финансирования местного
и коммунального хозяйства,
автотранспорта
и бытового обслуживания
Л.В.ХАРИН
Согласовано
Заместитель председателя
Госплана СССР
Н.П.ЛЕБЕДИНСКИЙ
Приложение
к инструкции
Министерства финансов СССР
от 31 марта 1981 г. N 57
Предприятие Представляется вышестоящей организации
СПРАВКА
о выпуске и реализации товаров народного потребления
и изделий производственного назначения, изготовленных
из отходов производства
за ___ квартал 198_ г.
### I. Сведения о затратах сырья и материалов на изготовленные товары и изделия
За отчетный квартал
| Наименование товаров и изделий (вид товаров или изделий), изготовленных из отходов производства | Количество | Стоимость сырья и материалов (всего) | В том числе стоимость вспомогательных материалов (краска, лак, фурнитура, отделочные материалы и т.п.) | Стоимость сырья и материалов за вычетом вспомогательных материалов (гр. 3 минус гр. 4) | В том числе стоимость полноценных бракованных и некондиционных сырья и материалов |
| сумма | в процентах к гр. 5 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | | | | | | | |
| 2. | | | | | | | |
| 3. | | | | | | | |
| и т.д. | | | | | | |
| Всего | x | | | | | |
### II. Сведения о себестоимости и выручке по товарам и изделиям, прибыль от реализации которых направляется в фонд ширпотреба
| Наименование реализованных товаров и изделий (вид товаров и изделий), изготовленных из отходов производства (по товарам и изделиям, прибыль от реализации которых зачисляется в фонд ширпотреба) | Количество | По ценам реализации без налога с оборота | По полной себестоимости (отчетного квартала) <*> | Прибыль (гр. 3 - гр. 4)
Убыток (гр. 4 - гр. 3) | Прибыль к зачислению в фонд ширпотреба в пределах рентабельности в размере 25% <**> |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. | | | | | | |
| 2. | | | | | | |
| 3. | | | | | | |
| и т.д. | | | | | |
| Всего | x | | | | |
| Предусмотрено по плану на квартал (всего) | | | | | |
Директор Главный бухгалтер
---
<*> По себестоимости отчетного квартала показываются все реализованные товары или изделия, независимо от того, в каком квартале были изготовлены. Если в отчетном квартале реализовались товары или изделия, которые изготовлялись только в предшествующих кварталах, то такие товары и изделия оцениваются по себестоимости соответствующего квартала.
<**> В [графе 6](#p100156) показываются прибыль в пределах рентабельности 25%, а также убытки, полученные по отдельным изделиям. Общая сумма к зачислению в фонд ширпотреба показывается за минусом фактических убытков по отдельным изделиям.
---