ГОСТ Р 57271.4-2016/EN 15221-4:2011. Национальный стандарт Российской Федерации. Менеджмент вспомогательных процессов в управлении недвижимостью. Часть 4. Таксономия, классификация и структура управления
Актуально на 31.10.2026.
Как цитировать: "ГОСТ Р 57271.4-2016/EN 15221-4:2011. Национальный стандарт Российской Федерации. Менеджмент вспомогательных процессов в управлении недвижимостью. Часть 4. Таксономия, классификация и структура управления". ГОСТ Р 57271.4-2016. https://bukva.ai/docs/gost-r-57271-4-2016
(утв. и введен в действие Приказом Росстандарта от 30.11.2016 № 1859-ст)
Примечание
Документ введен в действие с 1 декабря 2017 года.
Утвержден и введен в действие Приказом Федерального агентства по техническому регулированию и метрологии от 30 ноября 2016 г. № 1859-ст
НАЦИОНАЛЬНЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ
МЕНЕДЖМЕНТ ВСПОМОГАТЕЛЬНЫХ ПРОЦЕССОВ В УПРАВЛЕНИИ НЕДВИЖИМОСТЬЮ
ТАКСОНОМИЯ, КЛАССИФИКАЦИЯ И СТРУКТУРА УПРАВЛЕНИЯ
Facility management. Part 4. Taxonomy, classification
and structures of management
(EN 15221-4:2011, «Facility management — Part 4: Taxonomy,
classification and structures in facility management», IDT)
Предисловие
1 ПОДГОТОВЛЕН Открытым акционерным обществом «Научно-исследовательский центр контроля и диагностики технических систем» (АО «НИЦ КД») на основе собственного перевода на русский язык англоязычной версии стандарта, указанного в пункте 4
2 ВНЕСЕН Техническим комитетом по стандартизации ТК 10 «Менеджмент риска»
3 УТВЕРЖДЕН И ВВЕДЕН В ДЕЙСТВИЕ Приказом Федерального агентства по техническому регулированию и метрологии от 30 ноября 2016 г. № 1859-ст
4 Настоящий стандарт идентичен европейскому стандарту ЕН 15221-4-2011 «Менеджмент вспомогательных процессов в управлении недвижимостью. Часть 4. Таксономия, классификация и структура управления недвижимостью» (EN 15221-4:2011, «Facility Management — Part 4: Taxonomy, classification and structures in facility management», IDT).
Наименование настоящего стандарта изменено относительно наименования указанного международного стандарта для приведения в соответствие с ГОСТ Р 1.5-2012 (подраздел 3.5).
Европейский стандарт разработан Техническим комитетом CEN/TC 348 «Facility Management».
При применении настоящего стандарта рекомендуется использовать вместо ссылочных европейских стандартов соответствующие им национальные стандарты Российской Федерации, сведения о которых приведены в дополнительном приложении ДА
Правила применения настоящего стандарта установлены в статье 26 Федерального закона от 29 июня 2015 г. № 162-ФЗ «О стандартизации в Российской Федерации». Информация об изменениях к настоящему стандарту публикуется в ежегодном (по состоянию на 1 января текущего года) информационном указателе «Национальные стандарты», а официальный текст изменений и поправок — в ежемесячном информационном указателе «Национальные стандарты». В случае пересмотра (замены) или отмены настоящего стандарта соответствующее уведомление будет опубликовано в ближайшем выпуске ежемесячного информационного указателя «Национальные стандарты». Соответствующая информация, уведомление и тексты размещаются также в информационной системе общего пользования — на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет (www.gost.ru)
Введение
В стандарте ЕН 15221-1 управление недвижимостью определено как совокупность процессов, поддерживающих основную деятельность организации. Согласно этому определению управление недвижимостью предусматривает такую модель ведения бизнеса, которая поощряет организацию к оптимизации своих вспомогательных подразделений. Основной задачей является повышение эффективности основной деятельности организации за счет оптимизации предоставления поддерживающих услуг и взаимодействия сторон.
Доступность ресурсов, необходимых для содействия развитию знаний, инноваций и повышения эффективности бизнеса, играет важную роль. Она нужна для поддержки или улучшения конкурентных преимуществ успешной бизнес-организации или общественной организации. Таксономия обеспечивает структуру, в рамках которой знания можно идентифицировать, классифицировать и сделать их более доступными для специалистов.
Существует множество различных определений таксономии, но наиболее распространено следующее: таксономия — система классификации для улучшения управления информацией. Таксономия способствует повышению возможностей пользователей поддерживать и улучшать свои бизнес-процессы. Основной вопрос в том, как использование таксономии может улучшить деятельность бизнеса. Поэтому структура таксономии должна соответствовать бизнес-процессам так, чтобы пользователь мог на интуитивном уровне управлять доступной информацией.
Настоящий стандарт обеспечивает таксономию (систематизацию) с такой моделью отношений, которая объединяет модель управления недвижимостью, матрицу процессов, структуру продукции/услуг и систему классификации. Это помогает в устранении барьеров на пути международной торговли.
Настоящий стандарт использует термин «продукция» в соответствии с ИСО 9000-2011, который определяет продукцию как результат процесса. В контексте управления недвижимостью продукция — результат процесса и соответствующих действий/работы со вспомогательными (недвижимыми) активами.
Стандартизованная (классифицированная) вспомогательная продукция — четко определенный (превращенный в товар) и иерархически организованный набор вспомогательных услуг. Эти услуги выбраны из большого набора (нестандартизованных) вспомогательных услуг для обеспечения основания стандартизации в области определения процесса, распределения расходов, проведения тендеров и т.д.
1. Область применения
Управление недвижимостью охватывает и объединяет очень широкий спектр процессов, продукции/услуг, мероприятий и объектов. Настоящий стандарт рассматривает понятие добавленной стоимости, т.е. увеличение стоимости за счет добавления стоимости вспомогательных услуг к основным процессам или основной деятельности организации <1>. Поэтому настоящий стандарт вводит понятие стандартизированной (классифицированной) вспомогательной продукции.
<1> Приведенными в настоящем стандарте положениями следует руководствоваться при применении международных стандартов, работе с зарубежными партнерами и анализе данных международных документов. В остальных случаях при использовании настоящего стандарта необходимо в первую очередь руководствоваться национальными требованиями в этой области.
Область применения настоящего стандарта должна обеспечить таксономию для управления недвижимостью, которая включает:
- соответствующие взаимосвязи между элементами и их структурами в управлении недвижимостью;
- определения терминов и их содержание, чтобы стандартизовать понятие вспомогательной продукции и обеспечить базу для международной торговли, управления данными, распределения расходов и бенчмаркинга;
- высокоуровневую классификацию и иерархическую структуру кодирования для стандартизованной вспомогательной продукции;
- расширение основной модели управления недвижимостью, приведенной в ЕН 15221-1, добавлением временной шкалы в форме цикла PDCA (планирование, выполнение, проверка, действие);
- установление связей между существующими затратами и структурами управления недвижимостью;
- согласование с требованиями к основной деятельности организации.
Дополнительная польза от настоящего стандарта:
- переориентация на вовлечение в процесс клиентов, а не ориентация на конкретные виды активов;
- гармонизация на верхнем уровне различных существующих законодательных и обязательных требований, норм и правил, имеющих значение для организации ее основной деятельности.
2. Нормативные ссылки
В настоящем стандарте использованы нормативные ссылки на следующие стандарты:
EN 15221-1:2006 «Facility Management — Part 1: Terms and definitions») (Менеджмент вспомогательных процессов в управлении недвижимостью. Часть 1. Термины и определения)
EN 13306 Maintenance — Maintenance terminology (Техническое обслуживание. Терминология)
3. Термины и определения
В настоящем стандарте применены следующие термины с соответствующими определениями:
3.1 Общие термины таксономии, связанные с управлением недвижимостью
3.1.1 адаптируемость (adaptability): Возможность (способность) изменения таких характеристик, как объем, функция, пространство, для обеспечения соответствия новым требованиям.
- из эластичности: возможности изменения объема;
- общности: возможности изменения функции;
- гибкости: возможности изменения распределения пространства.
Примечание 2 — Термин «удобство использования» определен в ИСО 9241.
3.1.2 классификация (classification): Способ группировки и разделения на категории элементов с аналогичными характеристиками (атрибутами).
3.1.3 менеджер по управлению недвижимостью (facility manager): Специалист, ответственный за управление недвижимостью в организации, являющийся единственным связующим звеном с клиентами на стратегическом уровне; осуществляющий работу по управлению недвижимостью организации, обеспечивающий повышение качества и постоянное улучшение, руководящий стратегическими проектами и решающий стратегические задачи в области управления недвижимостью.
Примечание - Если менеджер по управлению недвижимостью является членом правления организации, он также может быть назван главным инженером по техническому обслуживанию и эксплуатации помещений (CFMO) или исполнительным директором по управлению недвижимостью (CFE).
3.1.4 вспомогательные процессы (в области управления недвижимостью) (facility process): Поддерживающие процессы, которые объединяет и которыми управляет процесс управления недвижимостью.
Примечание 1 — Выходом вспомогательного процесса в области управления недвижимостью является вспомогательная продукция.
Примечание 2 — Вспомогательные процессы подразделяются на вспомогательные процессы на стратегическом, тактическом и оперативном уровнях.
3.1.5 карта продукции управления недвижимостью (FM-product map): Карта, отображающая структуру стандартизованной (классифицированной) вспомогательной продукции в управлении недвижимостью.
Примечание - Введенный в ИСО 9000 термин «продукция», охватывает в настоящем документе услуги, программное обеспечение и компьютерную аппаратуру.
3.1.6 иерархия (hierarchy): Структура уровней, в которых каждый уровень включает более низкие уровни.
Примечание - В таксономии часто используется иерархическая структура. Обычно она связывает тип с подтипом, иногда это называется «отношение отцы и дети».
3.1.7 недвижимое имущество (real estate): Земля в совокупности со всем, что на ней расположено, например, зданиями и другими сооружениями.
3.1.8 стандартизованная вспомогательная продукция в области управления недвижимостью (standardised facility product): Набор классифицированных и иерархически организованных вспомогательных услуг; термин «стандартизированная вспомогательная услуга» может быть использован в качестве синонима.
Примечание 1 — В соответствии с ИСО 9000 термин «продукция» обозначает выход процесса (в настоящем документе — вспомогательного процесса). Выходов может быть один или несколько: материалы (для компьютерной аппаратуры) или нематериальная продукция (программное обеспечение), расходные материалы или услуги, которые поддерживают основную деятельность организации и ее свойства.
Примечание 2 — Термин «вспомогательная продукция» был выбран из-за его большей товарной и поэтому более удобной к сопоставлению природы (с возможностью классификации), что облегчает проведение бенчмаркинга, в то время как термин «вспомогательные услуги» обычно имеет более индивидуальную и специализированную природу. Термин «продукция» был определен с точки зрения клиента, принимая во внимание различные традиции.
Примечание 3 — В настоящем стандарте термины «физический», «недвижимый», «вспомогательный» актив или услуга (см. ЕН 15221-1) означает актив или услугу, которые помогают сделать основную работу более легкой (поддержать основные виды деятельности). Этот термин охватывает очень большую область производственной деятельности, заканчивающуюся в итоге одним листом бумаги, которая должна быть куплена, сохранена, предоставлена, переплетена, заархивирована и переработана. Такие материальные активы, как здание или листок бумаги, всегда встраиваются в деятельность и запасы организации.
3.1.9 структура (structure): Набор классов, групп и категорий и их взаимосвязи.
3.1.10 поддерживающие процессы (support processes): Все виды деятельности, не относящиеся к основным видам деятельности (неосновные действия).
Примечание - Для целей настоящего стандарта поддерживающие процессы, которые интегрируются и осуществляются с помощью управления недвижимостью, называются вспомогательными процессами.
3.1.11 таксономия (taxonomy): Наука о принципах и практике классификации.
Примечание - Карта знаний в таксономии, как правило, представляется в виде специально разработанного словаря терминов и фраз. Обычно классификация информации соответствует предполагаемым естественным отношениям. В более совершенных системах управления информацией, которые должны способствовать улучшению возможности пользователей поддерживать и улучшать свою бизнес-деятельность, классификация представляет серию иерархических групп, которые легче идентифицировать, изучить или найти их местоположение.
3.1.12 арендатор (tenant): Физическое или юридическое лицо, которое временно владеет или платит арендную плату за недвижимое имущество, принадлежащее другой стороне (арендодателю).
3.2 Финансовые и административные термины и определения
Примечание — При сборе, записи или регистрации информации о затратах на вспомогательную продукцию, а также при распределении этих затрат по видам продукции необходимо указать на характер затрат и доходов. Далее приводятся термины для различных видов затрат и их определения, используемые в настоящем стандарте. Для более подробных определений настоящий стандарт рекомендует обращаться к национальным или международным стандартам по финансовой отчетности.
3.2.1 управление активами (asset management): Деятельность по оптимизации затрат на всех этапах жизненного цикла вспомогательных активов, имеющих ценность для организации.
Примечание - В контексте управления недвижимостью — это работа по управлению вспомогательными активами организации. При этом стандартизованная вспомогательная продукция, связанная с вспомогательными активами, помогает при предоставлении вспомогательных услуг или услуг, поддерживающих основную деятельность.
3.2.2 стоимость капитала (cost of capital): Проценты, выплачиваемые инвесторам за капитал, и условия их выплаты.
3.2.3 стоимость улучшения первоначальной производительности (затраты на улучшения) [cost of enhancement of initial performance (improvement costs)]: Затраты, необходимые для улучшения способности вспомогательной продукции (услуг) удовлетворять новым повышенным требованиям.
3.2.4 амортизация (depreciation): Предполагаемое или ожидаемое снижение стоимости актива.
3.2.5 отдел учета затрат на управление недвижимостью (FM cost centres): Подразделение бухгалтерского управления, которое занимается учетом затрат на управление недвижимостью.
3.2.6 материальные затраты/затраты на материалы (material costs/costs of materials): Затраты на товары (например, расходные материалы, инструменты, запасные части).
3.2.7 персональные затраты/затраты на персонал (personnel costs/costs of personnel): Расходы на зарплату персонала (годовой оклад, включающий социальные выплаты и налоги, отпускные, пособия, премии и проценты от прибыли) и другие затраты.
3.2.8 отдел учета затрат на основные виды деятельности (primary activity cost centres): Подразделение бухгалтерского управления, которое занимается затратами на основные виды деятельности.
Примечание - Данное подразделение обычно не зарабатывает прибыль для организации.
3.2.9 доход (revenue): Экономическая выгода организации.
Примечание - Затраты и доходы связаны со временем их получения, поэтому затраты не обязательно равны расходам и доход по определению не равен просто приходу.
3.2.10 налоговые затраты (tax costs): Затраты организации на обязательные платежи, такие как налоги, взносы и НДС (налог на добавленную стоимость).
3.3 Определения основных видов стандартизованной вспомогательной продукции
Примечание — Вспомогательная продукция иерархически структурирована. В настоящем стандарте приведены общие принципы структурирования. В настоящем разделе приведены основные термины. Структура соответствует примерам, приведенным в ЕН 15221-1, с незначительными изменениями. Более подробное определение стандартизованной вспомогательной продукции, а также определение продукции на более низких уровнях приведено в разделе 5.
3.3.1 поддержка бизнеса (business support): Услуги, поддерживающие главным образом управляющие процессы организации, например, юридические услуги.
3.3.2 клининг, очистка, уборка (cleaning): Услуги, связанные с гигиеной и чистотой, которые поддерживают надлежащие производственные условия и помогают поддерживать активы в хорошем состоянии.
3.3.3 охрана здоровья, труда, техника безопасности и охрана окружающей среды [Health, Safety, Security and Environment (HSS&E)]: Услуги, защищающие от внешних опасностей или внутренних рисков имущество, здоровье и благосостояние людей и обеспечивающие безопасную и устойчивую окружающую среду.
3.3.4 гостеприимство (hospitality): Услуги, обеспечивающие гостеприимную рабочую среду, в которой люди могут чувствовать себя комфортно и в которой им обеспечен радушный прием.
3.3.5 ИКТ (ICT): Услуги, связанные с информационно-коммуникационными технологиями.
3.3.6 логистика (logistics): Услуги, связанные с транспортировкой и хранением товаров, информации и улучшения соответствующих процессов.
3.3.7 специфика организации (organisation specific): Услуги, связанные с людьми и организацией, которые являются специфичными для данного типа организации или отрасли.
3.3.8 прилегающая территория (outdoors): Услуги, связанные с прилегающими территориями, включающие уход за земельным участком, обеспечение работы автостоянки, ландшафтный дизайн и т.д.
3.3.9 особые виды основной деятельности (специфика производственного сектора) [primary activity specific (Industry sector specific)]: Услуги, связанные с пространством и инфраструктурой, которые являются специфичными для данного типа организации или отрасли.
Примечание - Бойлер, например, может быть использован для отопления здания или для создания пара для производственных процессов. Последнее следовало бы отнести к данному виду услуг, чтобы сделать инвестиции и энергию, используемые в здании, сопоставимыми с другими зданиями, а производственные процессы сопоставимыми с подобными производственными процессами и, таким образом, провести бенчмаркинг.
3.3.10 пространство (размещение) [space (accommodation)]: Услуги по предоставлению помещений, такие как проектирование и строительство, приобретение или аренда помещений, включая администрирование и управление пространством и его использование.
Примечание 1 — Эти услуги включают в себя коммунальные услуги и техническую инфраструктуру (техническое оборудование зданий) и, как результат, обеспечивают комфортный климат и снабжают здание освещением/затемнением, электроэнергией, водой и газом.
Примечание 2 — Инвестиционные затраты на производственную инфраструктуру обычно включают в затраты на размещение. В результате услуги по обеспечению производственной инфраструктуры на этом уровне не могут быть выделены как отдельный вид услуг.
Примечание 3 — Термин «пространство» имеет несколько значений. Данное определение следует применять в контексте стандартизованных вспомогательных услуг.
3.3.11 устойчивое развитие (sustainability): Состояние, в котором компоненты экосистемы и их функции сохраняются для нынешних и будущих поколений.
Примечание - См. ИСО 15392 «Устойчивость при строительстве зданий».
3.3.12 рабочее место (workplace): Услуги по снабжению, связанные с обеспечением производственных условий, например обеспечение мебелью и оборудованием, а также обслуживанием арендаторов.
4. Происхождение понятия «вспомогательная продукция» и модель взаимосвязи
4.1 Общие положения
Принципиальной задачей процесса управления недвижимостью (обеспечивающего предоставление вспомогательных услуг или вспомогательной продукции) является эффективная поддержка основных процессов организации, поэтому их согласование имеет фундаментальное значение.
В области управления недвижимостью существует множество разных подходов к определению, структурированию и распределению затрат. Различные требования не могут быть удовлетворены с помощью единственной структуры затрат. Поэтому настоящий стандарт содержит универсальные методы классификации иерархически организованной и стандартизованной вспомогательной продукции, которые делают возможным непротиворечивое распределение затрат и улучшают возможности комбинирования, анализа и представления информации. Термин «продукция», установленный в ИСО 9000, использован в настоящем стандарте для обозначения услуг, программного обеспечения и компьютерной аппаратуры.
Карта стандартизованной вспомогательной продукции обеспечивает основу:
a) для унификации требований при предоставлении услуг;
b) для распределения и сравнения затрат;
c) для постоянной оценки качества и эффективности работы;
d) для проведения бенчмаркинга между организациями и на международном уровне.
Создание перечня стандартизованной вспомогательной продукции высокого качества позволит организациям улучшить внутренние процессы и снизить затраты и в дальнейшем с уверенностью стать образцом сравнения (бенчмаркой) для других подобных организаций.
Детальное структурирование затрат требует времени и усилий. Каждая организация должна самостоятельно определить соответствующий уровень детализации своей системы распределения затрат. При этом организация должна быть способной к внедрению стандартизованной вспомогательной продукции высокого качества, содержащейся в настоящем стандарте.
4.2 Универсальные структуры описания вспомогательной продукции
В области управления недвижимостью существуют различные виды связи между информацией и затратами. Информацию можно отобразить различными способами в виде различных структур. Различные связи не могут быть обеспечены одной-единственной структурой (затрат), потому что обычно в организации существует более одной независимой структуры. В настоящем стандарте для объединения и оценки информации и активов представлены общие структуры и методы распределения затрат. В управлении недвижимостью различные частично пересекающиеся структуры (структуры затрат, виды деятельности и вспомогательной продукции, процессы, ресурсы, этапы жизненного цикла, строительные участки, коммунальные услуги, сеть ИКТ и т.д.) сведены к минимальному набору из трех универсальных структур, необходимых для описания вспомогательной продукции.
Если организация принимает за основу предлагаемую структуру, то у нее появляется возможность сравнить затраты на стандартизованную вспомогательную продукцию с затратами на отдельные вспомогательные услуги в соответствии с существующей структурой затрат. В дальнейшем эти возможности могут быть усилены за счет применения компьютерных систем учета.
К определенному моменту существования организации информации о затратах, полученной на основе бухучета, будет недостаточно и может возникнуть потребность в физических данных или измерениях, выраженных не в денежном эквиваленте (м2, кВт·ч и т.д.). В этом случае целесообразно использовать улучшенные системы учета, например, CAFM <1>.
<1> Computer Aided Facility Management — Система автоматизации управления недвижимостью.
Структуры видов деятельности и вспомогательных активов могут быть объединены и представлены в виде матрицы. Если в эту матрицу добавить информацию о затратах в качестве третьей структуры, то можно получить трехмерную структуру (каждая размерность представляет независимую универсальную структуру) и отобразить результат в форме куба (см. рисунок 1). Куб, представленный на рисунке 1, можно использовать в качестве модели для демонстрации того, что каждая структура является действием, активом, затратами или их сочетанием. «Четвертое измерение» содержит информацию о заказчике вспомогательной продукции (клиенте или потребителе), а также о ценообразовании, выставлении счета и оплате вспомогательной продукции.
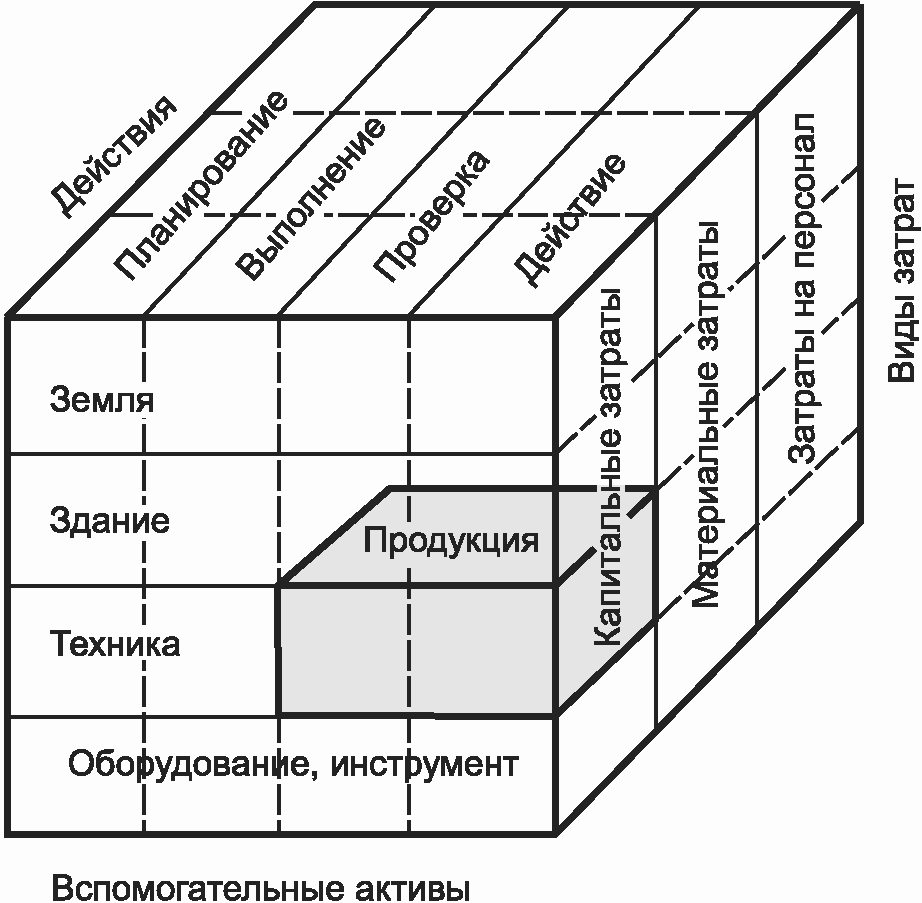
Три измерения для распределения затрат (куб) плюс одно измерение для доходной части (контракт, наряд-заказ, назначение цены, выставление счета)
Рисунок 1 — Образец представления продукции в виде трехмерной структуры
Важно отобразить точное различие между вспомогательными активами (материально-вещественное имущество, компьютерная программа, материалы, энергия и т.д.) и деятельностью (действие, выполнение, рабочий процесс). Например, при строительстве стены кирпич и раствор (вспомогательные активы или объекты для приложения действий) используются при кладке кирпича (конкретное действие) для возведения стены. Стена становится частью актива (объекта) «здания», которое, в свою очередь, необходимо для обеспечения продукции из области «Пространство». Ту же стену (объект) необходимо в конечном счете сломать или перекрасить. При таком подходе требуются универсальные структуры (размерности), которые могут быть свободно объединены (например, действие «клининг» может быть применено к этажам, коврам, окнам, стенам, машинам и т.д.), а структура «активы» может также быть использована для других целей (например, управление активами или обслуживание оборудования, планирование ремонта). Цель состоит в том, чтобы использовать одни и те же данные и терминологию по всему жизненному циклу вспомогательного актива.
Фактически все существующие структуры можно объединить и сравнить со структурой затрат в качестве составляющей третьего измерения. Попытки свести этот куб к одномерной оси приводят к повторению элементов других структур или потере части информации. Для ухода от одномерности разграниченные объемы трех измерений определены как продукция.
В настоящем стандарте использованы существующие структуры (если применимо), особенно существующие структуры затрат и активов. При этом структура действий в большинстве случаев требует дальнейшей стандартизации в процессе управления недвижимостью.
4.3 Модель взаимосвязей в управлении недвижимостью
На рисунке 2 приведена модель взаимосвязей в управлении недвижимостью, которая помогает соединить следующие структуры:
a) карта продукции (см. раздел 4), которая включает стандартизованную вспомогательную продукцию (см. раздел 5);
b) активы, связанные с двумя направлениями «Пространство и инфраструктура» и «Люди и организация» в соответствии с ЕН 15221-1:2006 (см. раздел 4);
c) стратегические, тактические и оперативные уровни, установленные в модели управления недвижимостью в соответствии с ЕН 15221-1:2006 (см. раздел 6);
d) матрица процессов/деятельности в области управления недвижимостью, объединенная с циклом PDCA, в соответствии с ИСО 10014:2006 (см. раздел 6) для процессов/действий;
e) структура затрат, которую часто разделяют на следующие основные части: капитальные затраты, затраты на персонал, материальные затраты и амортизация в соответствии с ИСО 10014:2006 (см. раздел 7), как это сделано, например, в международных стандартах по финансовой отчетности (IAS);
f) структура доходов, приводящая к той стороне договора, которая заказывает продукцию и платит за нее (организация или подразделение организации).
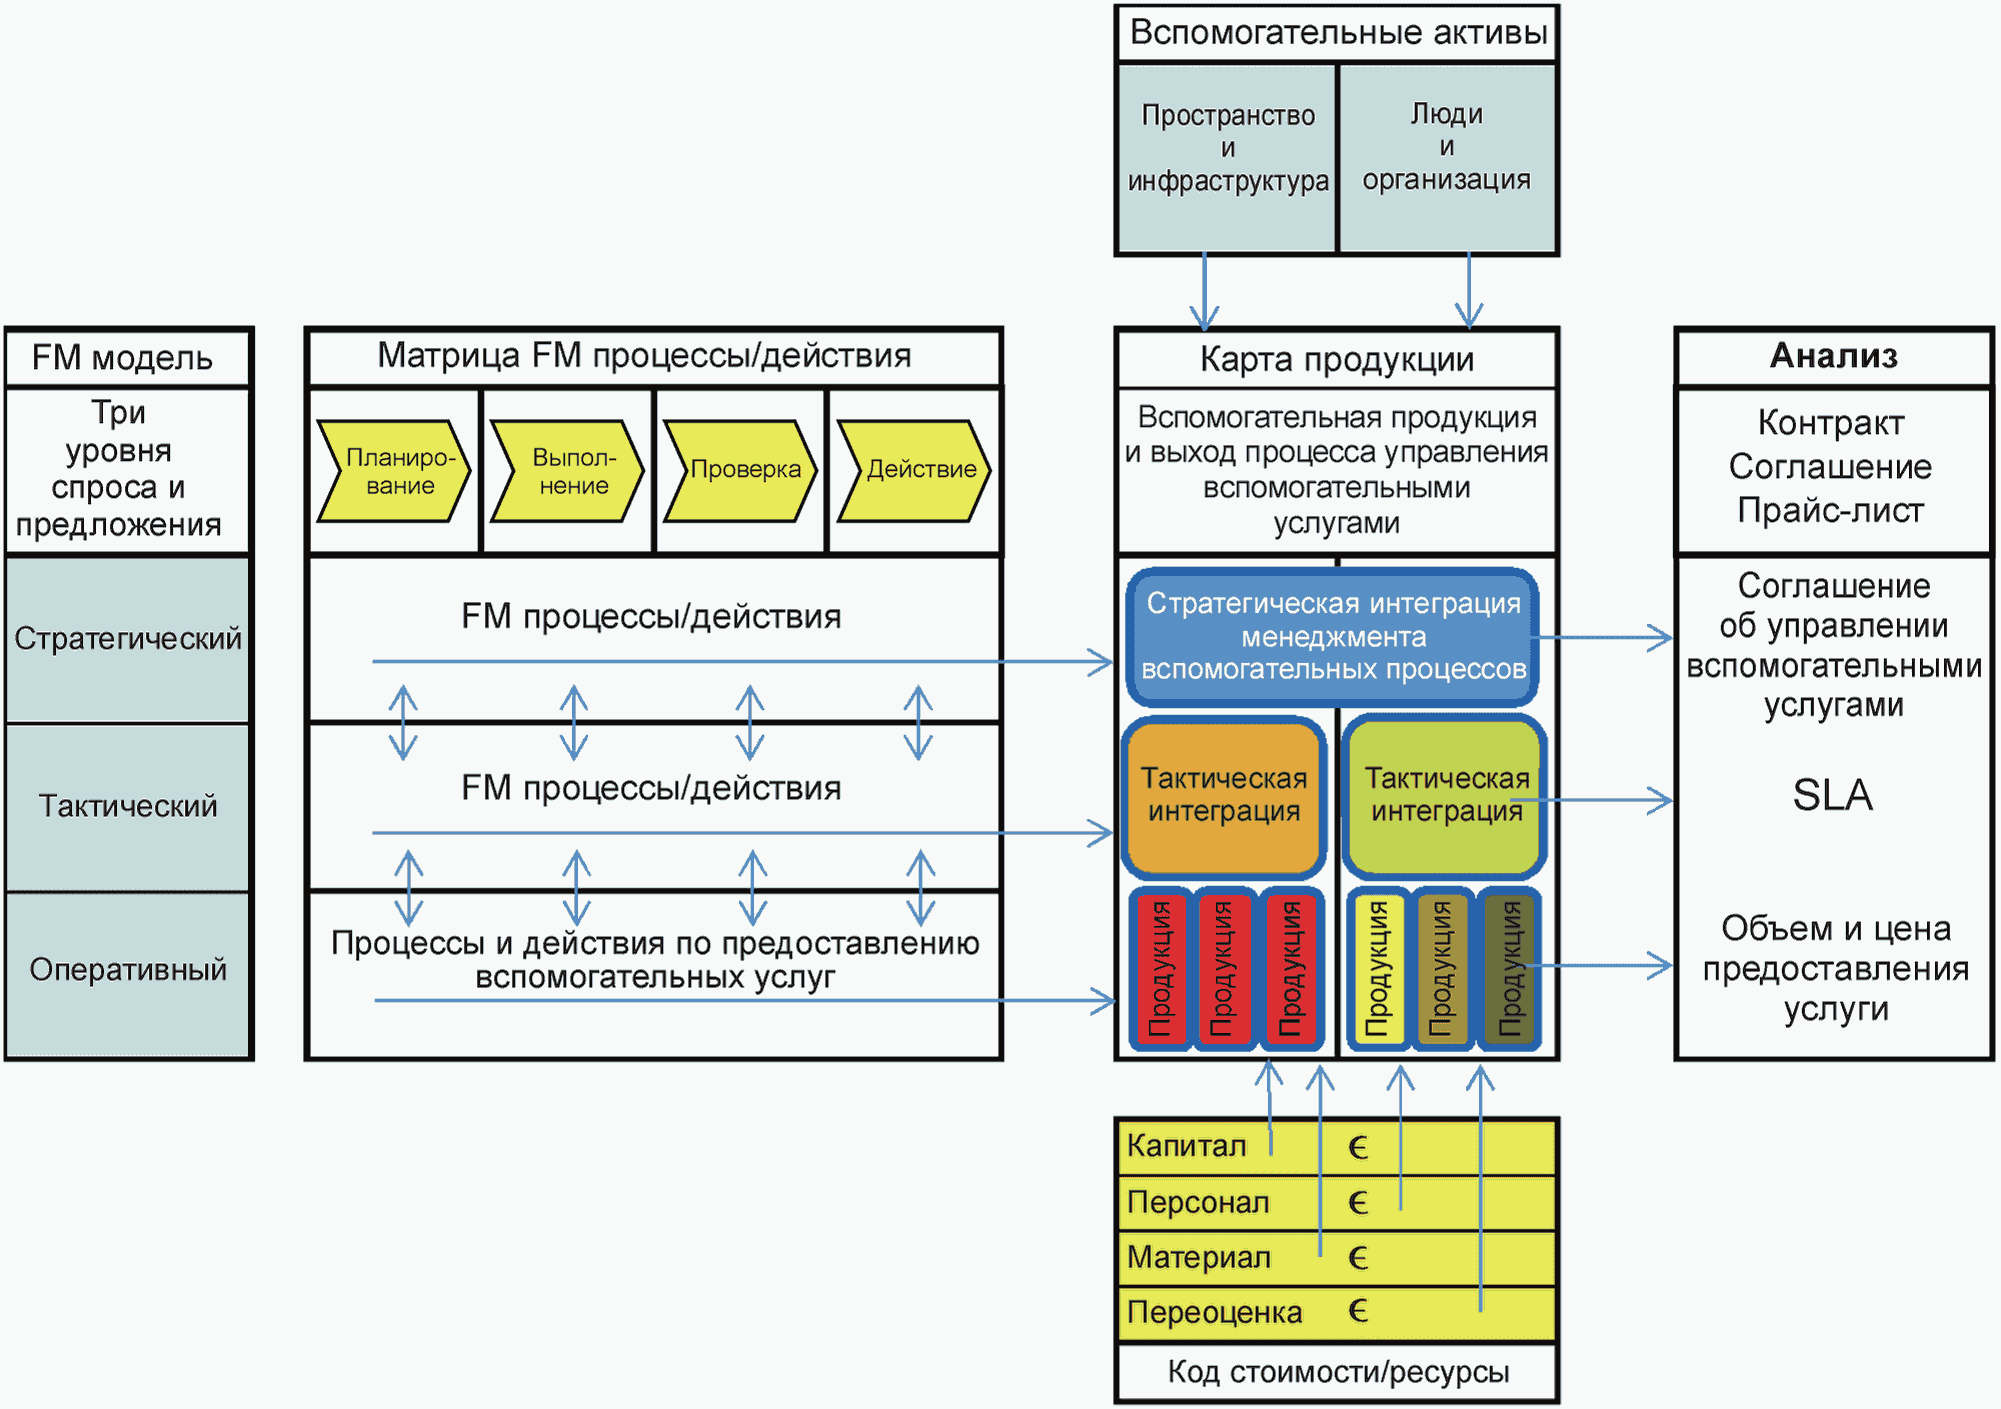
Рисунок 2 — Модель взаимосвязей в управлении недвижимостью
На стратегическом уровне вспомогательная продукция связана с интеграцией вспомогательных процессов в общую систему процессов (см. ЕН 15221-1). Стратегические процессы обеспечивают перевод требований организации на стратегическом уровне в требования к процессам на тактическом уровне. Дополнительно на стратегическом уровне существует набор горизонтальных или центральных функций, требующих организации их управления на этом уровне.
На тактическом уровне в соответствии с ЕН 15221-1 процессы подразделяют на две основные группы: первая группа интегрирует процессы «Пространство и инфраструктура», а вторая группа — «Люди и организация».
После тактического уровня следует оперативный уровень, на котором происходит дальнейшая детализация вспомогательной продукции, как показано на рисунке 3. Этот рисунок дополняет карту продукции (матрица вспомогательные активы/действия), приведенную в центральной части рисунка 2. На каждом этапе цикла PDCA на рисунке 3 приведено типовое число действий. Этот цикл применим на всех уровнях, в каждом подпроцессе и/или по отдельному виду деятельности (см. приложение C).
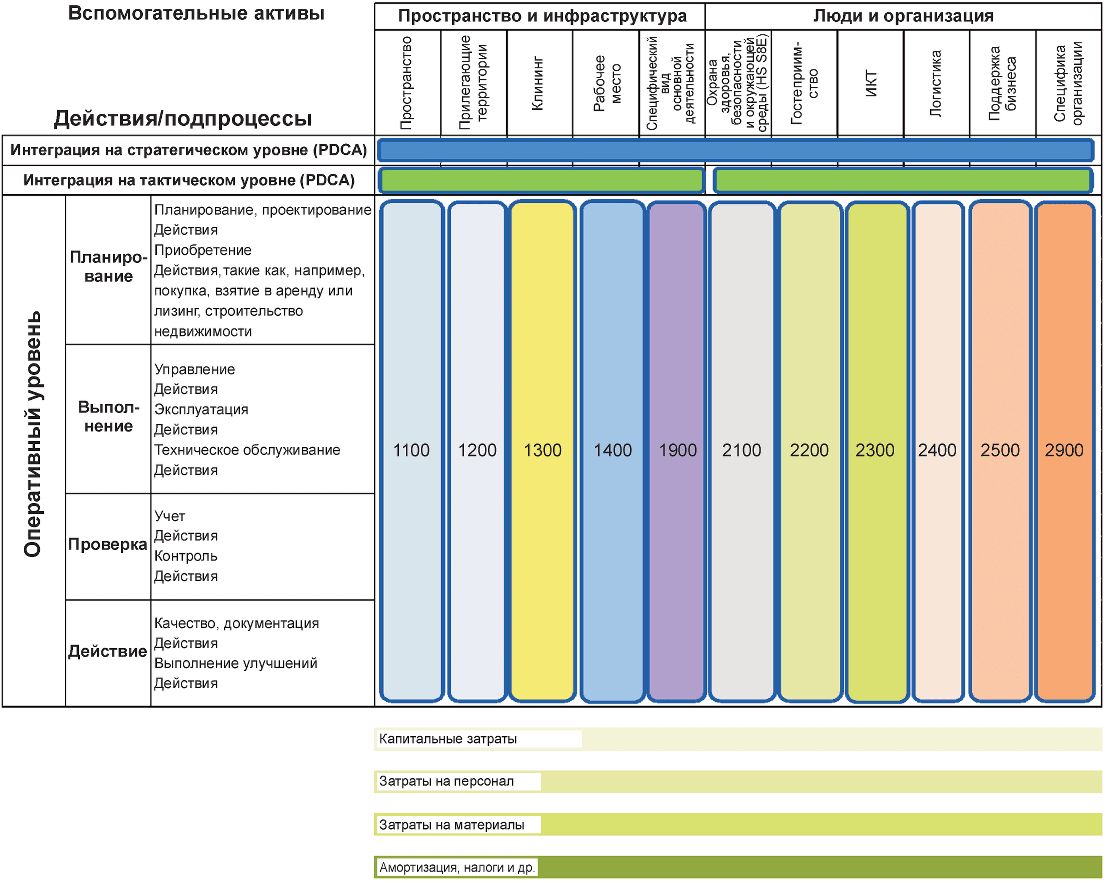
Рисунок 3 — Карта видов вспомогательной продукции (матрица активы/действия со стандартизованными видами вспомогательной продукции) с типовым перечнем действий для оперативного уровня (для других уровней см. приложение A.1)
Каждое пересечение строки и столбца в матрице можно определить как процесс производства продукции. Действия (подпроцессы) и вспомогательные активы (объекты) используют для описания вспомогательных процессов (см. рисунок A.1). Далее затраты (ресурсы) распределяют по этим процессам. Уровень детализации организации определяют самостоятельно исходя, из особенностей своей деятельности. Для практических целей и ясности понимания настоящий стандарт определяет реально существующее число видов стандартизованной вспомогательной продукции в подробной матрице. Подобные универсальные виды вспомогательной продукции распространены в большинстве отраслей промышленности и организаций. Полученную карту вспомогательной продукции легко понять и использовать, поскольку ее можно расширить с целью соответствия индивидуальным потребностям организации.
В дополнение к универсальным стандартизованным видам вспомогательной продукции под строкой «Пространство и инфраструктура» добавлен вид вспомогательной продукции под названием «Специфичные виды для основной деятельности», под строкой «Люди и организация» добавлен вид продукции под названием «Специфика организации». Эти категории продукции позволяют отдельным организациям адаптировать карту продукции и включать в нее определенные элементы, специфичные для данной организации.
В разделе 5 приведено описание каждого вида стандартизованной вспомогательной продукции и его подвидов. Графическое изображение некоторых видов стандартизованной вспомогательной продукции и их подвидов приведено в приложении A. Дополнительная информация о некоторых специфичных видах вспомогательной продукции или группах вспомогательной продукции (например, затратах на разных этапах жизненного цикла) приведена в приложении B.
Основное правило — продукция, находящаяся на верхних иерархических уровнях, содержит все вспомогательные активы, действия, соответствующие затраты и связанные элементы более низкого уровня. Например, «Обслуживание активов, находящихся вне зданий» включают в вид продукции «Прилегающая территория», а не в группу «Обслуживание», которая отражает структуру «Действия». Одно из последствий применения этого правила заключается в том, что на этом уровне «Техническое оборудование здания» не является отдельным видом вспомогательной продукции, поскольку капитальные затраты на него включают в стоимость пространства (арендной платы).
Для того чтобы карта продукции могла отразить общую практику управления недвижимостью, необходимо изменить структуру и распределение элементов в следующих областях:
1. Клининг как вид деятельности в продукции связан с вспомогательными активами в другой продукции (например, уборка мебели).
2. Вид продукции «Пространство» и его подвиды (см. приложение A) введены специально, чтобы облегчить учет затрат на этапах жизненного цикла.
3. Капитальные затраты в продукции «Пространство» отделяют от ежегодных эксплуатационных затрат и делят на три раздела: первоначальные затраты, стоимость ремонта и затраты на повышение первоначальной эффективности (см. рисунок B.6).
4. Техническое обслуживание и эксплуатацию подразделяют на структуру и техническое оборудование здания в соответствии со структурой вспомогательных активов.
4.4 Процессы
4.4.1 Общие положения
Процесс представляет собой совокупность видов деятельности. Процесс — это специфически упорядоченный вид трудовой деятельности во времени и месте, с началом и окончанием, а также четко определенными входами и выходами. Процессы должны быть установлены для конкретных организаций.
Организация и ее процессы рассматривают как единое целое независимо от структуры организации и элементов ее основной деятельности.
4.4.2 Процессы управления недвижимостью
Основой для стандартизации процесса управления недвижимостью является объединение модели управления недвижимостью (см. ЕН 15221-1), процессов, описанных в ЕН 15221-5 и предлагаемых в настоящем стандарте видов стандартизованной вспомогательной продукции. Эта модель определяет и описывает спрос организации и предложения различных поставщиков, их связи и координацию/кооперацию на трех уровнях: стратегическом, тактическом и оперативном.
4.4.3 Классификация видов вспомогательной продукции
Настоящий стандарт устанавливает новый подход к структуре вспомогательных услуг путем формирования набора иерархически структурированных, классифицированных вспомогательных услуг, называемых стандартизованной вспомогательной продукцией.
Классификация создает иерархию продукции. При этом организация не должна требовать, а поставщик, соответственно, поставлять полный спектр продукции или только эти стандартизованные услуги.
Структура классификации охватывает все три уровня:
- «Вспомогательная продукция» на стратегическом уровне включает стратегическую интеграцию процессов управления недвижимостью, при этом ее рассматривают как интеграцию активов, а не только как набор вспомогательной продукции;
- на тактическом уровне продукция, связанная с группой «Пространство и инфраструктура», и продукция, связанная с группой «Люди и организация», интегрированы, соответствующие ресурсы распределены;
- на оперативном уровне существует набор примерно из 100 видов вспомогательной продукции на трех иерархических уровнях. Классификация присваивает идентификационный код, позиционирующий продукцию в пределах иерархической структуры. Не существует стандартизованных терминов внутреннего качества и количества вспомогательной продукции для поставщика и заказчика.
4.5 Цикл качества в модели взаимосвязи управления недвижимостью
Интеграция осуществляется с помощью процесса управления недвижимостью в соответствии с определением и описаниями, приведенными в ЕН 15221-1 и ЕН 15221-3, лучше всего цикл качества Plan-Do-Check-Act (PDCA) описан в ИСО 10014.
Основная идея заключается в том, что любая деятельность должна быть спланирована и проверена. Для завершения цикла качества необходимы процесс постоянного улучшения, ключевые показатели эффективности и данные бенчмаркинга. Для этого необходимы стандартизованные процессы, продукция и методы распределения затрат. Цикл качества применяют на всех трех уровнях, не только на стратегическом уровне, но и для каждого отдельного вида деятельности (если применимо).
На рисунке 4 модель управления недвижимостью (см. ЕН 15221-1) связана с циклом качества, который введен как третья размерность к этой модели. Если действия цикла PDCA выполняют последовательно во времени, эту размерность можно рассматривать как временную шкалу.
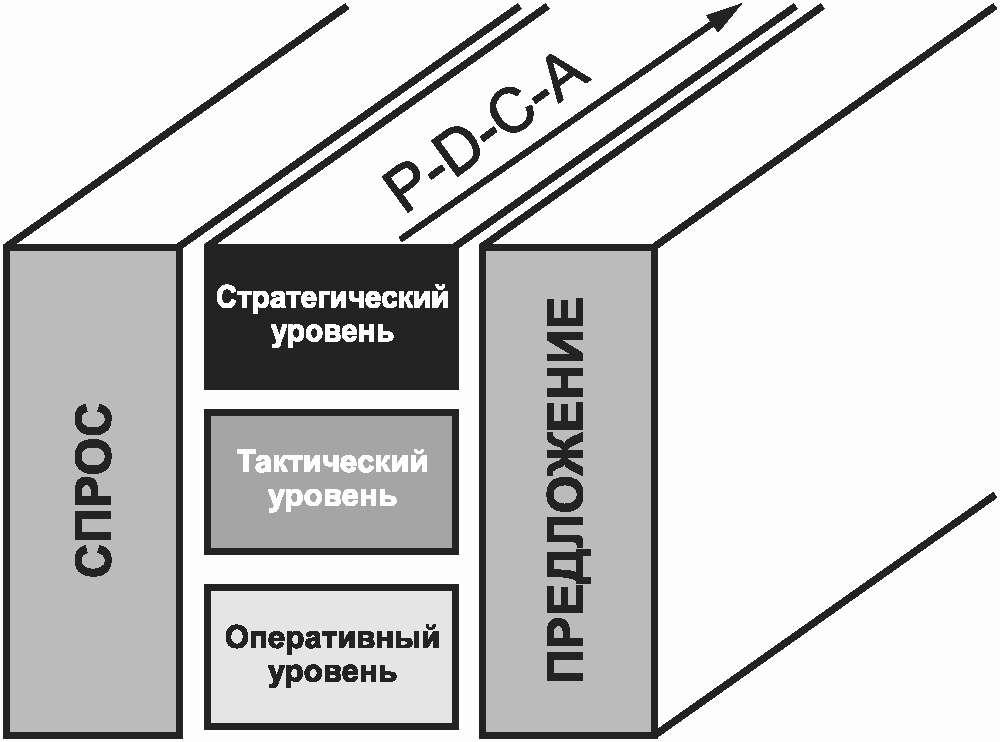
Рисунок 4 — Модель управления недвижимостью (ЕН 15221-1), к которой добавлен цикл качества как третья временная шкала
На рисунке 5 приведена матрица, которая интегрирует модель управления недвижимостью с циклом качества. Матрица включает в себя основные действия (процессы), выполняемые в цикле PDCA, разделенные на три уровня: стратегический, тактический и оперативный.
Рисунок 5 — Примерная матрица, связывающая процесс управления недвижимостью с циклом качества (см. приложение C)
На рисунке C.1 в качестве примера приведена более подробная матрица со ссылкой на процессы, описанные в ЕН 15221-5.
Управление недвижимостью направлено на повышение эффективности основных видов деятельности организации. При этом действие (постоянное улучшение) становится важным фактором для промышленности и увеличивает стоимость продукции организации. Действие влияет на производственные процессы, дает обратную связь с основными процессами и предоставляет данные для принятия стратегических решений.
4.6 Позиция клиента и национальные обычаи
Стандартизованная вспомогательная продукция в настоящем стандарте была определена в первую очередь с позиции клиента с учетом более детального рассмотрения требований со стороны поставщика. Подход «сверху вниз» используют с учетом различных европейских обычаев. Эта позиция отличается от позиции, ориентированной на строительство. Здания рассматривают как продукцию, которая может быть использована организацией в течение определенного периода времени.
Для снижения разногласий между арендными структурами, различными отраслями и странами настоящий стандарт использует общеевропейские определения (см. нижнюю часть рисунка B.6).
Примечание - В некоторых странах типовой договор аренды офисных помещений в рамках базовой арендной платы включает в себя техническое обслуживание и ремонт основных помещений, внешних покрытий и инженерные услуги. Кроме того, в течение срока действия договора аренды арендодателя могут вовлекать в дополнительные ремонтные работы и реконструкцию, которые также покрываются из базовой арендной платы. В других странах, таких как Великобритания, договор аренды, как правило, требует от арендатора выполнять эти действия, и, следовательно, их стоимость является дополнением к базовой арендной плате в течение срока аренды. Таким образом, прежде чем предпринимать какое-либо сравнение в рамках любого анализа или обзора деятельности по управлению недвижимостью между организациями, внутри страны или за ее пределами, жизненно важно, чтобы детали структуры и обязательства по договорам аренды понимались и были нормализованы в соответствии с этим стандартом.
Эти различия в структуре аренды в разных странах являются причиной того, почему продукция «Пространство» не отождествляется с арендной платой и почему аренда, в свою очередь, не определяется как продукция.
На европейском уровне стандартизованная вспомогательная продукция, определенная в настоящем стандарте, предназначена и рекомендована для сравнения затрат и качества предоставляемых услуг. Структурированные данные формируют базу данных. Из этой базы данных могут быть заполнены существующие системы структурирования (национальные) затрат, и ранее использовавшиеся данные могут быть подкорректированы для сравнения затрат на уровне продукции и уровне подпродукции (см. рисунок 6).
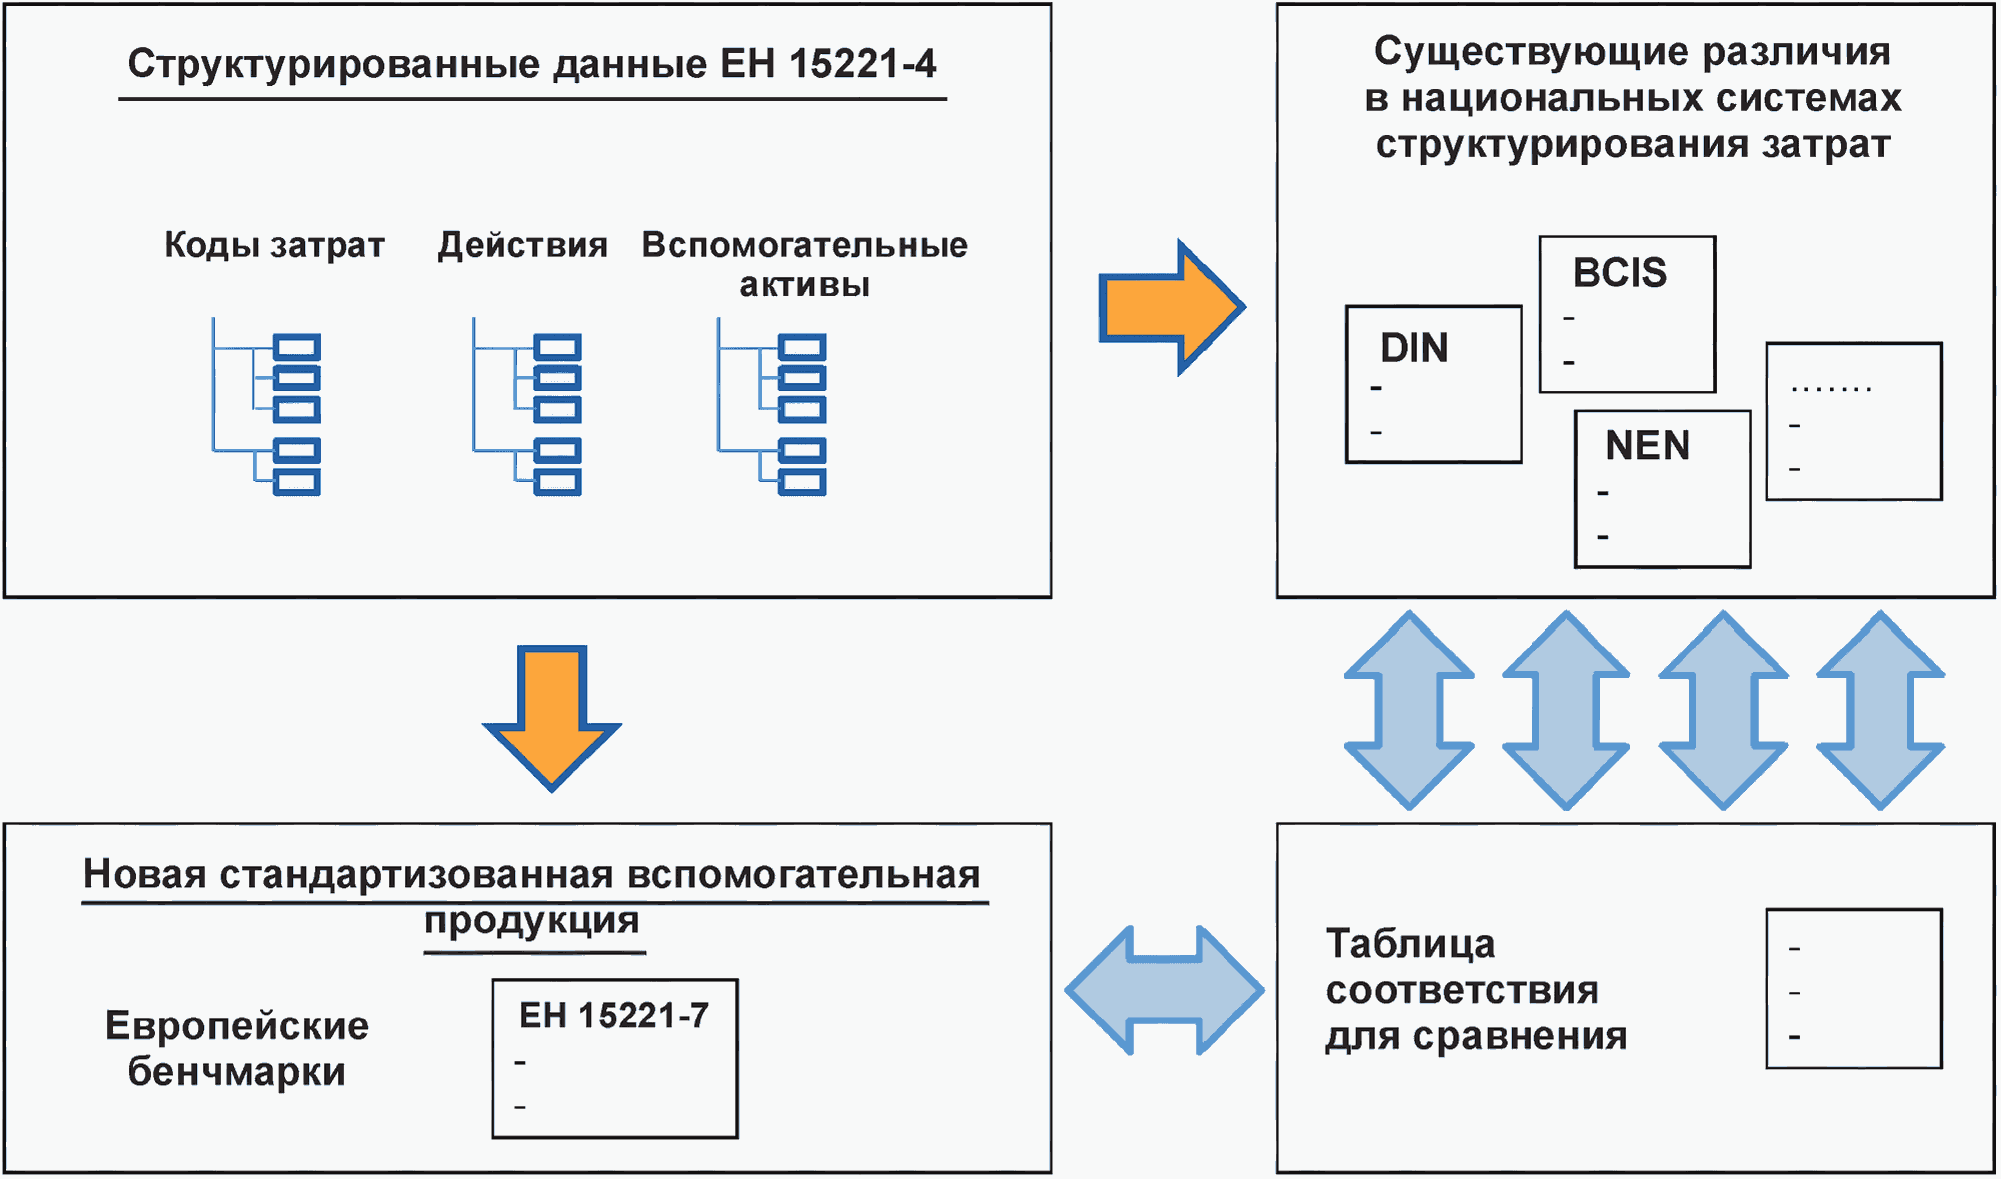
Рисунок 6 — Идея структурированного набора затрат и проведение бенчмаркинга (ЕН 15221-7) при использовании существующих структур затрат
Подробное структурирование данных о затратах требует значительного времени и усилий. Каждая организация должна сама определить доступный для нее уровень детализации своей системы распределения затрат. Привлечение специалистов со стороны является возможным способом снижения этих усилий.
5. Описание стандартизованной вспомогательной продукции
В следующих таблицах приведены описание каждого вида стандартизованной вспомогательной продукции и ее классификация. Каждая продукция включает все действия (в том числе персонал, рабочую силу), все активы (в том числе ресурсы и материалы) и процессы, требуемые для обеспечения продукции, если не предусмотрено иное.
Управление недвижимостью — интеграция
Основные (горизонтальные) функции
| Продукция | Устойчивость | Планирование и разработка жизненного цикла/проектирование | Качество | Стандарты и руководства |
|---|---|---|---|---|
| № продукции | 9100 | 9110 | 9200 | 9210 |
| Общее описание | Разработка политики по сокращению используемых ресурсов, хозяйственное использование объектов, таких как здания и помещения, а также укрепление здоровья и благосостояния людей (социальная ответственность). Оперативные меры и соблюдение правовых норм относятся к коду 2130 | Обеспечение долгосрочных перспективных активов, поддержка принятия решений по инвестициям и стратегии технического обслуживания | Ответственность за систему менеджмента качества в области управления недвижимостью | Ответственность за определение и разработку стандартов и руководств системы менеджмента качества организации, сертификация систем менеджмента качества |
| Включенные элементы | Все затраты на персонал и консультантов и инвестиционные вложения | Пока не стандартизованы | Пока не стандартизованы | Пока не стандартизованы |
| Исключенные элементы | Эксплуатационные расходы, такие как расходы на техническое обслуживание специального оборудования, например, на фотоэлектрические панели | Пока не стандартизованы | Пока не стандартизованы | Пока не стандартизованы |
| Подуровни | Планирование жизненного цикла/инжиниринга | Пока не стандартизованы | Стандарты и руководства | Пока не стандартизованы |
| Конкретные действия (примеры) | Использование возобновляемых ресурсов, бенчмаркинг использования энергии, предотвращение загрязнения | Оценка будущих цен на энергоносители | Проведение повторных внутренних аудитов для управления постоянными улучшениями | Не применяют |
| Конкретные вспомогательные активы (примеры) | Оценка устойчивого развития и сертификация систем, таких как LEED, BREEAM или DGNB | База данных текущих затрат | Система менеджмента качества | Не применяют |
| Замечания |
Основные (горизонтальные) функции
Пространство и инфраструктура — Пространство
| Продукция | Пространство (размещение) | Первоначальные характеристики эксплуатации здания | Собственник/арендаторы | Замена активов и ремонт |
|---|---|---|---|---|
| № продукции | 1100 | 1110 | 1111 | 1120 |
| Общее описание | Предоставление услуг по проектированию, строительству, приобретению или аренде пространства, включая администрирование и управление пространством от строительства до его утилизации. Для поддержки анализа жизненного цикла на следующем уровне подразделяется на расходы, перечисленные в качестве активов для приобретения, восстановления стоимости и улучшения, выливающихся в капитальные затраты и ежегодные эксплуатационные затраты на управление, эксплуатацию и техническое обслуживание | Затраты на получение здания в собственность или затраты арендатора, передаваемые арендодателю за аренду/лизинг здания. Также затраты на проектный менеджмент, например, при создании новой конструкции | Затраты на сданную в аренду собственность, связанные с честной рыночной стоимостью/открытой рыночной стоимостью аренды или амортизацией зданий | Стоимость капитала, связанная с расходами, перечисленными как активы в балансовом отчете организации, возникающими из технического обслуживания основных структурных элементов здания (внешнего покрытия, фасада, крыши) и технического обслуживания оборудования (возвращаясь к исходным характеристикам) |
| Включенные элементы | См. конкретную подпродукцию | Затраты на сданную в аренду собственность и все затраты, уплаченные за аренду пространства (здания или участка), текущая годовая стоимость аренды, выплачиваемая владельцу здания стоимость аренды | Не стандартизованы | Включает строительные конструкции, фасады, окна и крыши и техническое оборудование зданий. Включает модернизацию действующих стандартов (например, современные окна) |
| Исключенные элементы | См. конкретную подпродукцию | Исключая затраты на предоставление услуг/периодические эксплуатационные расходы (плата за обслуживание), а также за землю (см. «Прилегающая территория») | Не стандартизованы | Не стандартизованы |
| Подуровни | См. конкретную подпродукцию | Владелец (арендатор), аренда, лизинг, финансовые инвестиции (строительство), проектный менеджмент | Не стандартизованы | Основное строение, внешний фасад, крыша, окна и двери |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Не применяется | Ответственность собственника здания | Не применяется |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Не применяется | Не применяется | Не применяется |
| Замечания |
Пространство и инфраструктура — Пространство II
| Продукция | Техническое обслуживание и эксплуатация | Справочные службы, включая вахтера | Структура эксплуатации | Структура технического обслуживания |
|---|---|---|---|---|
| Продукция N | 1160 | 1161 | 1162 | 1163 |
| Общее описание | Эксплуатация и техническое обслуживание (см. ЕН 13306) зданий и технических сооружений. Как указано в определении стандарта ЕН 13306, эта продукция и ее подпродукция содержат только затраты, которые не перечислены в качестве активов в балансовой ведомости и выделены как ежегодные эксплуатационные затраты. Для затрат, которые перечислены в качестве активов, см. код 1120 | Работа справочной службы с общением между пользователями и менеджерами по управлению недвижимостью организации, связанная с заказами на работу, недостатками, жалобами, обратная связь, документация и отчетность | Структура эксплуатации здания в соответствии с ЕН 13306 | Эксплуатационные затраты на техническое обслуживание здания в соответствии с ЕН 13306 |
| Включенные элементы | Поставщики услуг, система технической поддержки, системы управления зданием (BMS), мониторинг состояния, запасные части, масла и техника | Поставщик услуг и система справочной службы, вахтер (или дворник, или экономка, в соответствии с национальными обычаями) | Услуги поставщиков и материалы | Затраты на консультантов и подрядчиков/поставщиков услуг и материалы, которые не перечислены в качестве активов |
| Исключенные элементы | Инвестиции в содержание здания и его улучшения | Пока не стандартизованы | Пока не стандартизованы | Улучшения |
| Подуровни | Службы поддержки, эксплуатация здания, обслуживание здания, техническая эксплуатация, техническое обслуживание | Справочные услуги. Система справочных услуг |
Ссылка на национальные справочники затрат | Ссылка на национальные справочники затрат |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Услуги по телефону. Онлайн-услуги |
Ремонт неисправных дверей, окон и мебели, замков, расклеивание фотографий и доски информации | Управление проектами, планирование, закупки/проведение тендера, выполнение |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Рабочее место для справочной | Ящик с инструментами. Система планирования технического обслуживания |
Подвижные подъемники/краны, строительные леса |
| Замечания |
Пространство и инфраструктура — Пространство V
| Продукция | Очистка | Обычная очистка | Специальная очистка | Борьба с вредителями |
|---|---|---|---|---|
| № продукции | 1300 | 1310 | 1320 | 1321 |
| Общее описание | Услуги, связанные с гигиеной и чистотой, которые поддерживают надлежащую рабочую среду и помогают поддерживать активы в хорошем состоянии | Очистка обычных поверхностей в здании, которая происходит ежедневно или периодически более одного раза в год (ежедневно, еженедельно, ежемесячно, ежеквартально, раз в полгода и т.д.) | Очистка специальных поверхностей (например, фасадов или потолков) или оборудования (например, компьютера или телефонов) или очистки по заказу (например, очистка строительной площадки, очистка после аварии или пожара, особые отрасли) | Мероприятия по борьбе с нежелательным присутствием диких животных и насекомых и т.д. (например, крыс, голубей и пчел) |
| Включенные элементы | Только действия и процессы, относящиеся к самому зданию | Стоимость периодической очистки здания, его фасадов и рабочих мест, опорожнение корзин для мусора | Стоимость специальной очистки здания, его фасадов и рабочих мест, художественных изделий и т.д. | Сторонние специалисты/провайдеры |
| Исключенные элементы | Все процессы, не связанные со зданием (например, прилегающая территория), см. код 1200 | Очистка конкретных областей, таких как столовая, производство (цветы, продукты питания), наружная очистка | Затраты пространства (хозяйственные помещения), люлька-подъемник для очистки окон, наружная очистка | Пока не стандартизованы |
| Подуровни | См. конкретную подпродукцию | Ежедневная очистка покрытий, стекла | Периодическая очистка (менее одной в год), очистка по спецзаказу, частичная очистка конструкций | Пока не стандартизованы |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Вакуумная чистка, полировка пола | Чистка уплотнительных поверхностей, очистка, связанная с особыми событиями | Пока не стандартизованы |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Хозяйственные помещения, машины для очистки, оборудование для очистки, расходные материалы, моющие средства | Уборка помещений. Чистящие машины, чистящее оборудование. Расходные материалы, моющие средства, роботы для очистки | Закрытый шкафчик для ядов |
| Замечания | Обычно выполняется сторонними специалистами |
Пространство и инфраструктура — Рабочее место I
| Продукция | Рабочее место | Изменение помещений арендатором для адаптации | Менеджмент пространства |
|---|---|---|---|
| № продукции | 1400 | 1410 | 1420 |
| Общее описание | Убедитесь, что рабочее место достаточно просторное для выполнения работы или той деятельности, которая в дальнейшем будет вестись работником или бизнес-менеджером | Изменение арендатором помещений внутри участка (земля или здание) для удовлетворения потребностей бизнеса, включает в себя, например, подвижные стены, которые не должны быть предоставлены арендодателем и включены в арендную плату | Оптимизация и планирование пространства внутри участка для удовлетворения потребностей организации. «Перевод» основных бизнес-стратегий в распределение рабочих мест и оценка их эффективности в качестве основы для улучшений |
| Включенные элементы | См. конкретную подпродукцию | Включает в себя первоначальные действия по изменениям с целью изменить конфигурацию пространства под свои нужды | Все затраты, относящиеся к данной продукции |
| Исключенные элементы | Внешнее рабочее место (см. 1200) | Не включает строительные улучшения, фиксированные стены, даже если они предусмотрены и принадлежат арендатору | Не включает офисный переезд, перемещения (см. 2400) |
| Подуровни | См. конкретную подпродукцию | Приспособление комнаты к нужным размерам, присоединение конференц-зала, кухни и т.д. | Сбор пространственных данных, распределение пространства |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Перестановка перегородок, столярные услуги, покраска | Управление данными, анализ распределения пространства, перераспределение пространства |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Пока не стандартизованы | CAD инструмент для планирования рабочих мест |
| Замечания | Это определение включает в себя места, которые часто признаются в качестве рабочих мест, такие как офисы, магазины, заводы, строительные площадки или больницы. Оно также включает в себя множество других видов менее очевидных рабочих мест, таких как транспортное средство, предоставленное работодателем для использования при выполнении работы |
Пространство и инфраструктура — Рабочее место II
Пространство и инфраструктура — Продукция, связанная с основными видами деятельности
Люди и организация — Гостеприимство I
| Продукция | Защита окружающей среды | Гостеприимство | Приемная и контактный центр | Торговля и питание |
|---|---|---|---|---|
| № продукции | 2130 | 2200 | 2210 | 2220 |
| Общее описание | Все виды деятельности, услуги и средства, которые направлены на реализацию и контроль экологической политики (см. продукция 9100 «Устойчивость») для организации, исполнение юридических обязательств и улучшение окружающей среды | Обеспечение гостеприимной рабочей среды, чтобы люди чувствовали радушный прием и комфорт | Радушный прием, регистрация и руководство посетителей | Предоставление продуктов питания и напитков для персонала и гостей |
| Включенные элементы | Пока не стандартизованы | См. конкретную подпродукцию | Затраты, связанные приемной и контактным центром (затраты на пространство) | Затраты на продукты питания и напитки, затраты на все объекты, необходимые для обеспечения питания, автоматы по продаже продуктов |
| Исключенные элементы | Пока не стандартизованы | См. конкретную подпродукцию | Элементы, формирующие образ организации, но учитываемые в других вспомогательных активах | Использование оборудования и кухонных помещений для мероприятий |
| Подуровни | Пока не стандартизованы | См. конкретную подпродукцию | Не применяется | Рестораны. Торговые автоматы. Экстра услуги (охрана, VIP и т.п.) |
| Конкретные действия (примеры) | Обеспечение соблюдения правовых норм | См. конкретную подпродукцию | Не применяется | Продажа кофе через автоматы |
| Конкретные вспомогательные активы (примеры) | База данных экологических законов и правил | См. конкретную подпродукцию | Чистка одежды | Кофейни |
| Замечания | Питание | Рассылка одежды |
| Продукция | Помещения для конференций и культурных мероприятий | Рабочая одежда и прочий текстиль | Прачечная |
|---|---|---|---|
| № продукции | 2230 | 2240 | 2441 |
| Общее описание | Поддержка в оформлении помещений для проведения конференций и культурных мероприятий | Доставка, чистка и поддержание в исправности спецодежды для персонала (например, шоферов, сторожей, менеджеров и работников, которые напрямую контактируют с клиентами) и других текстильных изделий (например, санитарные текстильные изделия) | Стирка текстильных изделий (одежда, шторы, коврики и ковры, скатерти, постельное белье и полотенца (например, в гостиницах и больницах), включая материально-техническое обеспечение, планирование и организацию |
| Включенные элементы | Все расходы по предоставлению конференц-залов и общественного питания, связанные с совещаниями и другими мероприятиями, затраты на персонал и техническое оборудование | Обеспечение рабочей одеждой, в том числе затраты на приобретение, обслуживание и замену одежды, индивидуальный пошив и изменение, санитарные текстиль: получение, чистка и замена | Стоимость работы персонала, машин, стирального порошка, техническое обслуживание стиральных машин |
| Исключенные элементы | Внешняя поддержка. Затраты на торговлю |
Не применимо | Стоимость места (комнаты для стирки), стерильные текстильные изделия (см. «Услуги по стерилизации») |
| Подуровни | Конференц-залы, внутренние мероприятия, внешние мероприятия | Прачечная | Пока не стандартизованы |
| Конкретные действия (примеры) | Не применяется | Доставка одежды | Стирка. Работа в прачечной |
| Конкретные вспомогательные активы (примеры) | Не применяется | Шкафы для одежды, санитарный текстиль, прачечные | Прачечная и ее оборудование |
| Замечания | Включается основной вид деятельности, связанный с текстильными изделиями, например, постельным бельем в больницах | Включается основной вид деятельности, связанный с текстильными изделиями, например, постельным бельем в больницах |
| Продукция | ICT | Техническая поддержка ИТ-услуг | Конечные пользователи ИТ | Компьютерные устройства клиента ИТ |
|---|---|---|---|---|
| № продукции | 2300 | 2310 | 2320 | 2321 |
| Общее описание | Информационные и коммуникационные технологии (ИКТ) предназначены для процессов обработки данных и коммуникаций. Стратегический менеджмент отдела ИКТ и сторонних поставщиков, стратегическая поддержка со стороны головной организации: согласование бизнеса и интеграция ИКТ в стратегию компании | Контактная информация для связи конечного пользователя с отделом ИКТ в случае запросов или происшествий | Программное обеспечение и аппаратура, локальная поддержка, дистанционное обслуживание на рабочем месте. Установка, перемещение, дополнение, изменение, упаковка и распределение программного обеспечения и аппаратуры клиента. Компьютерные устройства клиента | Основное ИТ-оборудование для рабочих мест |
| Включенные элементы | ИКТ включает в себя технологии и функции, которые предназначены для выполнения обработки информации и коммуникационные функции для поддержки основной деятельности организации. Стоимость внешнего стратегического консультирования всех услуг в области ИКТ | Персонал, оборудование, программное обеспечение и сторонние поставщики | Персонал, оборудование, программное обеспечение, перемещения и сторонние поставщики | Основное ИТ-оборудование, стандартная ИТ-аппаратура, необходимая пользователю для решения его задач. Энергия, используемая аппаратурой клиента |
| Исключенные элементы | Пространство и связанные с ним коммунальные услуги, такие как энергетика и безопасность, общая интеграция всех вспомогательных активов (рассматриваются отдельно в других местах). Бизнес ИТ (см. 2900) | Поддержка основных бизнес-приложений | Услуги, связанные с основным бизнесом. Энергия, используемая аппаратурой клиента |
См. конкретную подпродукцию |
| Подуровни | См. конкретную подпродукцию | См. конкретную подпродукцию | Компьютерные устройства клиента. Программное обеспечение клиента. Поддержка сайта по обслуживанию клиентов IMAC-компьютеры. Упаковка и распределение специальной аппаратуры клиента |
См. конкретную подпродукцию |
| Конкретные действия (примеры) | Выполнение целей организации в части ИКТ; переговоры и выработка соглашения между ИКТ-менеджерами и менеджерами в области управления недвижимостью; развитие общего поставщика и стратегии передачи работы; бенчмаркинг эффективности работы ИКТ-отдела | Например, сообщение конечного пользователя об инциденте, регистрация инцидента и его разрешение при первом контакте с конечным пользователем | Например, сообщение конечного пользователя об инциденте, регистрация этого инцидента и его разрешение при первом контакте с конечным пользователем. ИТ-персонал устанавливает компьютер в месте расположения конечного пользователя или удаленно, обеспечивает пакет с программным обеспечением, чтобы его можно было автоматически установить на компьютер конечного пользователя с правильными настройками параметров, включенными в пакет |
Оценка и управление сторонними поставщиками |
| Конкретные вспомогательные активы (примеры) | Управление рабочими местами ИКТ | Не применяется | Например, рабочий стол, ноутбук, монитор, клавиатура, мышь, принтер, мобильные электронная книга, проектор и принтер; выделение ресурсов на лицензионное программное обеспечение или программы антивирусной защиты; замена списанных компьютеров у конечного пользователя | Не применяется |
| Замечания | Это не основная деятельность ИКТ. Для проведения бенчмаркинга обратитесь к основным ИТ-бизнес-приложениям в 2900. Примеры основных бизнес-приложений: система ERP (планирование ресурсов предприятия), дилерская комната (банковская отрасль), управление транспортными потоками (транспортная отрасль), автоматическое управление (химическая промышленность), система автоматизированного проектирования (машиностроение) | Первое направление, разрешающее подразделениям ИКТ поддержку ограниченными средствами за пределами организации | Компьютерная аппаратура не относится к основным ИТ-устройствам на рабочих местах и телекоммуникационным устройствам, необходимым конечным пользователям, чтобы выполнять свои задачи на местах |
Люди и организация — Логистика I
| Продукция | Логистика | Офисные принадлежности и бумага для принтеров | Управление документами | Репрография |
|---|---|---|---|---|
| № продукции | 2400 | 2410 | 2420 | 2421 |
| Общее описание | Перевозка людей, хранение грузов и сопровождающая информация, улучшение соответствующих процессов | Предоставление, распределение и хранение любых материалов, таких как бумага, бумага для принтеров, тонер, ленты, ручки, картриджи, принтеры, небольшая оргтехника, все для поддержки презентаций и т.д. (потребительские товары, относящиеся к рабочему месту) | Безопасные и эффективные координация и управление потоком (хранение, поиск, обработка, печать, копирование, маршрутизация, распределение и утилизация) электронных и бумажных документов в безопасной и эффективной манере | Эффективные координация и контроль копирование и утилизации бумажных документов |
| Включенные элементы | См. конкретную подпродукцию | Затраты на обеспечение бумагой для принтеров и любых канцелярских принадлежностей | Следует обратиться к конкретной подпродукции | Оборудование, техническое обслуживание и сервис вместе с затратами на любой специализированный персонал и услуги. Также утилизация (например, измельчение) бумажных документов |
| Исключенные элементы | См. конкретную подпродукцию | Пока не стандартизованы | Пока не стандартизованы | Стоимость расходных материалов (в том числе бумаги — см. офисные принадлежности) |
| Подуровни | См. конкретную подпродукцию | Пока не стандартизованы | Пока не стандартизованы | Центральная репрография. Распределенная репрография |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Не применяется | Не применяется | Не применяется |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Не применяется | Не применяется | Не применяется |
| Замечания |
Люди и организация — Логистика II
Люди и организация — Логистика III
| Продукция | Мобильность | Управление автопарком | Услуги по проезду | Транспортные услуги |
|---|---|---|---|---|
| № продукции | 2440 | 2441 | 2442 | 2443 |
| Общее описание | Перевозка людей и товаров для целей организации | Управление моторными транспортными средствами, такими как автомобили, фургоны, грузовые автомобили | Организация проезда и проживания персонала для бизнес-целей, за исключением арендованных автомобилей | Перевозка грузов и персонала между участками |
| Включенные элементы | См. конкретную подпродукцию | Управление автопарком (транспортное средство) включает в себя ряд функций, таких как финансирование транспортных средств, техническое обслуживание автотранспортных средств, управление водителем, топливом и транспортом, связанное с охраной здоровья, безопасностью и администрацией автопарка. Стоимость транспортных средств и капитальные затраты на топливо, уборку, страхование и т.д. | Все мероприятия, услуги и ресурсы, направленные на перевозку лиц на общественном транспорте, такси или по воздуху | Предоставление автобусов и транспортных субсидий для поездок персонала, предоставление водителя для администрации, расходы на персонал и на транспортные средства, техническое обслуживание, стоимость грузового транспорта на участке и вне его |
| Исключенные элементы | См. конкретную подпродукцию | Пока не стандартизованы | Проживание в определенном месте (будут рассмотрены в других услугах) | Стоимость транспортных средств исключительно для личного пользования кого-либо из персонала (передвижения) (см. 2430) |
| Подуровни | См. конкретную подпродукцию | Пока не стандартизованы | Перевозки с помощью: общественного транспорта, такси, по воздуху | Транспорт для персонала внутри участка и вне участка. Грузовые перевозки внутри участка и вне участка |
| Конкретные действия (примеры) | См. конкретную подпродукцию | Планирование поездок | Не применяется | Планирование поездок |
| Конкретные вспомогательные активы (примеры) | См. конкретную подпродукцию | Не применяется | Не применяется | Не применяется |
| Замечания |
Люди и организация — Поддержка бизнеса I: бизнес-службы/поддержка менеджмента
Люди и организация — Поддержка бизнеса II: бизнес-службы/поддержка менеджмента
ГРАФИЧЕСКОЕ ПРЕДСТАВЛЕНИЕ КАРТЫ ВСПОМОГАТЕЛЬНОЙ ПРОДУКЦИИ
В настоящем стандарте подчеркнута необходимость создания стандартизованных видов вспомогательной продукции.
Ниже приведены основные причины, по которым это следует сделать:
a) затраты на управление недвижимостью должны быть собраны на том же уровне детализации, на котором они распределяются по продукции или оплачиваются клиентами. Например, если арендатор оплачивает отдельно изменение конфигурации помещения для своих потребностей, стоимость этой работы должна быть подсчитана отдельно на этапе строительства;
b) стандартизованная (классифицированная) продукция требуется для проведения бенчмаркинга и распределения затрат;
c) рынок нуждается в ясности и последовательном подходе к разделению/интеграции видов деятельности для классифицированных продуктов;
d) стандартизированная продукция необходима для создания стандартизированных представлений, измерения качества и эффективности и сравнения цен.
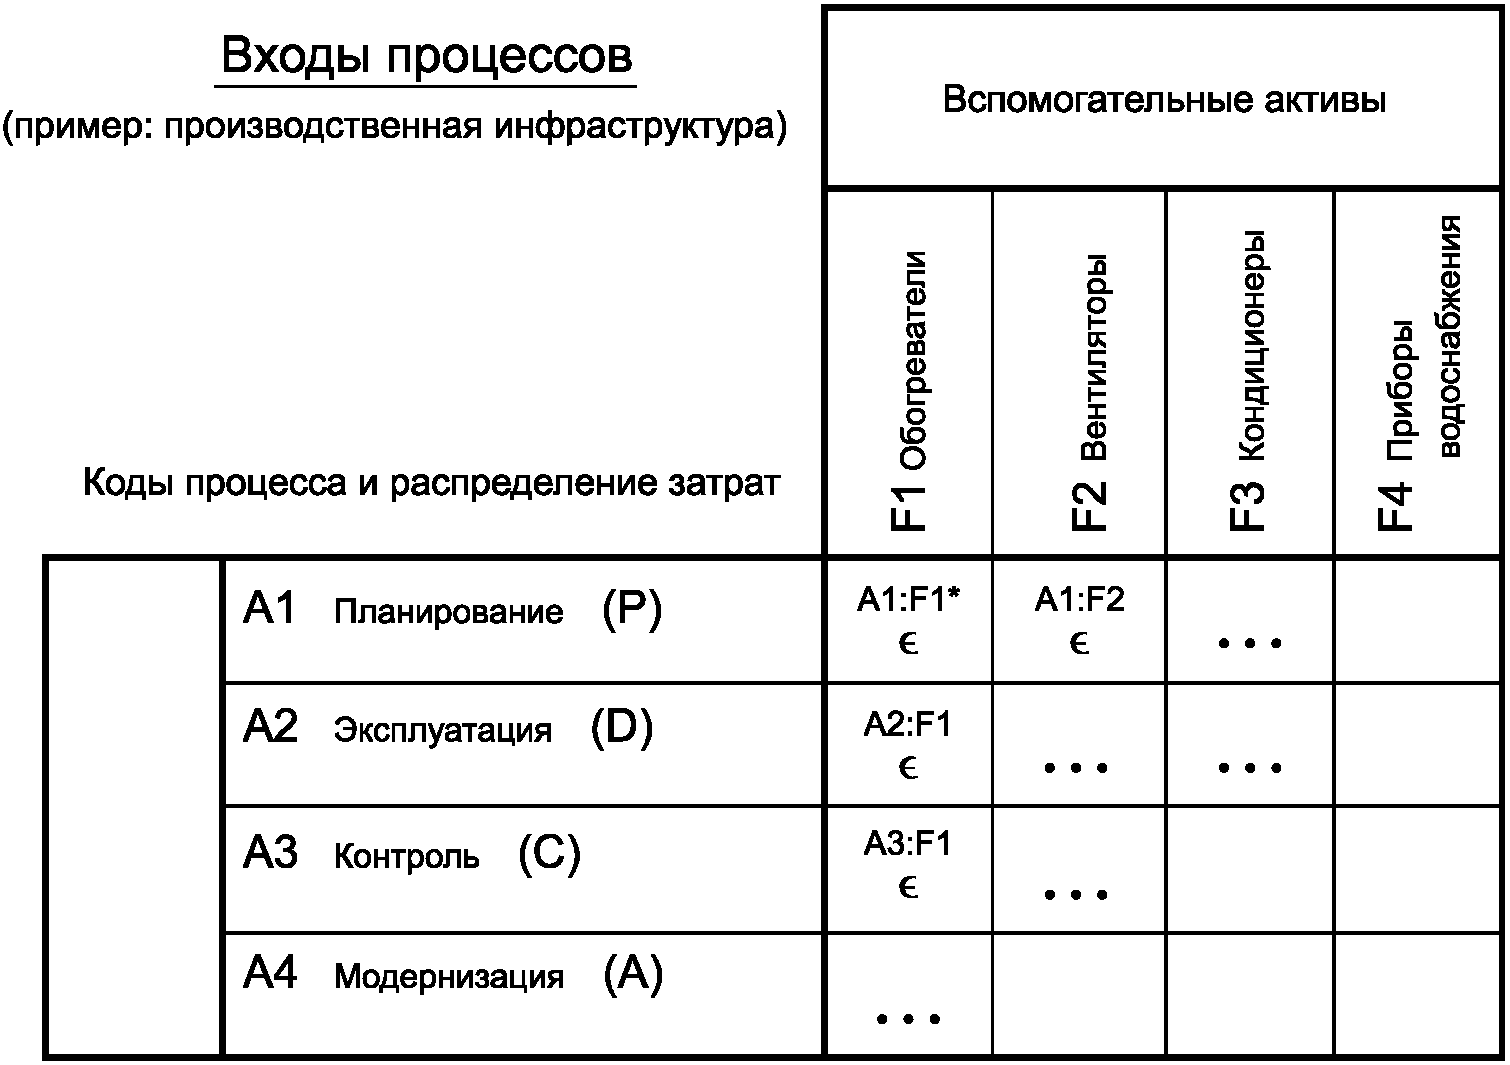
<*> A1 — F1 — Код процесса: Планирование систем обогревания.
Рисунок A.1 — Пример матрицы, объединяющей вспомогательные активы и действия
На рисунке A.1 показана связь между вспомогательными активами (например, обогреватели, кондиционеры, приборы водоснабжения) и действиями (например, планирование, эксплуатация, контроль, модернизация). Пересечения могут быть определены как процессы производства продукции. В некоторых организациях может возникнуть необходимость в таком уровне детализации, с использованием этой структуры ее можно будет сделать очень легко. Для практического использования и связи между поставщиками и внешним спросом такая схема слишком сложна, потому что необходимо работать с сотнями процессов и видов продукции. Поэтому в пределах этой матрицы настоящий стандарт определяет ограниченный набор стандартизованной вспомогательной продукции. Одна из главных целей стандарта — сделать карту вспомогательной продукции простой для понимания и легкой в использовании.
На рисунках A.2 - A.4 представлена матрица объектов и примерных видов деятельности (карты вспомогательной продукции) на стратегическом, тактическом и оперативном уровнях увеличены, чтобы показать виды действий на каждом уровне.
На рисунках A.5 - A.7 представлена иерархическая структура стандартизованной продукции в графическом виде.
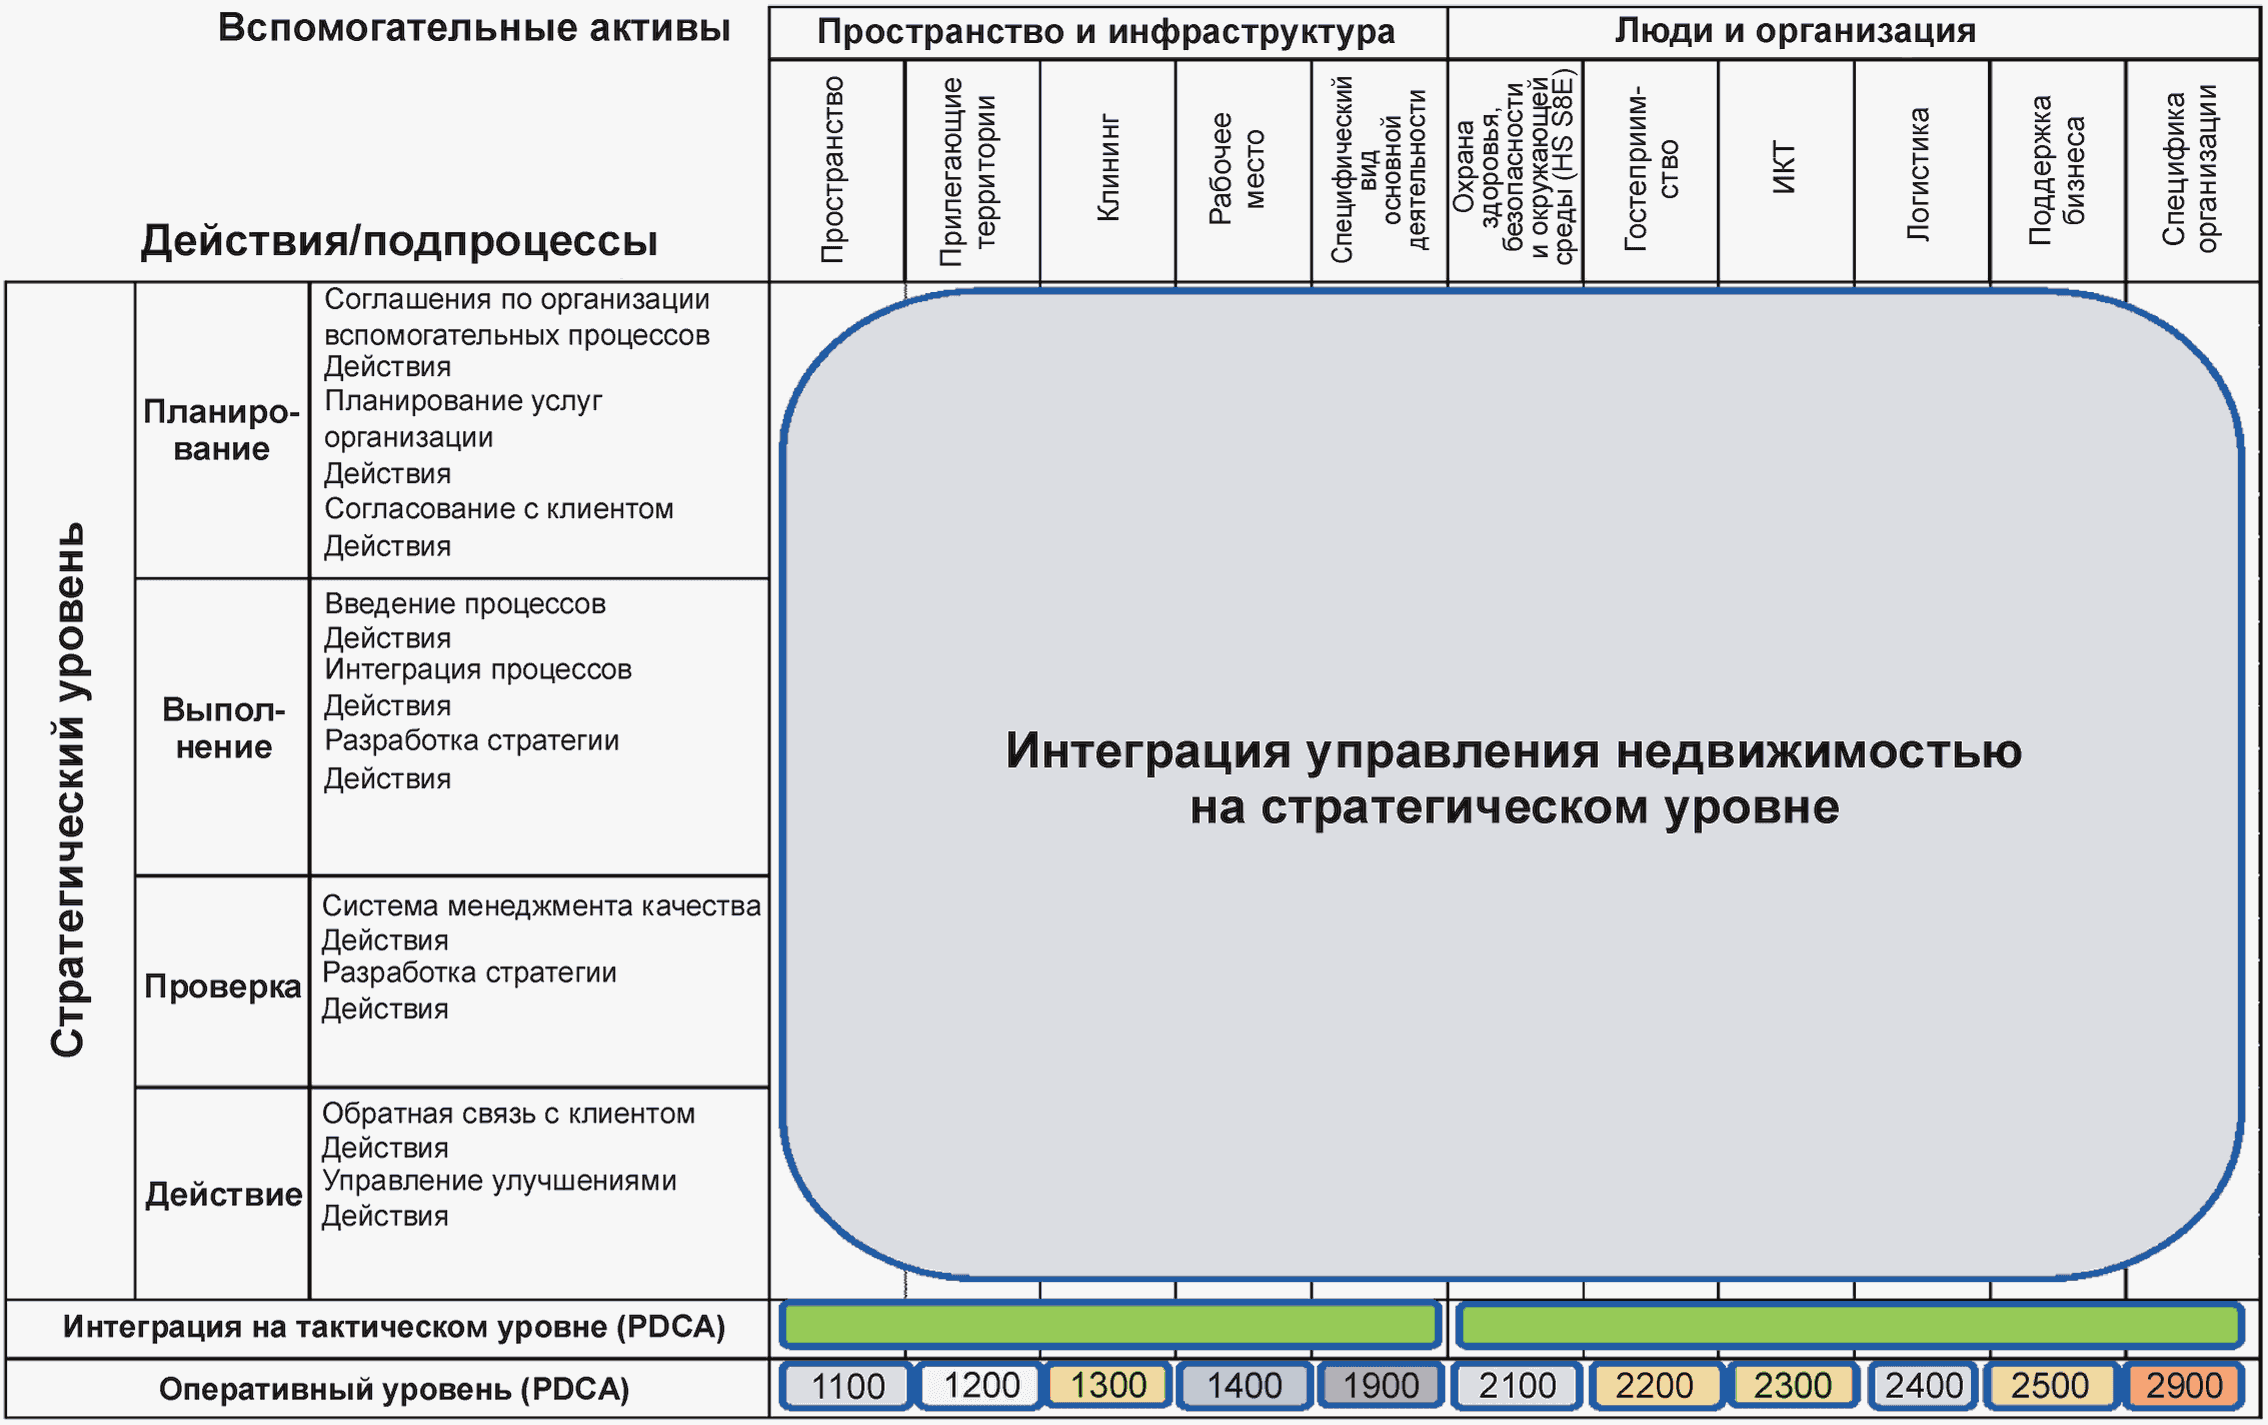
Рисунок A.2 — Матрица объектов и примерных видов
деятельности (карта вспомогательной продукции)
на стратегическом уровне
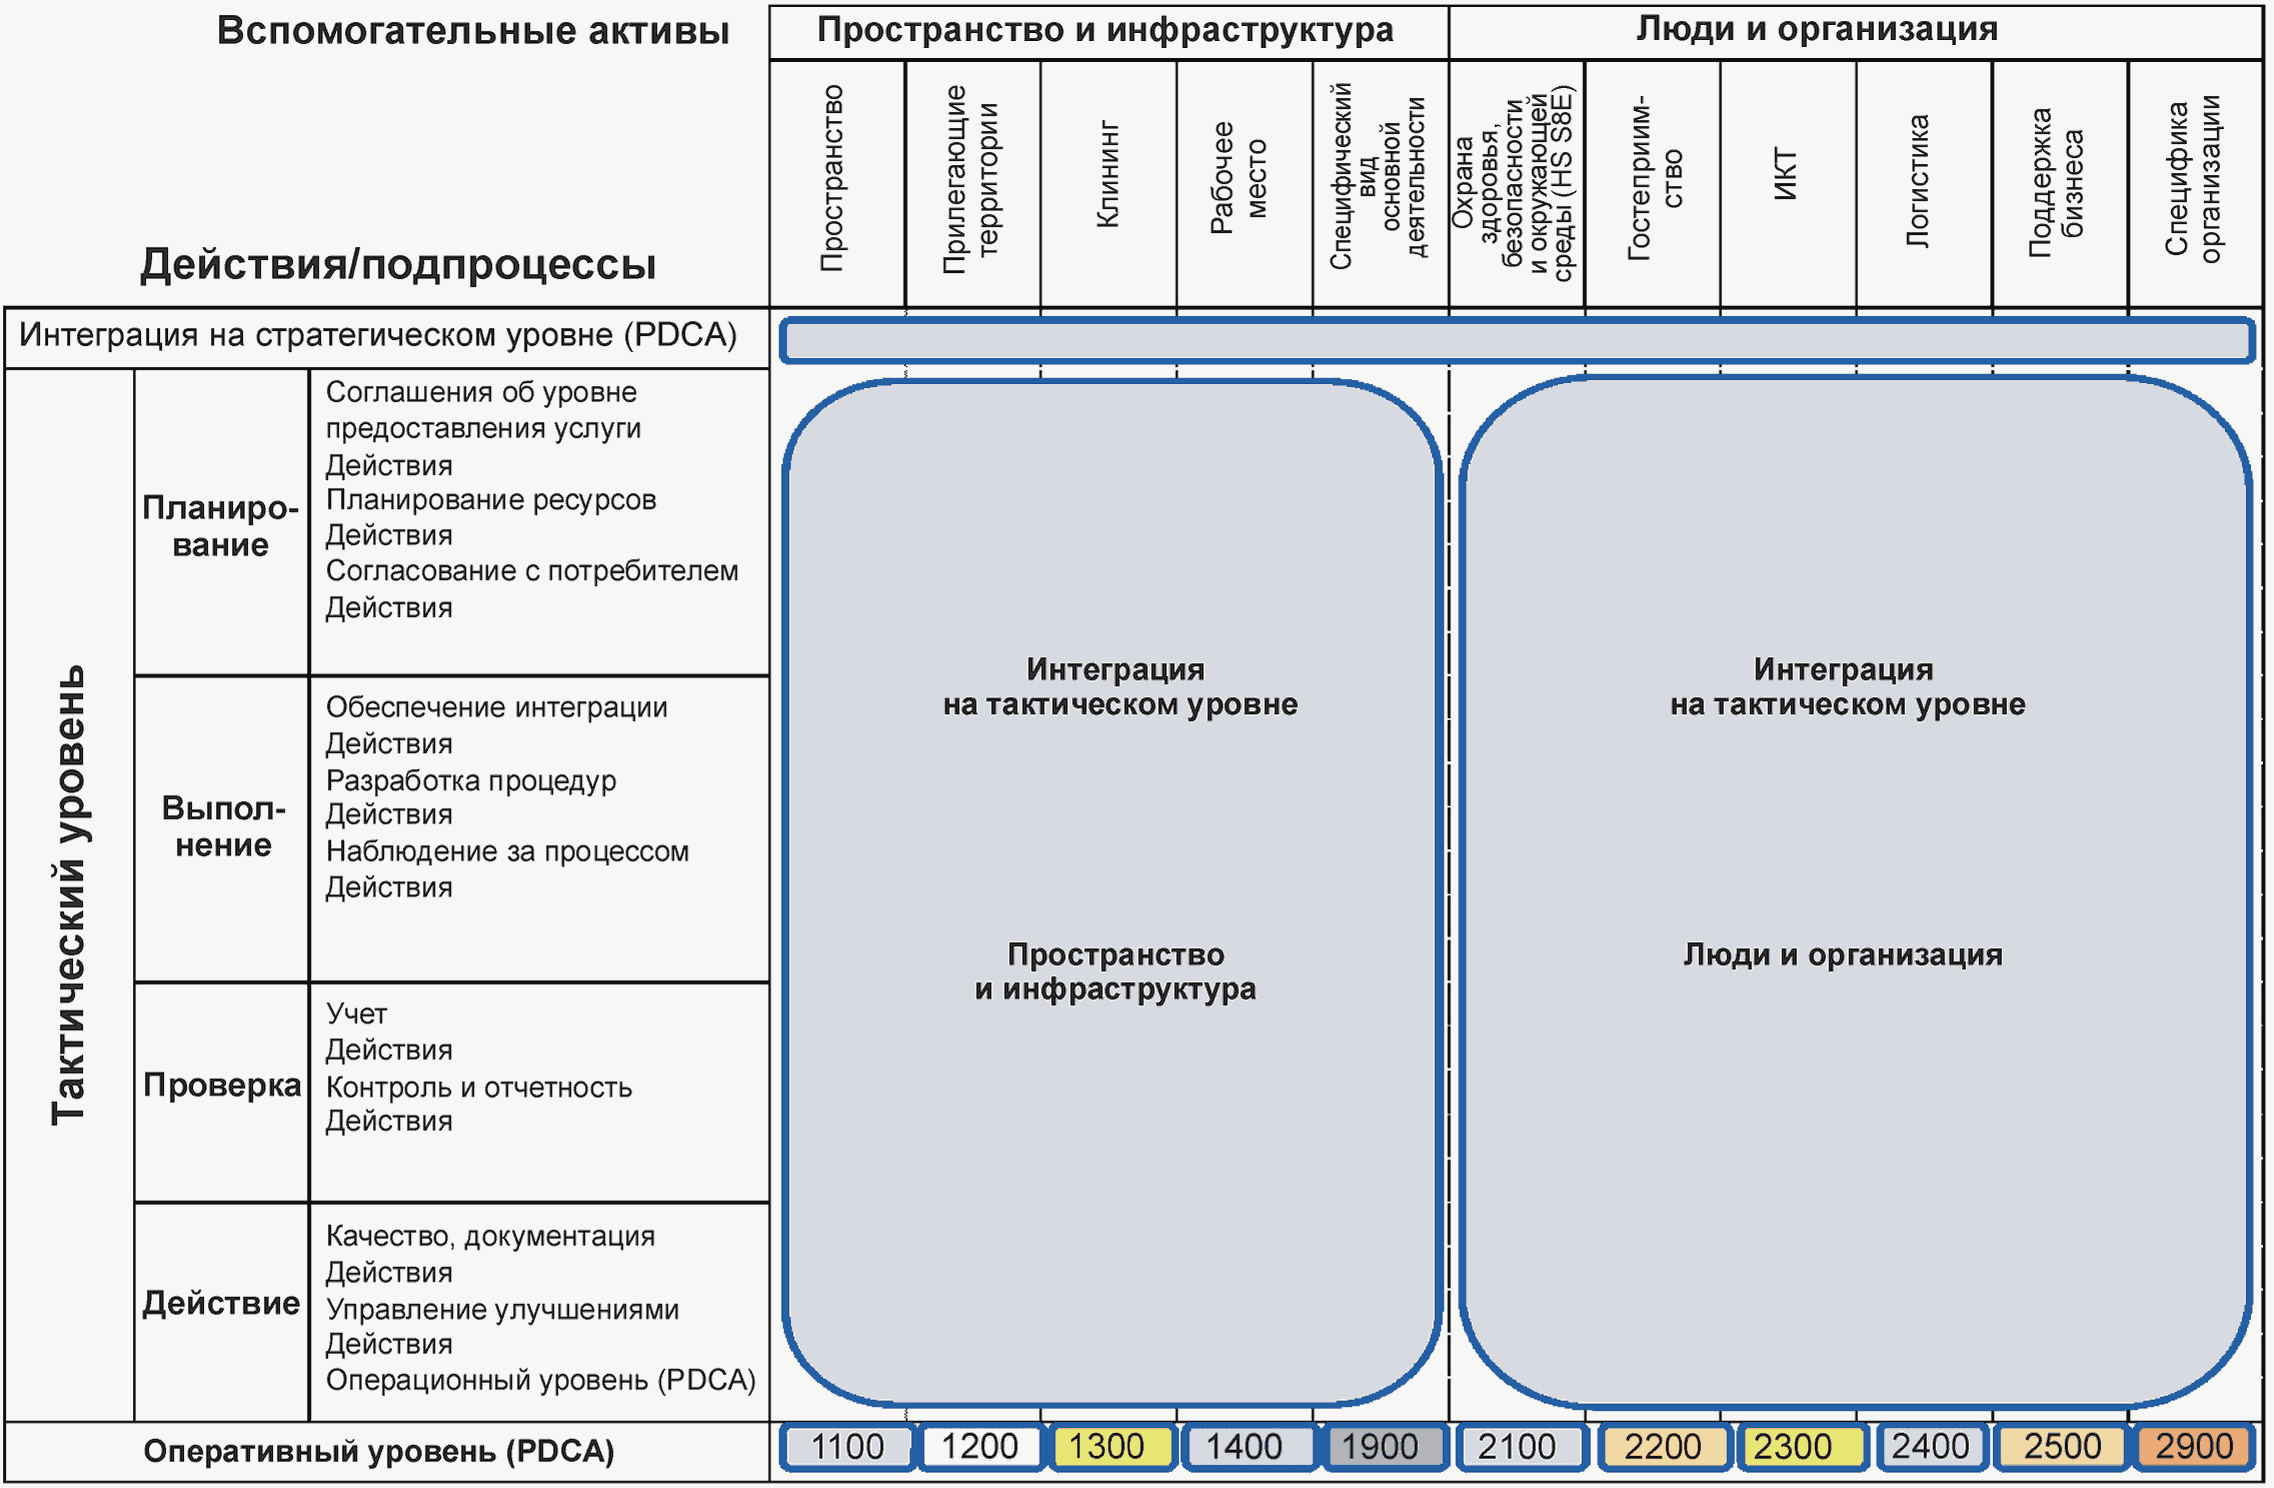
Рисунок A.3 — Матрица объектов и примерных видов
деятельности (карта вспомогательной продукции)
на тактическом уровне
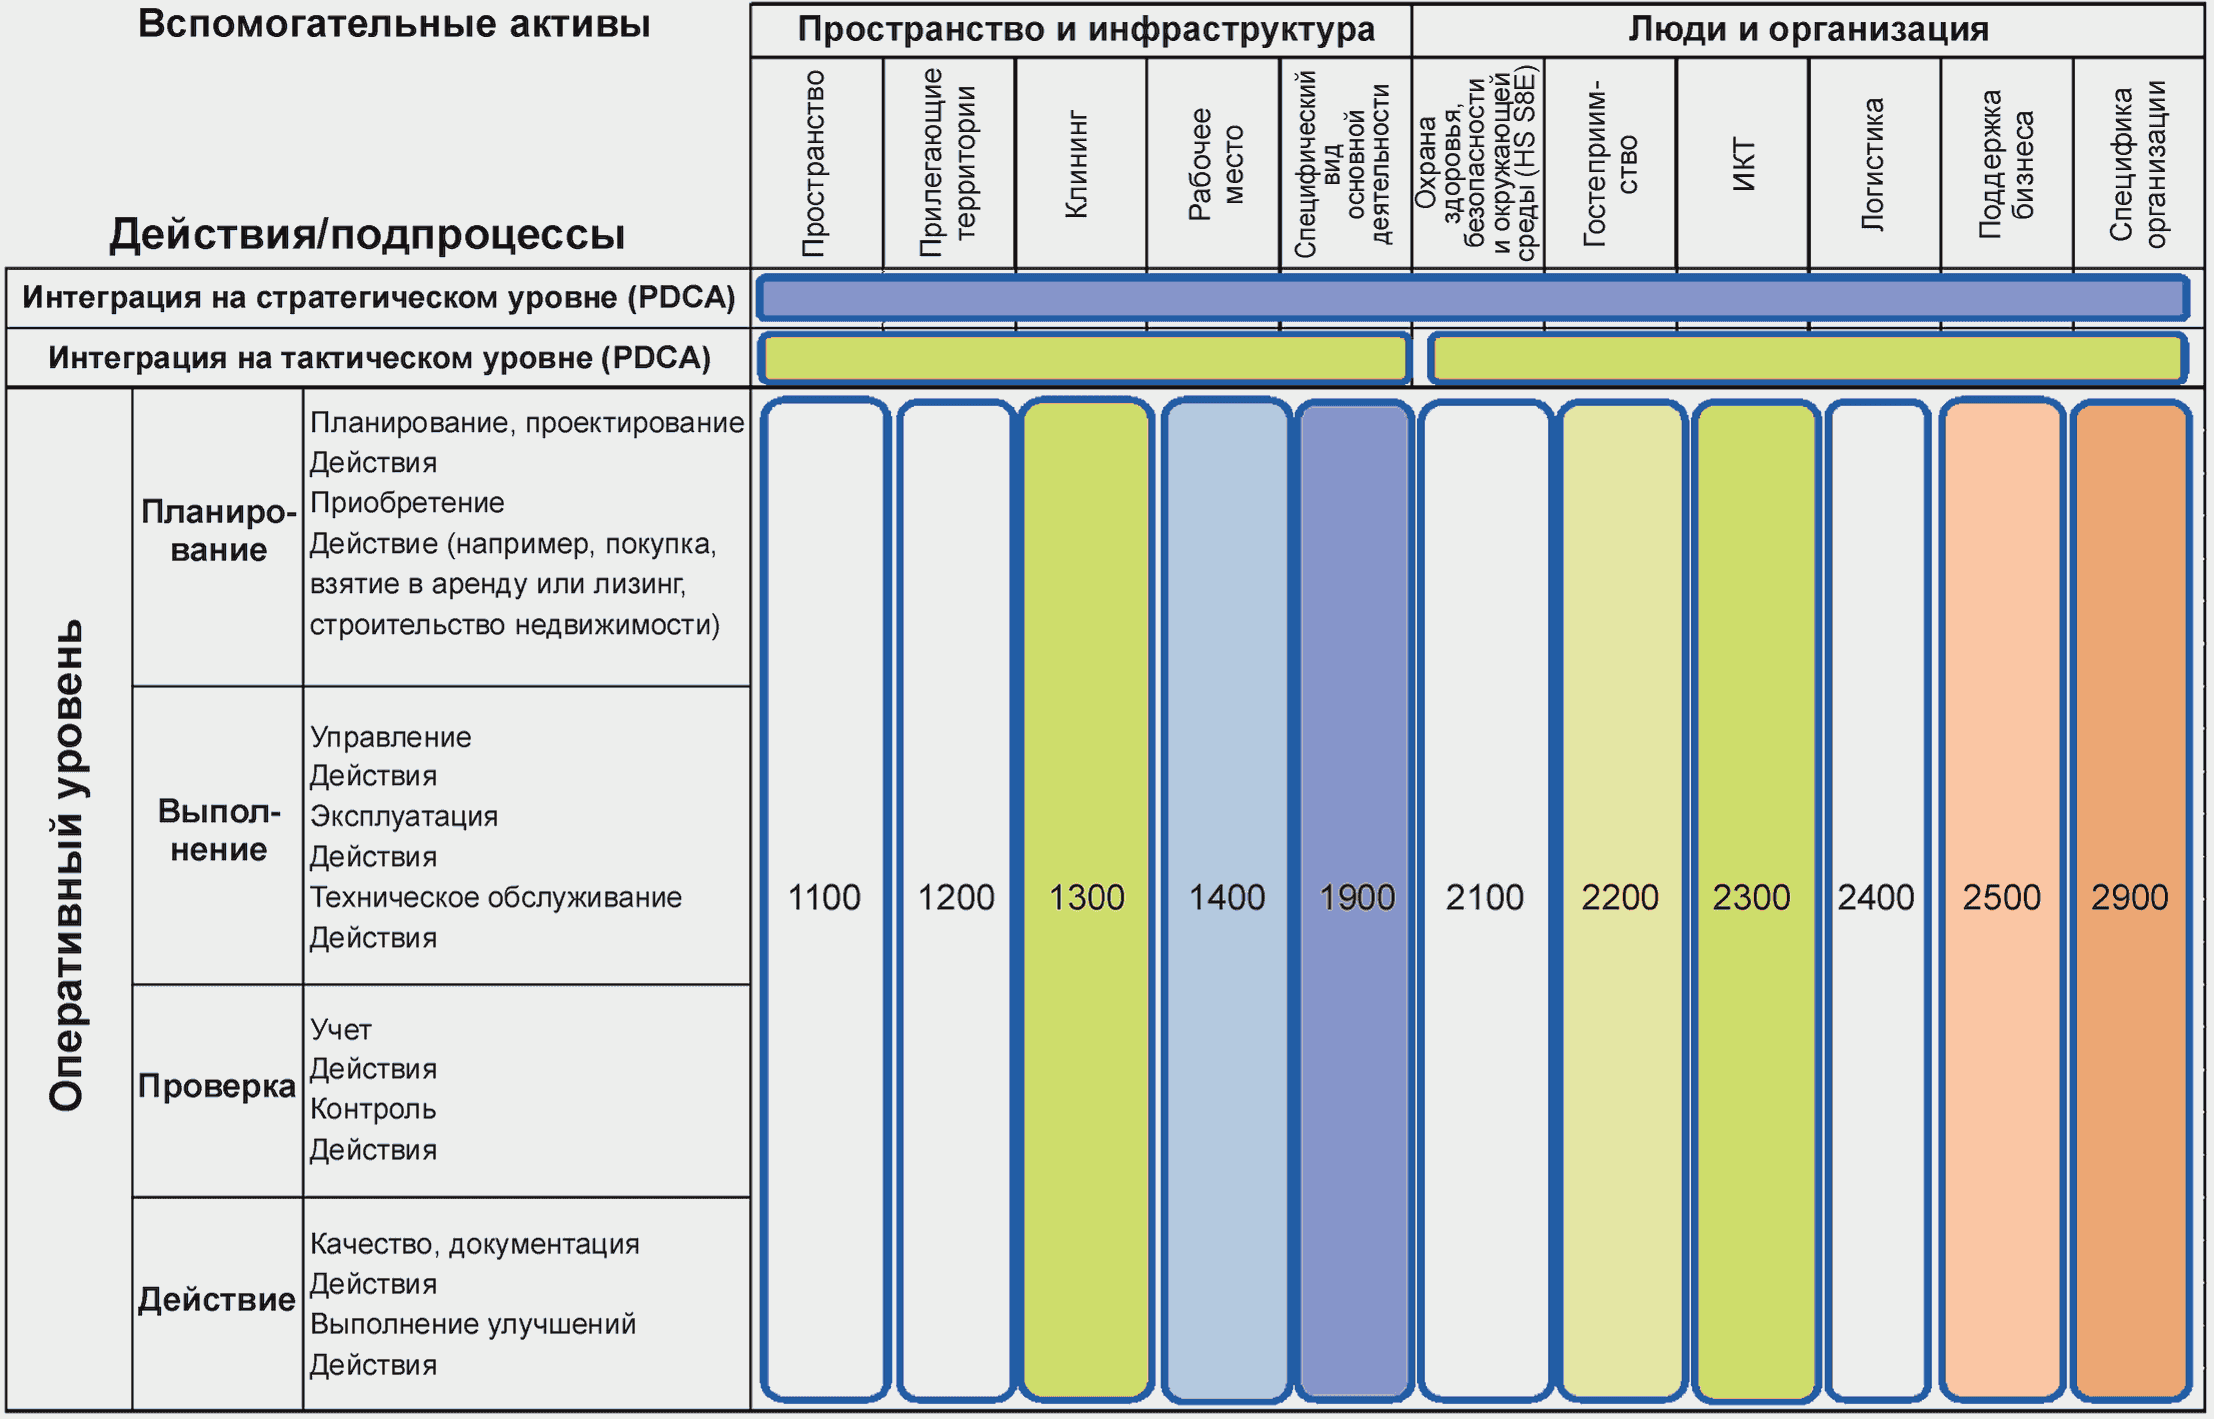
Рисунок A.4 — Матрица объектов и примерных видов деятельности (карта вспомогательной продукции) на оперативном уровне
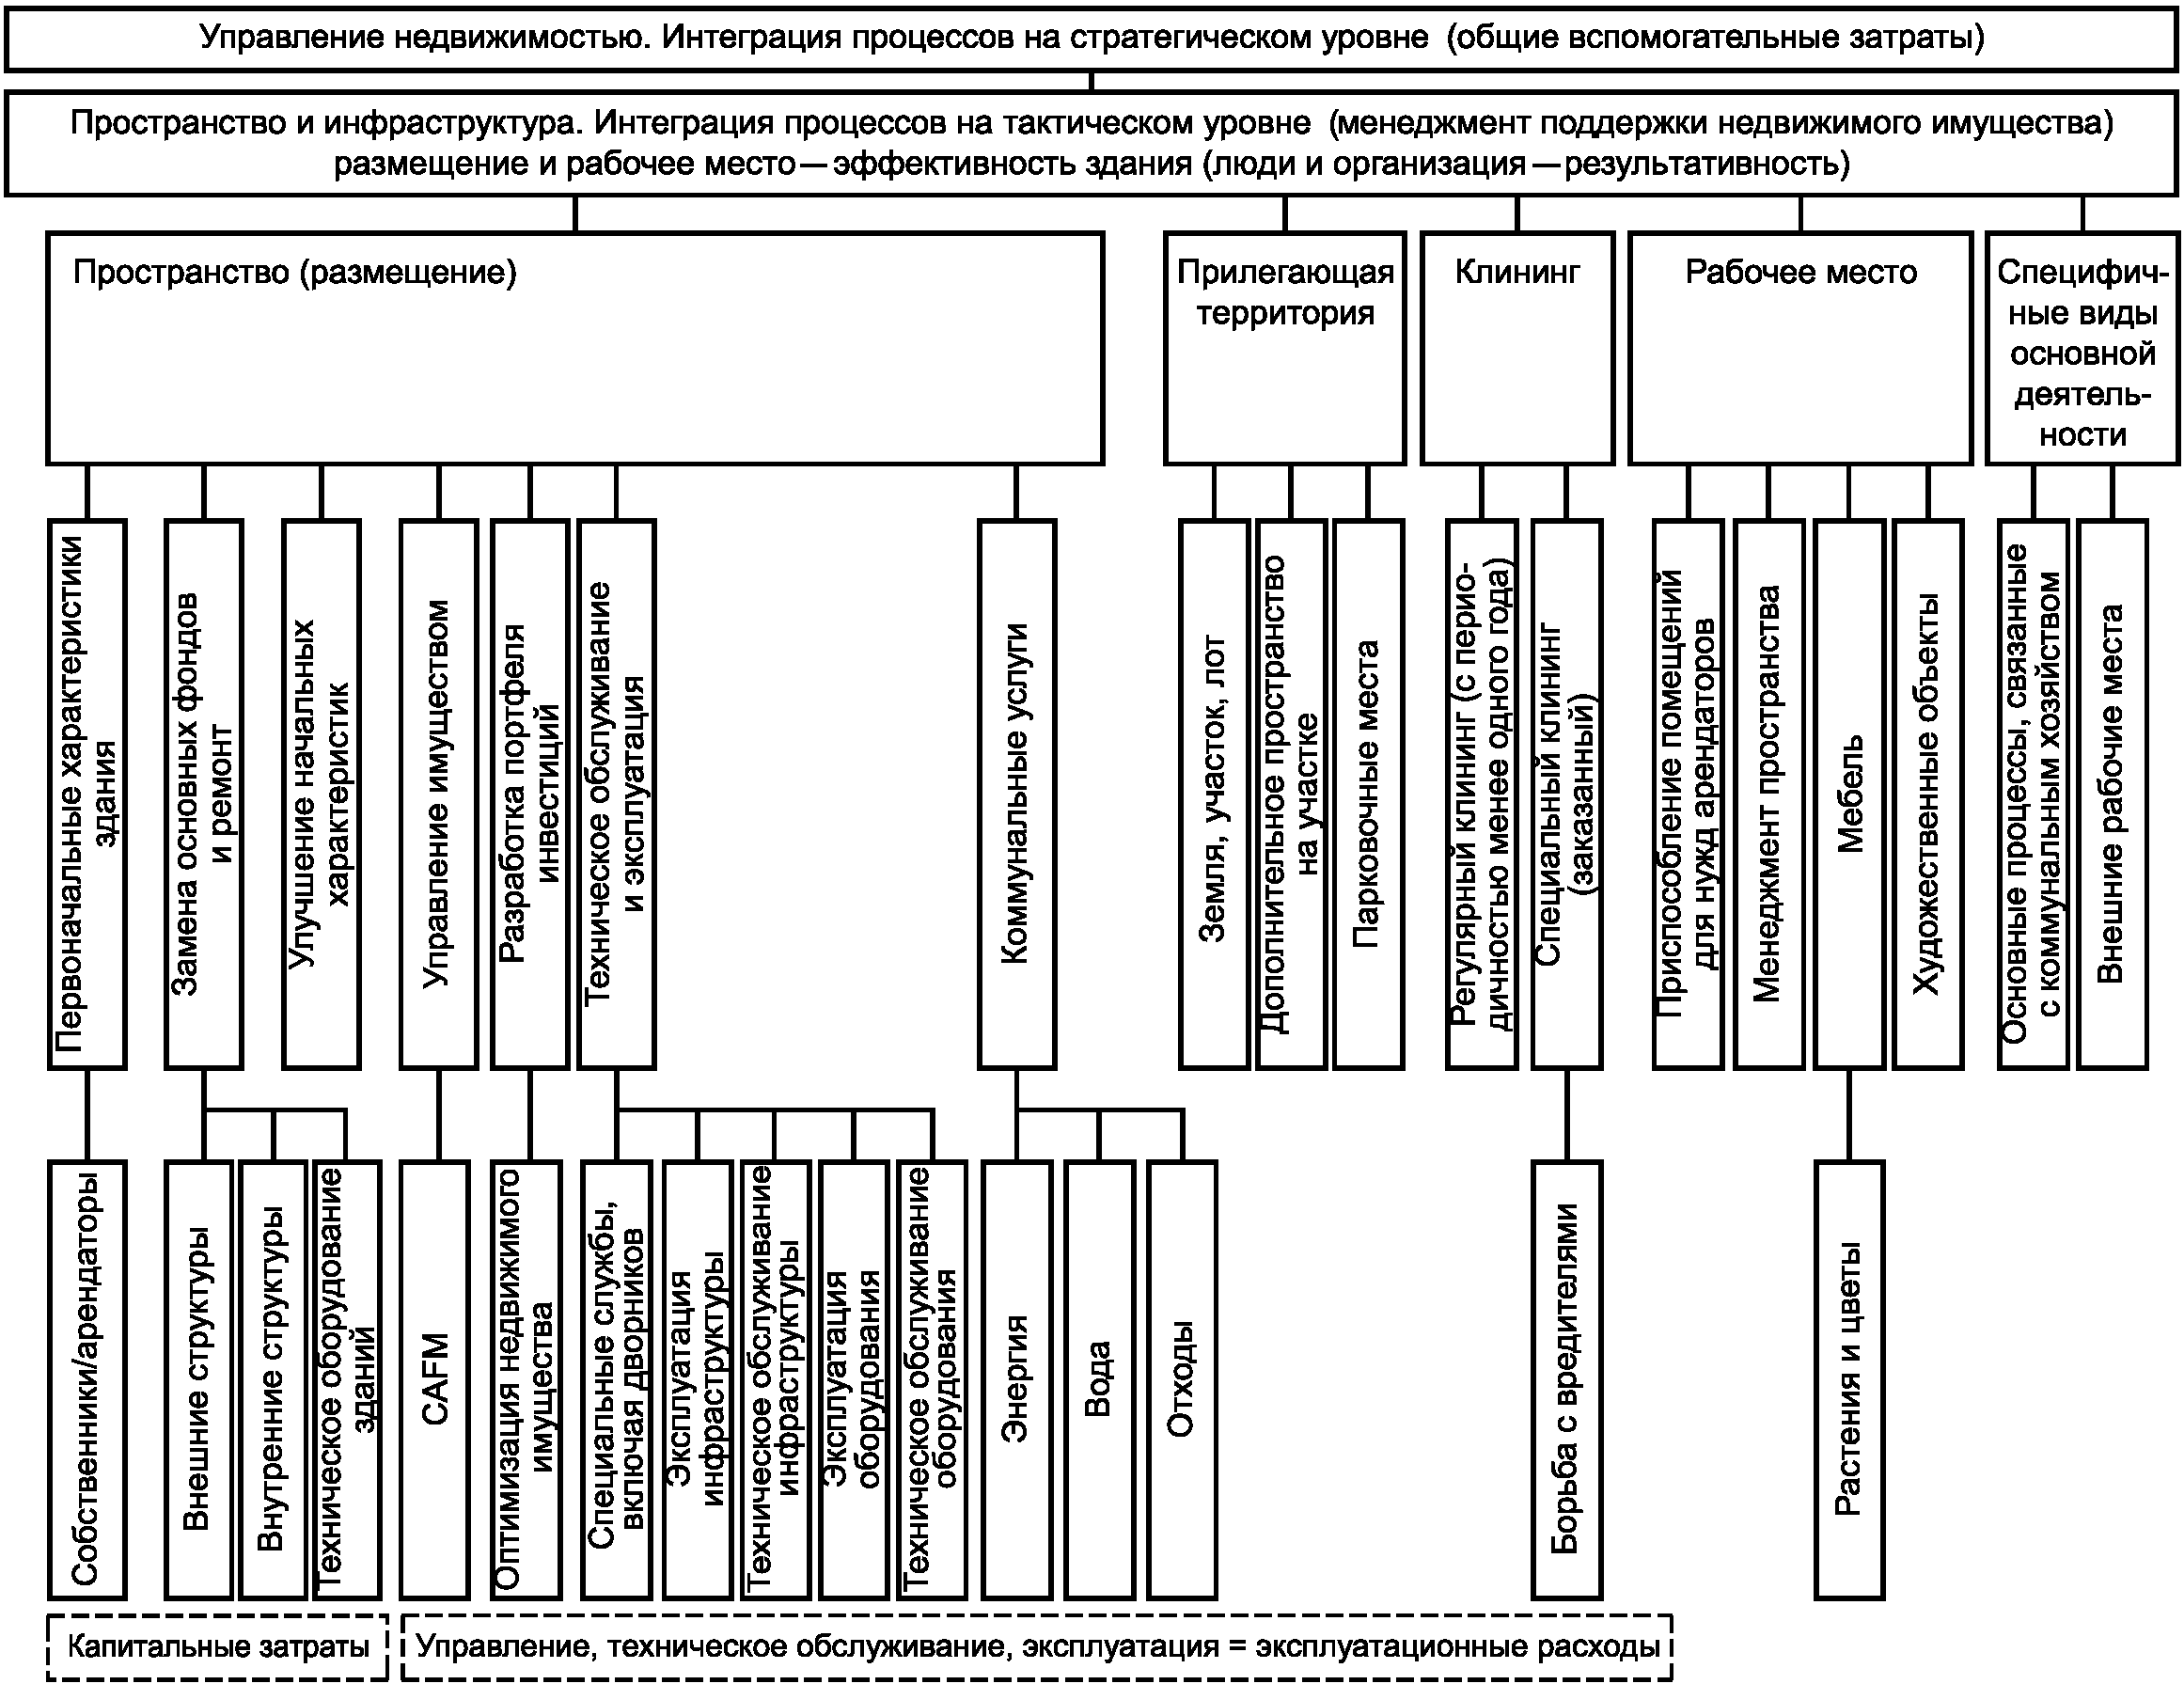
Рисунок A.5 — Карта вспомогательной продукции
по направлению «Пространство и инфраструктура», связанная
с моделью управления недвижимостью
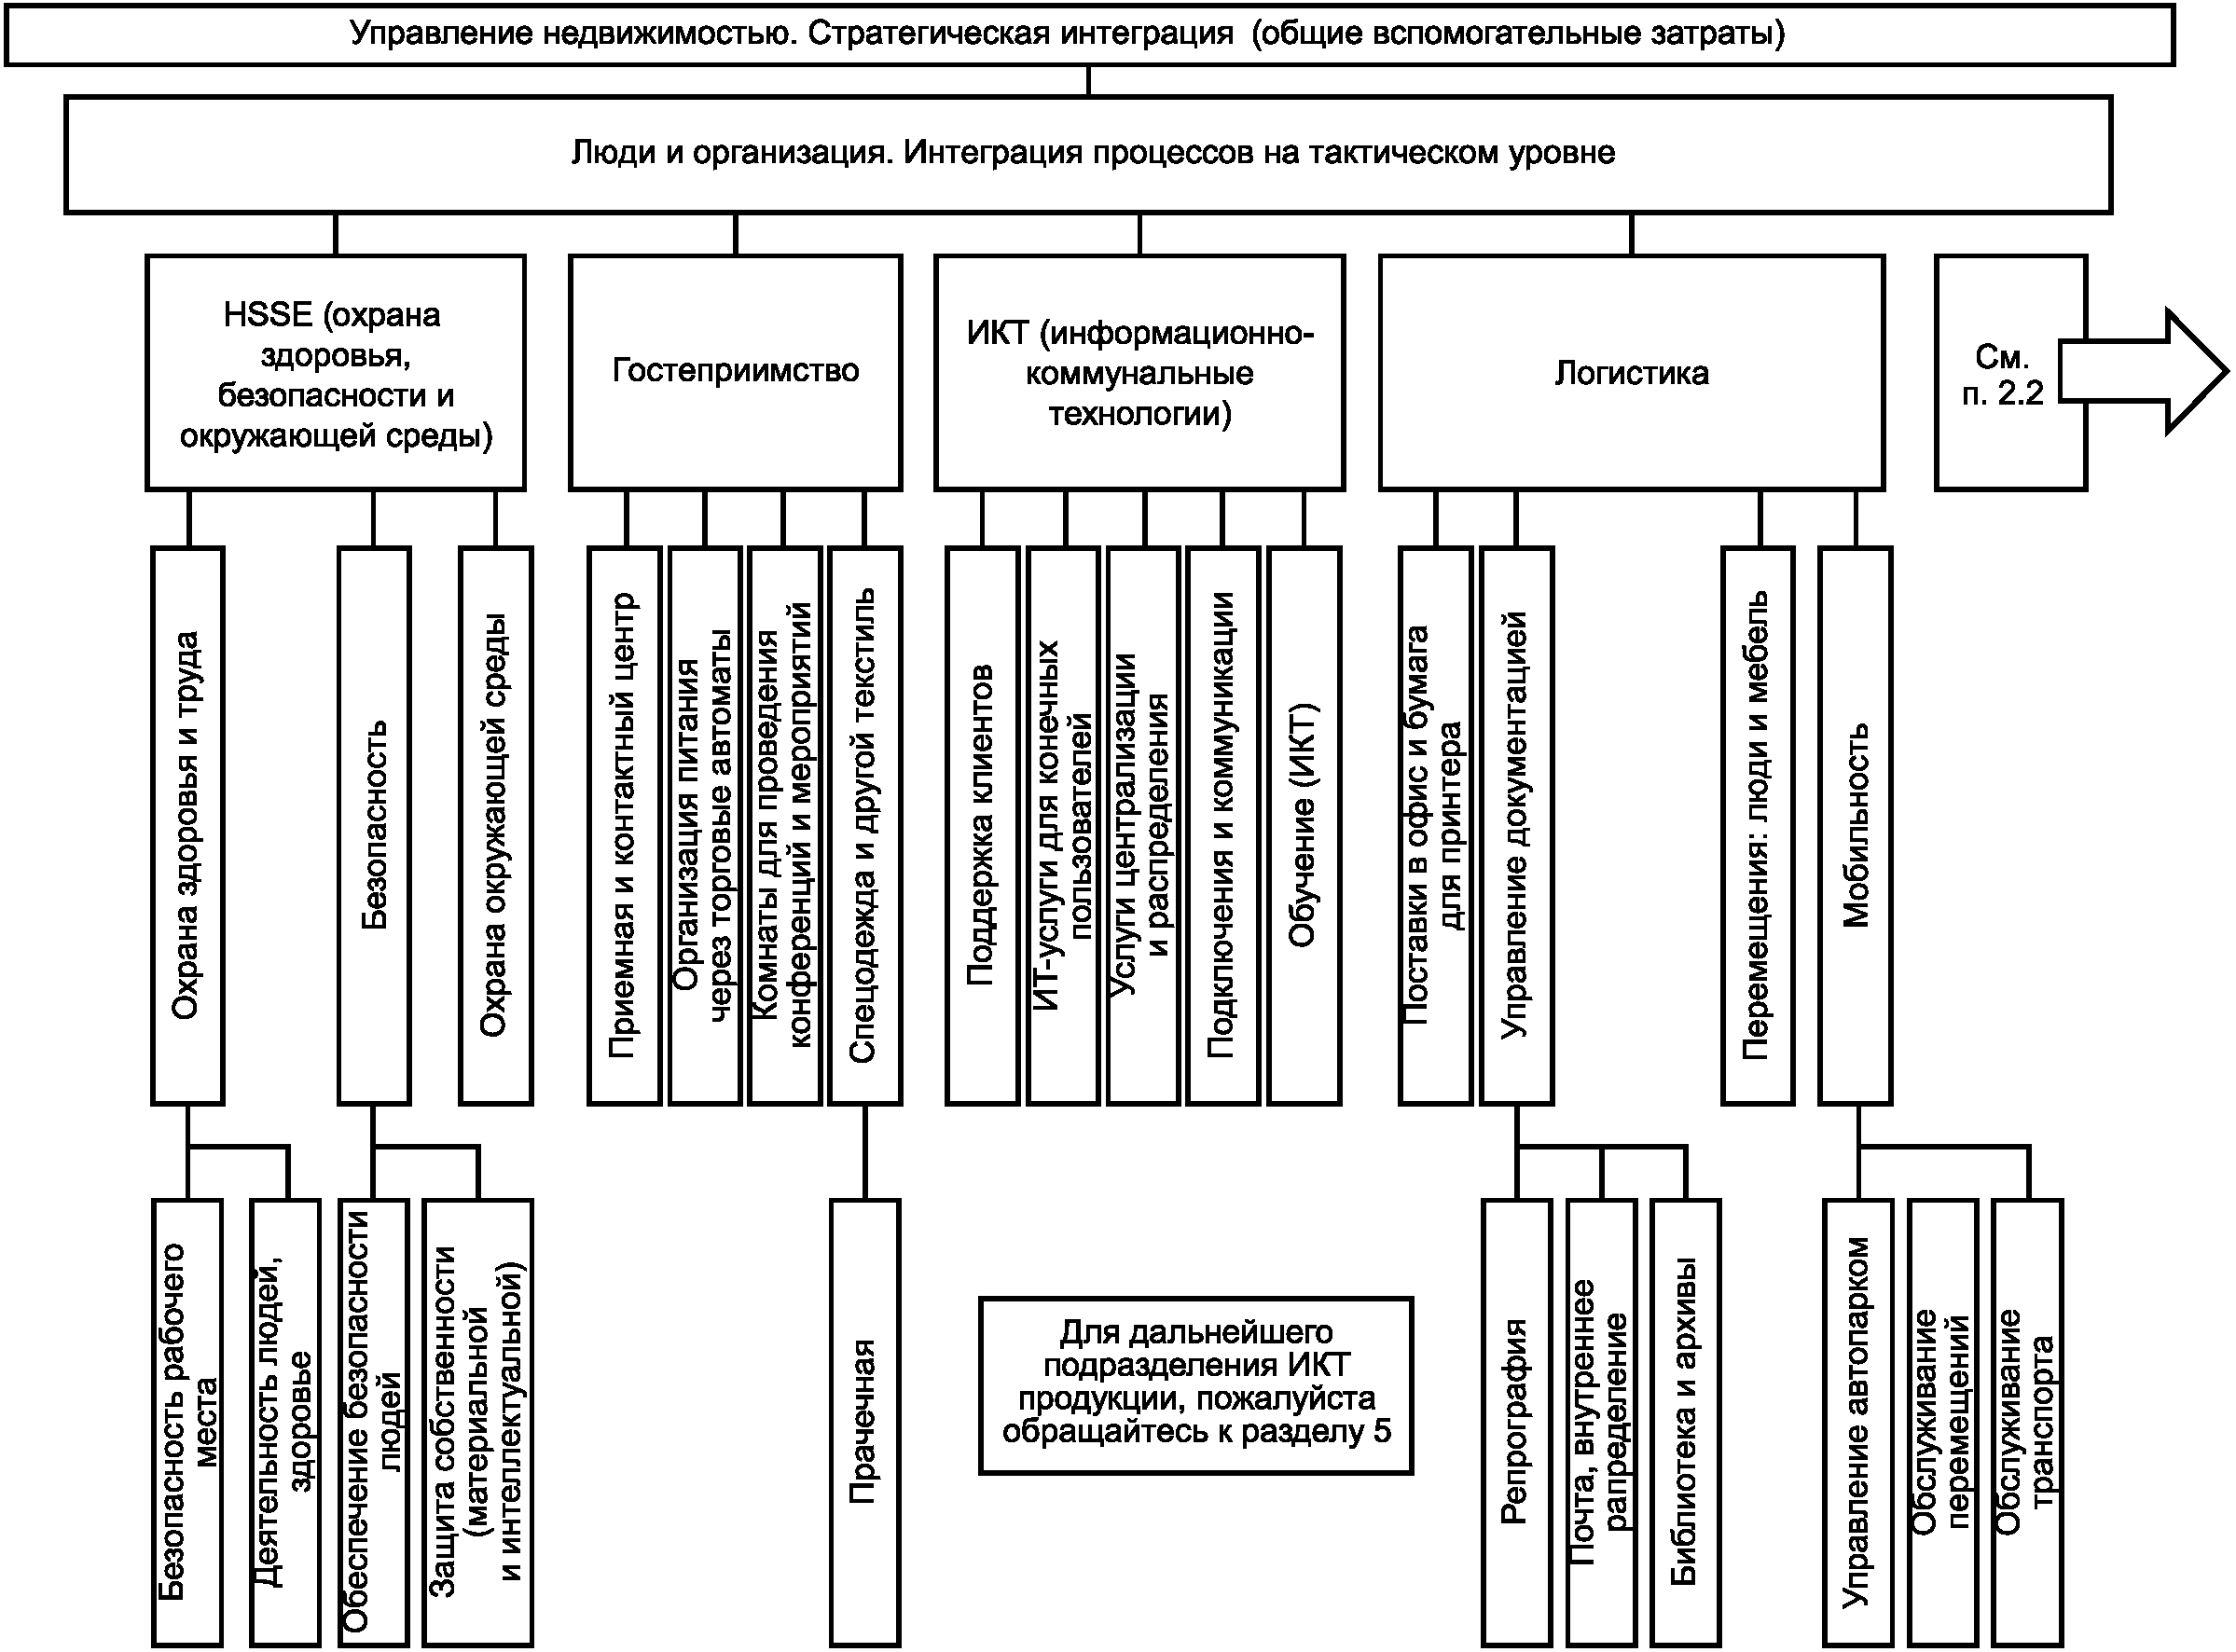
Рисунок A.6 — Карта вспомогательной продукции
по направлению «Люди и организация», часть 1, связанная
с моделью управления недвижимостью
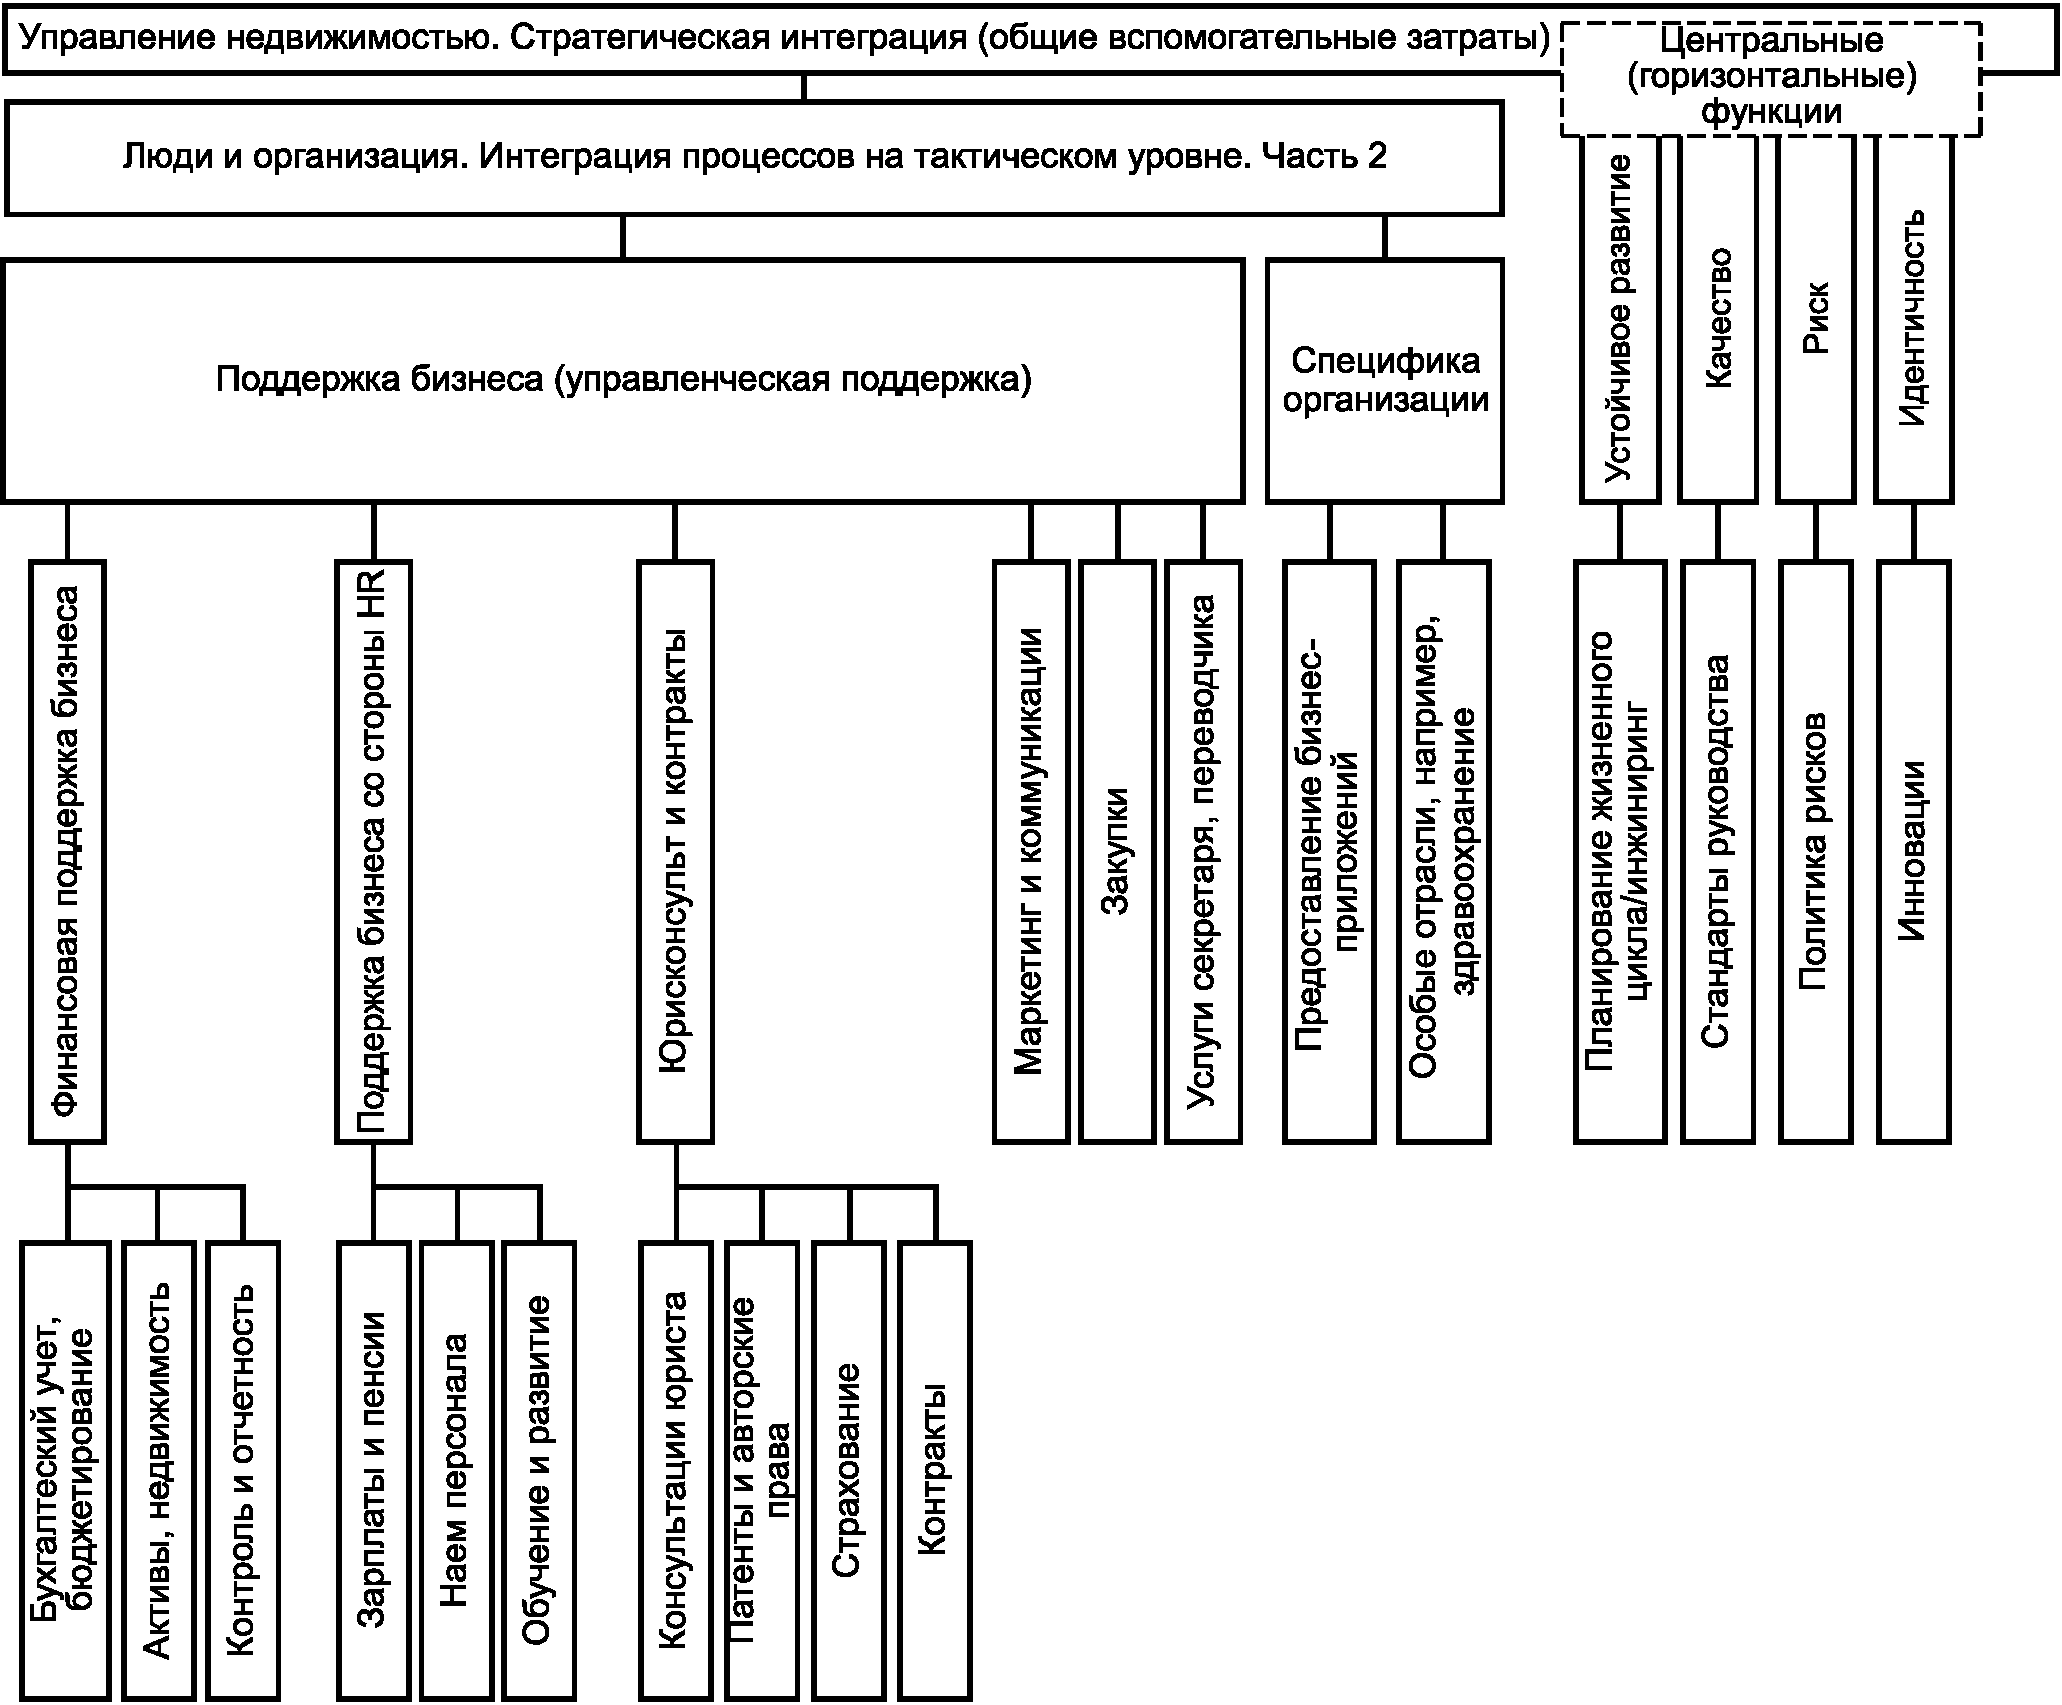
Рисунок A.7 — Карта вспомогательной продукции по направлению «Люди и организация», часть 2, связанная с моделью управления недвижимостью
B.1 Модели управления недвижимостью и взаимодействия в организации
В настоящем приложении рассматривается вопрос о добавленной стоимости вспомогательных процессов, которая всегда добавляется к продукции основных процессов организации или основной деятельности организации.
Эта глава содержит дополнительную информацию о месте вспомогательной продукции в организации и ее взаимодействии с организацией.
На рисунке B.1 представлена модель управления недвижимостью, приведенная в ЕН 15221-1, и ее пиктограмма, используемая в настоящем стандарте.
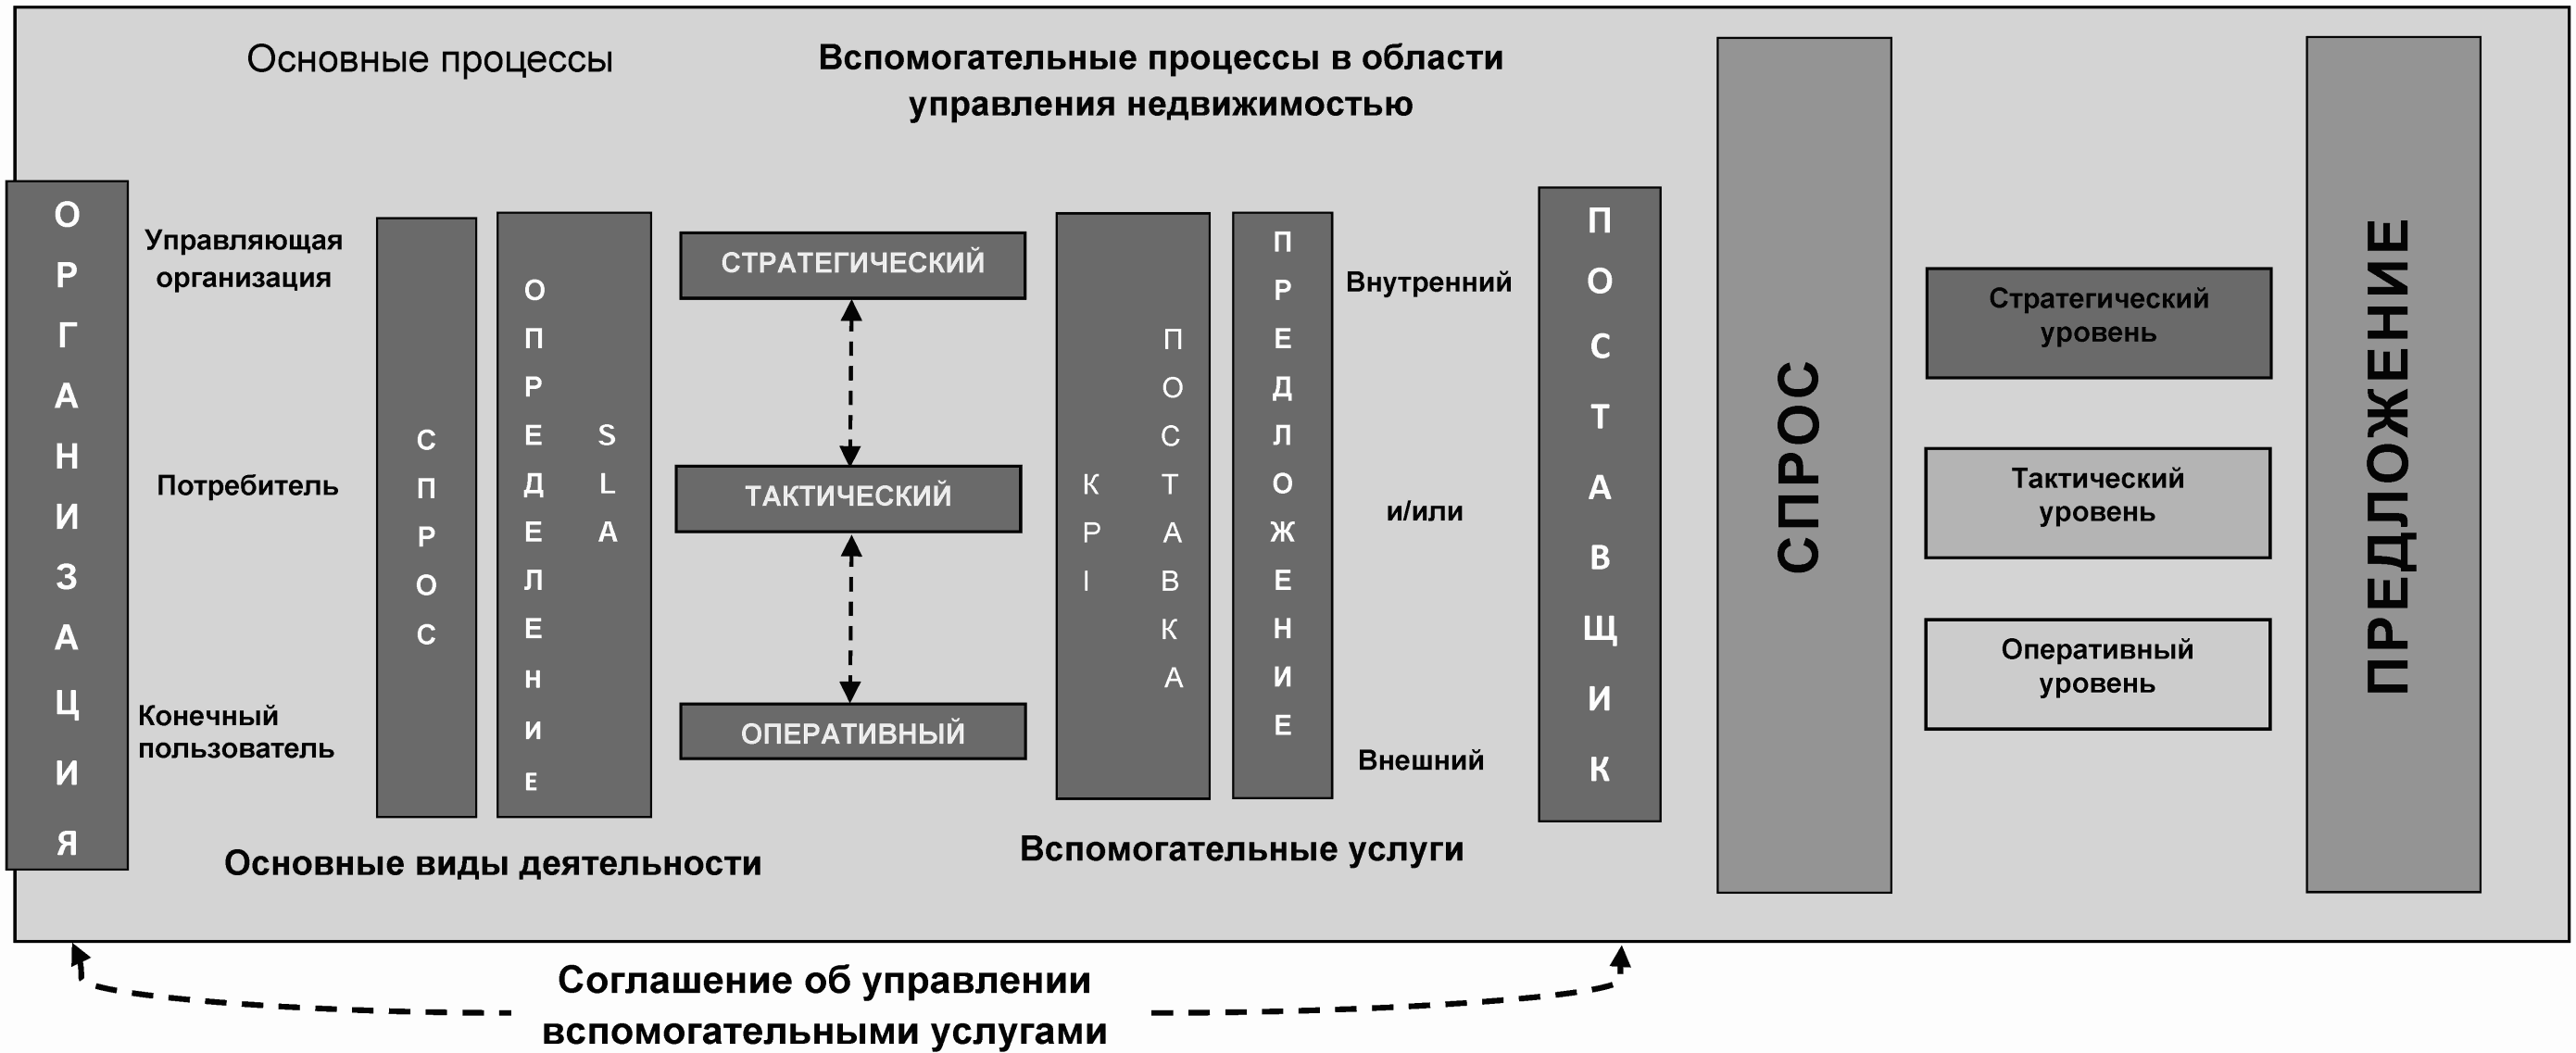
Рисунок B.1 — Модель управления недвижимостью
Модель управления недвижимостью, как предусмотрено в ЕН 15221-1, может быть расширена, чтобы указать функции и обязанности менеджеров в организации. На рисунке B.2 показана типичная форма распределения функций и обязанностей в организации. Обращается внимание на важность четкого взаимодействия между заказчиком и поставщиком, особенно если субпоставщики участвуют в предоставлении вспомогательной продукции конечному пользователю напрямую.
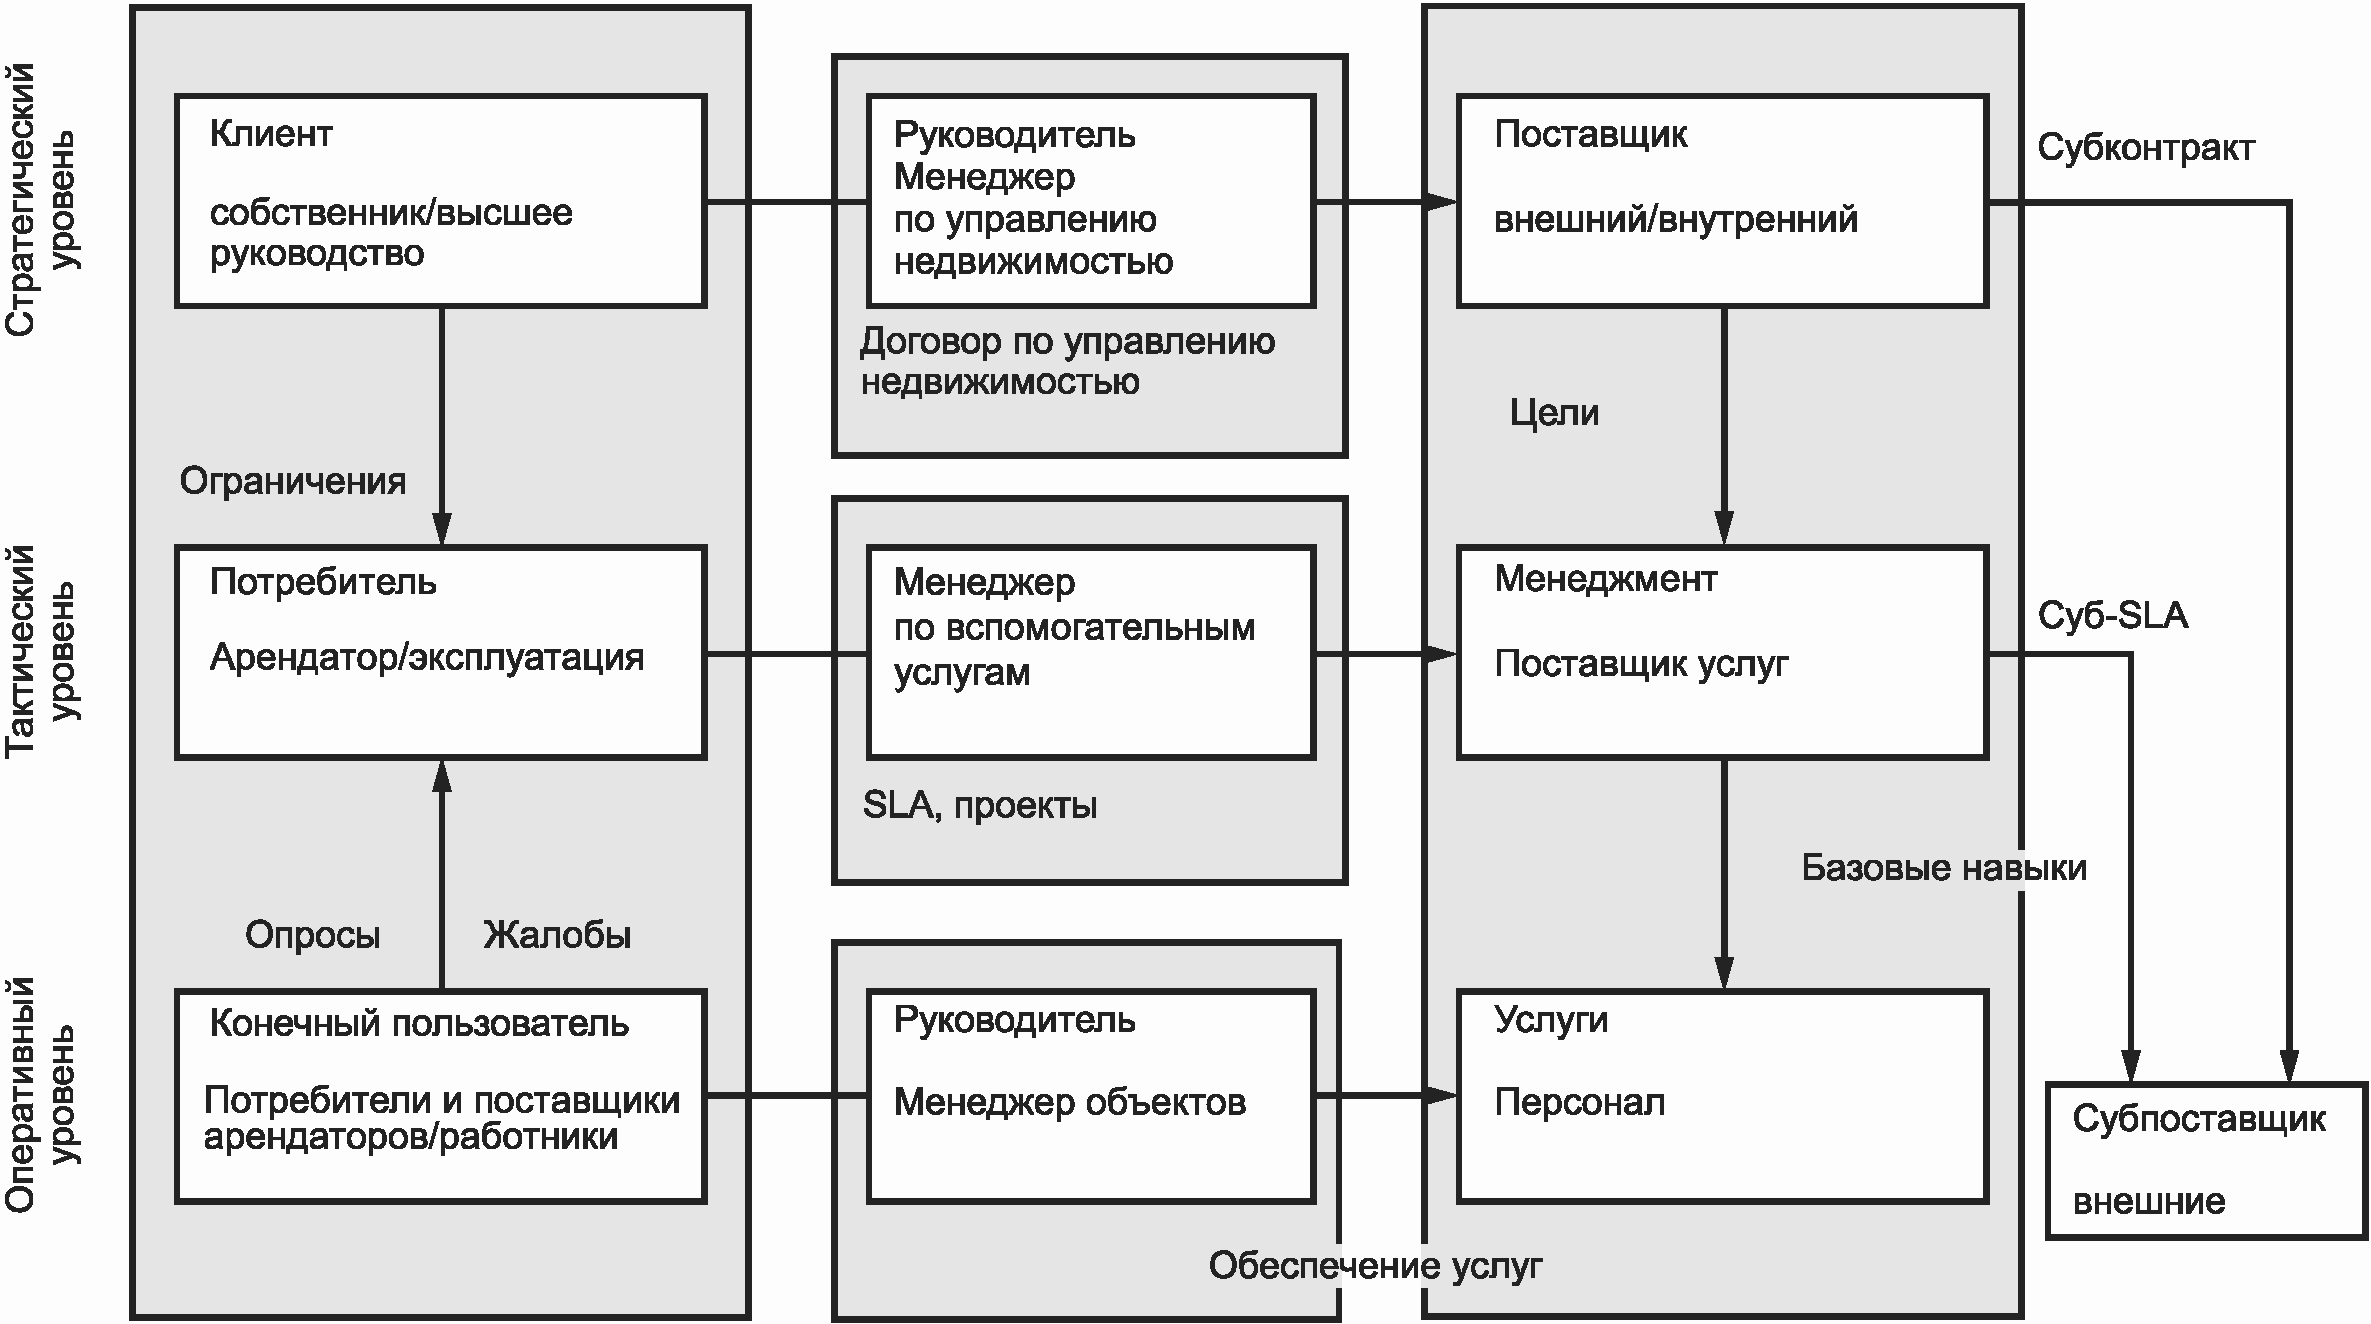
Рисунок B.2 — Расширенная модель управления недвижимостью,
показывающая примеры его внедрения на трех уровнях
B.2 Вспомогательная продукция — управление недвижимостью — стратегическая интеграция
Стратегическая интеграция в управлении недвижимостью является единственной продукцией на стратегическом уровне. Она может быть использована, чтобы суммировать все расходы на управление недвижимостью (сборка затрат). Помимо интеграции процессов после определения управления недвижимостью, введенного в ЕН 15221-1, одним из основных направлений деятельности в рамках данной продукции являются согласование с основной деятельностью организации и отчетность организации. Для выполнения этих задач рекомендуется тесная взаимосвязь с руководством организации в качестве представителя клиента. В следующем примере показано, как эта связь может быть установлена в идеальной организационной модели.
Вспомогательная продукция является связующим звеном между организацией (стратегический уровень) и поставщиком.
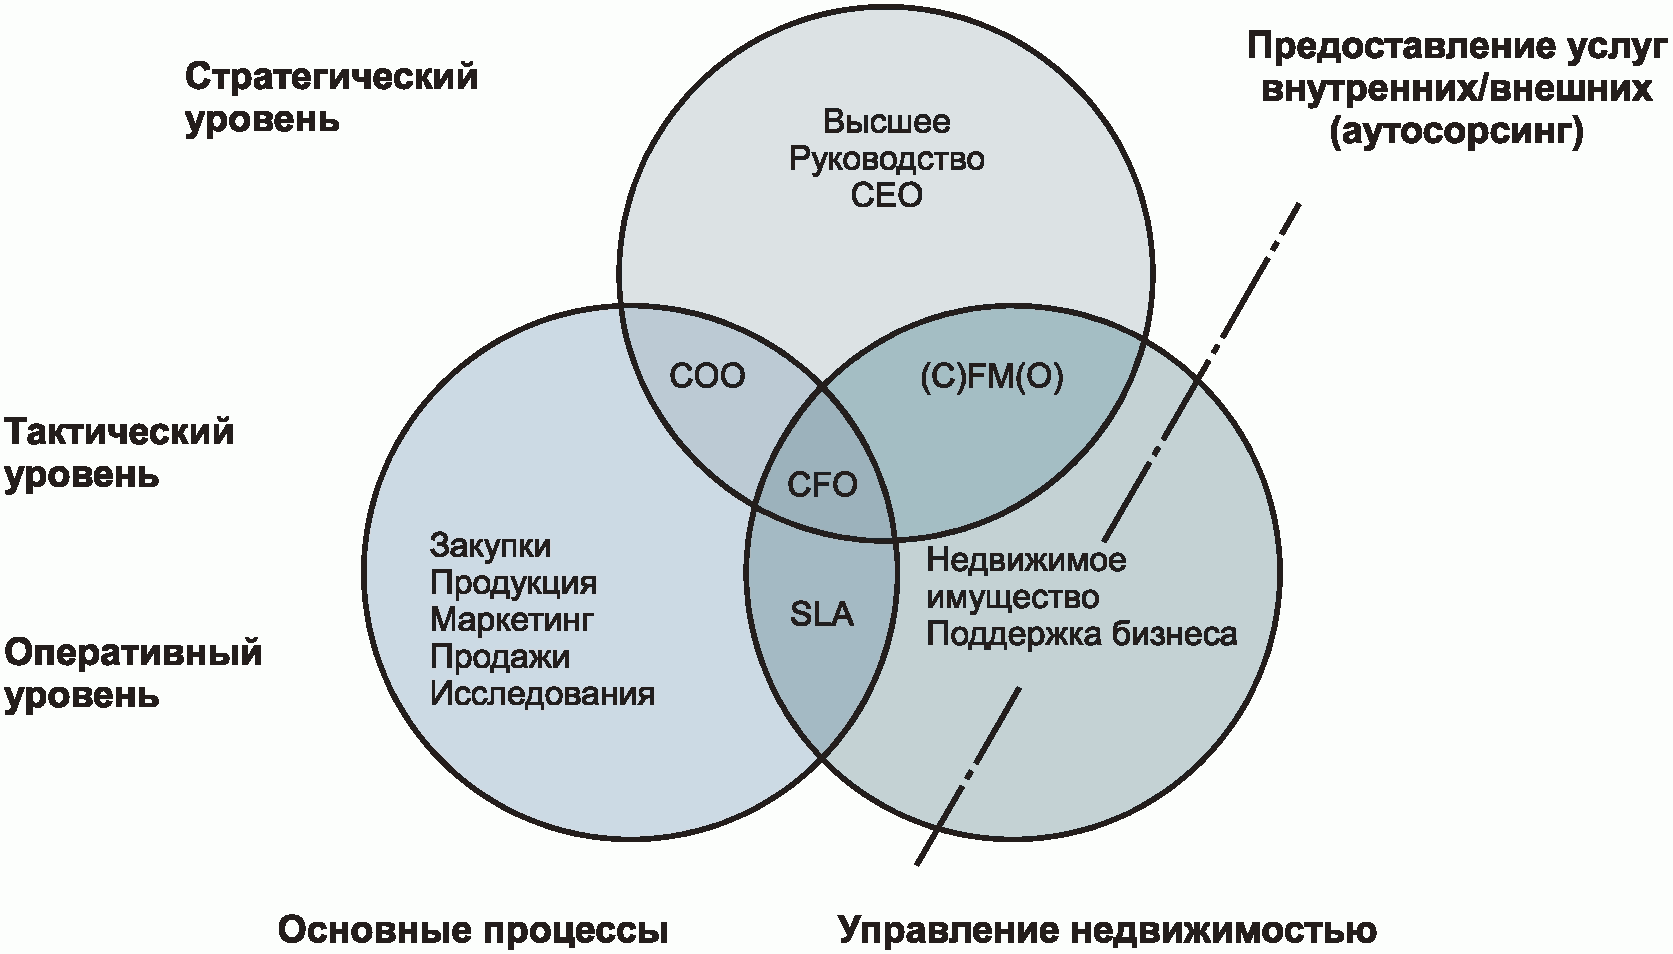
(C)FM(O) — директор по менеджменту вспомогательных процессов или
CFE — исполнительный директор по менеджменту вспомогательных процессов
Рисунок B.3 — Пример модели организации, основанной
на модели управления недвижимостью, в которой основная
и вспомогательная деятельность расположены на одном уровне
и управление недвижимостью включено на уровне совета
директоров. Граница между внутренними и внешними услугами
достаточно условна, что дает возможность гибкости
в области аутсорсинга
B.3 Продукция: «Тактическая интеграции» («Пространство и инфраструктура») — код 1000 и «Тактическая интеграция интеграции» («Люди и организации») — код 2000
Эти два вида продукции дают краткую информацию о деятельности на тактическом уровне. Эта продукция введена, чтобы можно было объединить два набора продукции с различными характеристиками, как это часто требуется в крупных организациях.
Качество управления недвижимостью, как и любого менеджмента вообще, зависит от квалификации, компетентности и знаний специалистов-практиков. Только это позволяет получить качественную продукцию и эффективные услуги, которые способствуют успеху бизнеса.
Внутри и вне организации в управлении недвижимостью функции и обязанности зависят от структуры организации и подхода к менеджменту. В любой организации один человек или одна организационная единица может выполнять несколько функций.
Различные модели распределения обязанностей, как правило, используются:
- для продукции, связанной с пространством и инфраструктурой;
- для продукции, связанной с людьми и организацией.
Разделение на тактическом уровне является следствием различия этих двух ролевых моделей.
B.3.3 Продукция «Пространство и инфраструктура» — организационная ролевая модель
В этой модели распределение функций в большей мере зависит от собственника вспомогательных активов.
В примере показаны различные функции и виды действий в зависимости от собственника недвижимости (вспомогательных активов).
На рисунке B.4 приведен пример модели распределения функций, построенный так, чтобы максимизировать поддержку основной деятельности путем освобождения ее от всех вспомогательных процессов и полной интеграции этих процессов. В данном примере это включает в себя менеджмент финансовых инвестиций (финансовых активов).
Рисунок B.4 — Пример «Пространства и инфраструктуры», связанный с ролевой моделью распределения функций с точки зрения основной деятельности организации
Существует множество неоднозначных терминов, связанных с пространством и инфраструктурой, например, управление недвижимым имуществом, менеджмент вспомогательных активов, управление портфелем инвестиций, собственностью, активами, зданием. В европейской практике эти термины используют как синонимы или одновременно в зависимости от национальных или организационных предпочтений. Рисунок B.4 подчеркивает важность интеграции процессов поддержки путем четкого определения задач, компетенции и ответственности во избежание недоразумений и снижения эффективности работы.
B.3.4 Продукция «Люди и организация» — модель распределения функций
В модели «Люди и организация» в отличие от модели «Пространство и инфраструктура» функция собственника активов менее актуальна. Собственника, как правило, определяют с помощью контракта. Продукция поставляется пользователям или персоналу, связанному с основными процессами. Как показано на рисунке B.5 в соответствии с моделью управления недвижимостью, существуют три типа функций, связанных с поставщиком.
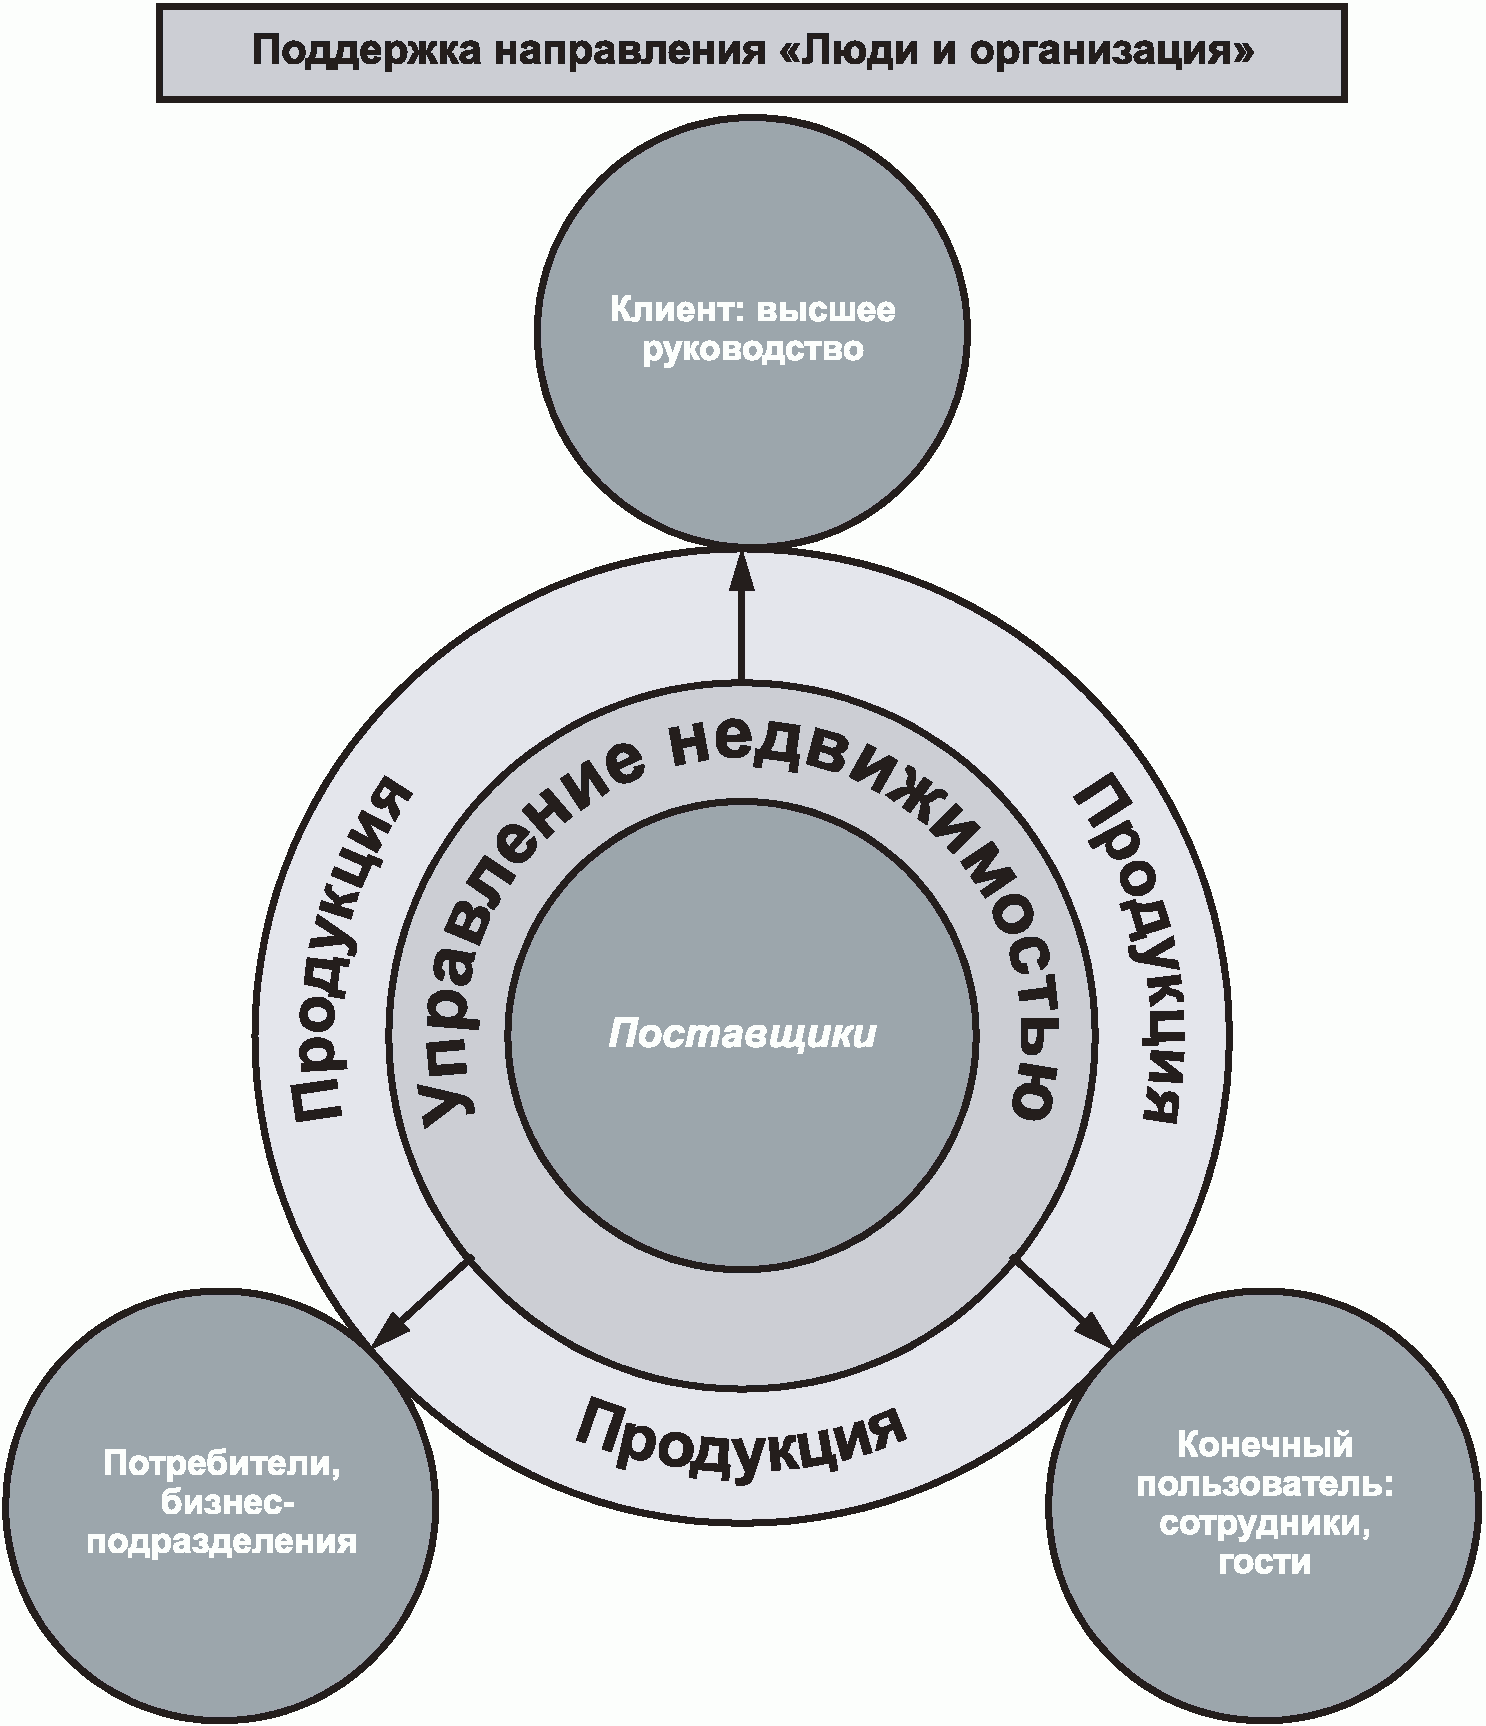
Рисунок B.5 — Модель, связанная с направлением «Люди и организация»
B.4 Продукция «Устойчивость» — код 9100
Устойчивость является важной темой для профессионалов в области управления недвижимостью, и с течением времени она все больше переходит в разряд обязательных, а не факультативных практик. Множество глобальных, финансовых и экологических факторов способствуют необходимости перехода к устойчивому развитию. Управление недвижимостью может существенно увеличить устойчивость организации, поскольку оно охватывает широкий спектр мероприятий, касающихся экономических, экологических и социальных аспектов. В дальнейшем управление недвижимостью с целостным подходом будет играть важную роль в выполнении будущих требований.
Понятия устойчивости меняются и развиваются. Стандарты по устойчивости для строительного сектора разрабатываются на основе европейских и международных стандартов.
B.5 Продукция «Качество» — код 9200
Данный вид продукции используют, если планируют и выполняют внедрение, обновление и переоценку системы менеджмента качества (например, в соответствии с ЕН ИСО 9000). В этот вид продукции также может входить поддержка основной деятельности в этой области.
B.6 Продукция «Пространство» — код 1100
Очень часто затраты на проект определяют на основе минимальных капитальных вложений без учета последствий, например, расходов на последующую эксплуатацию (содержание, уход, ремонт здания). Хотя в последнее время эти расходы все чаще принимают во внимание. В некоторых типах основных процессов требования часто меняют (больницы, здания, терминалы аэропортов, магазины и т.д.). В этих случаях стоит принять во внимание затраты на модернизацию. Эти затраты зависят от степени приспособленности здания к модернизации. Если здания невозможно модернизировать или затраты на это будут слишком высоки, влияние на затраты основных бизнес-процессов могут быть очень существенным.
Продукция «Пространство» и ее подвиды специально разработаны для снижения стоимости жизненного цикла (LCC). Капитальные затраты отделены от ежегодных текущих расходов и разделены на три части: первоначальные затраты, затраты на ремонт и затраты на повышение первоначальной результативности работ.
LCC является стратегическим или тактическим методом планирования. Он использует набор оценок и методы прогнозирования, например, оценка на основе данных прошлых лет, недоступных в настоящее время, или прогнозирование будущих значений. Это ограничивает использование данного метода для обработки конкретных проблем и вопросов. Также LCC здания не включает в себя стратегические вопросы, такие как соответствующая политика и стратегия организации в целом, отношение к другим зданиям в портфеле недвижимости, пригодность места и устойчивость конструкции для желаемого использования здания и внеэкономические аспекты устойчивости. Несмотря на то что первоначальная оценка жизненного цикла уже проведена, этот анализ должен включать в себя стратегическую оценку с точки зрения последствий/возможностей, что касается существующего портфеля недвижимости, бизнес-операций и бизнес-стратегии/планов.
Хотя продукция и затраты, связанные с продукцией «Люди и организация», имеют больше организационную специфику, к этой стандартизованной вспомогательной продукции также можно применить LCC (например, в «ИКТ» или «управление автопарком»).
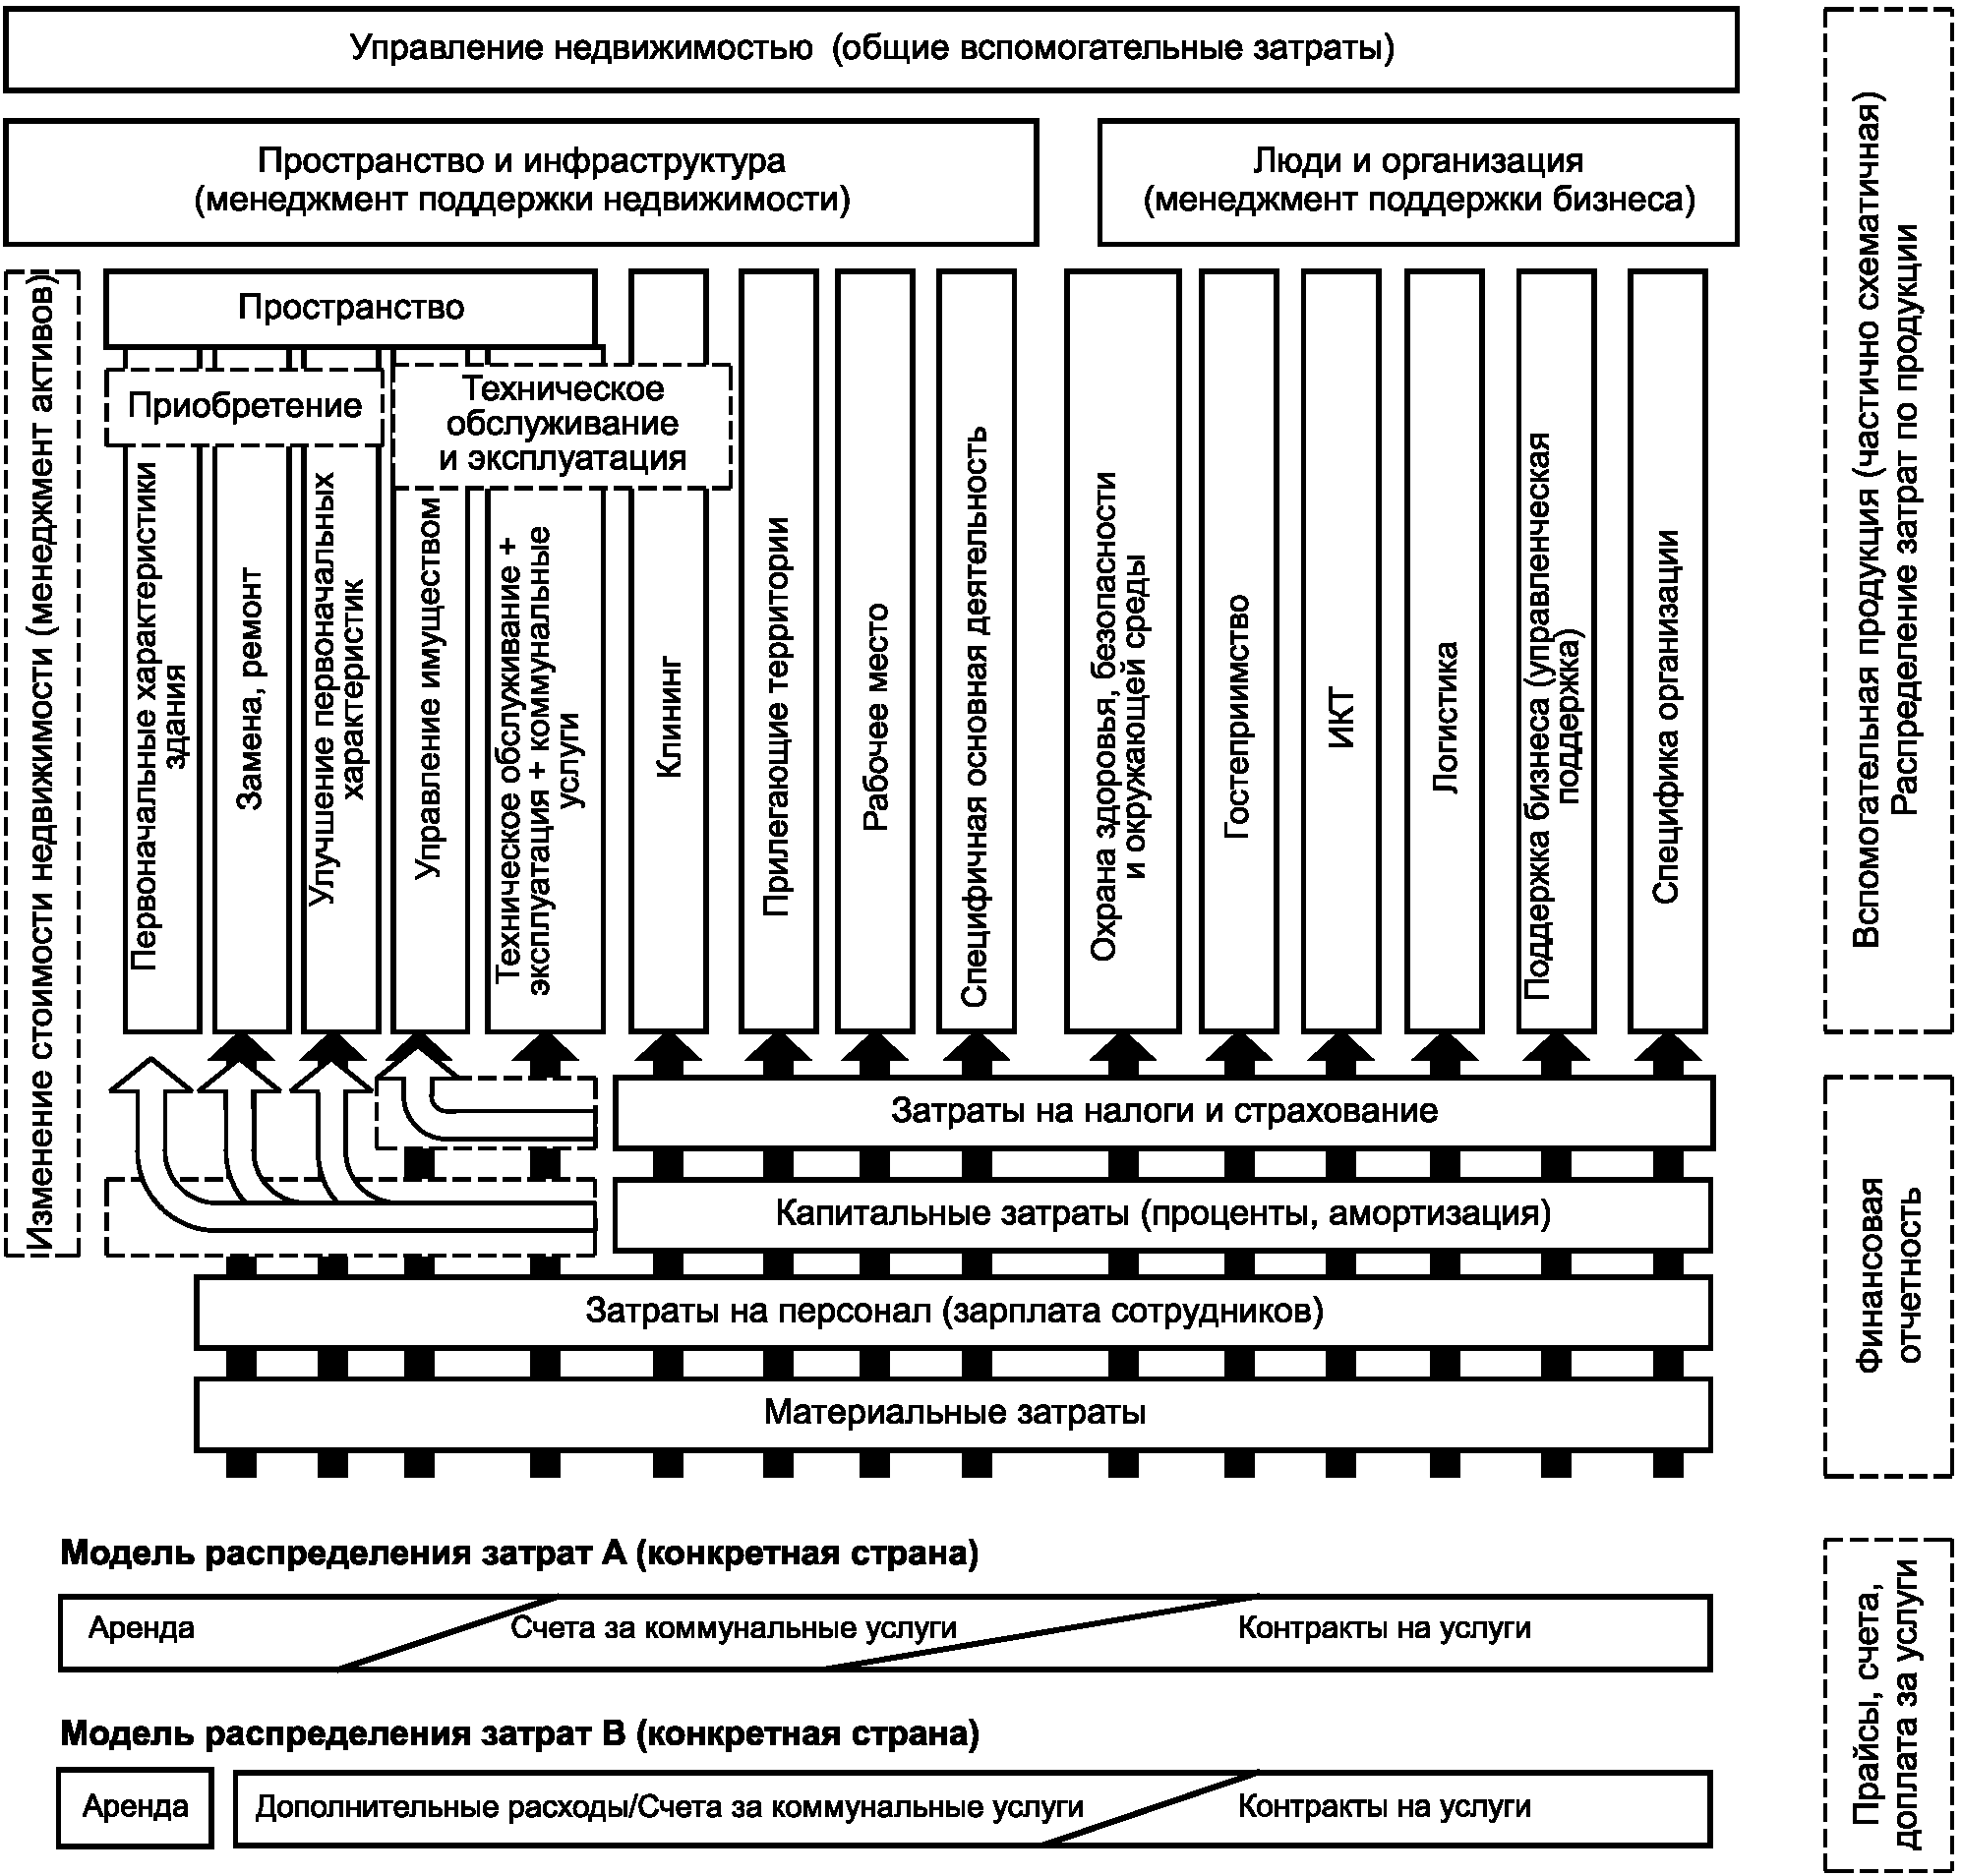
Рисунок B.6 — Различные национальные модели распределения затрат и структура распределения затрат для вспомогательной продукции «Пространство» (продукция «Очистка» показана как следующая за «Пространством» для того, чтобы выделить возможное суммирование эксплуатационных затрат в пределах этой структуры)
B.7 Продукция «Первоначальные характеристики эксплуатации здания» — код 1110
Эта продукция охватывает деятельность и инвестиции, необходимые для обеспечения начальных или существующих требований к характеристикам здания. Первоначальные характеристики обычно достигаются либо при покупке здания, либо при его аренде, лизинге или при проектировании и строительстве объекта.
Необходимо ответить на вопрос: «Является ли фаза строительства жизненного цикла активов или вспомогательных активов (например, здания) частью поддерживающих услуг, которые должны быть интегрированы с помощью управления недвижимостью?» В небольших организациях строительство здания не является частью обычного бизнеса, и заключаются контракты со специализированными компаниями. Тем не менее действия управления недвижимостью необходимы, чтобы направлять и контролировать процесс строительства для учета потребностей будущих владельцев и потенциальных пользователей и согласования с долгосрочными последствиями. Такие действия могут проводиться руководящим комитетом, объединяющим различные группы пользователей.
| Организация собственник/инвестор |
V
<pre class="legal-pre">    ┌────────────────────┐        ┌──────────────────┐
    │Руководящий комитет │        │      Группа      │
    │   по управлению    │<───────┤   пользователей  │
    │   недвижимостью    │        │                  │
    └─────────┬──────────┘        └──────────────────┘</pre>
              │
V
| Менеджмент проекта |
V
| Поставщик Подрядчик |
|---|
Рисунок B.7 — Пример схемы организации представляющей интересы владельца/инвестора/пользователя
В более крупных организациях чаще всего имеется отдельный отдел строительства. Обычно существует конкуренция между отделом строительства и отделом обслуживания. Управление недвижимостью предлагает возможность интегрировать эти различные отделы для оптимизации взаимосвязей и повышения эффективности работы. Именно такая интеграция, которую дополнительно может создать управление недвижимостью, добавляет ценность организации.
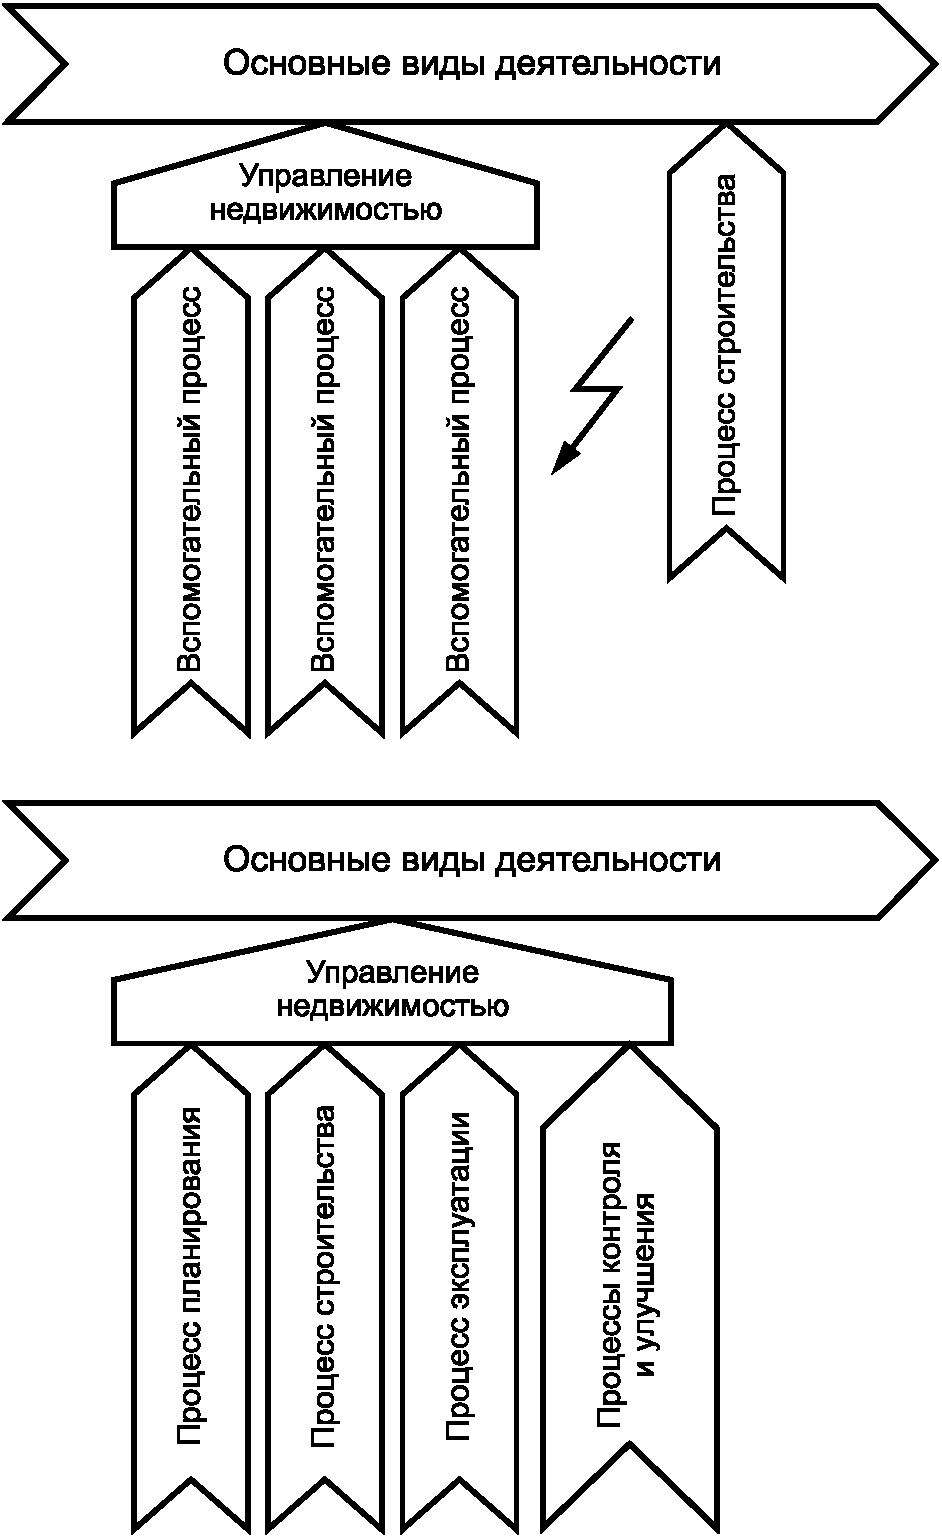
Рисунок B.8 — Дополнительная взаимосвязь на этапах жизненного цикла при условии, что имеется отдельный отдел строительства, и оптимизация интеграции строительных процессов через управление недвижимостью: жизненный цикл замкнут и интегрирован
Эта проблема во многом утратила свою актуальность в связи с тем, что многие крупные организации продают свою недвижимость и уходят от владения зданием в арендаторы (или в лизинг). Тем не менее они могут включиться в процесс владения недвижимостью в пределах управления недвижимостью.
B.8 Продукция «Замена активов и ремонт» — код 1120 и «Техническое обслуживание и эксплуатация» — код 1160
Термины для продукции «Техническое обслуживание и эксплуатация» определены в стандарте к ЕН 13306 «Техническое обслуживание. Терминология». Управление недвижимостью направлено на интеграцию определений из ЕН 13306 и понятий о распределении затрат, которые не введены в этом стандарте. Не следует объединять при расчетах инвестиционные затраты, которые перечислены в качестве активов в балансовых ведомостях, и затраты на эксплуатацию, приведенные в отчетах о прибылях. Решение состоит в том, чтобы выделить ту часть работ по техническому обслуживанию, которая в настоящее время перечисляется в качестве активов в балансовых ведомостях организации, и обозначить ее как замену основных фондов и ремонт. Разделение определяется либо по величине, либо по периодичности затрат или из любых других соображений на основе национальных обычаев или предпочтений организаций.
То же самое относится к разделению затрат на техническое обслуживание и эксплуатационные затраты. Эти затраты часто отделены друг от друга и рассчитываются в разных отделах по учету затрат. В некоторых странах это разделение приводит к регулируемому выставлению счетов на услуги, которые не включаются в арендную плату. По этим причинам было решено на этом уровне применять совместную продукцию «Техническое обслуживание и эксплуатация» и предложить подразделение на нижеследующем уровне. Если эти два вида продукции должны быть выделены в отчетности отдельно, в иерархию продуктов можно вставить дополнительный уровень (например, код 1160.1 — «Техническое обслуживание» и код 1160.2 — «Эксплуатация»).
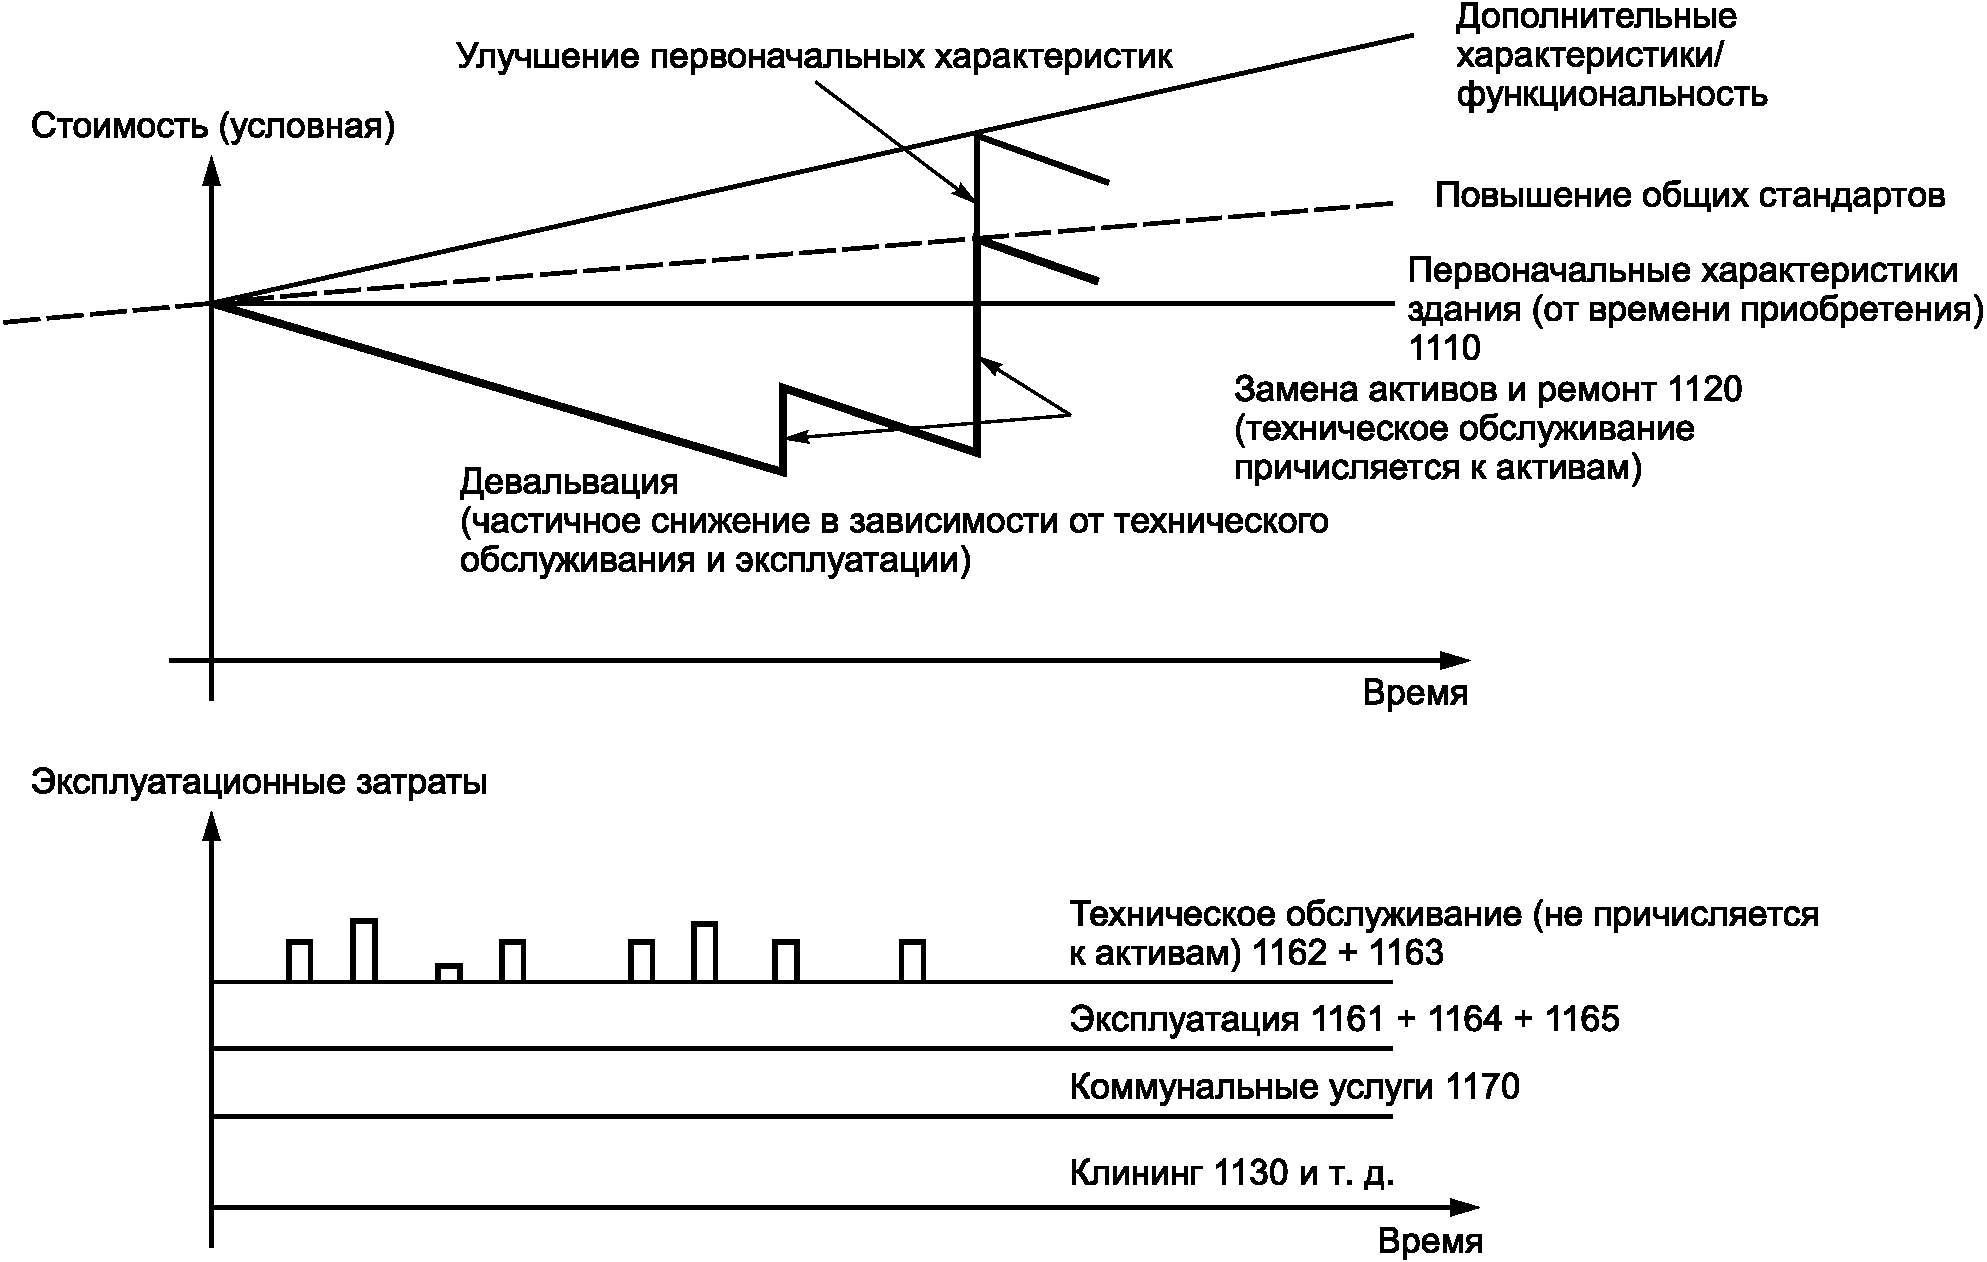
Рисунок B.9 — Продукция, связанная с техническим обслуживанием и стоимостью здания
B.9 Продукция «Коммунальные услуги» — код 1170
Инвестиционные затраты на техническую инфраструктуру или коммунальные услуги, как правило, входят в состав продукции «Пространство». Значение этой продукции такое, что ее не стоит выделять отдельно на верхнем уровне. Для определения подпродукции на нижнем уровне были использованы другие критерии. Продукция «Пространство» была введена в верхний уровень иерархии, чтобы облегчить учет затрат жизненного цикла (LCC). Коммунальные услуги являются важной частью ежегодных расходов на эксплуатацию здания и поэтому были включены в категорию «Пространство».
В крупных организациях, расположенных на большом числе участков, часто есть внутренний механизм для разделения «арендной платы» и/или платы за услуги в эксплуатационных подразделениях/центрах прибыли. Очень часто потребление энергии должно быть распределено по нескольким объектам, прежде чем она может быть направлена клиенту. Это показывает тесную связь между продукцией «Коммунальные услуги» и продукцией «Пространство». Кроме того, стандартные системы учета не понимают, что такое КВт·ч, и может потребоваться система управления энергопотреблением.
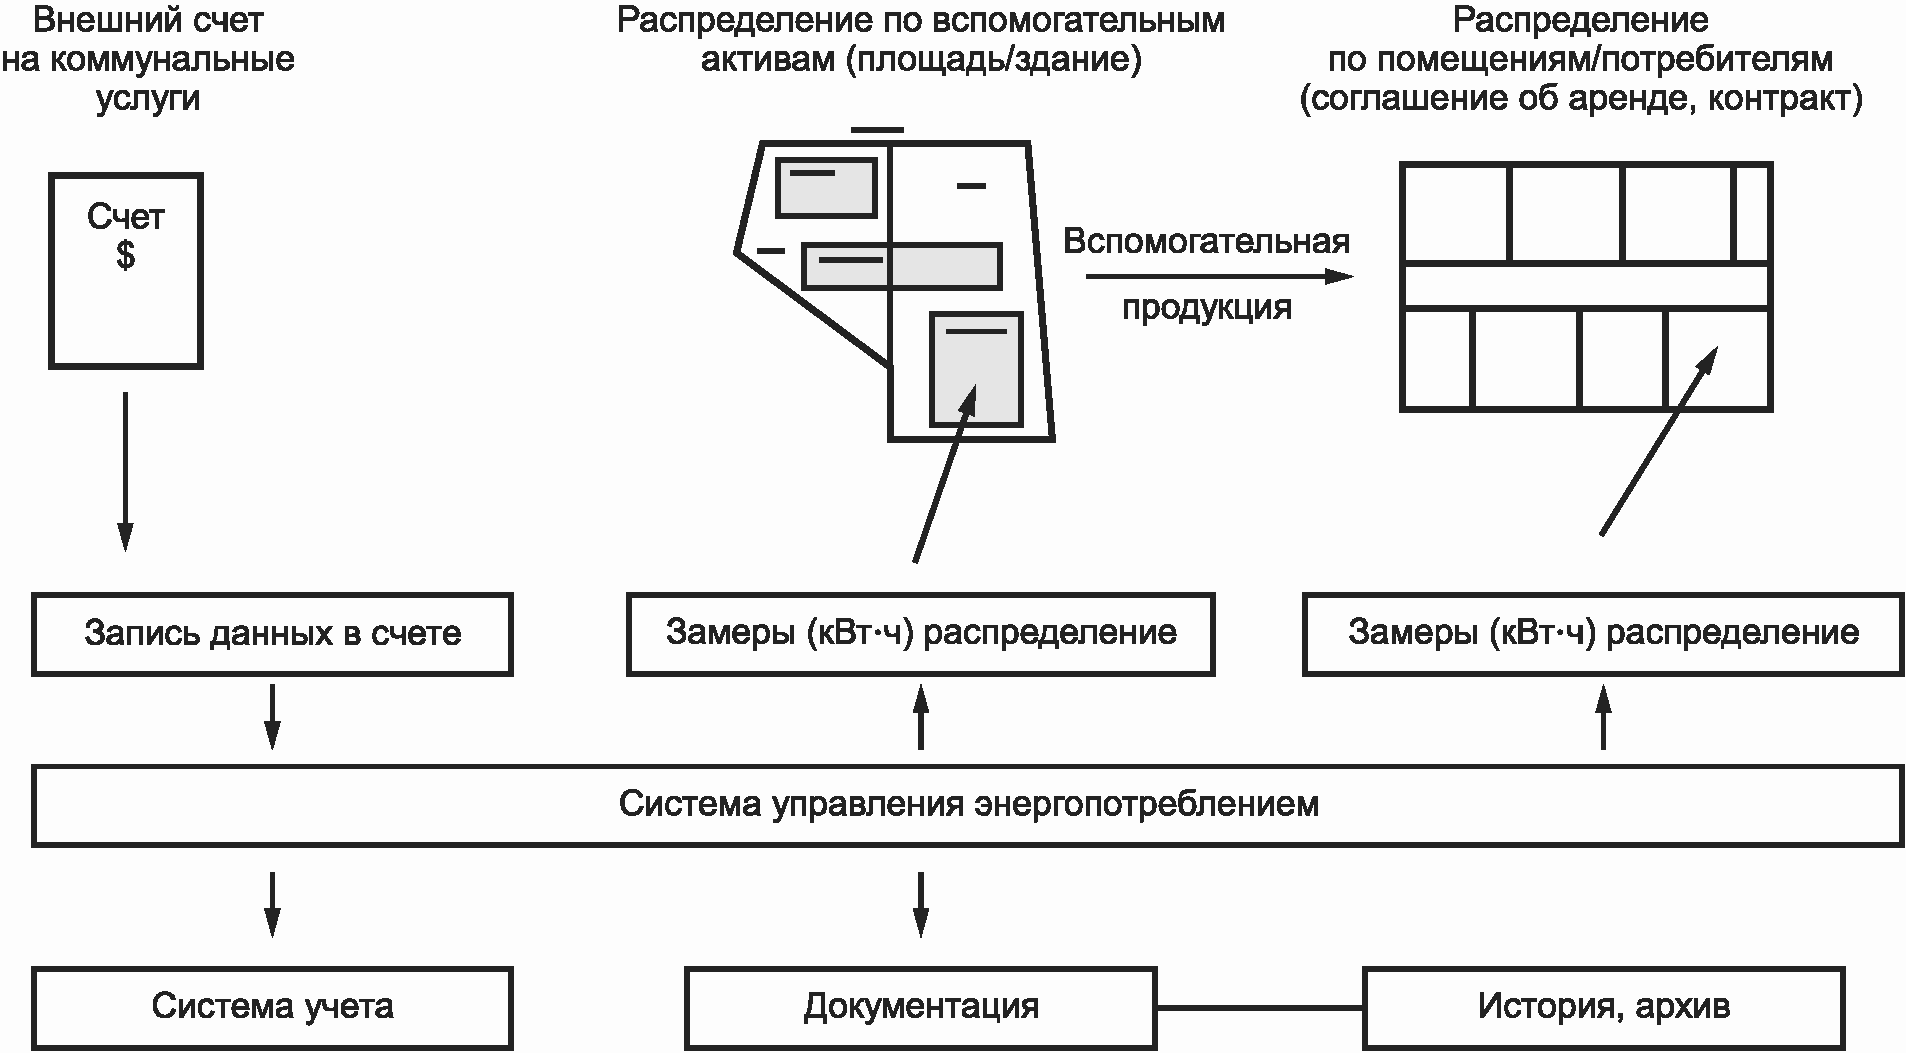
Рисунок B.10 — Распределение затрат на электрическую энергию в больших организациях
Матрица вспомогательных процессов показывает отношения внутри связи модели взаимосвязи в управлении недвижимостью (см. рисунок 2) с моделью управления недвижимостью в ЕН 15221-1, картой продукции управления недвижимостью в этом же стандарте, циклом качества PDCA, описанным в ЕН 15221-3, и примерными процессами управления недвижимостью, приведенными в стандарте ЕН 15221-5.
На рисунке C.1 показан пример того, как можно использовать матрицу вспомогательных процессов для того, чтобы развернуть цикл качества (PDCA) на процессы управления недвижимостью. Принципы цикла качества (PDCA или его адаптированной версии) лежат в основе всех стратегических или оперативных действий и процессов, но могут быть применены в разной степени и глубине в зависимости от зрелости и опыта организации. Основной принцип цикла качества означает, что каждое действие и каждый процесс требует планирования, контроля и постоянного улучшения, которое затем опять ведет к планированию. Таким образом, каждая тема на каждом уровне содержит полный горизонтальный цикл качества. Маленькие стрелки указывают на вертикальные процессы для перевода спроса клиентов в планирование продукции и далее вплоть до оперативного уровня, из которого идет выход наверх и идущий затем процесс изменений сверху вниз. Процессы на стратегическом уровне определяют обязанности и ответственность менеджера вспомогательных процессов.
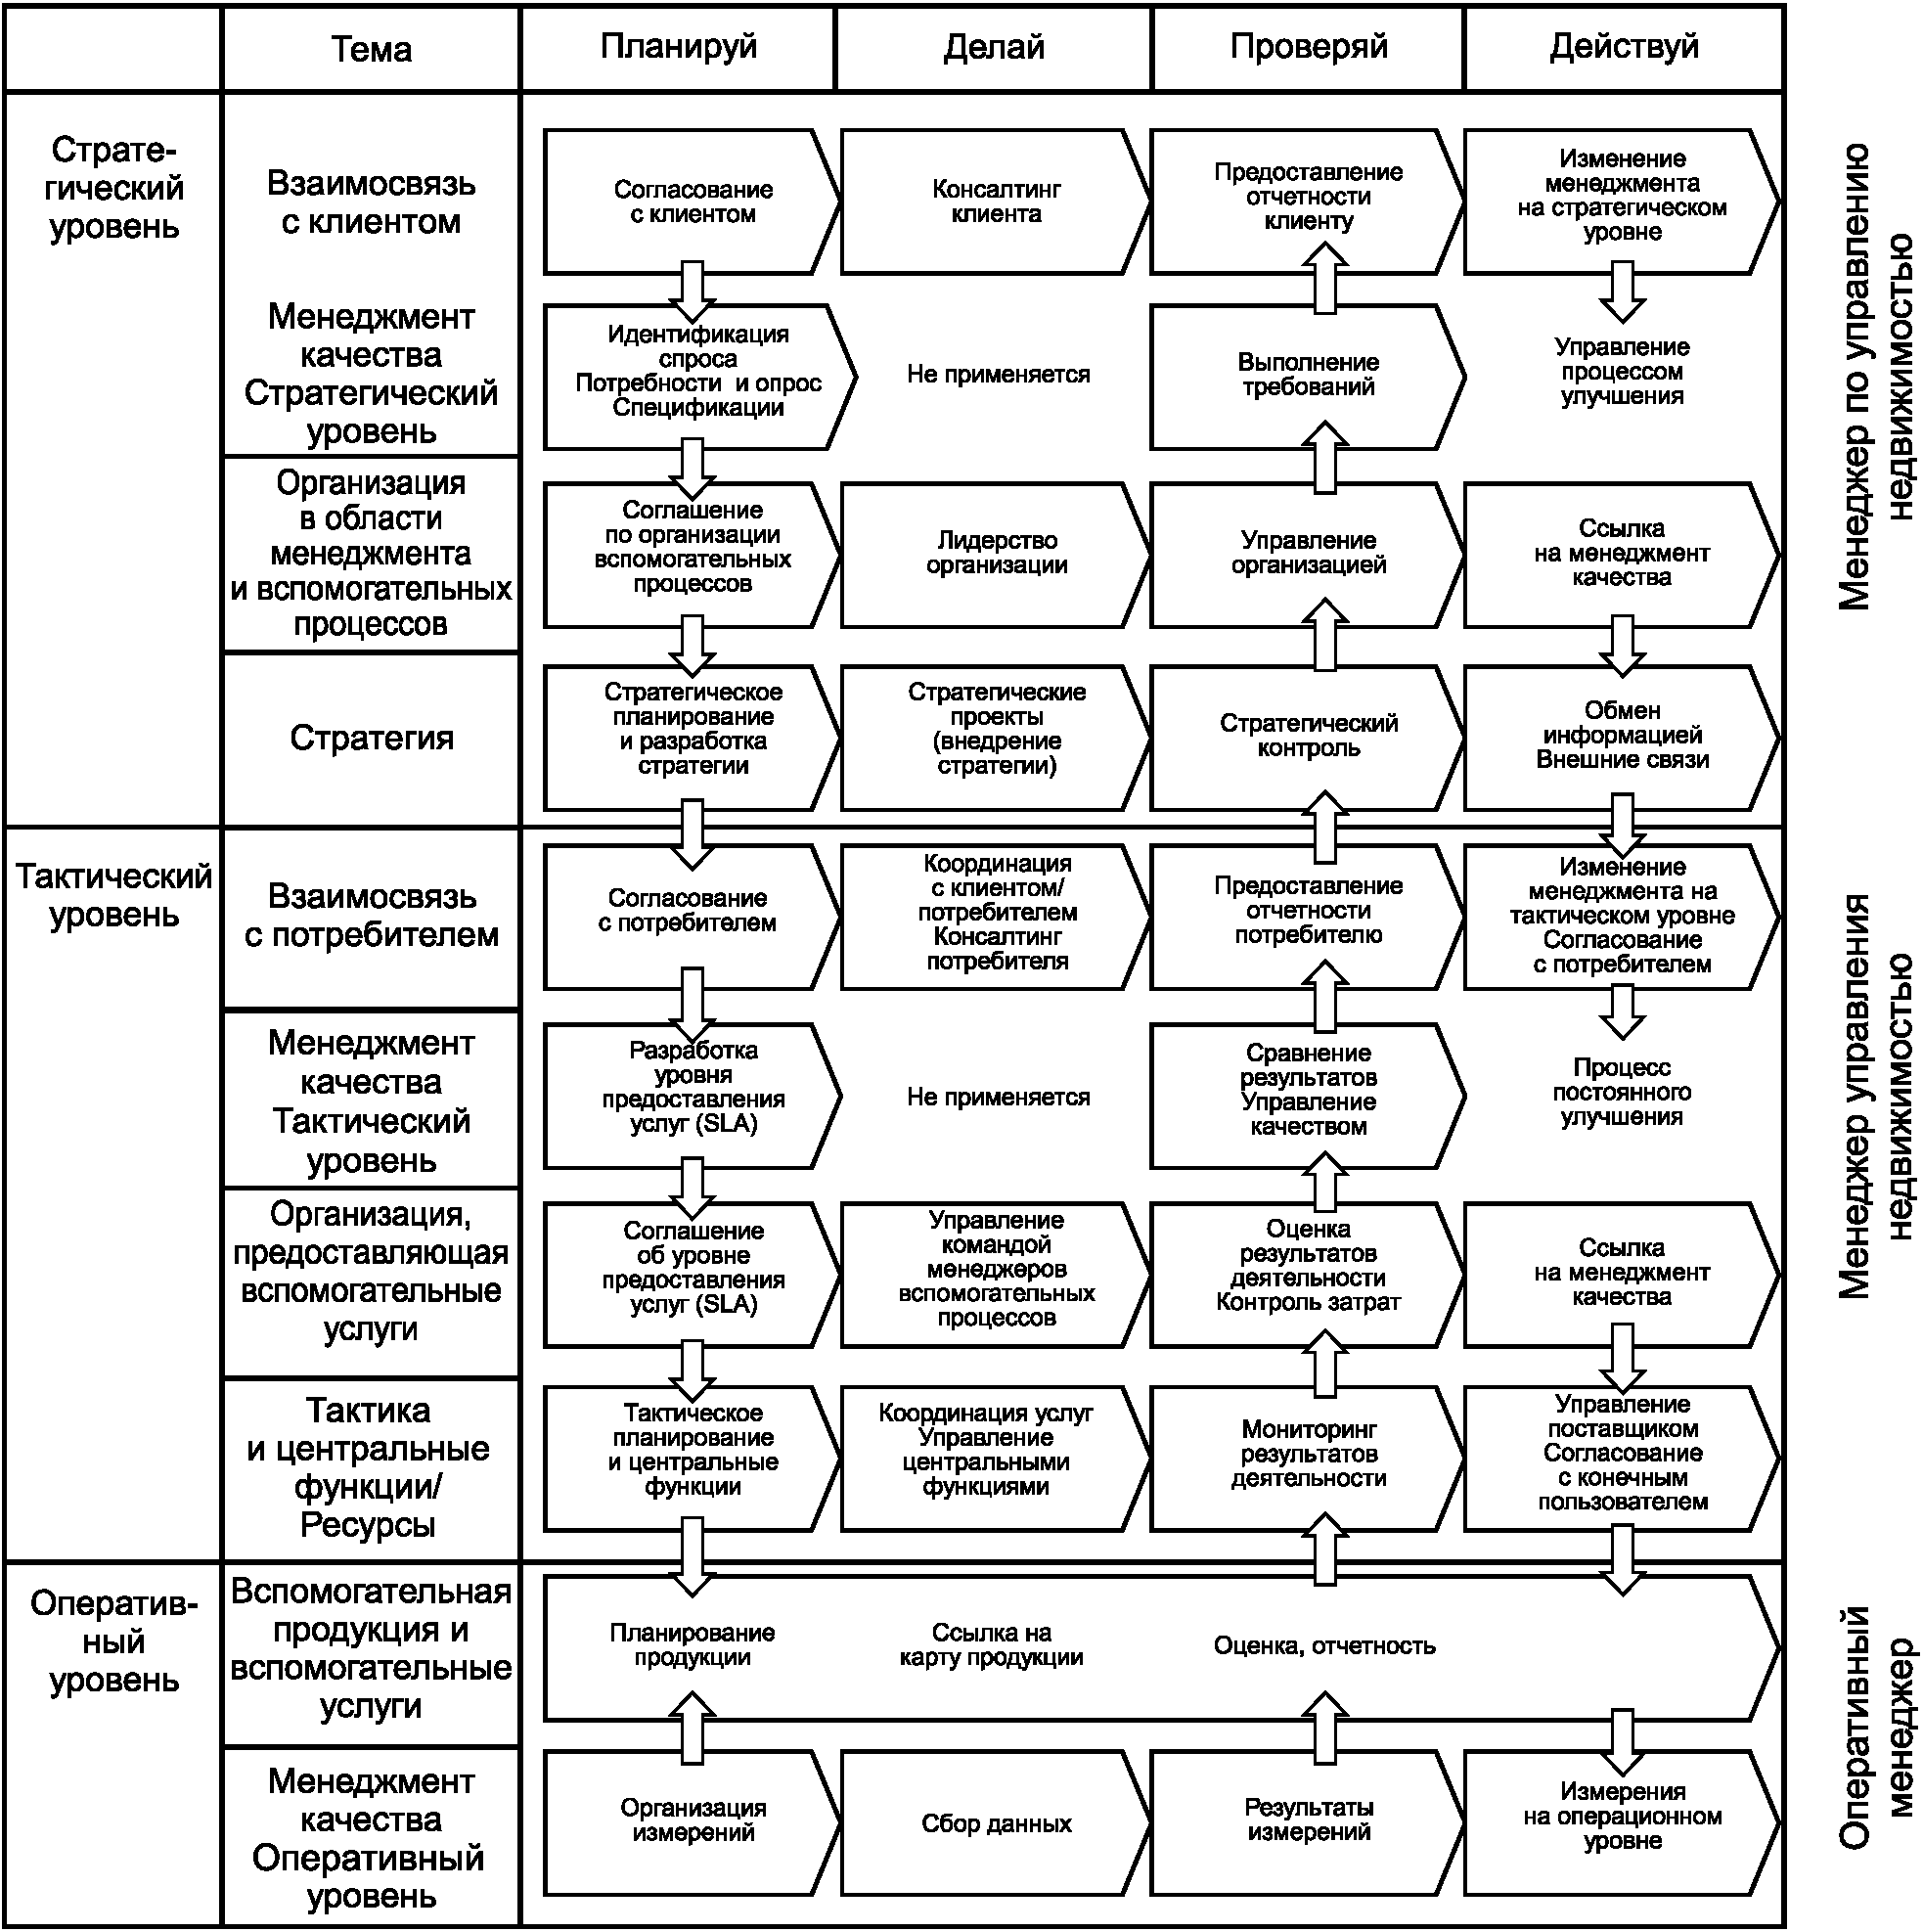
Рисунок C.1 — Пример четко структурированной матрицы процесса управления недвижимостью с использованием циклов PDCA на каждом уровне
Разработка стратегии общего процесса в данном примере может включать в себя стратегию управления активами, стратегическое планирование пространства, стратегию в области закупок, разработку корпоративных стандартов, структуру для управления рисками и устойчивости (входы для центральных функций) и т.д. В зависимости от их важности для организации эти элементы могут быть определены как отдельные процессы.
Первоначальное внедрение процессов рассматривается как часть стратегического проекта и отдельно не показано.
Центральные (горизонтальные) функции являются частью карты продукции (устойчивость, качество, управление рисками, идентичность). Их значение может также отличаться для различных организаций в зависимости от характера основной деятельности.
Процессы на стратегическом уровне могут быть использованы для определения задач менеджера по управлению недвижимостью или руководителя всего управления недвижимостью в организации.
На практике множество структурированных общих процессов, как правило, должно быть адаптировано к конкретным потребностям организации. На рисунке C.2 показана связь примерных процессов управления недвижимостью, приведенных в ЕН 15221-5. Стратегические процессы пронумерованы от S1 до Sn, тактические процессы — от T1 до Tn и рабочие процессы — от O1 до On, если они не относятся к пронумерованной вспомогательной продукции в карте продукции.
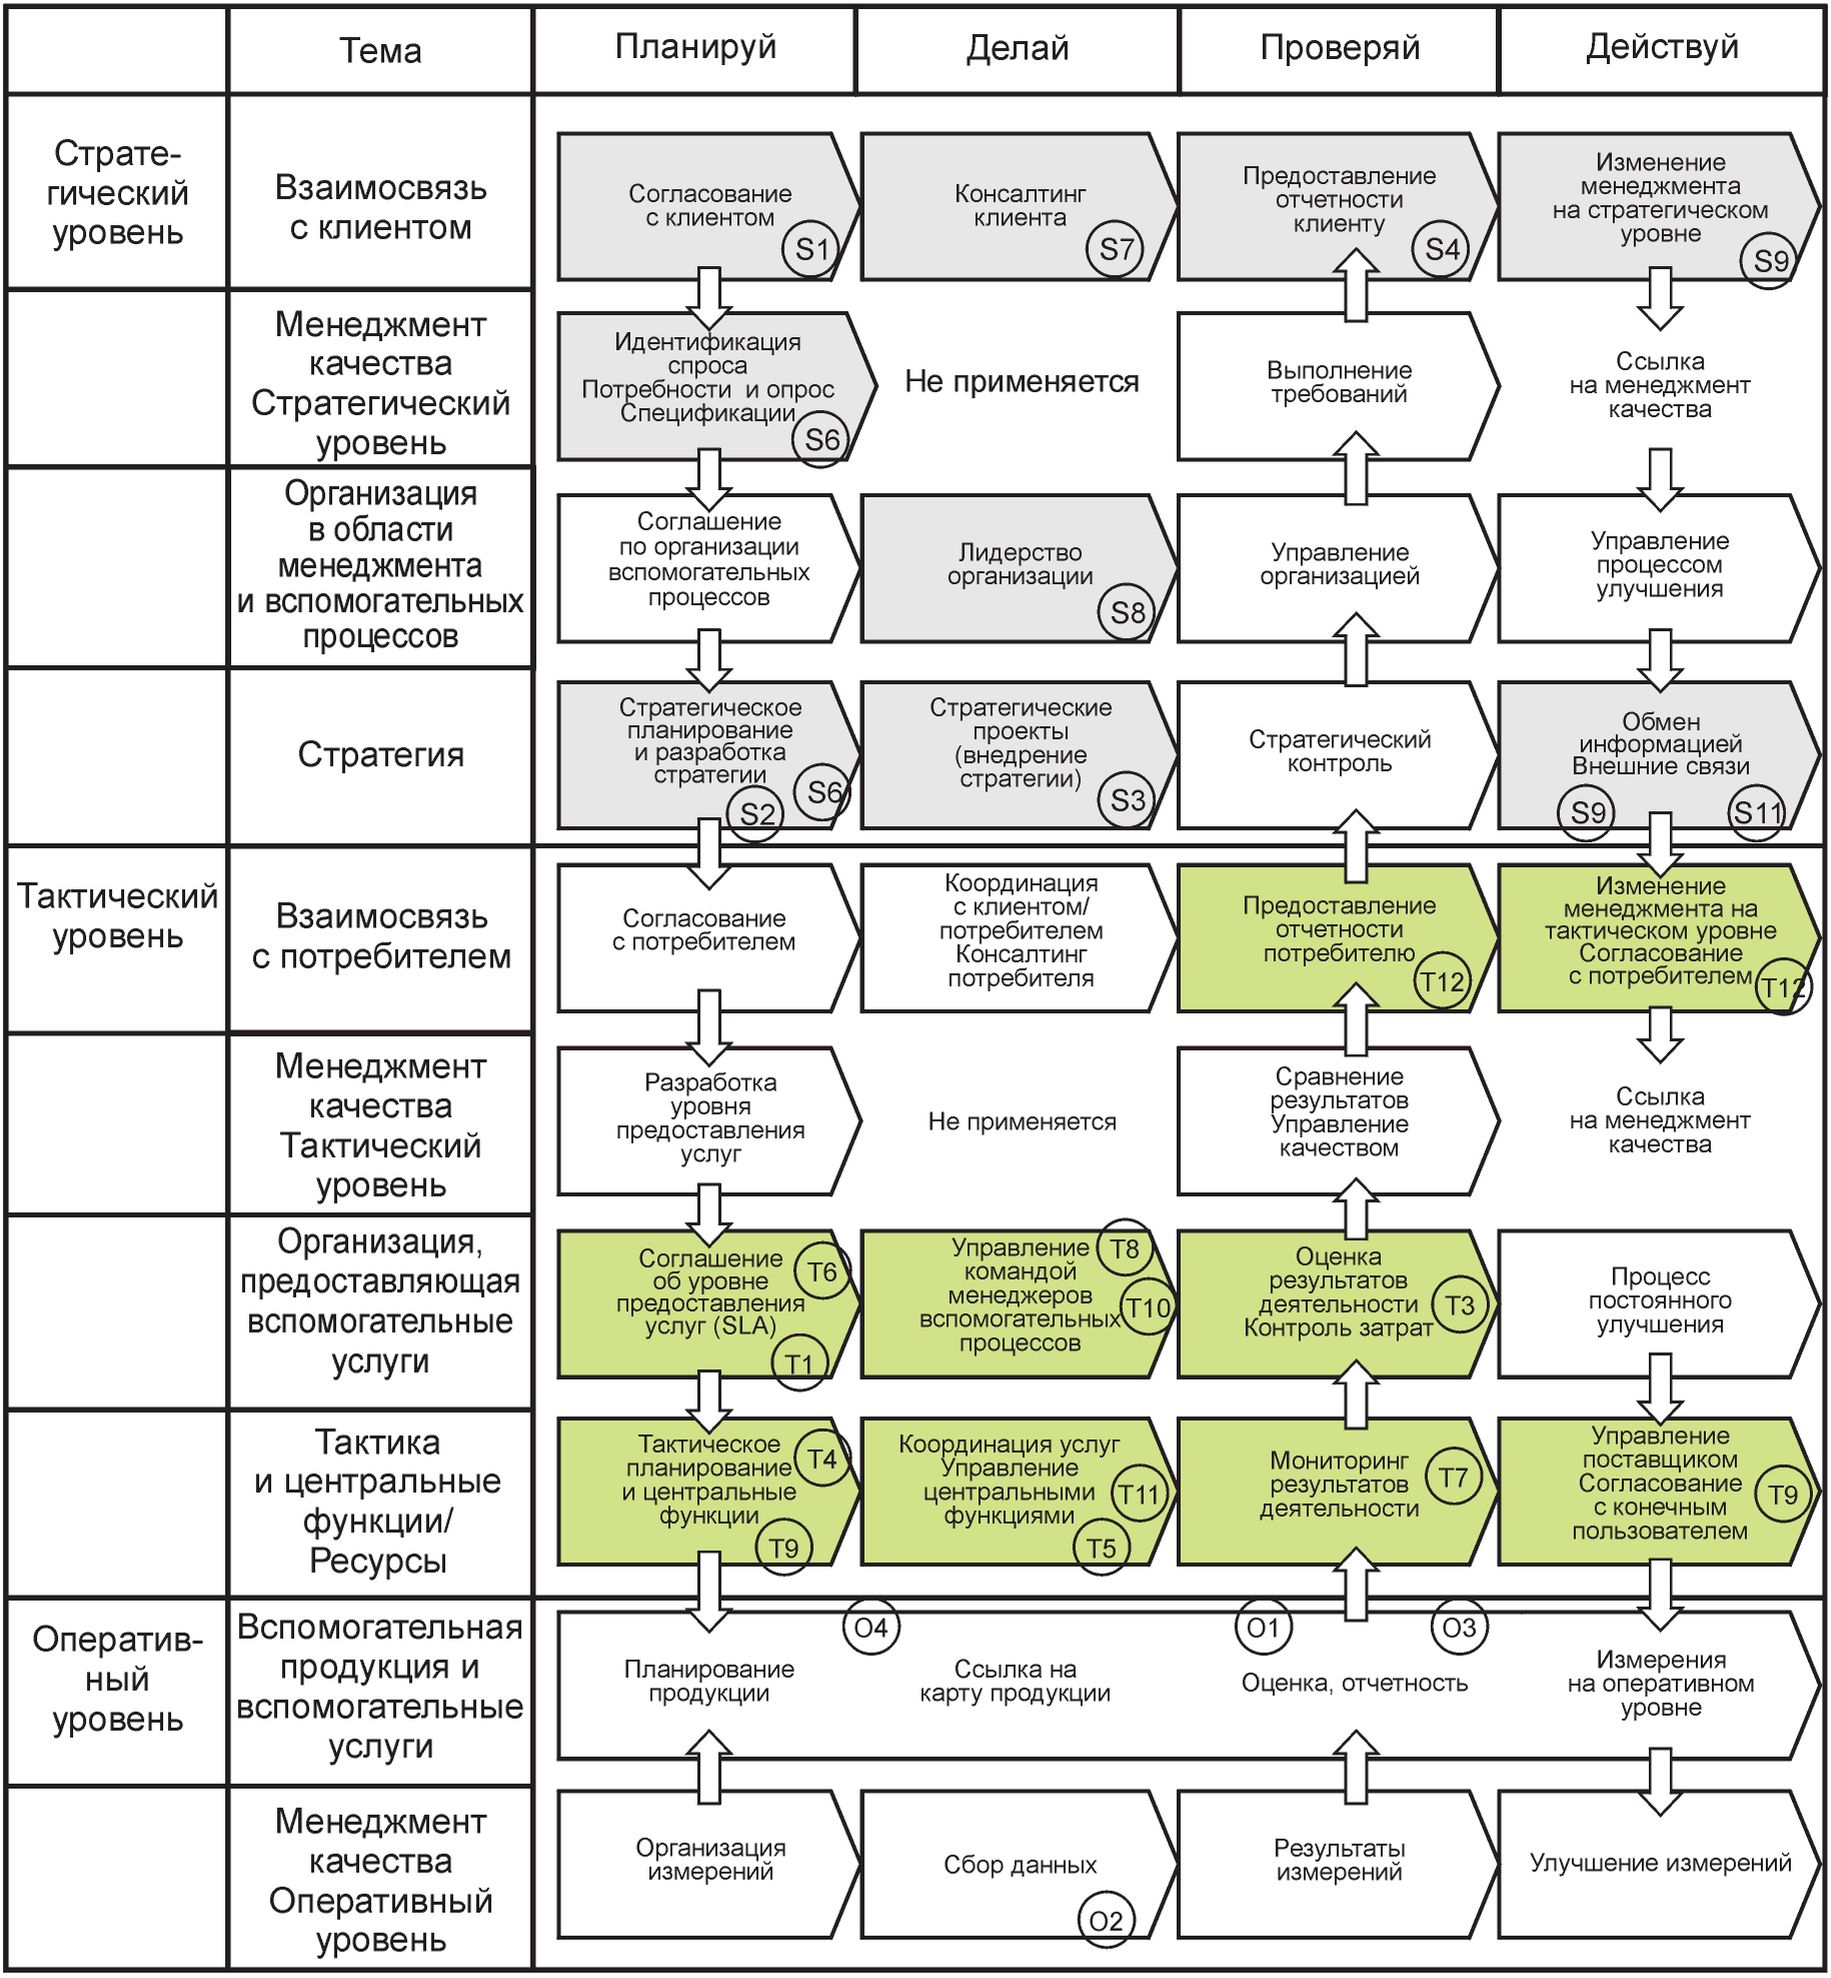
Рисунок C.2 — Матрица процессов управления недвижимостью со связями между процессами, определенная в ЕН 15221-5
D.1 Описание вспомогательных активов и действий
D.1.1 Вспомогательные активы (например, помещения, оборудование, расходные материалы)
Эти процессы начинаются со всех производственных площадей организации и заканчиваются одним листом бумаги, который должен быть приобретен, сохранен, доставлен на место использования, переплетен с другими листами, сдан в архив и утилизирован. Все вспомогательные активы, будь то здание или лист бумаги, всегда вовлечены в действия или в предоставление услуг.
D.1.2 Услуги (например, помещения, оборудование, расходные материалы)
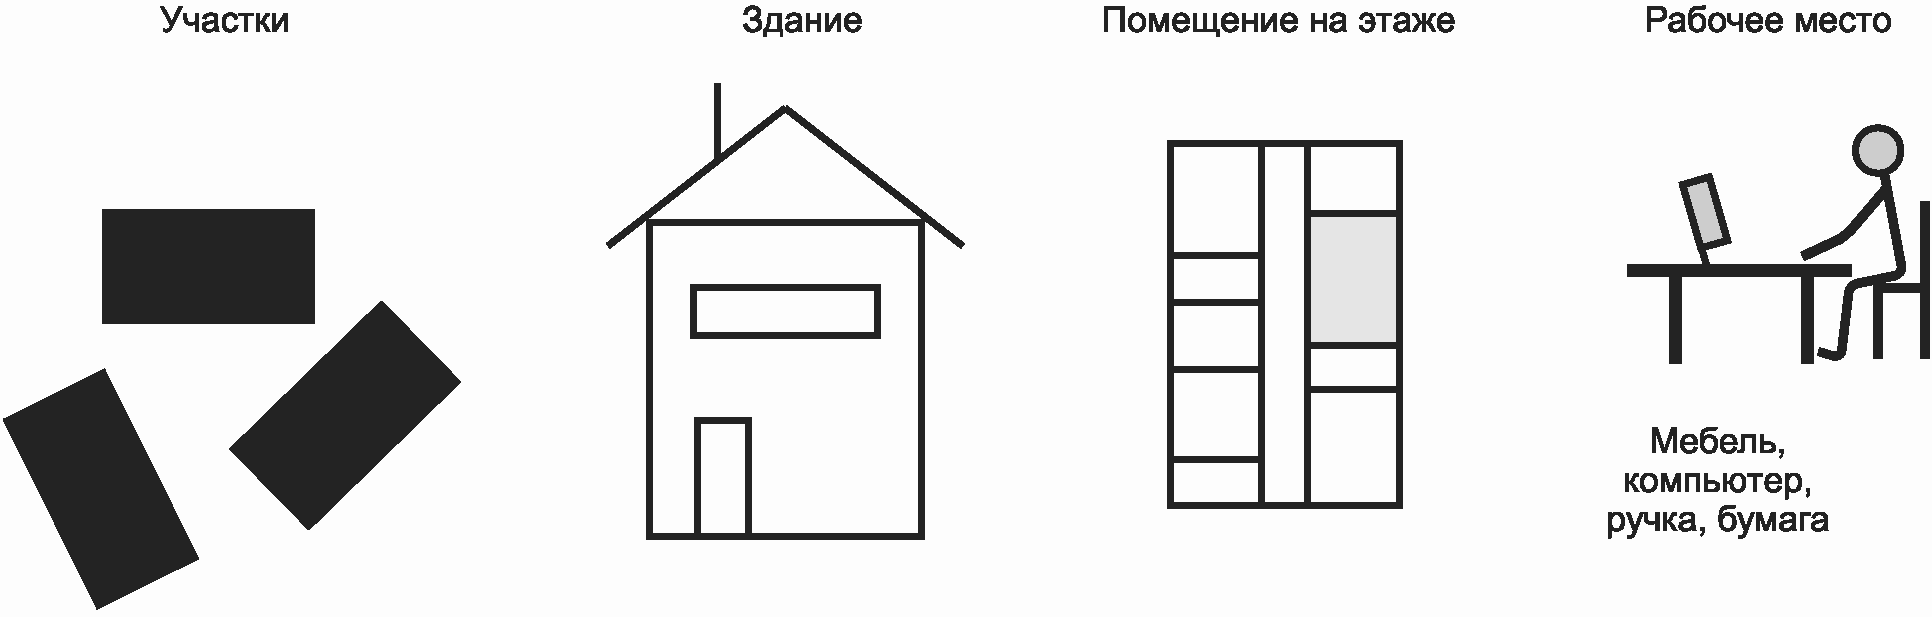
Рисунок D.1 — Различные виды вспомогательных активов
Услуги, как правило, имеют иерархическую структуру. Эти структуры используют для представления их в CAFM-системах.
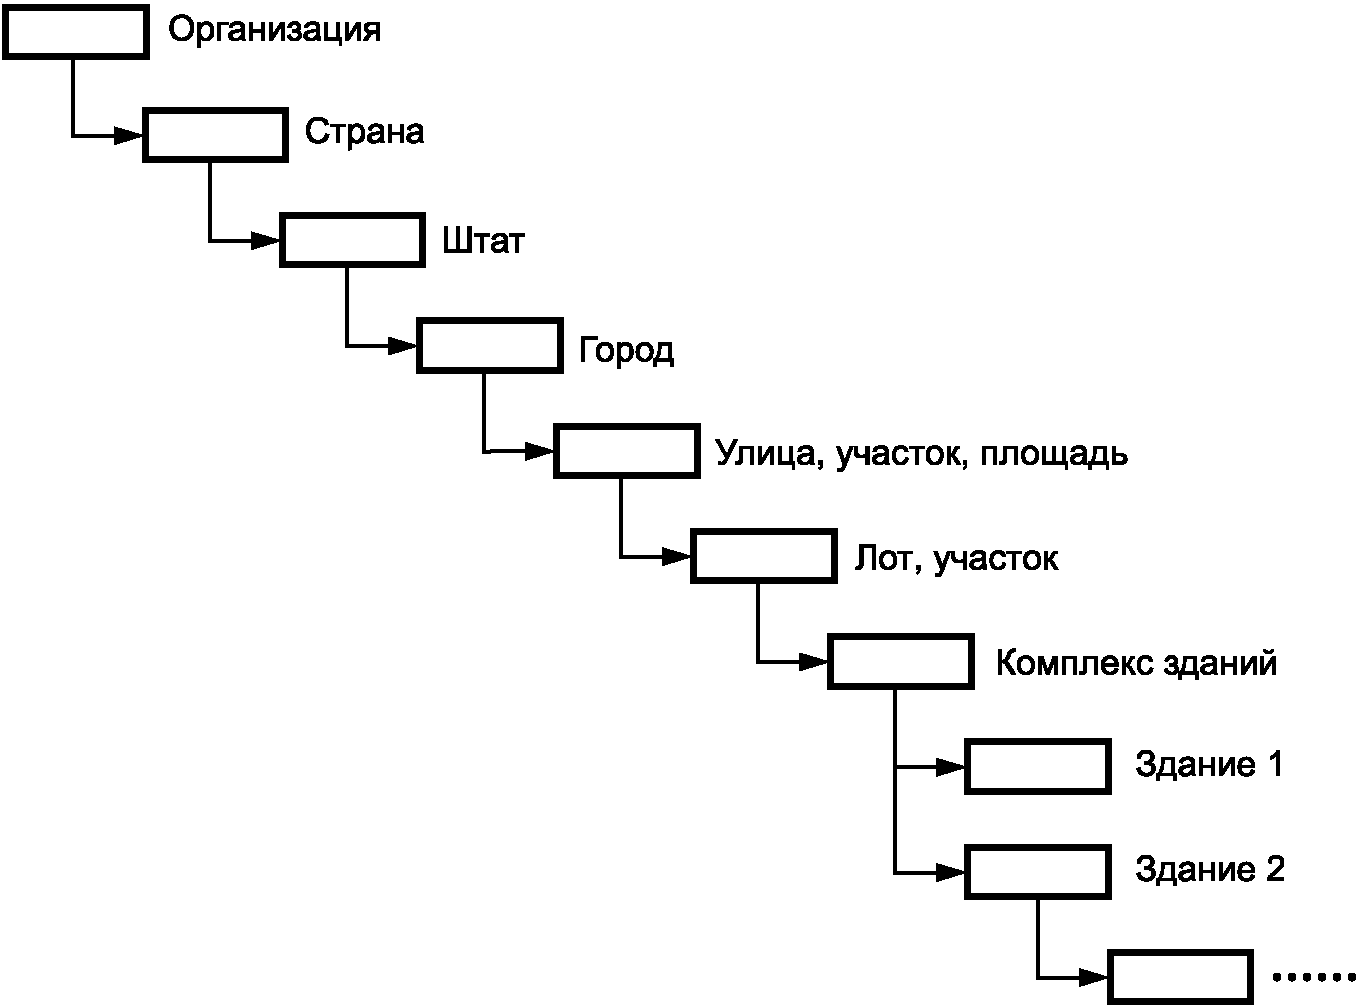
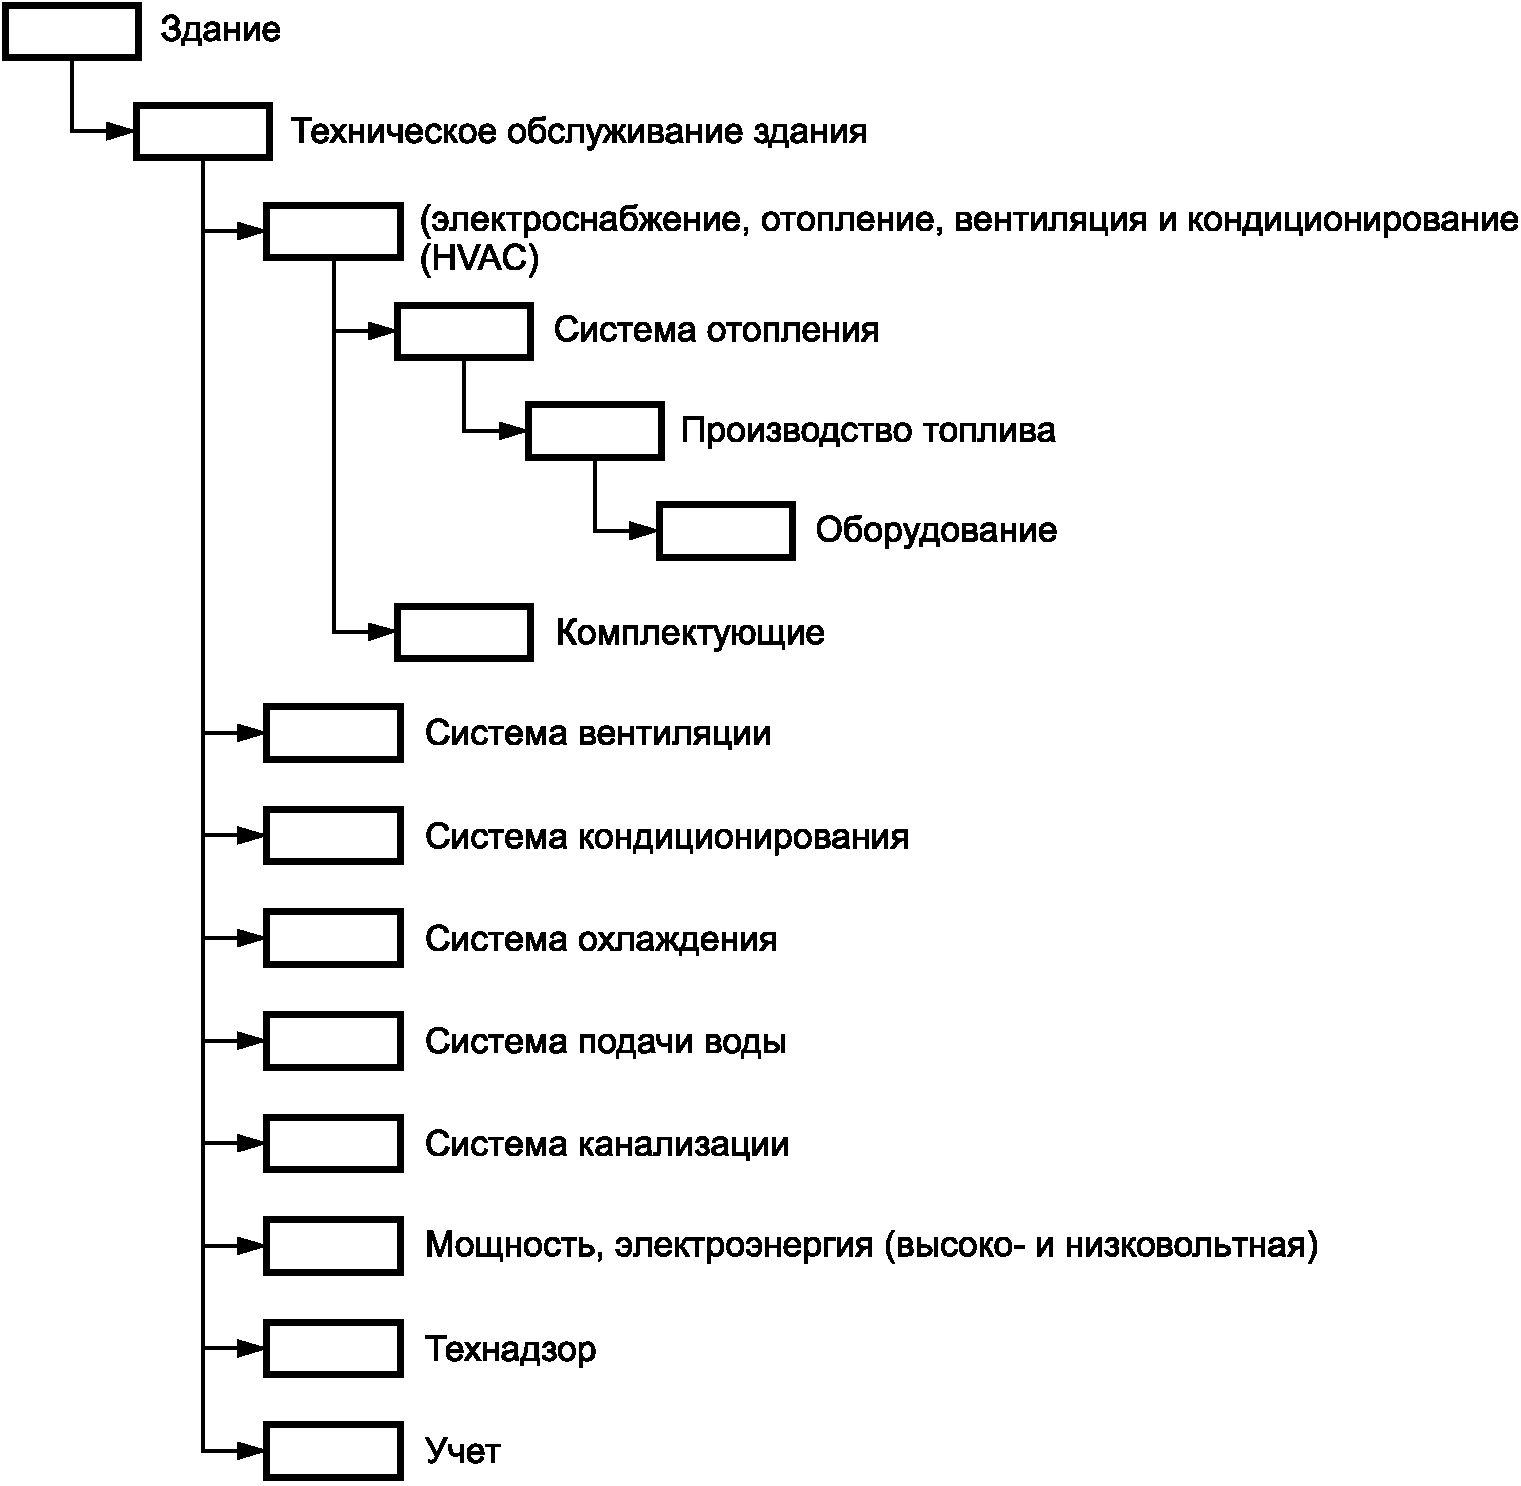
Рисунок D.2. Примеры иерархических структур: техническое оборудование зданий и расположение
Действия выполняет персонал/сотрудники часто с помощью инструментов, машин или оборудования (объектов), которые не трансформируются в процессе их применения. Различие между действиями и процессами (подпроцессами) зависит от их определения. Вспомогательные активы всегда вовлекаются в действия.
Иногда один и тот же термин используют для описания действия, продукции и процесса (например, очистка).
Примеры основной и вспомогательной (вторичной, поддерживающей) деятельности
D.2 Физическая структура и структура вспомогательной продукции
Физическая структура и структура вспомогательной продукции не может быть одинаковой, это зависит от точки зрения. В качестве примера рассмотрим ИКТ.
Сопоставление физической структуры и структуры вспомогательной продукции
Определение стандартизованной вспомогательной продукции иногда отличается от определения обычно используемых физических структур. Причина состоит в том, что настоящий стандарт дает общие европейские определения с точки зрения клиента.
ЗАТРАТЫ И ДОХОДЫ В УПРАВЛЕНИИ НЕДВИЖИМОСТЬЮ
E.1 Цикл управления недвижимостью
В настоящем приложении представлена модель, объединяющая вспомогательные процессы, вспомогательную продукцию и затраты, а также показывающая распределение затрат в управлении недвижимостью в организации. Поскольку эта модель затрагивает принципы распределения затрат в управлении недвижимостью, то также будут затронуты понятия цены, выставления счетов, рентабельности и их отношение к продукции и затратам для того, чтобы иметь возможность:
a) определить цену вспомогательной продукции (стоимость продукции, планирование, бюджетирование);
b) определить рентабельность вспомогательной продукции (контроль, сравнение плановых и фактических результатов бизнеса) для ее поставщика;
c) обеспечить основу для эффективного бенчмаркинга (непрерывного улучшения).
На рисунке E.1 показано типичное соотношение между процессами и затратами в организации для цикла управления недвижимостью:
d) спрос определяется на этапе «Планирование» в виде соглашения о менеджменте вспомогательных процессов и соглашения об уровне предоставления услуг (SLA);
e) руководство и управление процессами является частью этапа «Выполнение»;
f) ресурсы, необходимые для получения согласованной вспомогательной продукции, являются входом в процессы и могут быть представлены либо в виде вспомогательных активов (капитальные затраты, материальные затраты и т.д.), либо в виде действий (затраты на персонал);
g) выходом из процесса в соответствии со стандартом ЕН ИСО 9000 являются продукция или услуга. Эффективность продукции измеряется с помощью показателей эффективности KPI (см. ЕН 15221-3);
h) затраты на ресурсы, используемые для производства продукции, выделяют на эту продукцию в системе операционного бухгалтерского учета. Различия между системой оперативного учета для основного вида деятельности, а также для управления недвижимостью описаны в приложении E;
i) настоящий стандарт предполагает последовательное распределение затрат для определенной вспомогательной продукции для того, чтобы облегчить сравнение эффективности затрат. Распределение затрат является частью этапа «Проверка»;
j) если необходимо, можно рассчитать стоимость отдельных услуг организации, входящих в состав стандартной вспомогательной продукции;
k) цену вспомогательной продукции часто определяют на этапе планирования, и она зависит от объема продукции (услуг), определенного в соглашении об уровне предоставления услуг (SLA). Распределение затрат используют для того, чтобы проконтролировать размер прибыли, полученной от вспомогательной продукции;
l) эффективность услуг (например, удовлетворение потребителей) измеряют и результаты измерений используют для улучшения процессов и готовой продукции или регулирования спроса. Это «постоянное улучшение» относится к этапу «Действие».
Примечание - Понятие размер прибыли применяется только к центрам прибыли и внешним поставщикам.
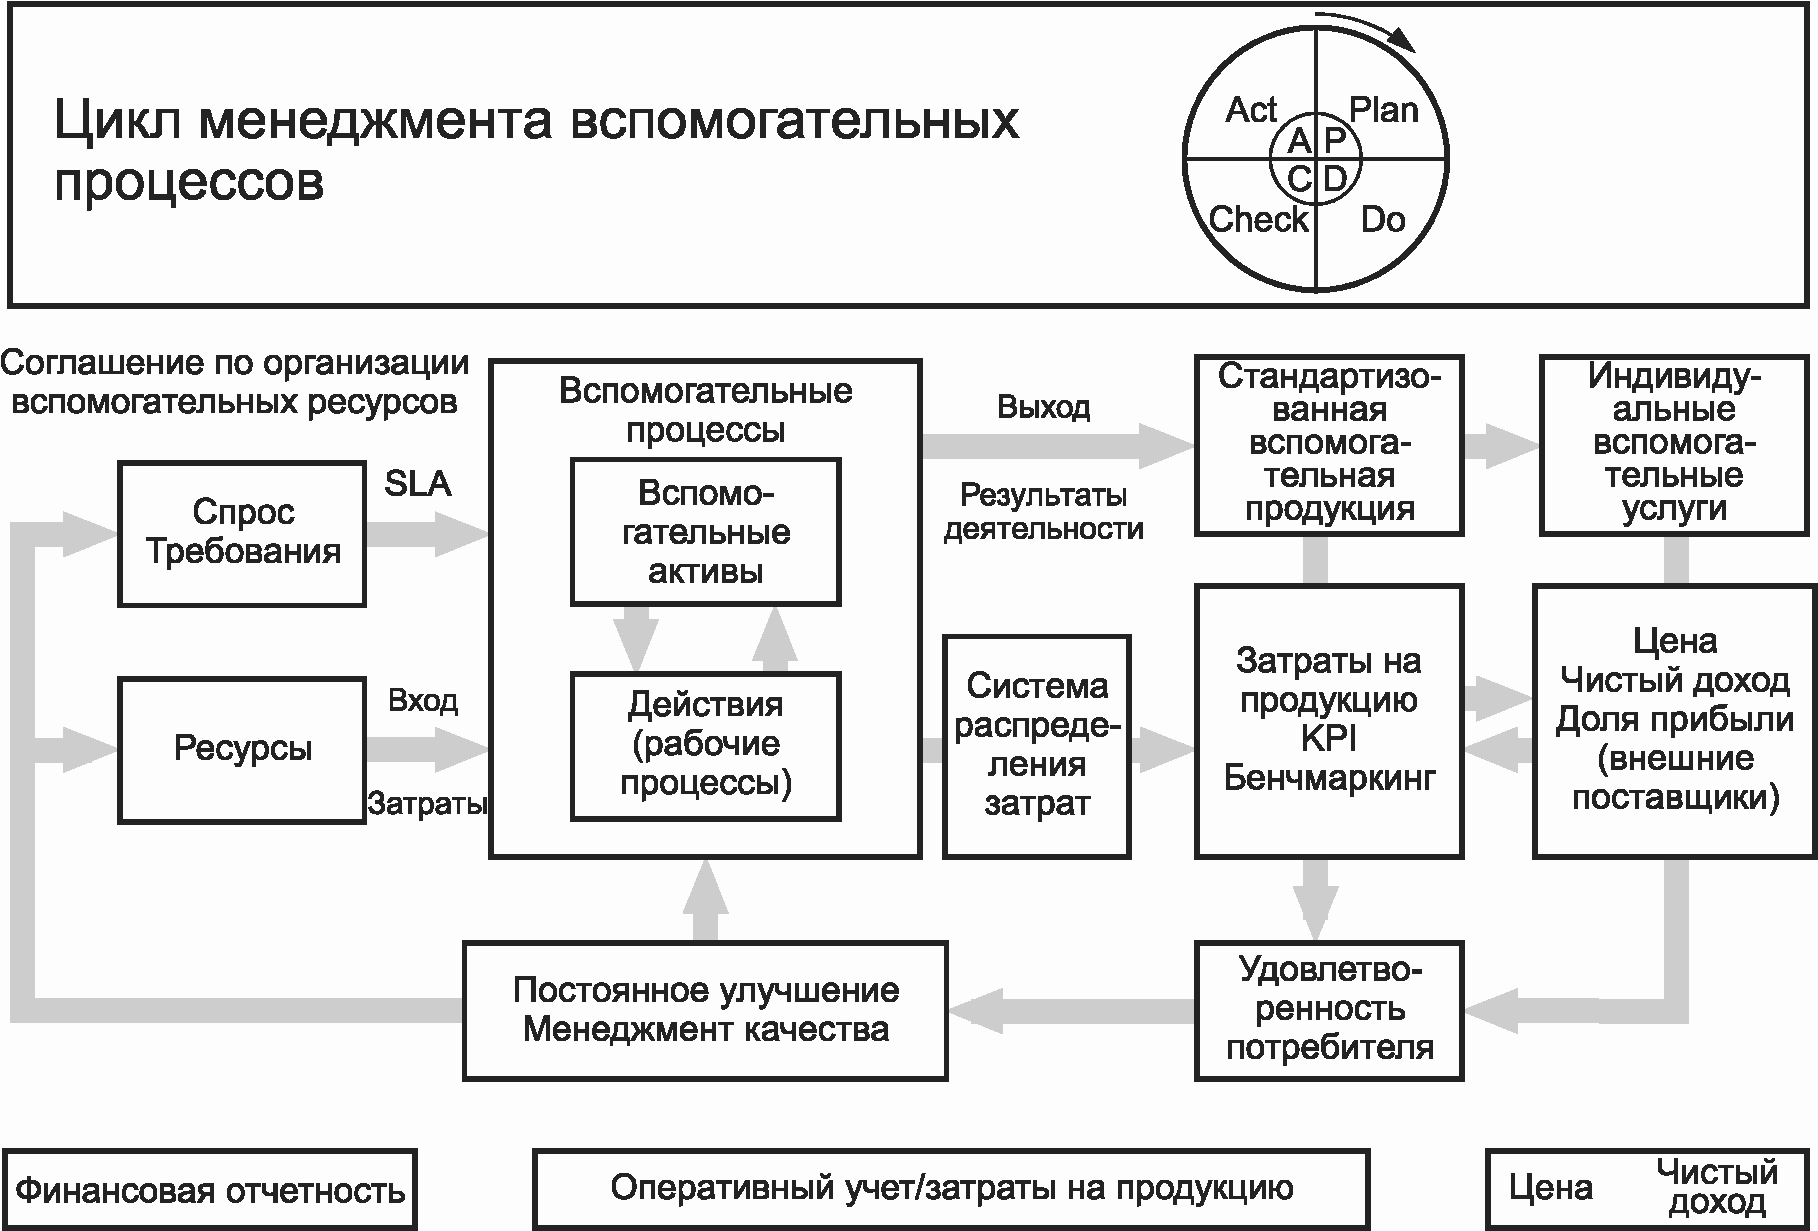
Рисунок E.1 — Цикл управления недвижимостью, показывающий взаимосвязь между процессами и затратами, применение цикла качества (PDCA) для этой связи и соответствующие системы учета
E.2 Модель управления недвижимостью для центров затрат, связанных со вспомогательной продукцией
Распределение затрат на продукцию, как правило, выполняют в системе оперативного учета. Стандартными элементами такой системы являются:
a) коды затрат (заданные путем финансового учета и внутренних и/или международных стандартов);
b) центры затрат (организационные подразделения, ответственные за затраты и доходы);
c) стоимость продукции (продукция или часть продукции, продаваемой по какой-либо цене, разница между затратами и ценой называется прибылью).
Центры затрат несут ответственность за вспомогательную продукцию, необходимую для поддержки основной деятельности организации. На производстве может существовать один или несколько таких центров затрат, производящих вспомогательную продукцию или обеспечивающих вспомогательные услуги, необходимые для поддержки производства первичных продуктов организации (см. рисунок E.2).
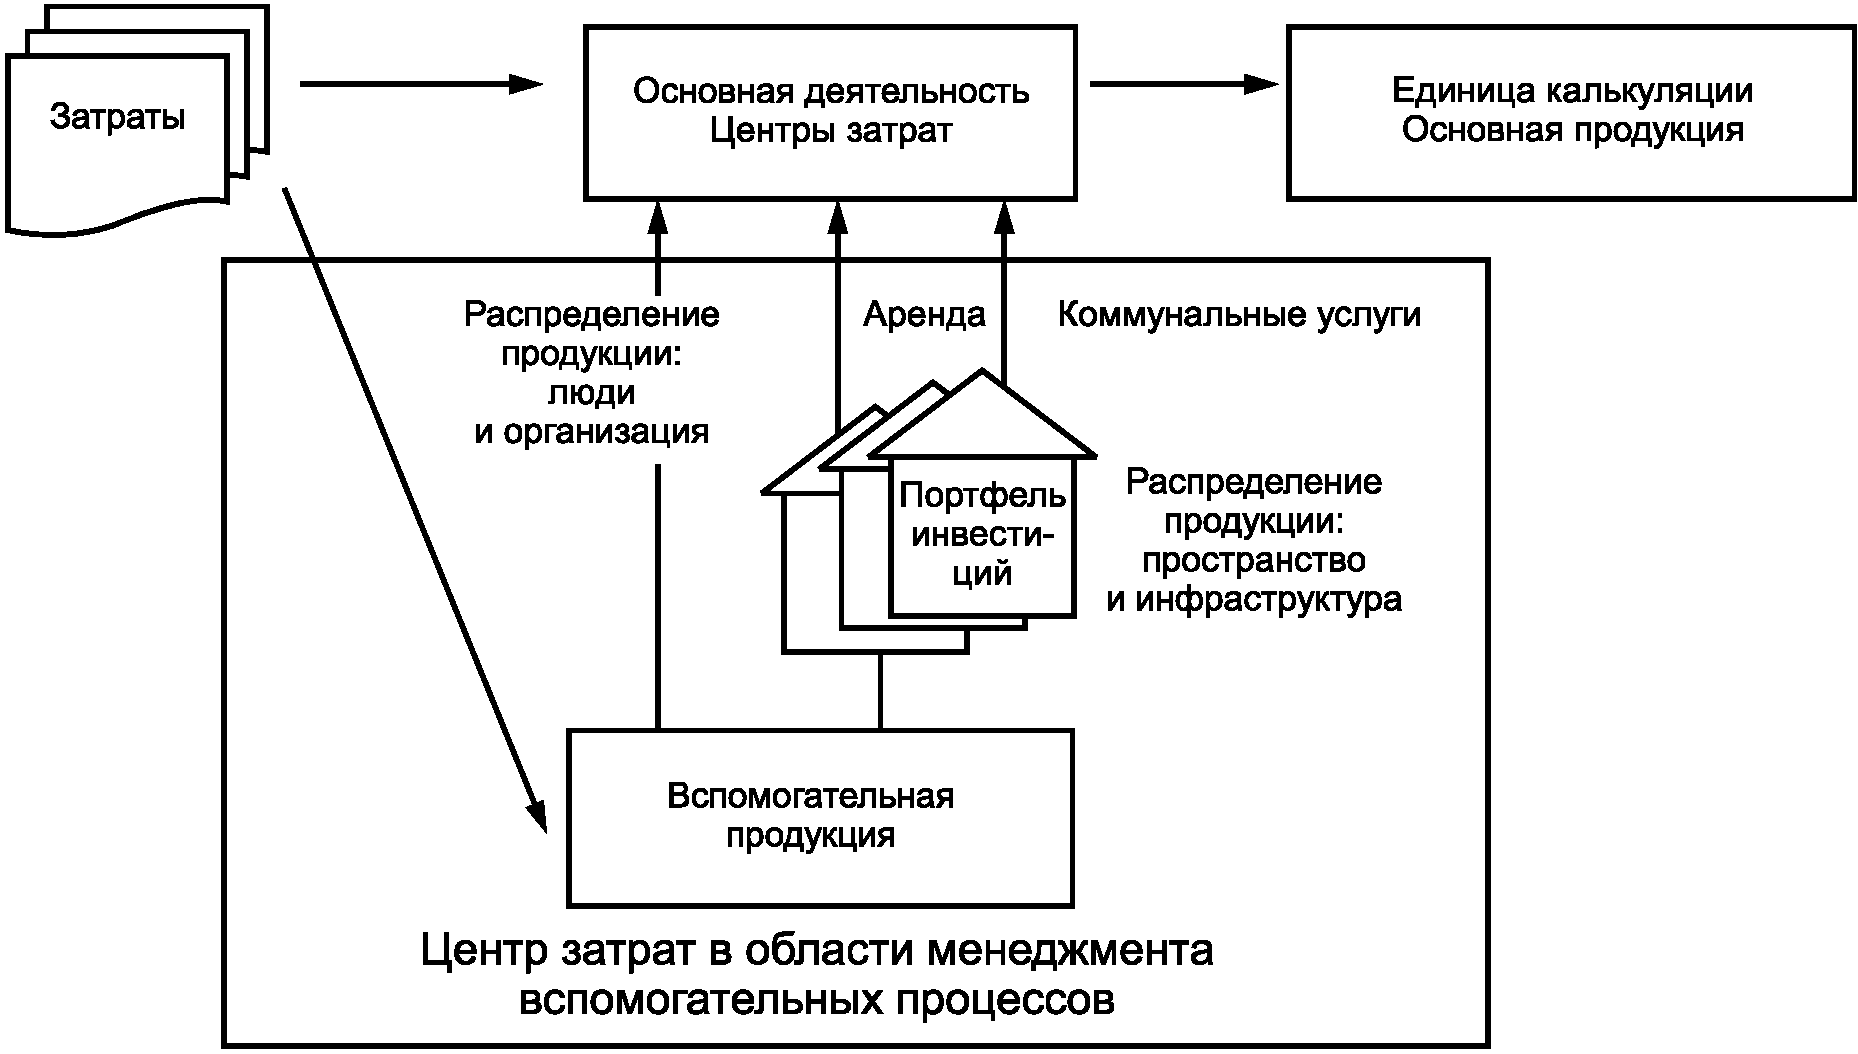
Рисунок E.2 — Базовая модель распределения затрат
(например, путем внутреннего распределения
или с помощью счетов-фактур в случае внешнего поставщика)
Такие центры затрат не принимают непосредственного участия в основных производственных процессах, поэтому их также называют вторичным центрами затрат. Основной деятельностью таких центров является работа с заказчиками, которые заказывают и оплачивают вспомогательные услуги. В центрах затрат вспомогательной продукции затраты распределяются на заранее согласованную вспомогательную продукцию и учитываются в центре затрат на основную деятельность. Направленные в эти центры затрат затраты на вспомогательную продукцию прямо или косвенно вливаются в общие затраты на основную продукцию (стоимость единицы продукции основной деятельности).
Распределение расходов на вспомогательную продукцию напрямую на основную продукцию является исключением, например, если каждый центр затрат производит только один вид продукции или если на менеджера по управлению недвижимостью возложена ответственность распределять эти расходы напрямую. Четко определенная схема распределения затрат имеет важное значение для прояснения ситуации в отношениях между заказчиком, управлением недвижимостью и поставщиками вспомогательных услуг.
E.3 Представление управления недвижимостью в системах учета
Как правило, стандартные системы учета не предназначены для вспомогательной деятельности. Основная причина заключается в том, что они не включают метрические единицы, как м2 или кВт·ч. Распределение затрат в управлении недвижимостью требует более детальной информации, чем та, которую умеют обрабатывать стандартные системы учета. Это приводит к внедрению и использованию особого менеджмента и систем распределения затрат в дополнение к обычной системе бухгалтерского учета.
В качестве альтернативы вспомогательную продукцию также можно отнести к продукции основной деятельности. Непосредственное распределение расходов на продукцию основной деятельности должно быть выполнено только в соответствии с основной деятельностью центров затрат (например, распределение телефонных расходов для пользователей), чтобы избежать спорных ситуаций между спросом (заказчиком) и предложением (поставщиком).
Существует несколько способов распределения косвенных затрат на продукцию. Из-за характера вспомогательных услуг большая часть затрат на вспомогательную продукции имеет косвенный характер (исключая, например, электрическую энергию, которую учитывают непосредственно в процессе производства). Возможные методы: оперативный учет, калькуляция по видам деятельности, попроцессная калькуляция себестоимости или калькуляция себестоимости продукции.
Примерами особого менеджмента и систем распределения затрат, используемых для менеджмента по управлению недвижимостью, являются:
a) система управления активами (распределение капитальных и эксплуатационных затрат по отношению к активам);
b) система управления арендой (отнесение затрат на площади и услуги на аренду/договора аренды);
c) система управления техническим обслуживанием (планирование и контроль деятельности по техническому обслуживанию и затраты на нее);
d) система управления энергией (распределение потребления энергии на пространство или производственные процессы);
e) система управления очисткой (распределение затрат на очистку пространства или сразу на прямых клиентов);
f) кабели и системы управления сетью (распределение ИКТ-затрат на сеть для клиентов/пользователей).
Системы учета часто состоят из следующих трех модулей (см. рисунок E.3).
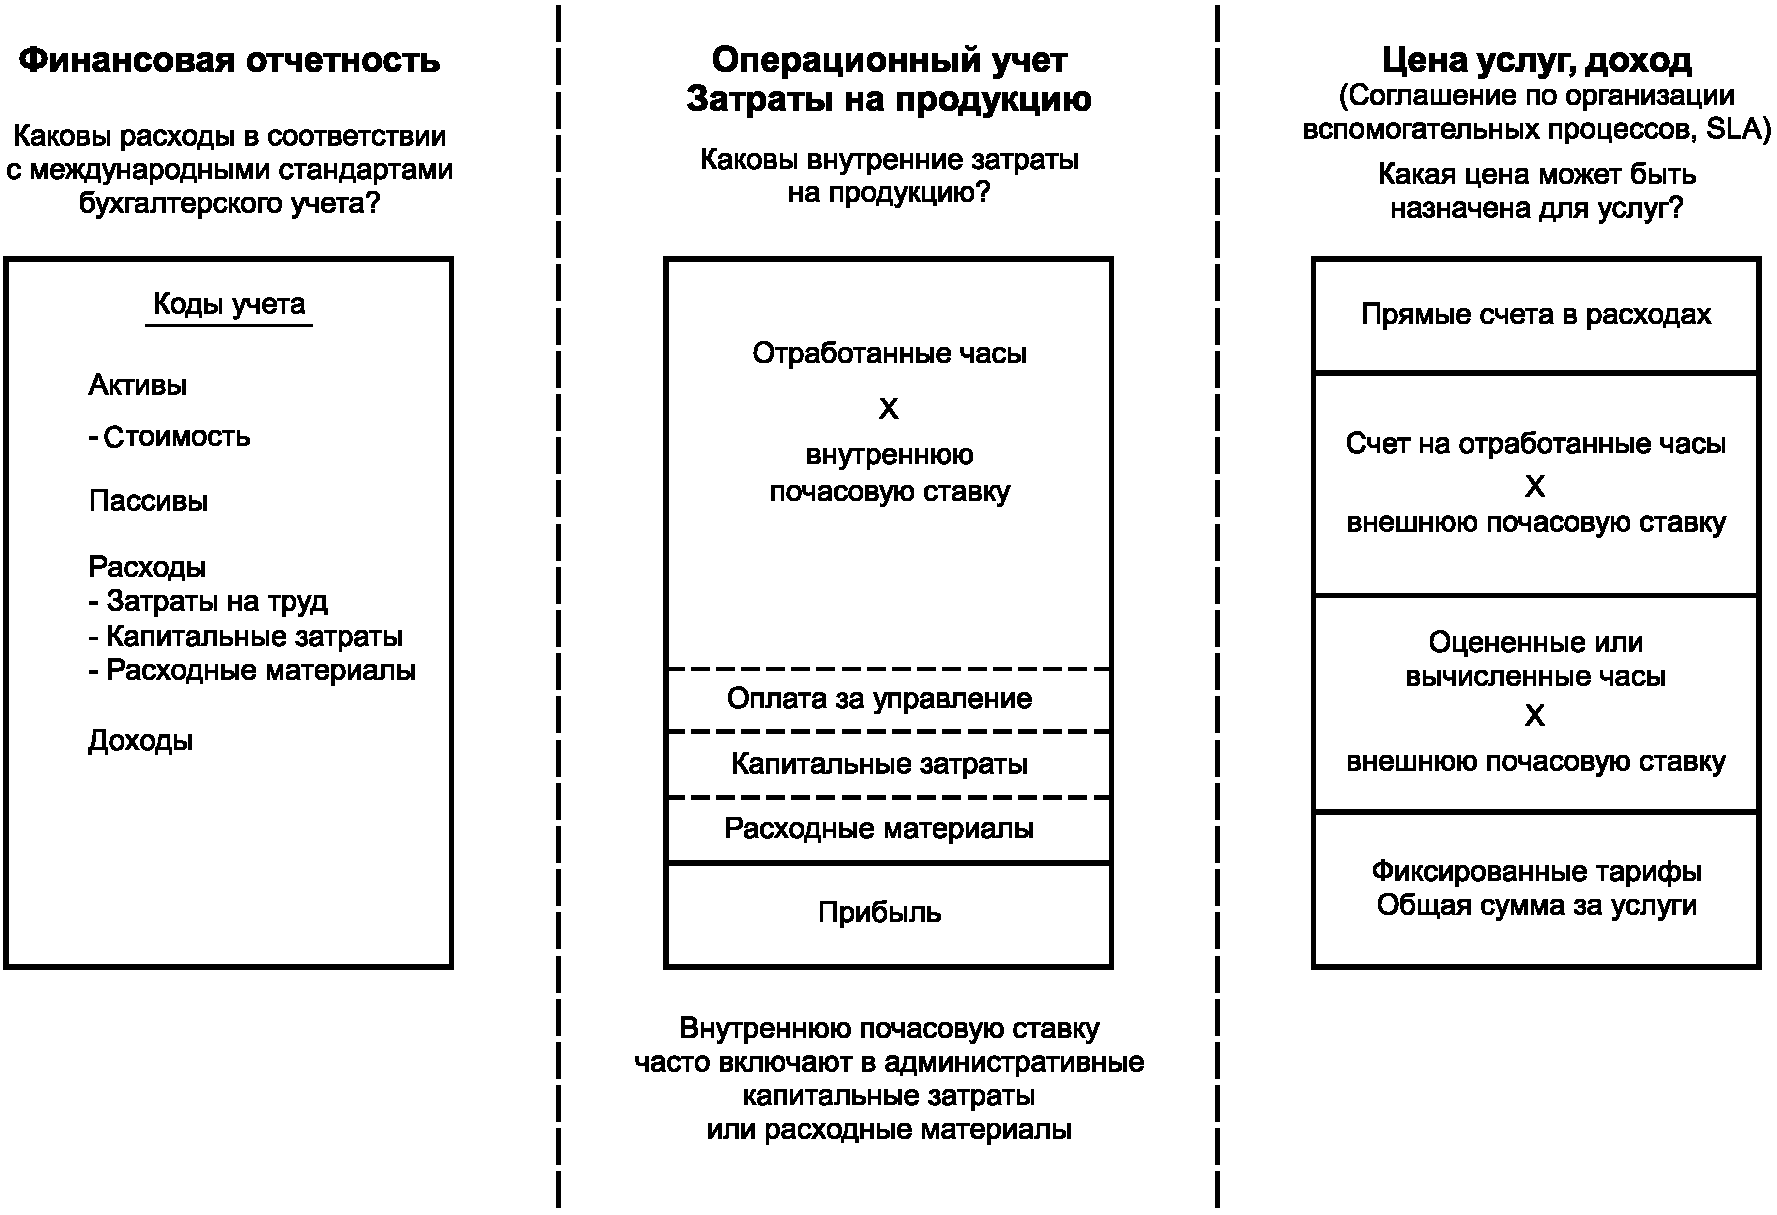
Рисунок E.3 — Модули систем учета
Первый модуль — система финансового учета с указанием активов, пассивов и доходов. Система финансового учета в организации определяет реальные затраты или расходы в течение определенного периода. Финансовый учет часто является обязательным. Соответствующие коды затрат определены в национальных и международных стандартах бухгалтерского учета.
Второй модуль — это система оперативного учета с указанием расходов на один или несколько видов продукции. В отличие от процессов основной деятельности, где, как правило, используют и распределяют реальные затраты, управление недвижимостью часто использует расчетные затраты, такие как тарифы, почасовые ставки или внутренние процентные ставки.
Третий модуль используют для расчета цены на продукцию. Теоретически цену определяют как фактические затраты плюс прибыль. В управлении недвижимостью цену определяют рыночными факторами и согласуют до того, как становятся известными фактические затраты на производство (например, фиксированная общая сумма за услуги). Прибыль рассчитывают, вычитая вычисленные затраты из второго модуля.
Рассчитанные затраты, как правило, не равны расходам. Об этом свидетельствуют следующие примеры. Для оплаты затрат на персонал подсчитывают не фактическую заработную плату, а внутренние ставки за один час работы. Для капитальных затрат, как правило, имеется фиксированная внутренняя (средняя) процентная ставка, а не реальная ставка по кредиту, действующая на финансовом рынке. Затраты на аренду (пространство) начисляют на основе средней стоимости за м2, а не на основе реальных затрат или расходов. Внутренняя почасовая ставка может включать в себя капитальные затраты на помещения и оборудование и затраты на расходные материалы. Но затраты по этим пунктам также могут быть отнесены на счет отдельных затрат или смешанных расчетов на основе эффективных затрат или расходов.
Кроме расходов и распределения затрат на вспомогательную продукцию должна быть определена цена продукции (ценообразование). Цена часто основывается на рыночных соображениях, а не только затратах. В соответствии с ЕН 15221-2 существуют три основных метода ценообразования и их комбинации:
Общая сумма. Поставщик вспомогательных услуг несет полную ответственность за эффективность и качество выполнения вспомогательных услуг с оплатой за общую согласованную сумму услуг.
Цена за единицу услуг. Поставщик вспомогательных услуг несет полную ответственность за эффективность и качество выполнения вспомогательных услуг в согласованных количествах и диапазоне с оплатой по согласованной ставке за единицу услуг.
Ценообразование по принципу «Затраты плюс». Поставщик вспомогательных услуг несет полную ответственность за эффективность и качество выполнения вспомогательных услуг с оплатой фактических затрат плюс согласованное вознаграждение. В этом случае фактические затраты должны быть известны клиенту.
Эти цены могут быть фиксированными (фиксированная цена) в течение некоторого периода времени, могут быть ограничены гарантированной максимальной ценой или уточняться на основе согласованных критериев (переменная цена).
Для всех указанных выше механизмов ценообразования можно использовать принцип открытого обмена информацией. В этом случае информация о всех соответствующих финансовых операциях доступна клиенту.
Финансовая отчетность должна быть согласована с выбранным типом ценового механизма и с тем, какая именно финансовая документация или информация будет доступна для клиента.
Прямая оплата затрат (стоимость плюс) является довольно редким случаем. Как правило, общую сумму оплачивают в период, когда происходят расходы, а в следующий период разницу начисляют на основе действительных расходов. Один из случаев прямой оплаты затрат — оплата электрической энергии, которая легко измеряется и подается через внешние коммуникации. Прямая оплата затрат в основном используется в консалтинговом бизнесе с высокой почасовой оплатой или в уникальных, небольших проектах. Очень часто общую сумму указывают в соглашении об уровне услуги. Калькуляция себестоимости продукции используется для расчета рентабельности услуги в конце периода. Не существует никакой прямой связи между расходами, затратами и выставлением счетов.
Доходная часть определяется в соглашения о вспомогательных услугах, в соглашении об уровне услуги или в наряде на выполнение работ.
Различные формы распределения затрат и ценообразования вносят определенные сложности в управление недвижимостью. Настоящий стандарт дает теоретические основы и определения для создания конструкций и систем, которые помогут специалистам справиться с этими сложностями. Для достижения этого требуется определение вспомогательной продукции, которое может быть сделано в SLA, метод определения качества и сравнение цен на рынке.
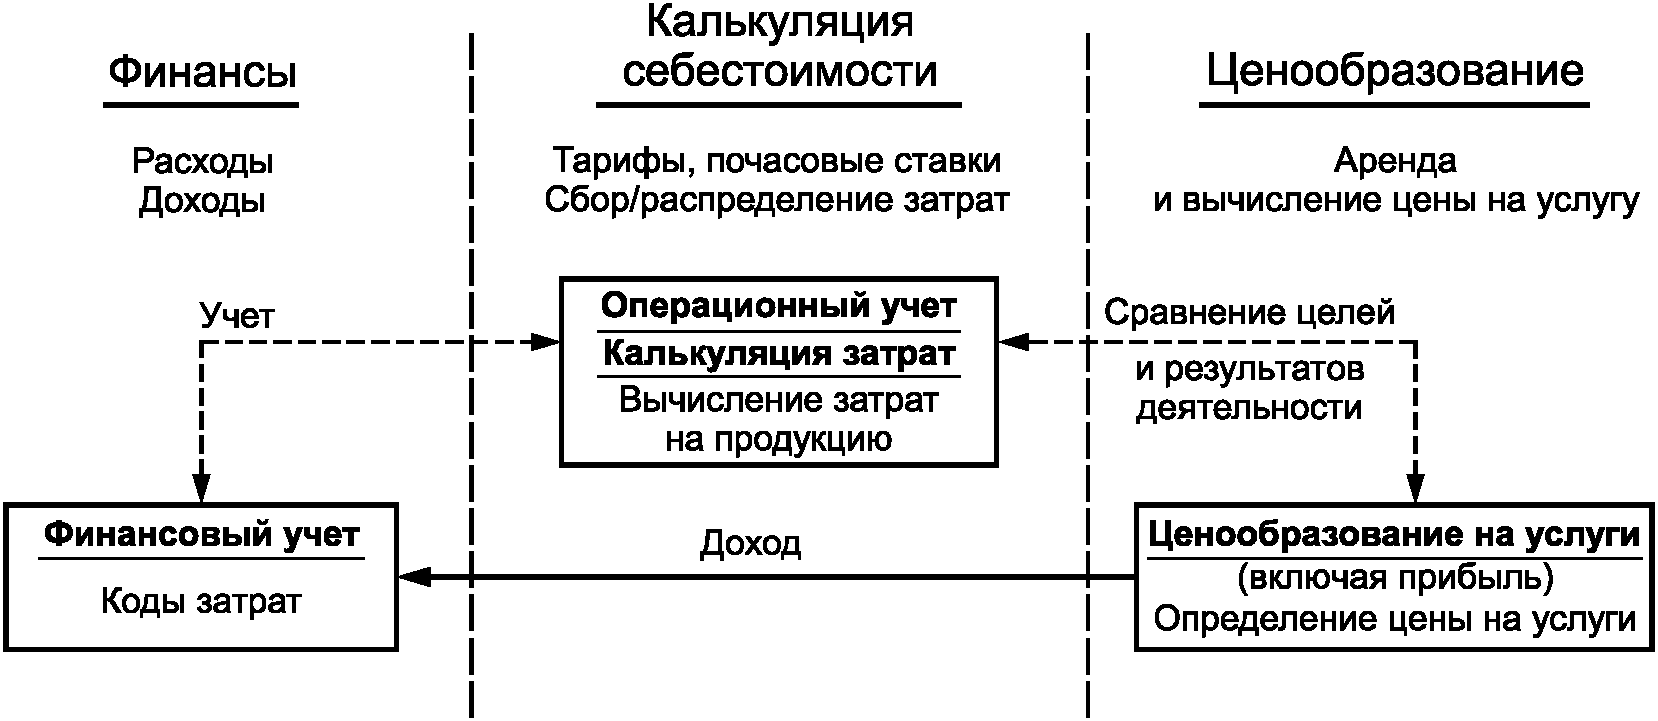
Рисунок E.4 — Отношения между финансовым учетом
(расходов), оперативным учетом/калькуляцией
себестоимости продукции и ценами на услуги
E.4 От стандартизованной вспомогательной продукции к «индивидуальным» вспомогательным услугам
Стандартизованная вспомогательная продукция, определенная в настоящем стандарте, может быть объединена с индивидуальными вспомогательным услугами, предоставляемыми заказчикам.
Например, вспомогательная продукция «Начальные характеристики строительства» в «Пространство» представляет собой начальную стоимость инвестиций (арендную плату) в обеспечение пространства. Она содержит все пространство, включая служебные помещения для уборщиц.
В соответствии с этим определением продукция «Очистка» не включает в себя затраты на необходимые служебные помещения для уборщиц.
На рисунке E.5 приведен пример решения относительно помещений для уборщиц, если требуется другой вид или схема распределения затрат (затраты на очистку включают помещение для уборщиц). Различные виды вспомогательной продукции и распределения затрат меняют местами, чтобы рассчитать эффективную стоимость «индивидуальной» вспомогательной услуги» «Очистка, включая служебные помещения».
<pre class="legal-pre">    ┌───────────────┐      ┌────────────────┐      ┌─────────────────┐
    │   Продукция   │      │     Расчет     │      │Стоимость аренды,│
    │ Пространство  ├─────>│ индивидуальной ├─────>│  включая общий  │
    │               │      │     аренды     │      │     клининг     │
    └───────────────┘      └──────┬─────────┘      └─────────────────┘</pre>
                                  │ /\
<pre class="legal-pre">       Затраты на служебное       │  │          Затраты на услуги
            помещение             │  │         клининга, включенные
            (уборщицы)            │  │         в контракт на аренду
                                 \/  │
    ┌───────────────┐      ┌─────────┴──────┐      ┌──────────────────┐
    │   Продукция   ├─────>│  Расчет услуг  ├─────>│Стоимость клининга│
    │    Клининг    │      │    клининга    │      │    как услуги    │
    └───────────────┘      └────────────────┘      └──────────────────┘</pre>
Рисунок E.5 — Пример распределения затрат для расчета
стоимости индивидуальной вспомогательной услуги
(аренда и услуги по уборке)
Согласно определению вспомогательной продукции все затраты на пространство учитывают вместе, в то время как затраты на уборку учитывают без каких-либо затрат на пространство (служебные помещения). Затем затраты на пространство распределяют как затраты на арендуемое и неарендуемое пространство, подобное служебным помещениям, или учитывают отдельно как часть индивидуальной вспомогательной услуги.
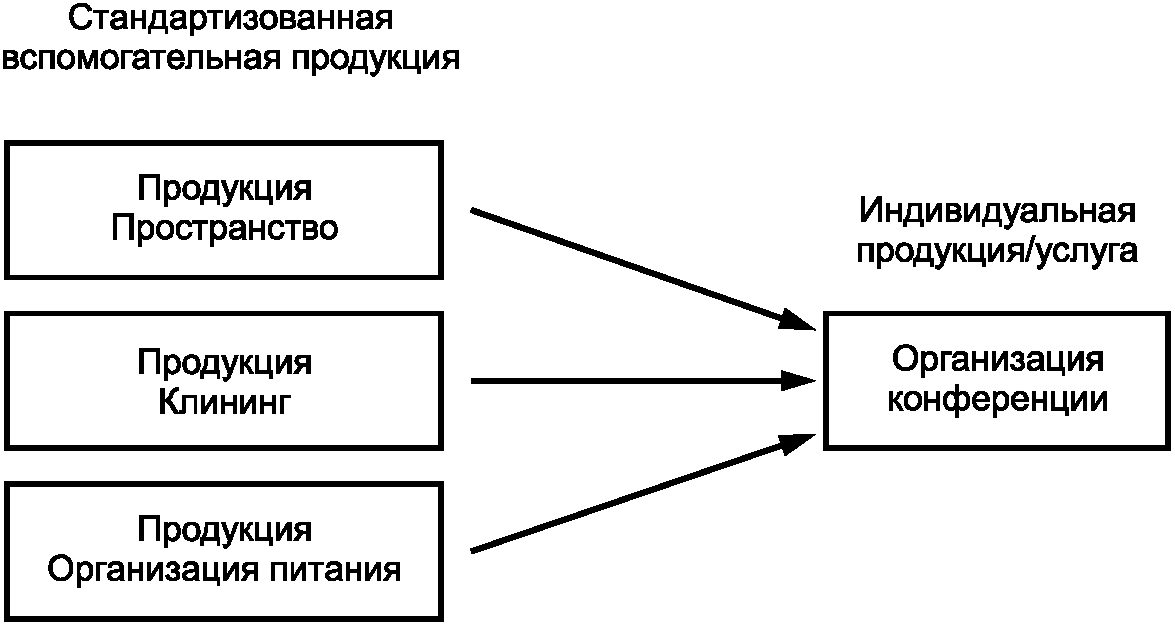
Рисунок E.6 — Пример формирования
индивидуальной вспомогательной услуги
из различной вспомогательной продукции
Как показано на рисунке E.4, вспомогательные услуги часто включают в себя части различной вспомогательной продукции. Таким примером индивидуальной вспомогательной услуги является организация конференции. Эта услуга состоит из таких вспомогательных продуктов, как пространство, очистка и общественное питание.
СВЕДЕНИЯ О СООТВЕТСТВИИ ССЫЛОЧНЫХ ЕВРОПЕЙСКИХ СТАНДАРТОВ
НАЦИОНАЛЬНЫМ СТАНДАРТАМ РОССИЙСКОЙ ФЕДЕРАЦИИ
| Обозначение ссылочного европейского стандарта | Степень соответствия | Обозначение и наименование соответствующего национального стандарта |
| EN 15221-1:2006 | IDT | ГОСТ Р 57271.1-2016/EN 15221-1:2006 «Менеджмент вспомогательных процессов в управлении недвижимостью. Часть 1. Термины, определения и область применения» |
| EN 13306 | - | <*> |
| <*> Соответствующий европейский стандарт отсутствует. До его принятия рекомендуется использовать перевод на русский язык данного европейского стандарта. Примечание — В настоящей таблице использовано следующее условное обозначение степени соответствия стандарта: IDT — идентичный стандарт. | ||