Доклад Банка России
Актуально на 09.11.2026.
Как цитировать: Доклад Банка России. https://bukva.ai/docs/doklad-banka-rossii
«О денежно-кредитной политике»
(Февраль 2014 года)
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
ДОКЛАД
О ДЕНЕЖНО-КРЕДИТНОЙ ПОЛИТИКЕ
Резюме
Решение Банка России о сохранении ключевой ставки на уровне 5,50% годовых в ноябре 2013 — феврале 2014 г. было принято на основе анализа текущих тенденций и среднесрочного макроэкономического прогноза. Согласно данному прогнозу инфляция снизится до целевых значений в условиях сохранения невысоких темпов роста российской экономики в 2014 — 2016 годах.
В декабре 2013 г. годовой темп прироста потребительских цен составил 6,5%, что выше целевого диапазона на указанный период (5 — 6%). Основной причиной превышения инфляцией целевого диапазона стало ускорение роста цен на ряд продовольственных товаров в IV квартале 2013 г., обусловленное как неблагоприятными условиями сбора урожая в сентябре — октябре 2013 г., так и более масштабными, чем ожидалось, эффектами неурожая 2012 года. Ослабление рубля по итогам 2013 г. также имело некоторый проинфляционный эффект.
Повышение темпа роста потребительских цен в последние месяцы 2013 г. носило временный характер. На это указывает в том числе сохранение умеренной динамики цен на непродовольственные товары, а также отсутствие выраженной тенденции к росту инфляционных ожиданий населения. В январе 2014 г. годовой темп прироста потребительских цен снизился до 6,1%. По оценкам, действие краткосрочных факторов, обусловивших ускорение инфляции в конце 2013 г., будет исчерпано в первой половине 2014 года.
В IV квартале 2013 г. экономический рост оставался слабым, несмотря на улучшение динамики ряда показателей производственной и инвестиционной активности. По итогам 2013 г. ВВП увеличился на 1,3% по сравнению с 3,4% годом ранее. Замедление роста выпуска было в значительной степени обусловлено ограничениями со стороны структурных факторов, сдерживающее влияние которых сохранится и в среднесрочной перспективе. Предложение трудовых ресурсов будет формироваться под влиянием неблагоприятных демографических тенденций. Загрузка производственных мощностей останется высокой, что обусловлено в том числе сохранением низкой инвестиционной активности в 2013 году.
В 2014 г. основным фактором экономического роста останется частное потребление. Вместе с тем его динамика будет сдерживаться замедлением роста реальных доходов. В то же время поддержку потребительскому спросу будет оказывать розничное кредитование. С учетом дефицита бюджета, запланированного в «Основных направлениях бюджетной политики на 2014 год и плановый период 2015 и 2016 годов», вклад сектора государственного управления в динамику совокупного спроса останется положительным, однако будет небольшим. Эффект низкой базы 2013 г. приведет к некоторому увеличению темпов роста инвестиций в основной капитал.
По прогнозам, чистый экспорт продолжит вносить небольшой отрицательный вклад в динамику ВВП. В течение ближайших кварталов мировая экономика по-прежнему будет расти невысокими темпами. Восстановлению экономической активности в развитых странах будет способствовать сохранение мягкой денежно-кредитной политики. В то же время замедление экономического роста в ряде стран с формирующимися рынками, наряду с возможным увеличением предложения нефти, может негативно сказаться на конъюнктуре рынков энергоносителей, что обусловит ухудшение условий торговли для России и будет сдерживать рост отечественной экономики.
В 2014 г. темп прироста ВВП прогнозируется в диапазоне 1,5 — 1,8%, в 2015 — 2016 гг. возможно его повышение до 1,7 — 2,0% по мере восстановления мировой экономики, а также благодаря постепенному улучшению инвестиционного климата и настроений экономических агентов в России. В то же время выпуск товаров и услуг будет оставаться несколько ниже потенциального уровня.
Прогнозируется снижение годовых темпов прироста потребительских цен до целевого уровня 5,0% в конце 2014 г., 4,5% в 2015 г. и 4,0% в 2016 году. Замедление инфляции будет обусловлено слабой экономической активностью, а также снижением инфляционных ожиданий населения вслед за фактическим замедлением роста потребительских цен. Снижению инфляции в 2014 г. также будет способствовать запланированное сокращение темпов индексации тарифов на услуги естественных монополий.
В настоящее время основным источником неопределенности для данного прогноза являются инфляционные риски, связанные с ускорением роста цен продовольственных товаров в конце 2013 г. и с динамикой курса национальной валюты. Если негативное воздействие указанных факторов распространится на цены широкого круга товаров и услуг и на ожидания населения, повышается вероятность отклонения инфляции от среднесрочных целевых ориентиров. В этом случае Банк России будет готов ужесточить денежно-кредитную политику.
I. Макроэкономические условия
I.1. Внешнеэкономические условия и платежный баланс
Внешнеэкономические условия продолжают оказывать сдерживающее влияние на рост экономики России. Несмотря на то что темпы роста внешнего спроса повышаются, они остаются невысокими. Сохраняются риски того, что восстановление мировой экономики окажется неустойчивым. На глобальных финансовых рынках наблюдалась тенденция к снижению фондовых индексов и ослаблению валют стран с формирующимися рынками. В ближайшей перспективе Банк России ожидает дальнейшего восстановления внешнего спроса, однако сохранение повышенной волатильности на мировых финансовых рынках и возможное снижение цен на товарных рынках ограничат потенциал улучшения внешнеэкономических условий для России.
Мировая экономика и финансовые рынки
Статистические данные, вышедшие с момента публикации последнего выпуска Доклада о денежно-кредитной политике, указывают на продолжение постепенного восстановления мировой экономики. Динамика агрегированного показателя внешнего спроса <1> в целом соответствовала прогнозам Банка России и свидетельствовала о наличии потенциала для увеличения спроса на российские товары со стороны стран — торговых партнеров.
<1> Агрегированный показатель прироста ВВП по 23 зарубежным странам — торговым партнерам, на долю которых приходится наибольшая часть российского экспорта (страны, доля которых в структуре экспорта товаров из России в 2008 — 2012 гг. составляла ежегодно не менее 0,9%, в том числе Нидерланды, Италия, Германия, Китай, Украина, Турция, Белоруссия, Польша и др.; удельный вес каждой страны определен исходя из структуры вывоза товаров в страны — основные торговые партнеры).
В настоящее время экономическая активность в мире повышается в основном за счет улучшения ситуации в развитых странах, в первую очередь в США, Соединенном Королевстве и Германии, тогда как рост экономик ряда стран с формирующимися рынками замедляется.
В IV квартале 2013 г. ВВП США, по предварительной оценке, увеличился на 0,8% <2> (кварталом ранее — на 1,0%). При этом если в предыдущем квартале рост экономики был в большей степени обеспечен увеличением вложений в запасы при незначительном росте потребления частного сектора, то в IV квартале наблюдалось ускорение роста частного потребления. Достаточно позитивной была также статистика по рынку труда, что стало одним из факторов, позволивших Федеральной резервной системе (ФРС) США приступить к сворачиванию стимулирующих мер в начале 2014 года.
<2> Здесь и далее в разделе I.1 приведены темпы роста показателей к предыдущему периоду с исключением сезонности, если не указано иное.
В III квартале 2013 г. ВВП еврозоны увеличился на 0,1%, при этом совокупный выпуск Германии вырос на 0,3%, Италии — не изменился, а Франции — снизился на 0,1%. Данные о деловой активности в IV квартале указывают на сохранение неоднородности в темпах экономического роста среди стран региона. Кроме того, уровни безработицы остаются высокими, а кредитная активность банковского сектора — низкой. Поддержку росту экономики региона оказывает улучшение внешнеторговых условий, о чем свидетельствует положительный вклад экспорта в прирост ВВП во II — III кварталах 2013 года.
Оживление экономики Соединенного Королевства является одним из наиболее выраженных среди развитых стран и опирается на улучшение ситуации на рынках труда и недвижимости. Рост ВВП Японии в III квартале замедлился по сравнению с достаточно высокими значениями в первом полугодии 2013 г., однако краткосрочные индикаторы деловой активности в основном свидетельствовали о благоприятной ситуации в экономике в последние месяцы.
Темпы прироста внешнего спроса
(в % к соответствующему кварталу предыдущего года)
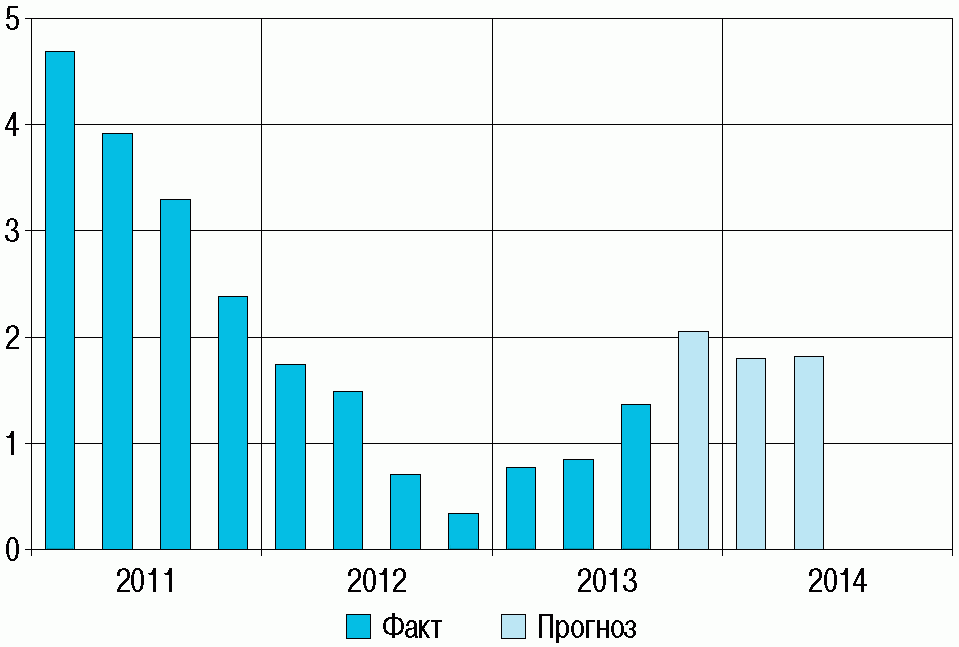
Примечание. Прогнозы Банка России с использованием прогнозов МВФ, Всемирного банка, ОЭСР, Еврокомиссии, Азиатского банка развития, национальных центральных банков, консенсус-прогнозов Consensus Economics, Bloomberg, Thomson Reuters.
Источники: национальные органы государственной статистики, Евростат, расчеты и прогноз Банка России.
Темпы роста ВВП зарубежных экономик по кварталам (%) <*>
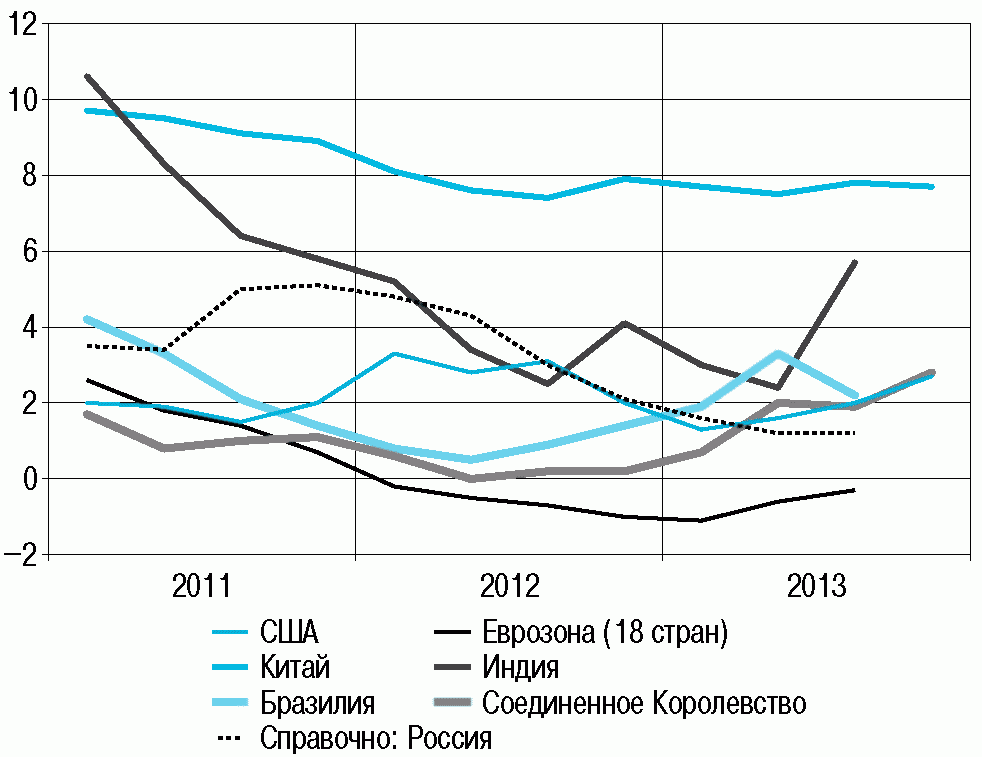
Источники: национальные органы государственной статистики, Евростат.
В настоящее время одним из ключевых факторов, ограничивающих потенциал роста мировой экономики, является замедление экономического роста в ряде стран с формирующимися рынками. ВВП Китая, по предварительной оценке, увеличился в IV квартале 2013 г. на 1,8% (в III квартале — на 2,2%), что оказалось ниже ожиданий участников рынка (2,0% по опросу Bloomberg). Кроме того, индикаторы экономической активности указывали на вероятное дальнейшее замедление роста экономики страны в начале 2014 года. Это связано в том числе с принимаемыми правительством Китая мерами, направленными на предотвращение перегрева финансового сектора, и изменением структуры экономики.
Негативное влияние на динамику внешнего спроса оказало также снижение ВВП Украины и Белоруссии в III квартале. По предварительной оценке, по итогам 2013 г. ВВП Украины не изменился, а ВВП Белоруссии увеличился на 0,9% по сравнению с 2012 годом. Это самые низкие темпы роста ВВП указанных стран с 2009 года. Положительный вклад в увеличение внешнего спроса обеспечивался ростом экономики Казахстана: по предварительной оценке, прирост ВВП в 2013 г. составил 6,0%.
В IV квартале 2013 г. отмечалось снижение инфляции в странах — основных торговых партнерах России, за исключением Японии, Китая и Украины. На фоне сдержанной динамики цен на мировых товарных рынках во многих странах снизился вклад в инфляцию со стороны цен на энергоносители и продовольствие. В то же время темпы инфляции в ряде развивающихся стран оставались относительно высокими.
Опережающие индикаторы деловой активности
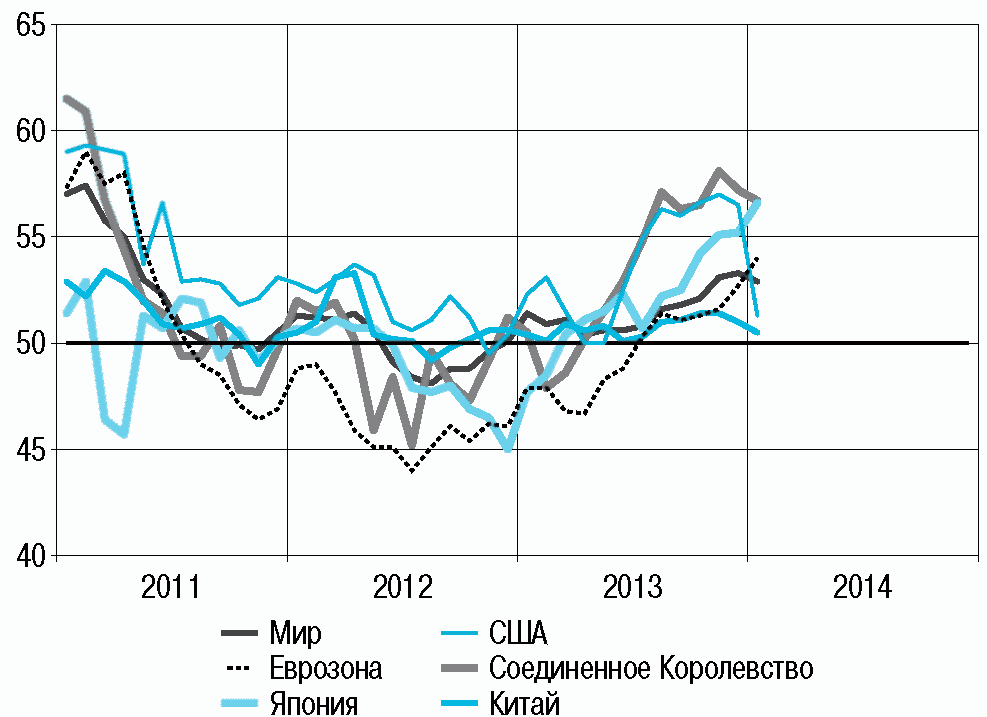
Примечание. Индикаторы PMI в обрабатывающей промышленности, по США — индикатор ISM. Данные по миру в целом рассчитаны J.P. Morgan на основе данных по США, Японии, Германии, Испании, Италии, Франции, странам БРИК, Австралии, Мексики и др.
На фоне других стран с формирующимися рынками Россия в 2013 г. характеризовалась относительно невысокими темпами экономического роста при сохранении повышенной инфляции.
Денежно-кредитная политика центральных банков зарубежных стран в условиях сохранения невысоких темпов роста мировой экономики и снижения инфляции оставалась мягкой. В октябре 2013 — январе 2014 г. центральные банки многих стран продолжали снижать ключевые ставки, в частности снизил ключевую ставку Европейский центральный банк (ЕЦБ). Между тем ряд развивающихся стран — Бразилия, Индия, Индонезия, Турция и ЮАР, стремясь сдержать инфляционное давление и оказать поддержку национальным валютам, повышали ключевые ставки.
Темпы роста ВВП и инфляции в 2013 г. (%)
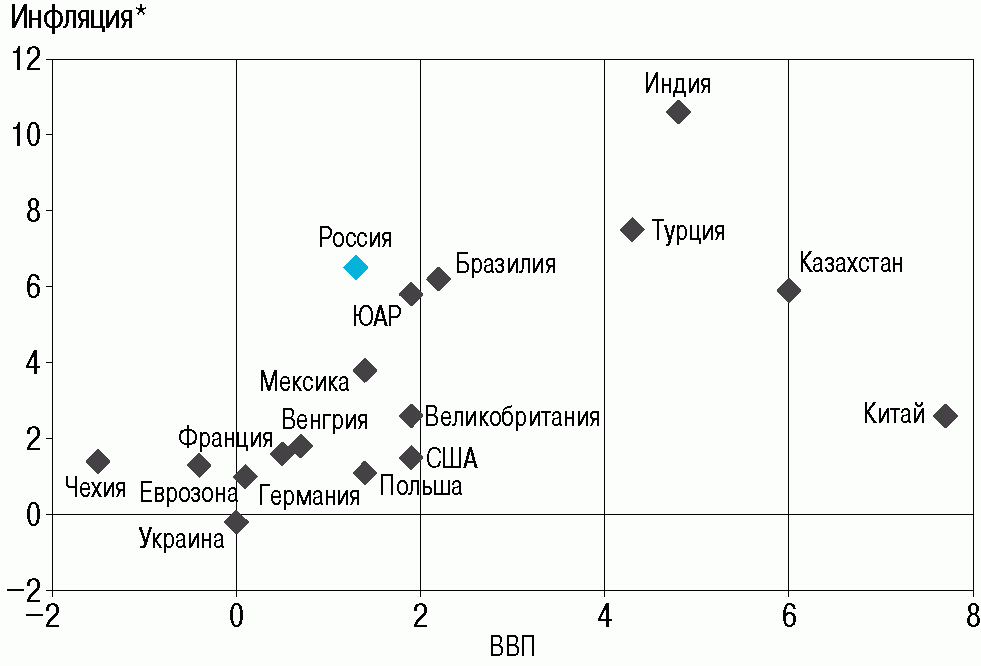
Источники: Всемирный банк, национальные органы государственной статистики, Евростат, Bloomberg.
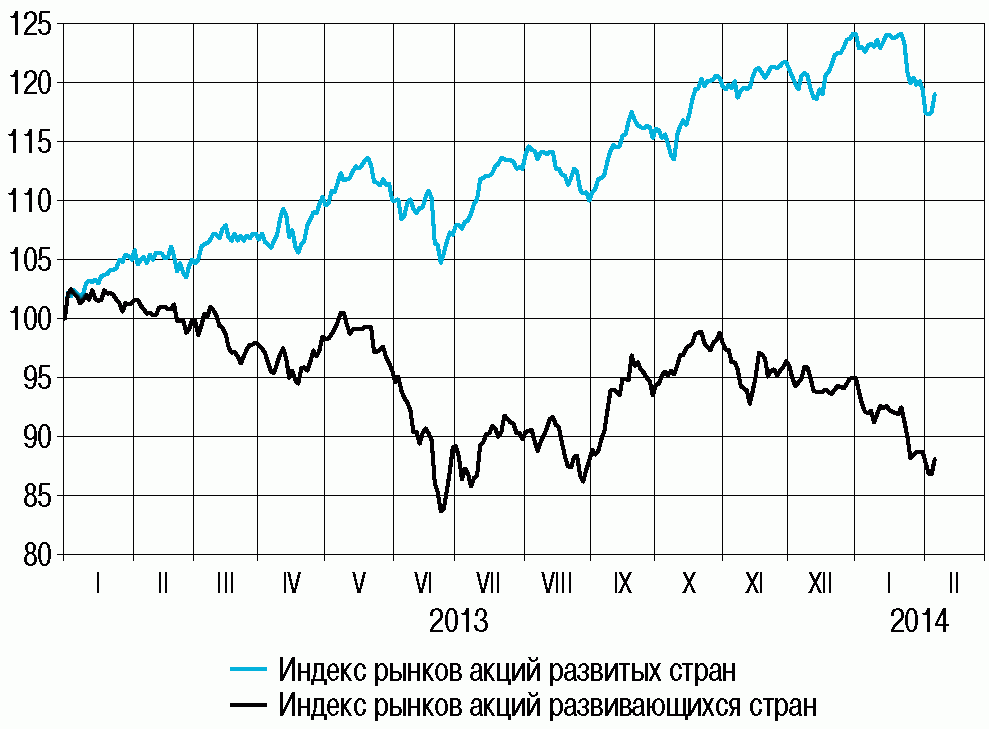
Динамика индикаторов мировых финансовых рынков в октябре 2013 -январе 2014 г., как и кварталом ранее, определялась ожиданиями относительно действий ведущих центральных банков, в первую очередь ФРС США, а также динамикой показателей экономической активности. В условиях улучшения перспектив экономического роста в развитых странах спрос международных инвесторов на их активы оставался высоким. В течение большей части рассматриваемого периода фондовые индексы развитых стран демонстрировали тенденцию к росту. Временное снижение индексов наблюдалось в конце января 2014 г. в связи с возросшими опасениями участников рынка относительно устойчивости роста экономик стран с формирующимися рынками и влияния ситуации в этих странах на мировую экономику в целом.
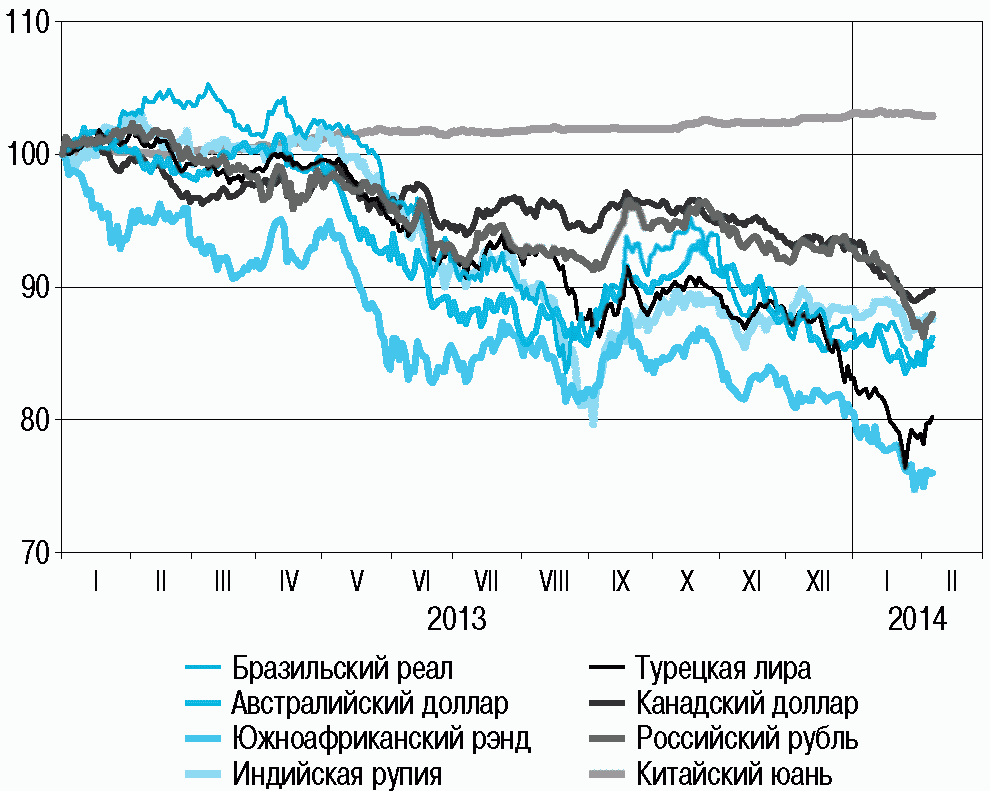
Действие указанного фактора в совокупности с неопределенностью в отношении изменения политики ФРС США и его последствий, а также увеличением рисков в финансовом секторе Китая привело к тому, что фондовые и валютные рынки большинства стран с формирующимися рынками в течение рассматриваемого периода находились под влиянием оттока средств международных инвесторов. Курсы валют большинства стран данной группы, включая российский рубль, снизились по отношению к доллару США и евро в октябре 2013 — январе 2014 года. Сохранению на высоком уровне курса евро в рассматриваемый период способствовало восстановление притока капитала в еврозону (в частности, к концу 2013 г. возрос спрос на долговые бумаги Греции, Испании, Ирландии, Португалии), а также улучшение показателей внешней торговли региона и сокращение объема избыточной ликвидности в Евросистеме.
Чистый приток портфельных инвестиций (млрд. долл. США)
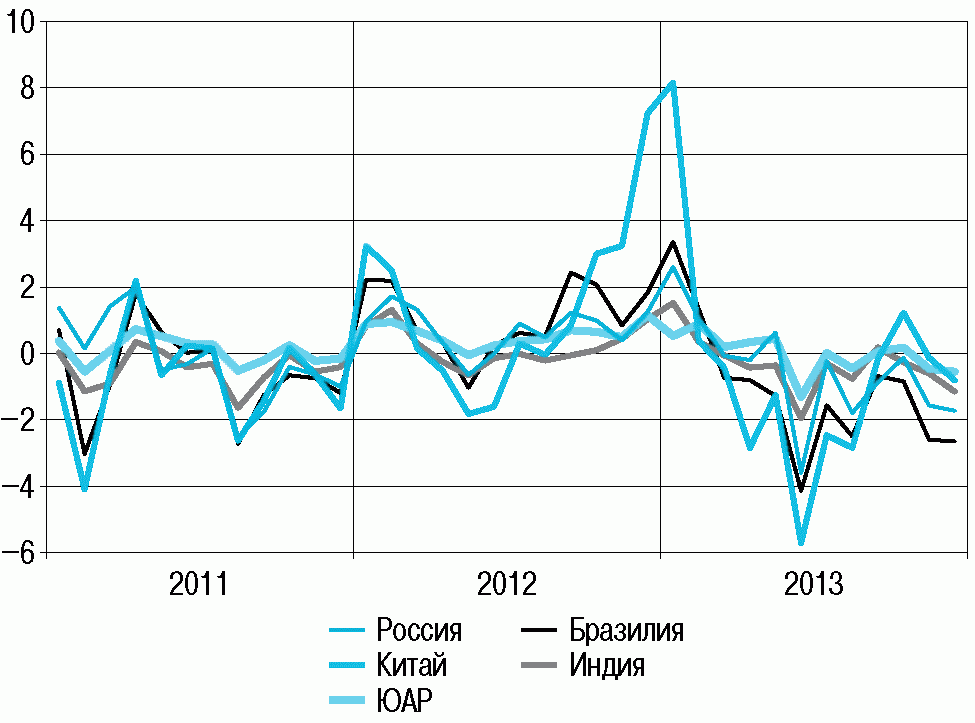
На динамику курса рубля, как и валют других стран — экспортеров сырья, также оказали влияние ожидания снижения цен на товарных рынках на фоне публикации статистических данных, свидетельствующих о замедлении роста экономики Китая — крупнейшего потребителя промышленного сырья, а также опасения относительно негативного влияния на рост данной экономики со стороны проблем в финансовом секторе. Кроме того, повышенный уровень инфляции в России при относительно небольших темпах экономического роста также снижает привлекательность вложений в российские активы для международных инвесторов. В октябре 2013 — январе 2014 г. изменение курса рубля к доллару США было одним из наиболее существенных среди валют стран с формирующимися рынками. Вместе с тем за период с начала 2013 г. курс рубля снизился в меньшей степени, чем курсы национальных валют Бразилии, ЮАР, Турции, Индонезии и Австралии.
Ослабление рубля в краткосрочной перспективе повышает конкурентоспособность российских товаров на международном рынке, однако может обусловить увеличение инфляционного давления, а также способствовать консервации структуры экономики и в более долгосрочной перспективе снижать потенциал ее модернизации и диверсификации.
В течение ближайших кварталов Банк России прогнозирует продолжение восстановления внешнего спроса, однако темпы его роста останутся невысокими. Как ожидается, рост мировой экономики будет по-прежнему поддерживаться в первую очередь улучшением ситуации в развитых странах на фоне мягкой денежно-кредитной политики центральных банков и сокращения объемов мер бюджетной экономии, В частности, опережающие индикаторы состояния экономик ряда развитых стран свидетельствуют о повышении деловой активности в конце 2013 — начале 2014 года. Экономический рост развитых стран будет позитивно сказываться и на состоянии экономик стран с формирующимися рынками за счет увеличения их экспорта.
Несмотря на прогнозируемое Банком России увеличение экономической активности в мире, в течение ближайших кварталов возможно лишь незначительное повышение внешней инфляции, которое не окажет существенного влияния на темпы роста потребительских цен в России. Данный прогноз основан на ожидаемом отсутствии роста цен на большинство энергоносителей и продовольственных товаров на мировом рынке, а также учитывает сохранение низких темпов роста совокупного выпуска во многих странах мира. Существует риск дальнейшего замедления роста потребительских цен в развитых странах, особенно в еврозоне. Сохранение инфляции в еврозоне на уровне ниже целевых значений в течение длительного времени может привести к снижению инфляционных ожиданий экономических агентов, что, в свою очередь, повышает риск еще более значительного замедления инфляции. Существенное снижение инфляции будет сдерживать экономическую активность за счет увеличения реальной стоимости обслуживания долга.
В условиях все еще медленного роста мировой экономики, а также низкой инфляции в ведущих странах мира Банк России ожидает сохранения центральными банками мягкой денежно-кредитной политики в течение 2014 года. Не исключается, что ЕЦБ в течение ближайших кварталов может прибегнуть к дополнительным стимулирующим мерам. Постепенное сокращение программы количественного смягчения ФРС США может спровоцировать возникновение эпизодов нестабильности на мировых рынках, что, как ожидается, не окажет значимого негативного влияния на рост внешнего спроса, однако ограничит возможности улучшения условий внешних заимствований для России. Вместе с тем в среднесрочной перспективе сворачивание развитыми странами масштабных стимулирующих мер позволит избежать увеличения рисков, связанных с чрезмерным притоком спекулятивного капитала на отдельные сегменты мирового финансового рынка.
Ситуация в финансовом секторе Китая
В последние месяцы увеличились риски, связанные с финансовой устойчивостью организаций параллельного банковского сектора Китая. Значительный объем погашений финансовых инструментов, запланированный на 2014 г., в условиях наблюдающегося повышения процентных ставок на финансовом рынке свидетельствует о возможных дефолтах и ухудшении перспектив экономического роста Китая.
Высокие темпы роста экономики Китая обусловили значительное увеличение спроса субъектов экономики на кредитные ресурсы. Финансовые посредники предпринимали попытки обойти установленные правительством ограничения на объемы кредитования, что дало импульс развитию небанковского финансового сектора в Китае. Если в 2002 г. объем заемных финансовых ресурсов в Китае на 92% формировался кредитами банков, то по состоянию на 2013 г. — только на 51%. Субъекты экономики стали более активно привлекать финансирование на долговом рынке, но также, особенно в 2012 — 2013 гг., за счет организаций параллельного банковского сектора, таких как трастовые компании. Трастовые компании привлекают средства на рынке путем создания финансовых инструментов с более привлекательными доходностями по сравнению с банковскими депозитами (максимальная ставка по депозитам регулируется правительством) и зачастую финансируют проекты, сопряженные с высокими рисками невозврата средств.
В конце января 2013 г. финансовая компания China Credit Trust, являющаяся одной из крупнейших организаций параллельного банковского сектора Китая, оказалась под угрозой дефолта по реализованному ею финансовому инструменту на сумму 3 млрд. юаней (496 млн. долл. США) вследствие невозврата выданной ссуды заемщиком. Финансовые рынки отреагировали на эту новость ростом CDS на Китай. Банкротства China Credit Trust удалось избежать благодаря реструктуризации долга с вмешательством неназванной третьей стороны (как отмечает EIU, вероятно, произошло вмешательство государства). Данный эпизод свидетельствует об увеличении рисков в финансовом секторе Китая.
Как следует из официальных сообщений, китайские власти придерживаются достаточно жесткой позиции в отношении бума в финансовом секторе и намерены продолжить принимать меры, направленные на ограничение темпов роста кредитования. В течение 2013 г. процентные ставки на финансовом рынке Китая возросли вдоль всей кривой доходности, что объяснялось сокращением Народным банком Китая объема предоставления ликвидности на денежном рынке. Ухудшение условий привлечения финансирования увеличивает риски, связанные с параллельным банковским сектором.
Значительная роль государства в китайской экономике и возможность использования нерыночных методов регулирования позволяют ожидать, что власти Китая не допустят возникновения системных проблем, которые могли бы помешать экономическому росту. Вместе с тем риск банкротств компаний финансового сектора будет сохраняться в течение 2014 г. на фоне предстоящих значительных объемов погашений по финансовым инструментам. Согласно сообщениям Bloomberg в 2014 г. предстоит погашение долга трастовых компаний на сумму 5,3 трлн. юаней, или около 880 млрд. долл. США (3,5 трлн. юаней, или 580 млрд. долл. США, в 2013 г.). Реализация указанных рисков с учетом тесных и не всегда прозрачных связей между финансовыми компаниями и региональными правительствами может ухудшить ситуацию на финансовых рынках и привести к замедлению роста китайской экономики. В этом случае возможны негативные последствия для экономики России с учетом вероятного падения цен на товарно-сырьевых рынках и общего замедления роста внешнего спроса.
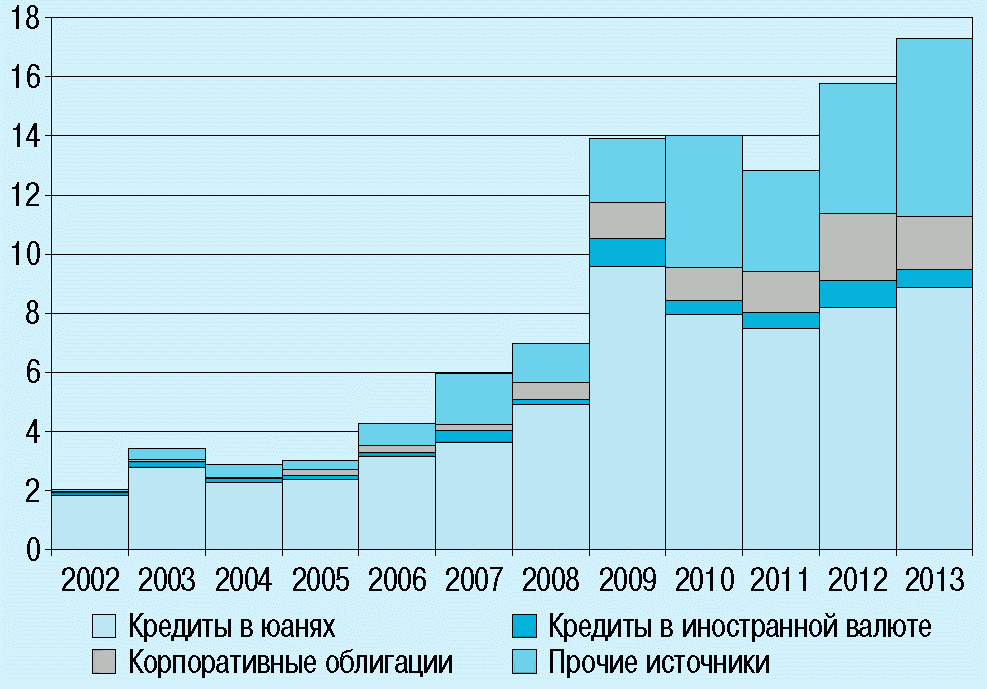
Источники: Народный банк Китая, Национальное бюро статистики Китая.
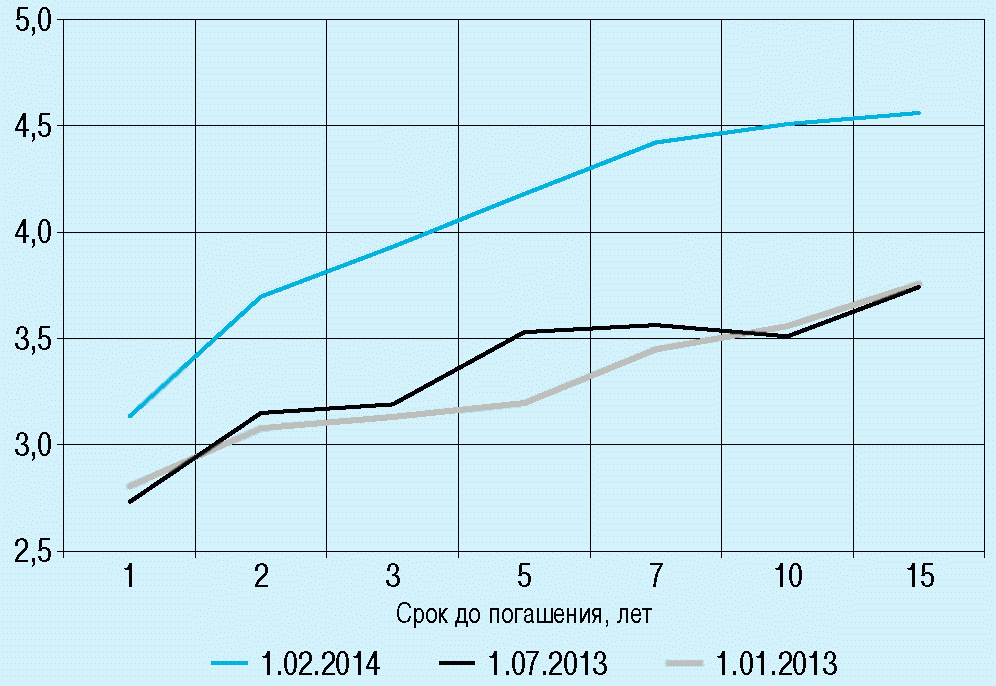
Риски неустойчивости восстановления внешнего спроса в основном связаны с перспективами роста экономик отдельных европейских стран и стран с формирующимися рынками. Ситуация в финансовом секторе Китая представляет угрозу для экономического роста данной страны. Бурное развитие параллельного банковского сектора, формирующего, по данным Народного банка Китая, до трети общего объема финансовых ресурсов в стране, создает риски банкротств финансовых институтов в условиях ужесточения мер по регулированию финансового сектора китайскими властями.
Тенденция к снижению цен на товарных рынках сохранялась в IV квартале 2013 г. и в начале 2014 г., свидетельствуя о некотором ухудшении условий внешней торговли России. Среднее значение индекса товарных рынков CRB в октябре 2013 — январе 2014 г. составило 280, снизившись с 288 в июле — сентябре 2013 года.
В целом ожидаемая динамика цен товаров российского экспорта указывает на некоторое ухудшение условий торговли России в ближайшей перспективе.
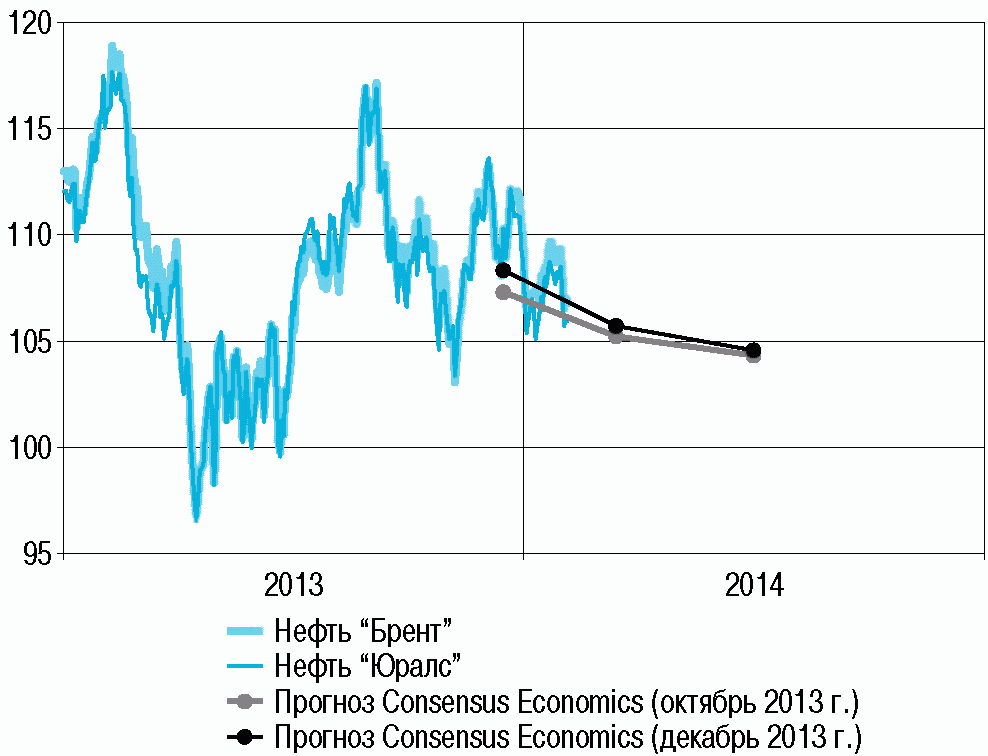
Динамика мировых цен на нефть (долл. США за баррель)
Источники: Reuters, Bloomberg, Consensus Economics.
Цена на нефть на мировом рынке в IV квартале 2013 г. уменьшилась относительно предыдущего квартала, но оставалась достаточно высокой в условиях сохранения ограничений на поставки нефти Ираном и перебоев в поставках нефти Ливией. Средняя цена на нефть марки «Юралс» в указанный период составила 108,9 долл. США за баррель, снизившись по сравнению с III кварталом на 1,5%. Это значение оказалось несколько выше прогнозируемого Банком России на данный период. В результате за 2013 г. цена на нефть сложилась на уровне 108,3 долл. США за баррель (в 2012 г. — 110,8 долл. США за баррель), незначительно превысив оценку Банка России, представленную в «Основных направлениях единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов» (107 долл. США за баррель).
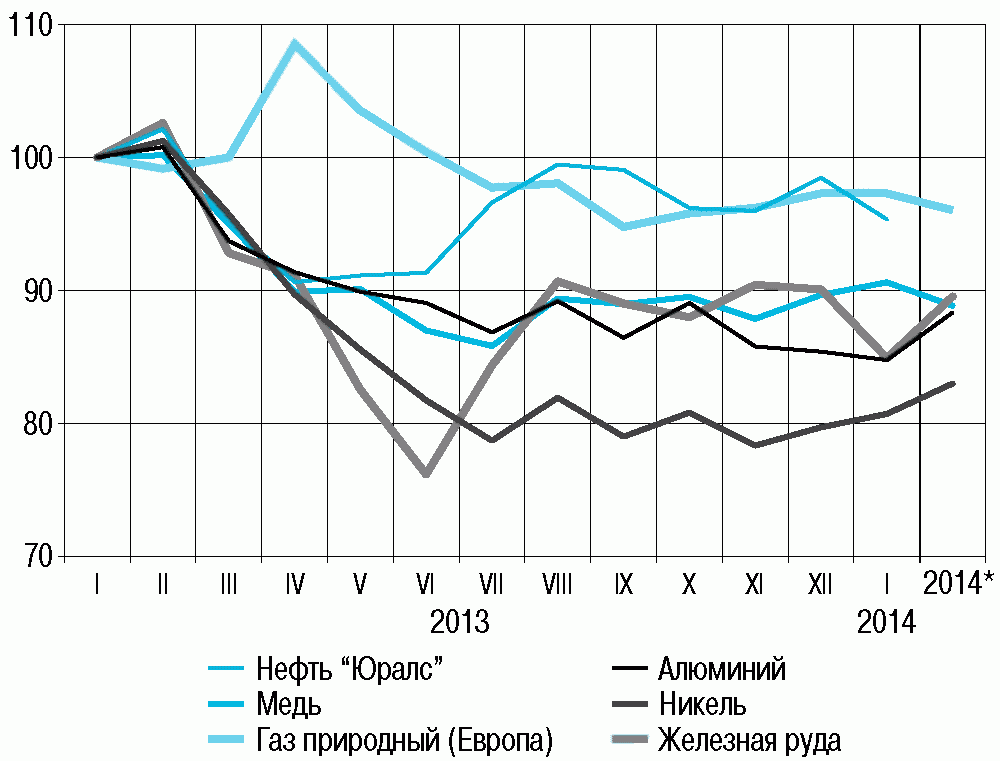
Источники: данные и прогнозы Всемирного банка, Reuters (цена не нефть «Юралс»).
Условия торговли и индексы экспортных и импортных цен России
(в % к соответствующему периоду предыдущего года)
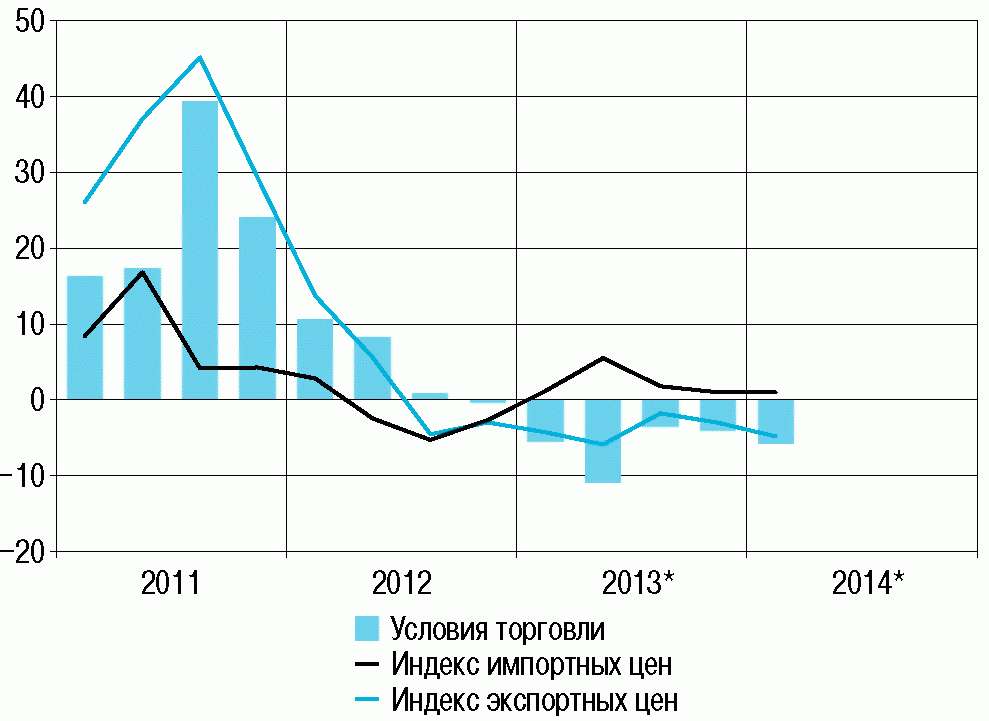
<*> IV кв. 2013 г. и I кв. 2014 г. — оценка Банка России.
Источники: Федеральная таможенная служба России, расчеты Банка России.
В январе — начале февраля 2014 г. средняя цена на нефть марки «Юралс» составляла около 107,2 долл. США за баррель. На ее динамику оказало влияние ухудшение индикаторов деловой активности в Китае, свидетельствующее о вероятном замедлении роста спроса на энергоносители. С другой стороны, поддержку ценам оказали краткосрочные факторы, в частности высокий спрос на энергоносители в США в связи с холодной погодой, а также сохранение ограничений со стороны предложения нефти, несмотря на ожидания восстановления поставок из Ирана по мере выработки договоренностей относительно иранской ядерной программы и частичное возобновление поставок через порты Ливии. Как ожидается, прекращение действия указанных краткосрочных факторов может обусловить дальнейшее снижение цены на нефть.
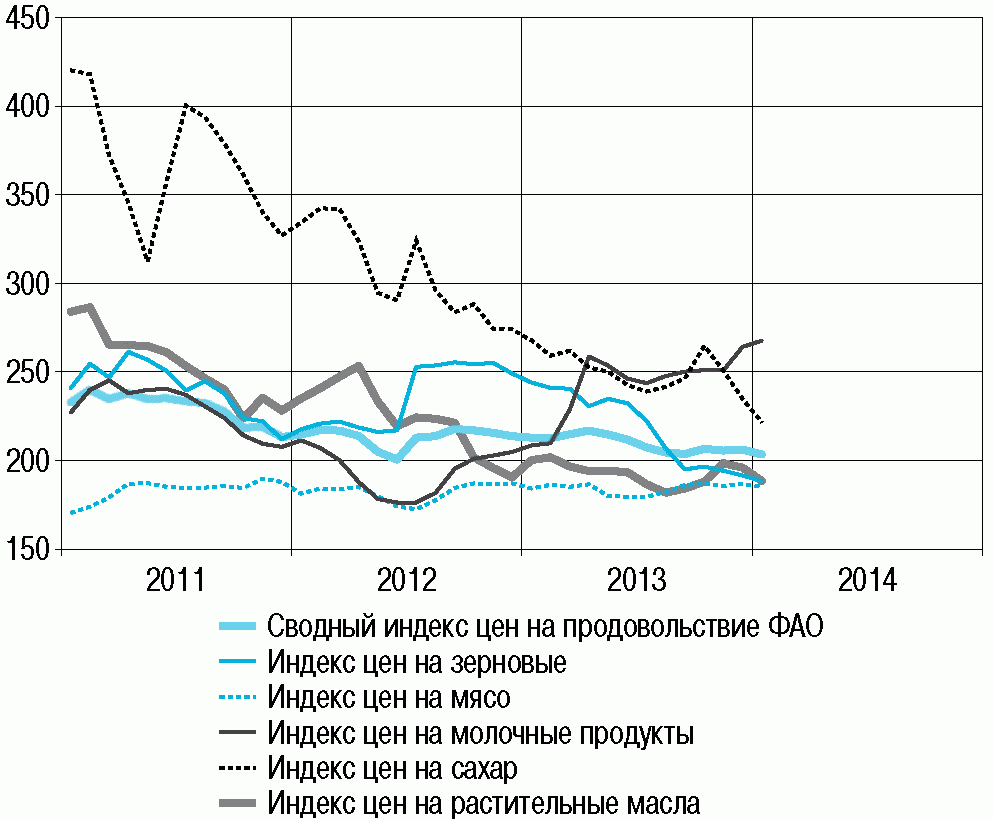
Динамика мировых продовольственных цен (среднее значение за 2002 — 2004 гг. = 100%)
Средняя цена природного газа на европейском рынке в IV квартале 2013 г. практически не изменилась по сравнению с предыдущим периодом. Прогнозы Всемирного банка свидетельствуют о вероятном снижении в 2014 г. цен на природный газ в Европе. Цены на промышленные металлы за прошедшие месяцы также не претерпели существенных изменений. На их динамику, как ожидается, продолжат оказывать влияние разнонаправленные факторы: с одной стороны, значительный спрос со стороны Китая, темпы роста которого, хотя и снижаются, остаются по-прежнему высокими, и, с другой стороны, сохранение высокого уровня мировых запасов и объема производства металлов.
В октябре 2013 — январе 2014 г. среднее значение индекса продовольственных цен ФАО практически не изменилось относительно июля — сентября 2013 года. Динамика ряда компонентов индекса ФАО — цен мяса и в особенности молочной продукции — продолжила демонстрировать рост, что в значительной степени объяснялось увеличением спроса на сухое молоко, говядину и свинину со стороны Китая. В дальнейшем вероятно сохранение высоких темпов роста потребления указанных товаров в данной стране. Вместе с тем в 2014 г. рост цен будет сдерживаться ожидаемым увеличением поголовья скота и удешевлением кормов, связанным с наблюдавшимся падением цен на зерно. Рекордный урожай зерновых культур в 2013 г. обусловил наращивание их предложения и запасов, что привело к снижению цен на мировом рынке. Как ожидается, данная тенденция сохранится и в 2014 году.
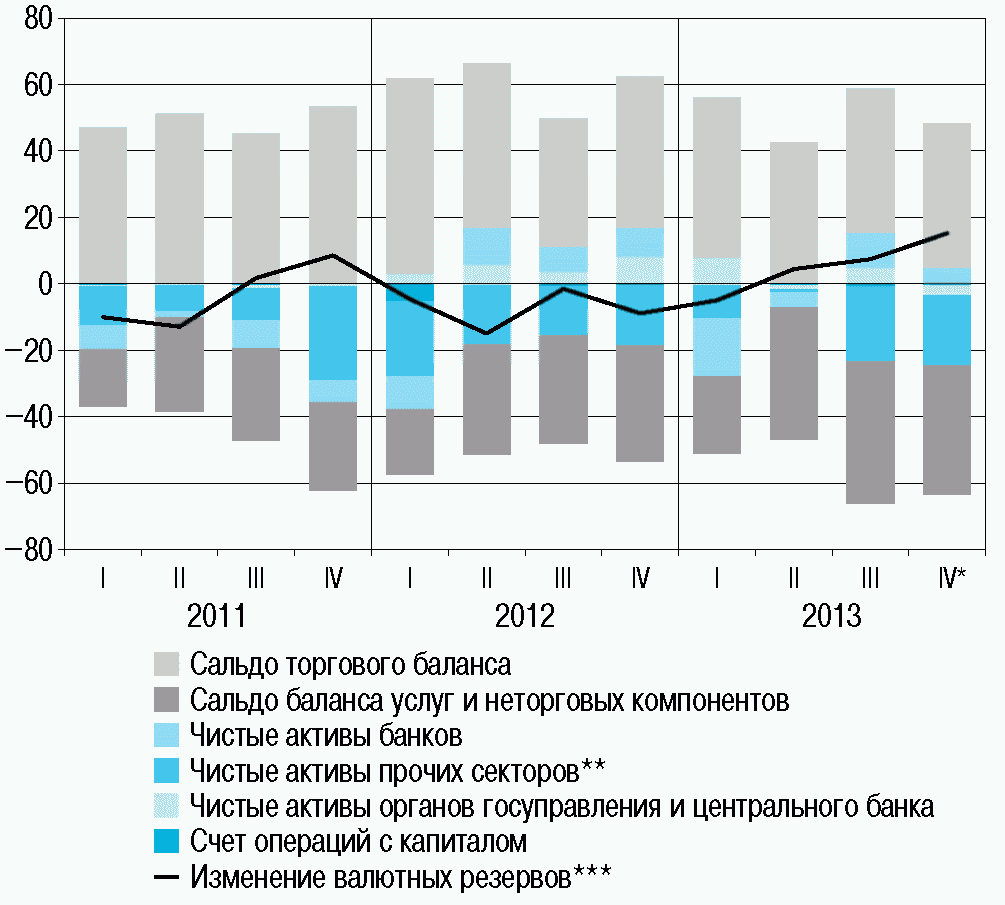
В IV квартале 2013 г. положительное сальдо счета текущих операций платежного баланса составило 4,7 млрд. долл. США, сократившись по сравнению с сопоставимым периодом 2012 г. более чем вдвое. Такая динамика показателя была обусловлена преимущественно увеличением отрицательного сальдо балансов услуг и первичных и вторичных доходов. Профицит торгового баланса также уменьшился на фоне сокращения экспорта товаров при практически неизменном импорте.
Нестабильность на внешних рынках ограничивала возможность привлечения иностранных ресурсов резидентами, что обусловило сохранение значительного чистого оттока капитала <1>, ослабление рубля и проведение Банком России валютных интервенций. В IV квартале 2013 г. как частный, так и государственный секторы наращивали обязательства перед нерезидентами медленнее, чем в сопоставимый период 2012 года. Общее замедление роста иностранных активов было не столь значительным, даже несмотря на происходившее сокращение объема оттока средств в форме сомнительных операций, которое могло быть связано с ужесточением норм российского законодательства в части противодействия незаконным финансовым операциям. В целом по итогам IV квартала 2013 г. отрицательное сальдо финансового счета увеличилось, что было связано с динамикой финансовых потоков государственного сектора. Чистый вывоз капитала частным сектором несколько замедлился (с 15,6 млрд. долл. США в IV квартале 2012 г. до 14,7 млрд. долл. США в IV квартале 2013 г.).
<1> Далее в тексте анализ динамики показателей платежного баланса проведен с учетом корректировки данных на сумму операций «валютный своп» и по корреспондентским счетам банков-резидентов в Банке России.
В IV квартале 2013 г. за счет операций, отраженных в платежном балансе, валютные резервы уменьшились на 13,3 млрд. долл. США. Более 70% этого отрицательного сальдо приходилось на интервенции Банка России на внутреннем валютном рынке. На динамику данного показателя также оказало влияние приобретение первого транша украинских суверенных облигаций за счет средств Фонда национального благосостояния.
Динамика основных компонентов платежного баланса (млрд. долл. США)
<***> Рост — «-», снижение — «+».
Банк России ожидает, что в I квартале 2014 г. сокращение импорта, связанное с сезонными тенденциями и ослаблением рубля, а также вероятное некоторое увеличение экспорта товаров и услуг в связи с проведением Олимпиады в России приведут к росту положительного сальдо счета текущих операций платежного баланса.
Последствия сворачивания стимулирующих мер
денежно-кредитной политики ФРС США для конъюнктуры
российских финансовых рынков
Приведенный Банком России анализ чувствительности показателей российского финансового рынка к сокращению ФРС США объемов покупки ценных бумаг свидетельствует о возможности ограниченного роста доходностей долгосрочных ОФЗ.
Серия программ покупки ценных бумаг, осуществленных ФРС США, привела к снижению доходностей облигаций Казначейства США за счет сокращения их предложения на рынке при аккумулировании на балансе ФРС, а также к возобновлению функционирования рынков других ценных бумаг (например, обеспеченных ипотечными обязательствами) на фоне снижения рисковых премий. Помимо влияния на внутренний финансовый рынок программы оказали воздействие и на финансовые рынки за пределами США. Так, для периодов их реализации был характерен рост спроса инвесторов на рисковые активы, в частности стран с формирующимися рынками.
Постепенная нормализация индикаторов экономической активности позволила ФРС США сократить в январе 2014 г. объем ежемесячных покупок ценных бумаг на 10 млрд. долл. США и затем уменьшить объемы выкупа еще на 10 млрд. долл. США с февраля, до 65 млрд. долл. США в месяц. Скорость дальнейшего сокращения объемов покупок будет зависеть от устойчивости наметившейся тенденции к восстановлению американской экономики.
Уменьшение масштаба операций количественного смягчения формирует условия для сокращения объемов вложений международных инвесторов в активы развивающихся стран. Всемирный банк указывает на риски снижения притока портфельных инвестиций в страны с формирующимися рынками на треть по сравнению со случаем сохранения неизменного объема покупки активов ФРС США <1>.
<1> World Bank, Capital Flows in Developing Countries, Global Economic Prospects, 2014.
Проведенный Банком России анализ чувствительности доходностей ОФЗ, корпоративных облигаций и приростов фондового индекса ММВБ к изменениям динамики объема финансовых активов на балансе ФРС <2> позволяет сделать следующие выводы.
<2> Дополнительно учитывалось влияние изменений показателей товарных рынков и других факторов, традиционно рассматриваемых в качестве детерминант конъюнктуры российских финансовых рынков. Использованный подход аналогичен предложенному в работе Fratzscher, M., Lo Duca, M., Straub, R. On the international spillovers of US Quantitative Easing // ECB Working Papers Series. ECB. 2013. Эффекты заявлений, сделанных ФРС США, и изменения фактического объема операций в рамках программы количественного смягчения учитывались отдельно.
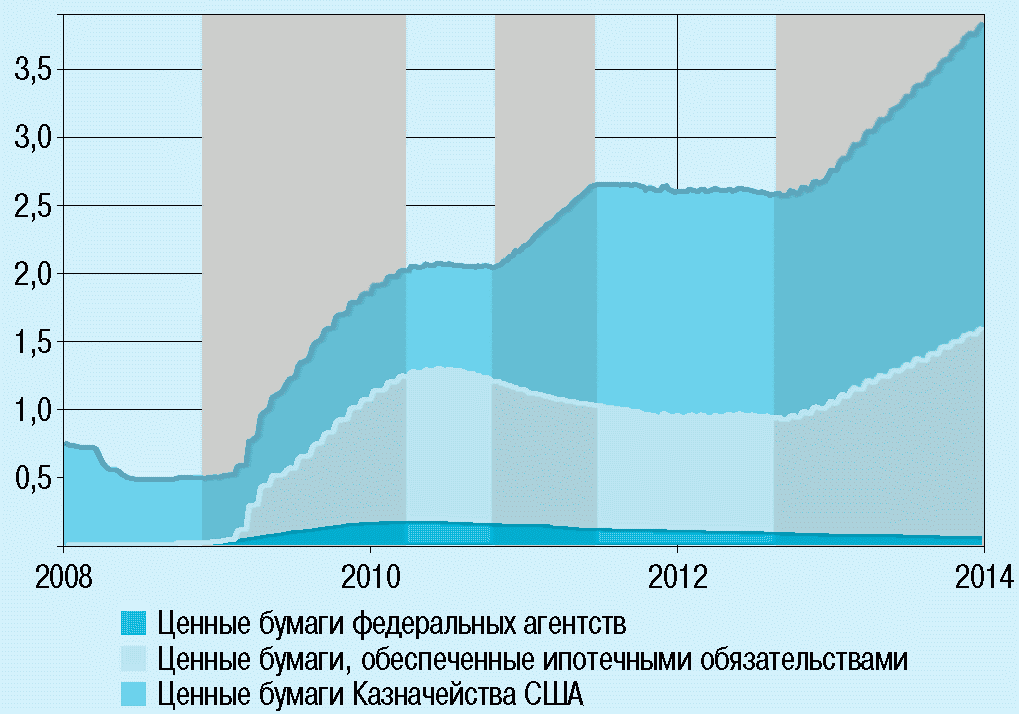
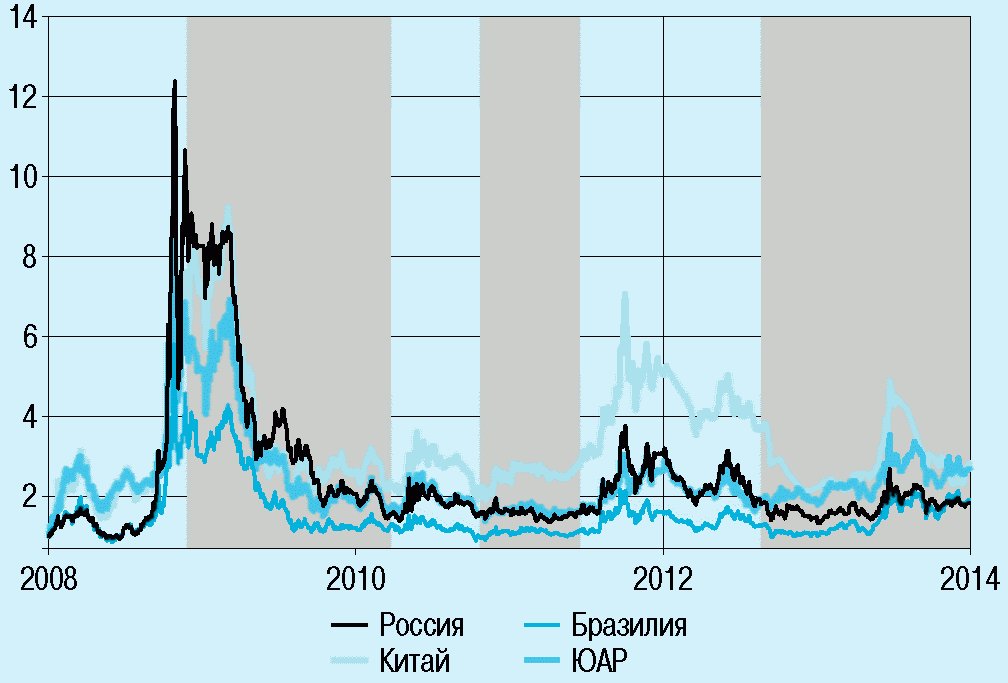
Пояснение. Серым фоном выделены периоды: меры ФРС США по предоставлению ликвидности финансовым посредникам и первый раунд количественного смягчения — с ноября 2008 г. по 31 марта 2010 г., второй раунд — с 3 ноября 2010 г. по 30 июня 2011 г., третий раунд — с 13 сентября 2012 г. по настоящее время.
Доходность ОФЗ чувствительна к изменениям конъюнктуры рынка облигаций Казначейства США и масштабов покупок ФРС. Кумулятивный эффект прекращения ФРС покупок ценных бумаг может привести к росту доходности долгосрочных ОФЗ на 1,2 — 1,7 процентного пункта. В то же время в 2014 г. будут действовать факторы, препятствующие росту доходности ОФЗ, такие как сокращение заявленного Минфином России объема первичного размещения ОФЗ до 699,8 млрд. руб. с 1215,6 млрд. руб. в 2013 г. и замедление инфляции.
Доходность корпоративных облигаций реагирует на информацию, содержащуюся в заявлениях ФРС США относительно изменений интенсивности программы количественного смягчения, однако по сравнению с доходностью ОФЗ является менее чувствительной к масштабу операций по покупке активов, что может объясняться меньшей долей нерезидентов в обороте рынка корпоративных облигаций. Для российского рынка акций наряду с политикой ФРС большое значение будут иметь изменения конъюнктуры товарно-сырьевых рынков и зарубежных фондовых индексов, на динамику которых в свою очередь оказывают влияние показатели делового цикла.
Доходность долговых ценных бумаг (% годовых)
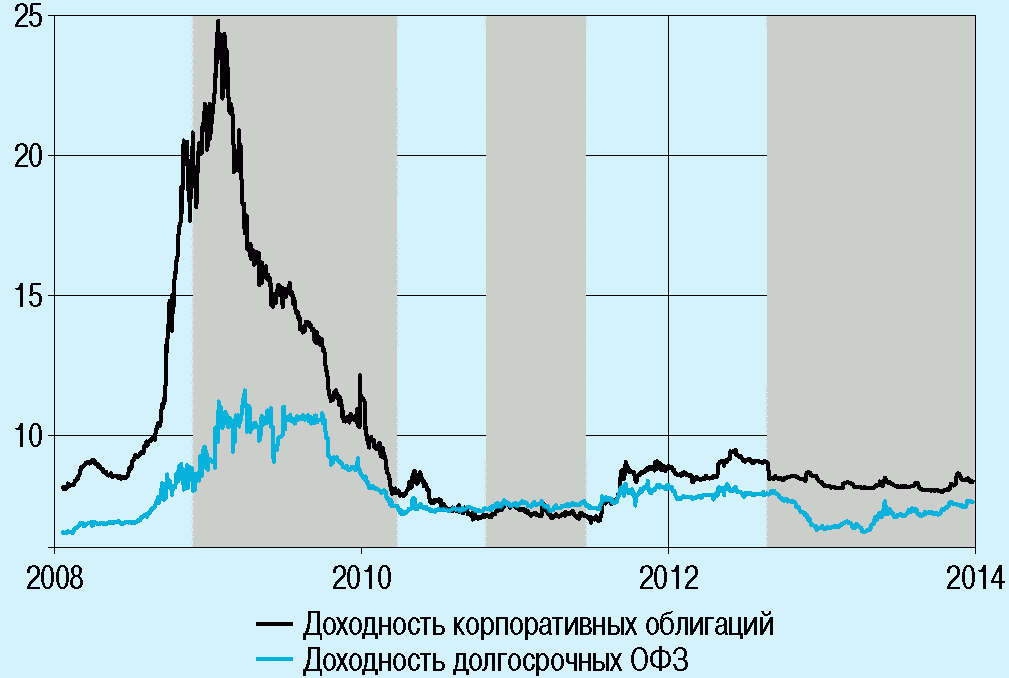
Источники: Сбондс.ру, Банк России.
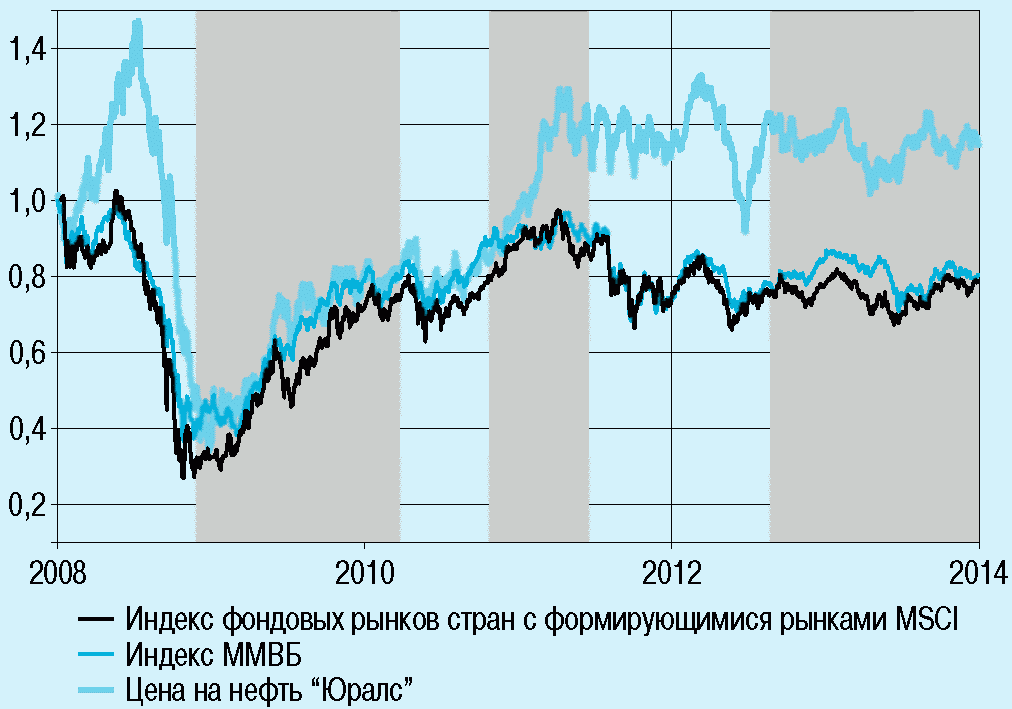
Источники: Bloomberg, Reuters.
I.2. Финансовый сектор
В условиях продолжения оттока ликвидности из банковского сектора Банк России увеличивал объем рефинансирования российских банков, обеспечивая бесперебойное функционирование денежного рынка и сохранение ставок МБК в диапазоне ставок по операциям Банка России. Благодаря этому отсутствовало повышательное давление со стороны денежного рынка на ставки по кредитам конечным заемщикам. Эти ставки оставались неизменными или снижались, что способствовало сохранению доступности банковского кредитования для населения и нефинансовых организаций.
Денежный рынок и операции Банка России по регулированию ликвидности банковского сектора
В IV квартале 2013 г. ситуация с ликвидностью банковского сектора определялась динамикой автономных факторов формирования ликвидности и традиционным повышением спроса на банковские резервы со стороны кредитных организаций в конце года, что привело к росту совокупной задолженности банковского сектора перед Банком России.
Отток ликвидности в этот период формировался за счет увеличения объема наличных денег в обращении на фоне роста выплат населению в конце года и операций Банка России по продаже иностранной валюты на внутреннем валютном рынке в рамках действующего механизма курсовой политики <1>. Во второй половине ноября — декабре 2013 г. рост расходов федерального бюджета способствовал увеличению уровня ликвидности банковского сектора, что частично компенсировалось сокращением объема средств федерального бюджета, размещенных Федеральным казначейством на депозитах в кредитных организациях, и операциями с ОФЗ.
<1> См. врезку «Механизм курсовой политики Банка России» в разделе II.3 настоящего Доклада, а также раздел «Денежно-кредитная политика», подраздел «Политика валютного курса Банка России» на официальном сайте Банка России.
В IV квартале 2013 г. увеличение остатков средств на корреспондентских счетах кредитных организаций в Банке России (в среднем на 104,2 млрд. руб., до 962,4 млрд. руб.) за счет действия сезонных факторов и роста усредняемой величины обязательных резервов, а также совокупное действие факторов формирования ликвидности банковского сектора способствовали увеличению валового кредита Банка России на 1,3 трлн. руб., до 4,5 трлн. рублей.
В январе 2014 г. изъятие ликвидности по бюджетному и валютному каналам компенсировалось традиционным сокращением объема наличных денег в обращении. Сезонное уменьшение объема средств на корреспондентских счетах в начале года на фоне совокупного изъятия ликвидности в размере 0,4 трлн. руб. способствовало сокращению валового кредита Банка России по итогам января 2014 г. на 0,1 трлн. руб., до 4,4 трлн. рублей.
В IV квартале 2013 г. и в начале 2014 г. основными операциями Банка России по предоставлению ликвидности оставались операции РЕПО на аукционной основе. Доля данных операций в общем объеме предоставленных Банком России средств оставалась в среднем выше 60%. В октябре 2013 — январе 2014 г. средняя задолженность по операциям РЕПО на аукционной основе увеличилась на 0,3 трлн. руб. по сравнению с III кварталом 2013 г., а ее максимальный уровень достигал 3,1 трлн. рублей. Средневзвешенная ставка по указанным операциям в октябре 2013 — январе 2014 г. составила 5,68%, что близко к ключевой ставке Банка России. При этом в качестве основного источника привлечения ликвидности от Банка России кредитные организации по-прежнему использовали аукционы РЕПО на срок 1 неделя.
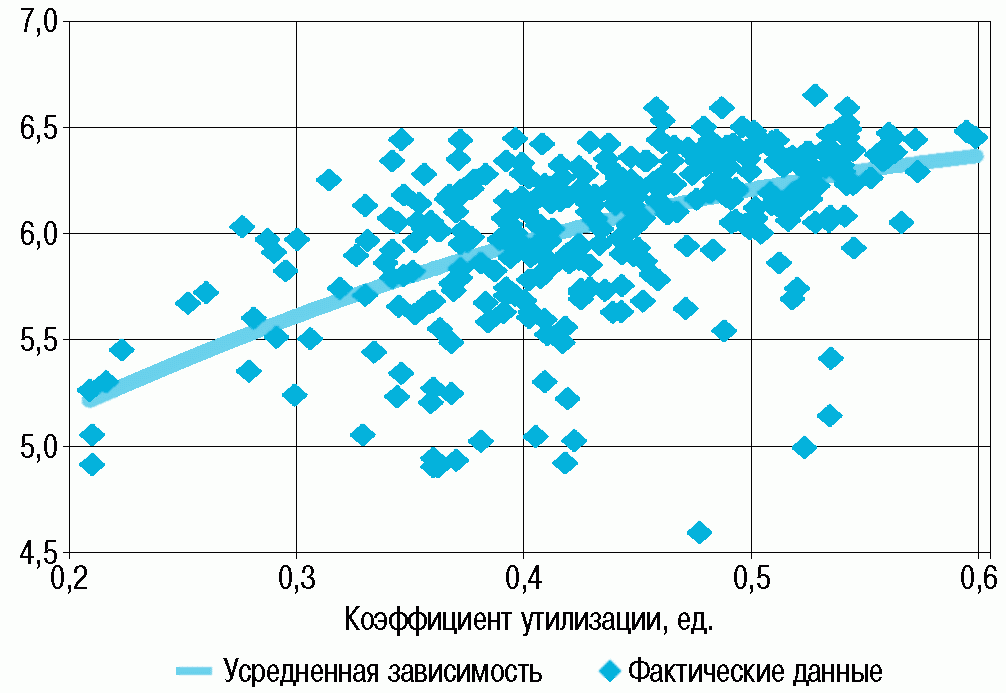
Изменения уровня банковской ликвидности, охарактеризованные выше, оставались одним из ключевых факторов, определявших динамику ставок денежного рынка в условиях его сегментированности. В IV квартале 2013 г., в условиях роста структурного дефицита ликвидности, ставки денежного рынка по-прежнему находились в верхней части процентного коридора Банка России, а утилизация рыночного обеспечения в отдельные дни достигала своего пикового значения (свыше 60%). Из-за неравномерности распределения ценных бумаг в банковском секторе, принимаемых в качестве обеспечения по операциям РЕПО с Банком России, и недостаточно активного перераспределения ликвидности на российском денежном рынке сохранялся спрос кредитных организаций на операции, в качестве обеспечения по которым выступала иностранная валюта, а также нерыночные активы или поручительства. Средний объем операций «валютный своп» в дни заключения сделок в октябре 2013 — январе 2014 г. вырос до 129,4 млрд. руб. (с 60,3 млрд. руб. в III квартале 2013 г.). Средний объем задолженности по кредитам, обеспеченным нерыночными активами или поручительствами, по фиксированным ставкам вырос до 201,1 млрд. руб. в IV квартале 2013 г. с 81,1 млрд. руб. в III квартале 2013 года.
Факторы формирования ликвидности и прирост задолженности
по операциям рефинансирования Банка России
(млрд. руб.)
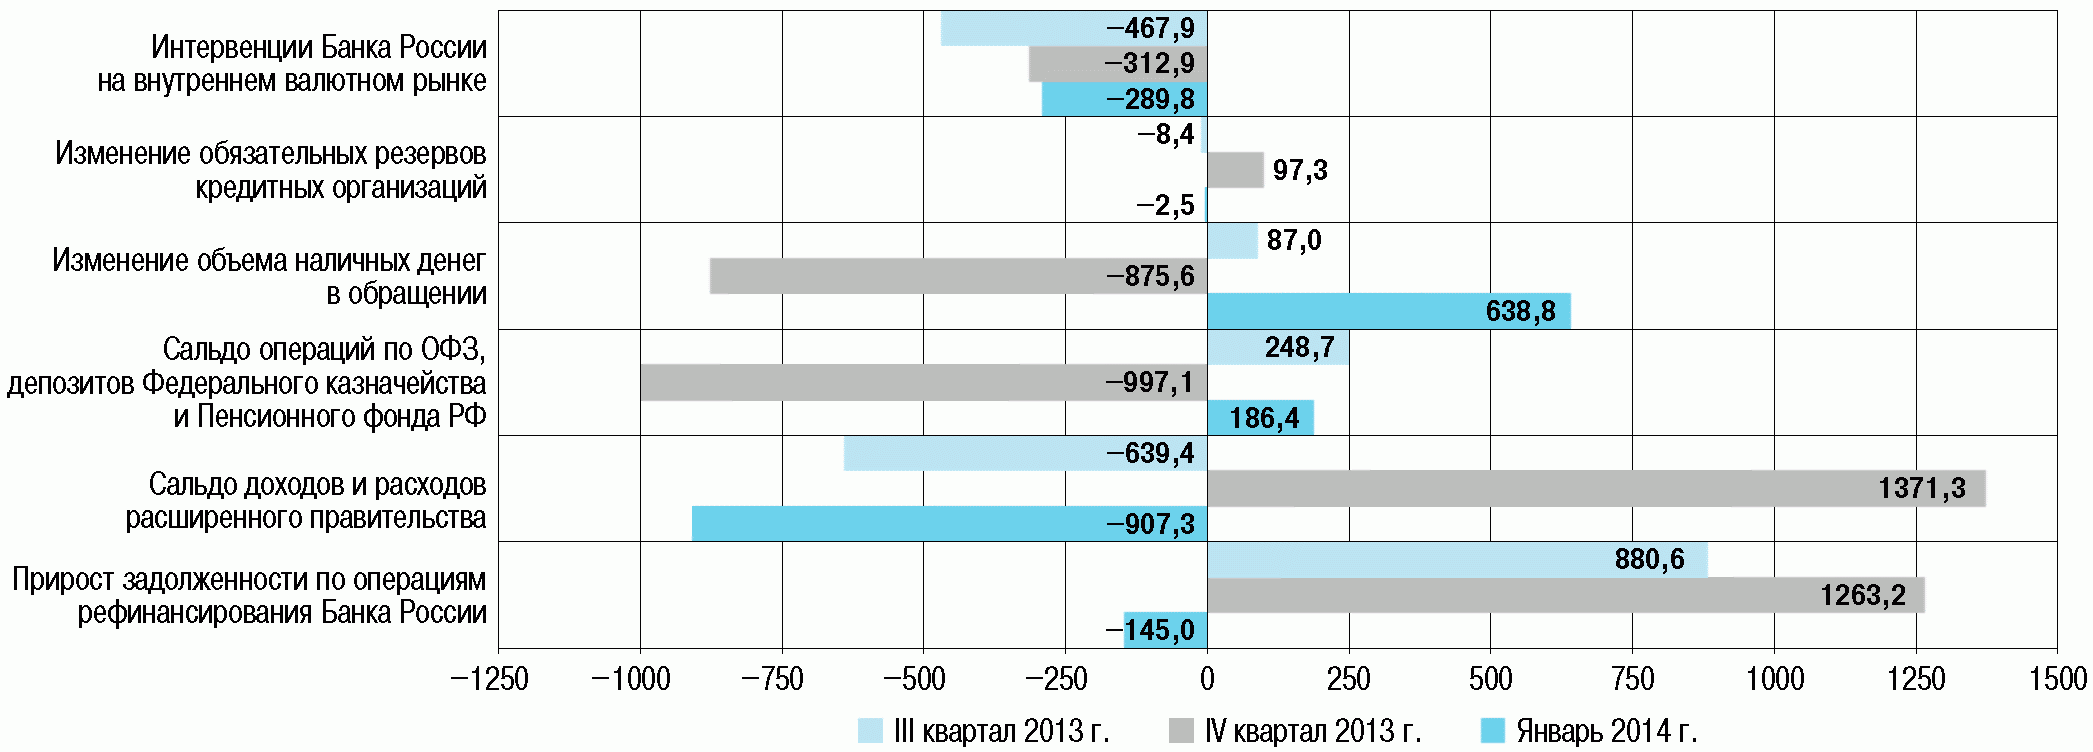
Данная ситуация способствовала увеличению оборотов на межбанковском рынке (МБК) и локальным периодам выхода ставок МБК за пределы процентного коридора Банка России. В результате среднемесячная ставка MIACR по однодневным рублевым кредитам, находившаяся в октябре — ноябре на уровне III квартала (6,1 — 6,2% годовых), в декабре составила 6,4% годовых. В январе 2014 г. в условиях некоторого притока ликвидности в банковскую систему среднемесячная ставка денежного рынка снизилась до 6,1% годовых.
Банк России 14 октября 2013 г. и 13 января 2014 г. провел аукционы по предоставлению кредитным организациям кредитов Банка России, обеспеченных нерыночными активами <1>, на срок 3 месяца по плавающей процентной ставке. В результате на первом аукционе банковскому сектору было предоставлено 480 млрд. руб., которые были рефинансированы на аукционе в январе. Проведение кредитных аукционов по плавающей ставке на срок 3 месяца позволило высвободить часть рыночных активов, используемых в качестве обеспечения по операциям Банка России, и временно снизить нагрузку на основные рыночные инструменты рефинансирования. В частности, проведение кредитного аукциона в октябре 2013 г. способствовало краткосрочному снижению задолженности по операциям РЕПО на 0,5 трлн. руб., а также обусловило снижение средневзвешенной ставки по кредитам, обеспеченным нерыночными активами или поручительствами, до 5,78% в октябре с 6,82% в сентябре 2013 года.
<1> В соответствии с Положением Банка России от 12.11.2007 № 312-П «О порядке предоставления Банком России кредитным организациям кредитов, обеспеченных активами или поручительствами».
Динамика потребности кредитных организаций
в рефинансировании и структура задолженности
по операциям Банка России (трлн. руб.)
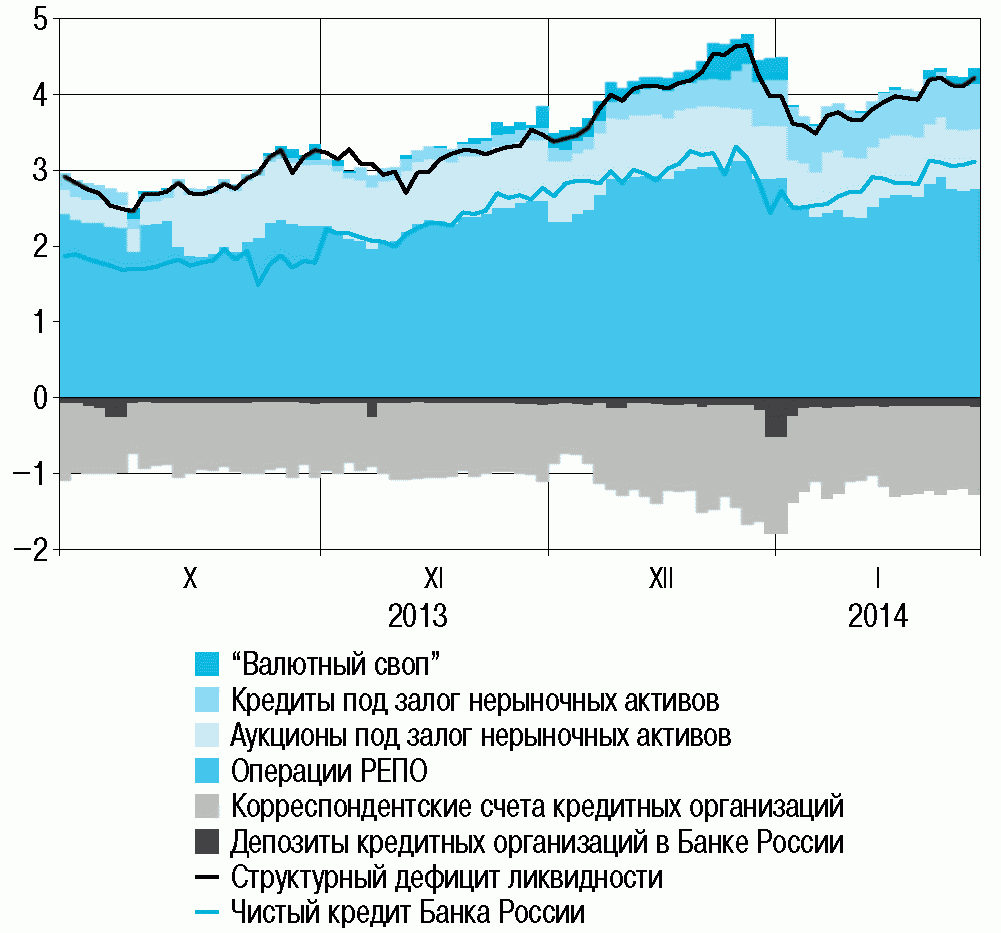
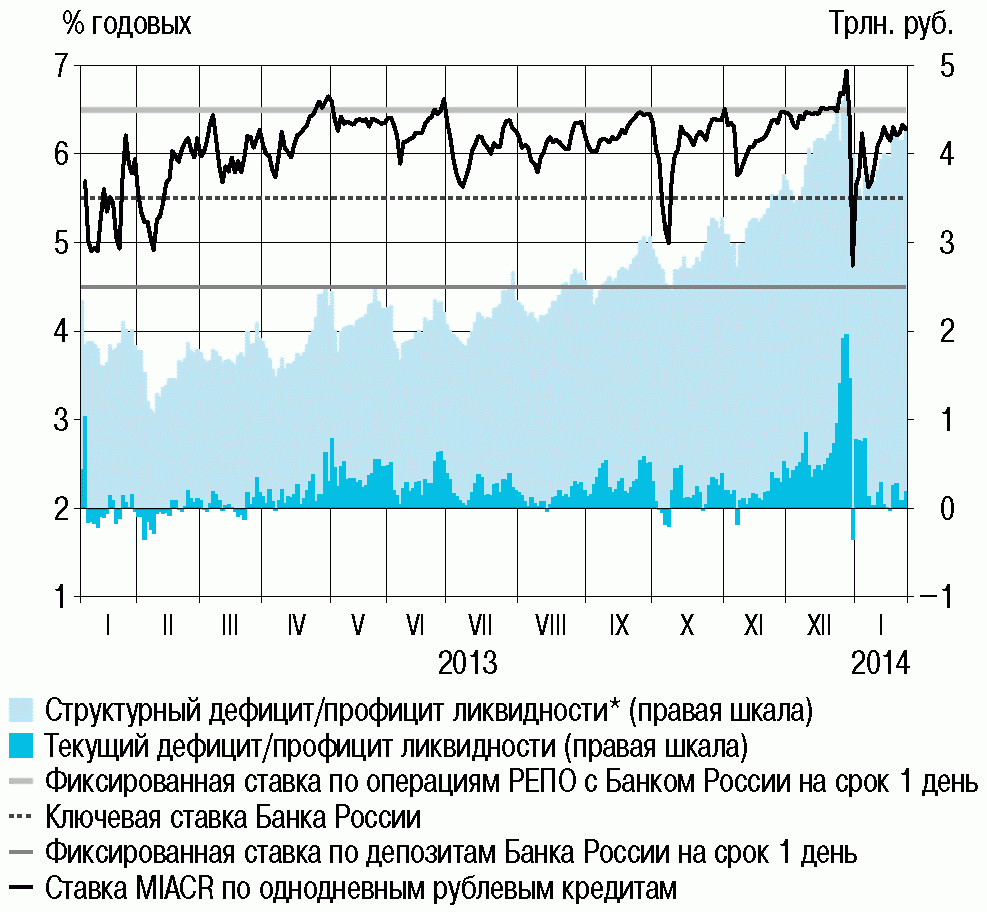
<*> Разница между валовым кредитом Банка России кредитным организациям (без учета депозита во Внешэкономбанке и субординированного кредита ОАО «Сбербанк России») и задолженностью Банка России по операциям абсорбирования ликвидности.
Изменение структуры валового кредита Банка России кредитным организациям (замещение рыночных операций по предоставлению ликвидности кредитами, обеспеченными нерыночными активами или поручительствами) влечет сокращение текущего дефицита ликвидности, определяемого средним разрывом ликвидности на недельном горизонте. Так, в результате проведения аукциона по предоставлению кредитов, обеспеченных нерыночными активами, на срок 3 месяца в октябре 2013 г. текущий дефицит ликвидности сократился в среднем на 75 млрд. руб., до 260 млрд. рублей. При неизменном уровне структурного дефицита ликвидности уменьшение уровня текущего дефицита ликвидности положительно отражается и на динамике ставок денежного рынка, снижение которых под воздействием указанного фактора оценивается на уровне 5 — 15 базисных пунктов.
Влияние проведения кредитного аукциона под залог нерыночных активов на источники покрытия текущего и структурного дефицита ликвидности (трлн. руб.)
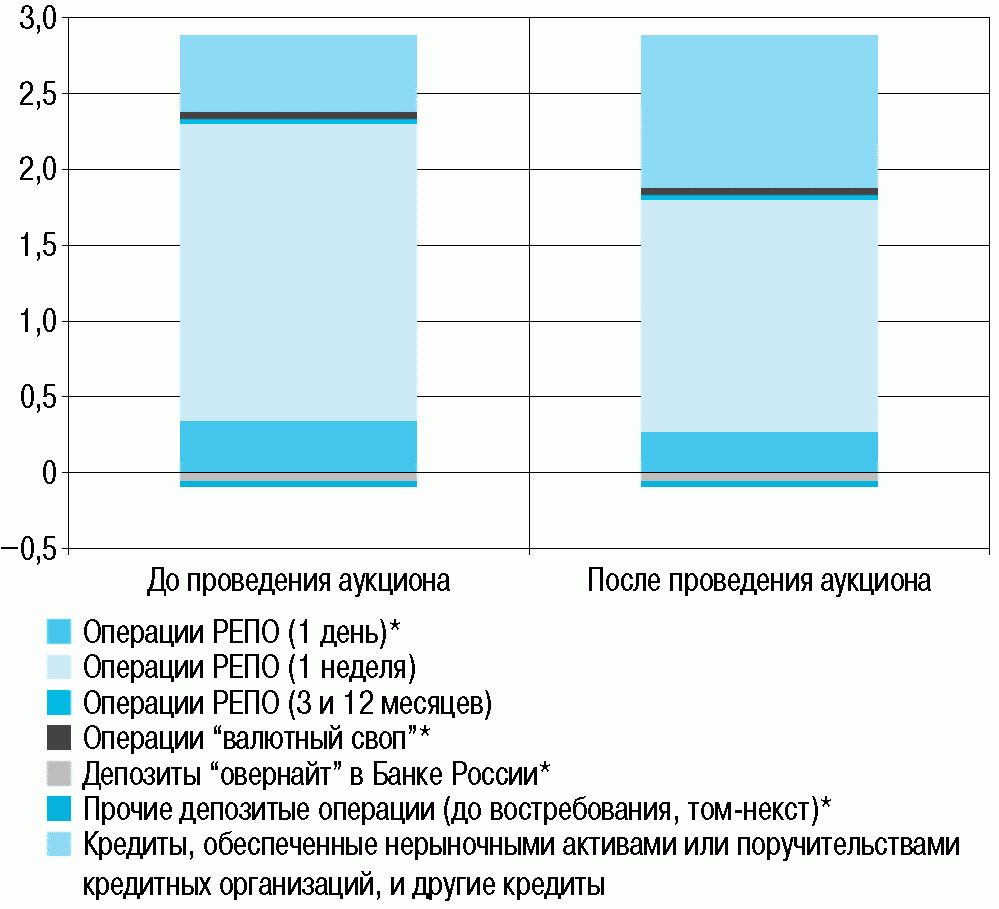
Источник: расчеты Банка России.
Увеличение потребности банковского сектора в рефинансировании сопровождалось мерами Банка России по расширению перечня ценных бумаг, принимаемых в качестве обеспечения по операциям рефинансирования. В IV квартале 2013 г. за счет включения ценных бумаг в Ломбардный список Банка России потенциальный объем рефинансирования увеличился на 0,4 трлн. рублей. При этом совокупный объем активов, находящихся в распоряжении кредитных организаций и принимаемых в обеспечение по операциям Банка России, на 1 января 2014 г. составил около 6,0 трлн. руб. (из них примерно три четвертых — ценные бумаги, четверть — нерыночные активы <1>). В 2014 г. Банк России продолжит работу по расширению потенциального объема обеспечения по операциям рефинансирования для удовлетворения потребности банковского сектора в ликвидности.
<1> Кредитные договоры и права требования, которые прошли процедуру проверки Банком России и могут быть приняты в качестве обеспечения по кредитам Банка России.
Объем ценных бумаг, принадлежащих кредитным организациям
и входящих в Ломбардный список Банка России
(на конец периода, трлн. руб.) <*>
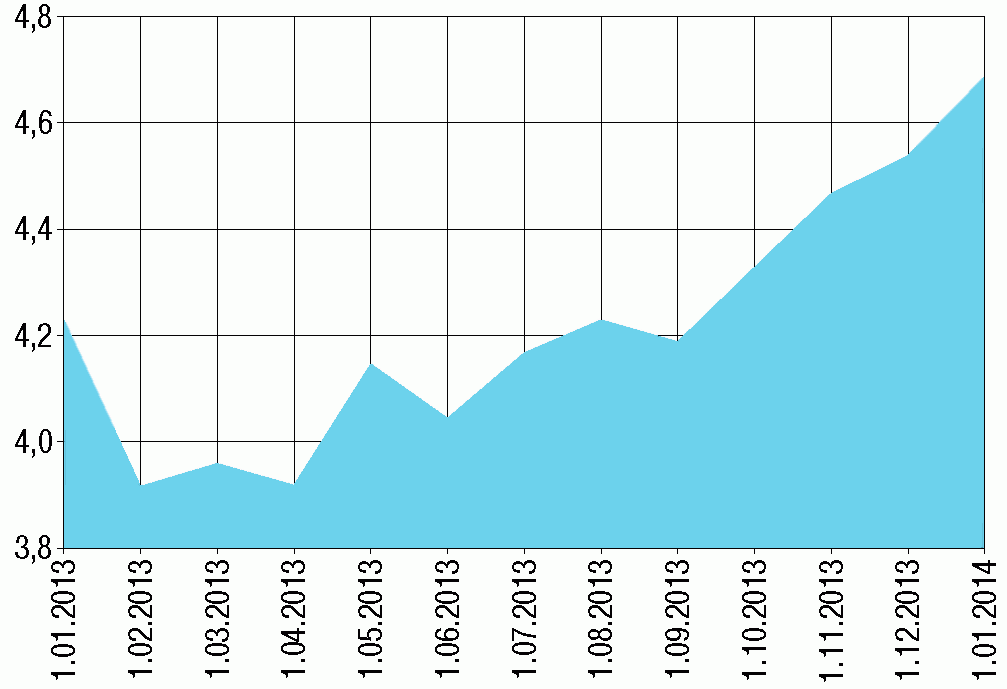
<*> С учетом ценных бумаг, переданных в обеспечение по сделкам РЕПО.
Прогноз факторов формирования ликвидности банковского сектора (трлн. руб.)
| 2012 | 2013 | 2014 (прогноз) <*>, <**> | ||
|---|---|---|---|---|
| Всего по автономным факторам | 1 = 2 + 3 + 4 + 5 | -1,3 | -1,7 | [-1,3; -0,9] |
| в том числе: | ||||
| - изменение остатков средств на счетах расширенного правительства в Банке России (вкл. прочие операции) | 2 | -0,8 | -0,4 | [-0,4; -0,1] |
| - изменение наличных денег в обращении | 3 | -0,6 | -0,5 | [-0,6; -0,5] |
| - интервенции Банка России на внутреннем валютном рынке | 4 | 0,2 | -0,9 | -0,3 |
| - регулирование обязательных резервов кредитных организаций в Банке России | 5 | 0 | 0 | 0 |
| Изменение свободных банковских резервов <***> | 6 | 0,4 | 0 | [0,0; 0,1] |
| Прирост задолженности по операциям рефинансирования Банка России | 7 = 6 — 1 | 1,7 | 1,7 | [0,9; 1,4] |
| Справочно: задолженность по операциям рефинансирования Банка России (на конец года) <****> | 8 | 2,7 | 4,5 | [5,4; 5,9] |
<*> Январь — факт, февраль — декабрь 2014 г. — прогноз.
<**> На прогнозном горизонте не учитывается влияние на ликвидность банковского сектора интервенций Банка России на внутреннем валютном рынке, а также сальдо операций с ОФЗ и депозитов Федерального казначейства. Влияние данных факторов будет определяться конъюнктурой соответствующих сегментов финансового рынка.
<***> Спрос на свободные банковские резервы в течение прогнозного периода определяется исходя из остатков средств кредитных организаций на корреспондентских счетах в Банке России (с учетом величины обязательных резервов, усредняемых на корсчетах, потребностей банков в расчетах и мотивов предосторожности) и уровня депозитов кредитных организаций в Банке России.
<****> За исключением субординированного кредита ОАО «Сбербанк России» и депозитов Банка России, размещенных в кредитных организациях.
Динамика факторов формирования ликвидности банковского сектора в феврале — декабре 2014 г., по прогнозу, будет аналогична наблюдавшейся в предыдущем году. В условиях сохранения внутригодовой цикличности динамики банковской ликвидности ожидается увеличение потребности в рефинансировании вплоть до ноября 2014 года. Изъятие ликвидности в этот период за счет превышения доходов федерального бюджета над его расходами будет компенсироваться размещением средств федерального бюджета на депозитах в кредитных организациях Федеральным казначейством. В феврале — декабре 2014 г. сохранение дефицита ликвидности банковского сектора будет способствовать формированию ставок денежного рынка преимущественно в верхней половине процентного коридора Банка России.
Направление и масштаб воздействия на объем ликвидности банковского сектора валютных интервенций Банка России будут определяться в рамках механизма реализации курсовой политики и зависеть от развития ситуации на внутреннем валютном рынке.
В IV квартале 2013 — начале 2014 г. конъюнктуру внутреннего фондового рынка в основном определяли факторы, не зависящие от процентной политики Банка России: колебания аппетита инвесторов к риску и продолжение оттока капитала со всех его сегментов вследствие ожиданий и принятия (в середине декабря) ФРС решения о начале сокращения программы количественного смягчения. Значимое влияние оказали снижение курса рубля к бивалютной корзине и отсутствие признаков улучшения экономической ситуации в России. В то же время высокие цены на нефть способствовали поддержанию устойчивости российского фондового рынка.
Вследствие сохранявшихся внешних и внутренних инвестиционных рисков российские финансовые институты применяли преимущественно консервативные инвестиционные стратегии, уменьшая вложения в высокорисковые финансовые активы и наращивая долю инструментов с фиксированной доходностью (облигации, средства на банковских счетах и депозитах) в своих инвестиционных портфелях.
На динамику количественных показателей внутреннего долгового рынка в октябре 2013 — январе 2014 г. заметное влияние оказывали действия нерезидентов. Этому влиянию в наибольшей степени был подвержен рынок ОФЗ, лидировавший среди основных сегментов долгового рынка по масштабу вывода средств иностранными инвесторами.
Реализация Банком России со второго полугодия 2013 г. комплекса мер, направленных на оздоровление и укрепление банковского сектора, оказала несущественное влияние на его ликвидность и ситуацию на денежном рынке. Динамика спроса на корреспондентские счета в Банке России и наличные средства в обращении соответствовала сезонным тенденциям. Незначительное повышение спроса на банковские резервы во второй половине декабря было вызвано характером усреднения и заменой обеспечения отдельными кредитными организациями при одновременном погашении ранее выданных и получении новых кредитов под залог нерыночных активов.
При определении параметров проведения основных аукционных операций Банк России учитывает изменение спроса на корреспондентские счета и динамику автономных факторов, формирующих предложение ликвидности. Таким образом, текущая операционная процедура выполняет функцию автоматического стабилизатора, что способствует удовлетворению потребности в ликвидности всех кредитных организаций, в том числе в периоды возможной нестабильности на денежном рынке. В IV квартале 2013 г. дополнительного спроса на ликвидность со стороны кредитных организаций не отмечалось, свидетельством данного эффекта может являться удовлетворение спроса на операции РЕПО в рамках установленных лимитов рыночным операциям <1>.
<1> См. материал «Об определении лимитов по рыночным операциям Банка России по предоставлению (абсорбированию) ликвидности», размещенный в разделе «Денежно-кредитная политика» на официальном сайте Банка России.
Роста ставок денежного рынка в результате осуществления Банком России мер по оздоровлению банковской системы также не наблюдалось: во всех рассматриваемых случаях она находилась вблизи уровня, определяемого текущей ситуацией с ликвидностью.
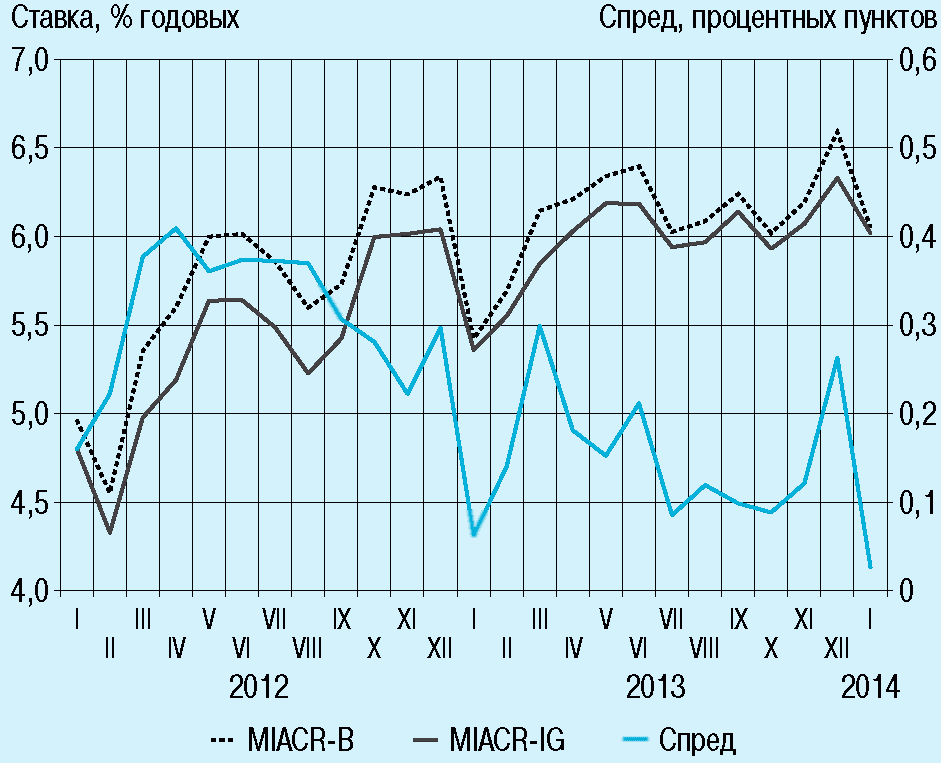
Обороты рынка МБК в IV квартале увеличились: среднедневной объем однодневных рублевых МБК на 13,1% превысил аналогичный показатель предшествующего квартала. Доля 30 крупнейших российских банков в обязательствах по межбанковским кредитам, привлеченным на внутреннем рынке, в IV квартале несколько возросла, но оставалась ниже уровня начала 2013 года. Это свидетельствует о сохранении достаточной доступности заемных средств для банков «второго» и «третьего» круга, хотя у отдельных кредитных организаций возникали краткосрочные проблемы с привлечением межбанковских кредитов. Об этом же свидетельствует и сравнительно узкий спред между ставками MIACR-B и MIACR-IG (16 базисных пунктов в IV квартале против 10 пунктов в III квартале), причем расширение этого спреда было обусловлено кратковременным ростом ставок в декабре 2013 года. В январе 2014 г. спред вернулся к низким значениям октября — ноября 2013 года. Объемы операций РЕПО с центральным контрагентом на Московской Бирже, увеличившиеся во втором полугодии 2013 г., оставались сравнительно небольшими. В январе их доля в оборотах рынка РЕПО несколько сократилась.
Спред ставок по однодневным рублевым МБК
В ноябре — декабре 2013 г. и в январе 2014 г. спрос участников российского рынка на рублевые активы снизился, выпуски ОФЗ размещались преимущественно с премией к их доходности на вторичном рынке. В то же время интерес к корпоративным облигациям, спрос на которые формировали в основном внутренние инвесторы, оставался относительно стабильным как на вторичном, так и на первичном рынке. В размещениях новых выпусков корпоративных облигаций на первичном рынке по-прежнему преобладали выпуски наиболее надежных российских заемщиков с рейтингами инвестиционного класса. Спрос кредитных организаций на такие ценные бумаги поддерживался среди прочего возможностью их использования в операциях рефинансирования с Банком России и возможностью улучшения качества своих активов, влияющего на уровень достаточности капитала кредитных организаций.
В IV квартале совокупный объем размещения государственных облигаций возрос по сравнению с III кварталом в 1,8 раза, до 303,4 млрд. руб. по номиналу, причем почти половина этого объема пришлась на октябрь. Объем корпоративных облигаций, реализованных эмитентами на первичном рынке, в IV квартале увеличился в 1,7 раза, до 581,6 млрд. руб. по номиналу. На долю выпусков корпоративных облигаций российских заемщиков с рейтингами инвестиционного класса приходилось более половины первичных размещений. В январе 2014 г. объемы размещений корпоративных и государственных облигаций значительно сократились, на внутреннем первичном рынке новые выпуски корпоративных облигаций предлагали исключительно некредитные финансовые институты. На конец января 2014 г. объем обращающихся выпусков ОФЗ возрос на 7,9% по сравнению с концом сентября 2013 г., до 3,8 трлн. руб., корпоративных облигаций — на 10,1%, до 5,3 трлн. рублей.
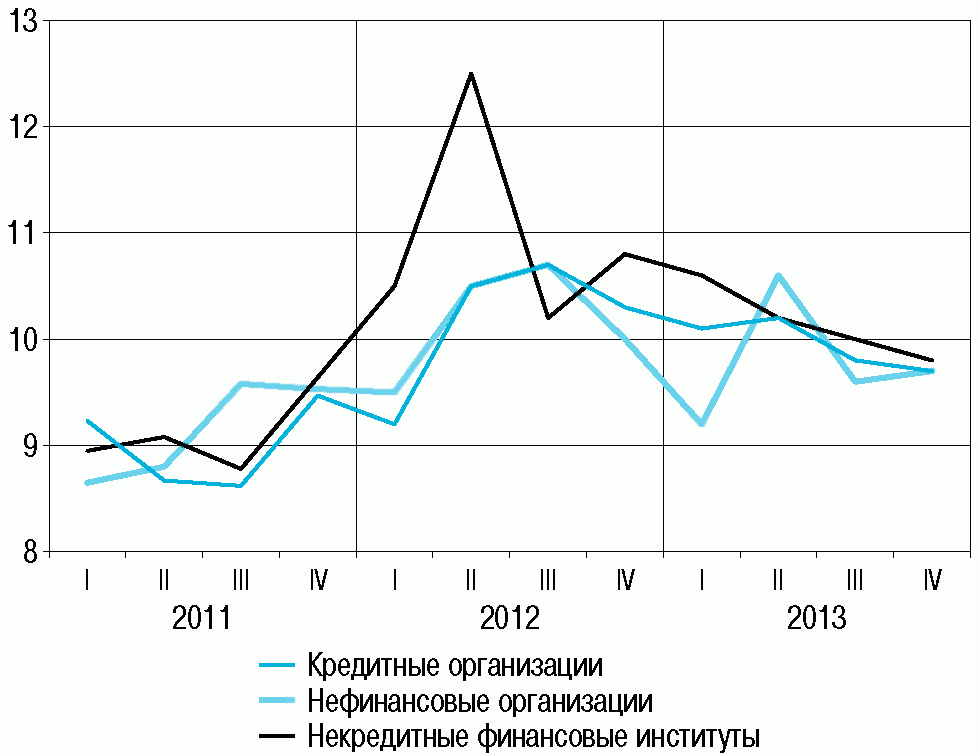
Средняя доходность выпусков облигаций,
размещенных на ФБ ММВБ (% годовых)
Источники: ФБ ММВБ, Сбондс.ру, расчеты Банка России.
Срочная структура эффективной доходности ОФЗ (% годовых)
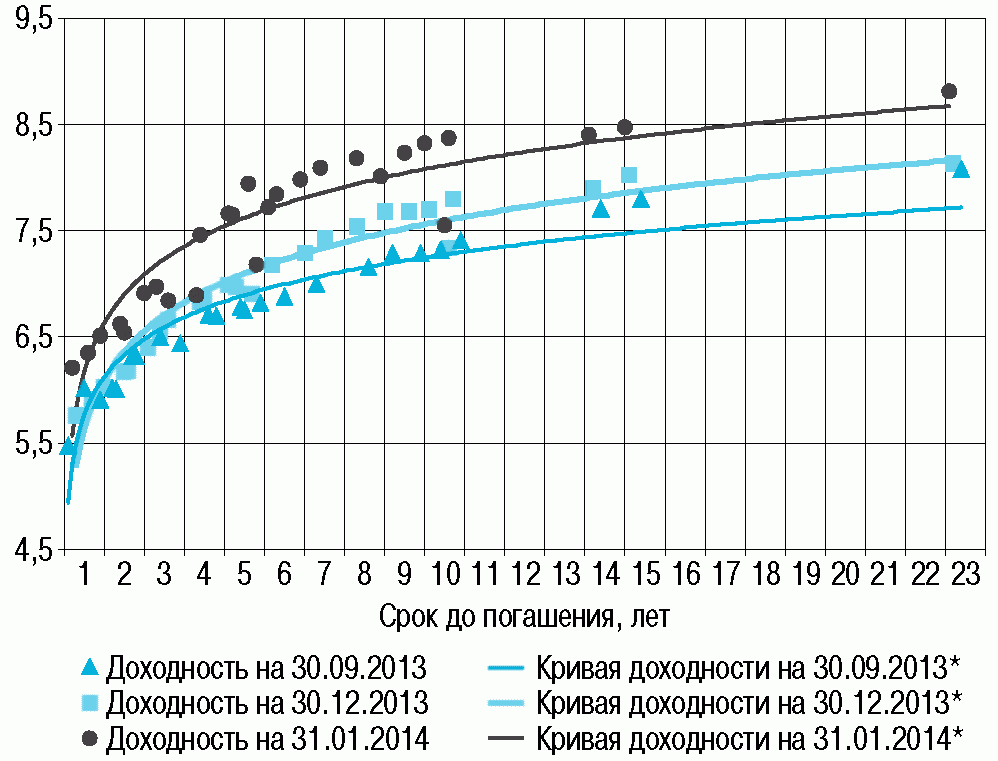
<*> Кривая доходности сглажена с использованием логарифмической функции.
Источники: ФБ ММВБ, расчеты Банка России.
Источники: Сбондс.ру, ФБ ММВБ.
Динамика индекса ММВБ и премии за риск рыночного портфеля акций <*>
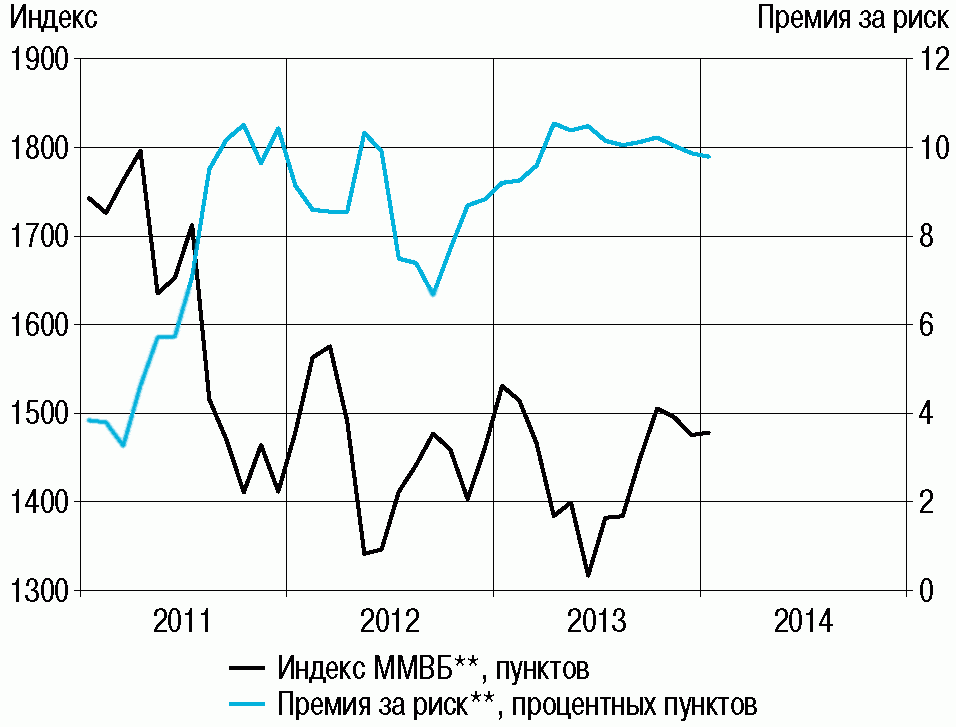
<*> Портфель акций, входящих в базу расчета индекса ММВБ.
<**> Средний показатель за месяц.
Источники: ФБ ММВБ, Bloomberg, расчеты Банка России.
Стоимость заимствований на внутреннем первичном рынке корпоративных облигаций для кредитных организаций и некредитных финансовых институтов в IV квартале 2013 г. по сравнению с III кварталом 2013 г. несколько уменьшилась, для нефинансовых организаций — почти не изменилась. Средняя доходность корпоративных облигаций кредитных организаций и нефинансовых компаний, размещенных на первичном рынке в IV квартале 2013 г., составила 9,7% годовых, доходность облигаций некредитных финансовых институтов — 9,8% годовых (в январе 2014 г. — 9,6% годовых).
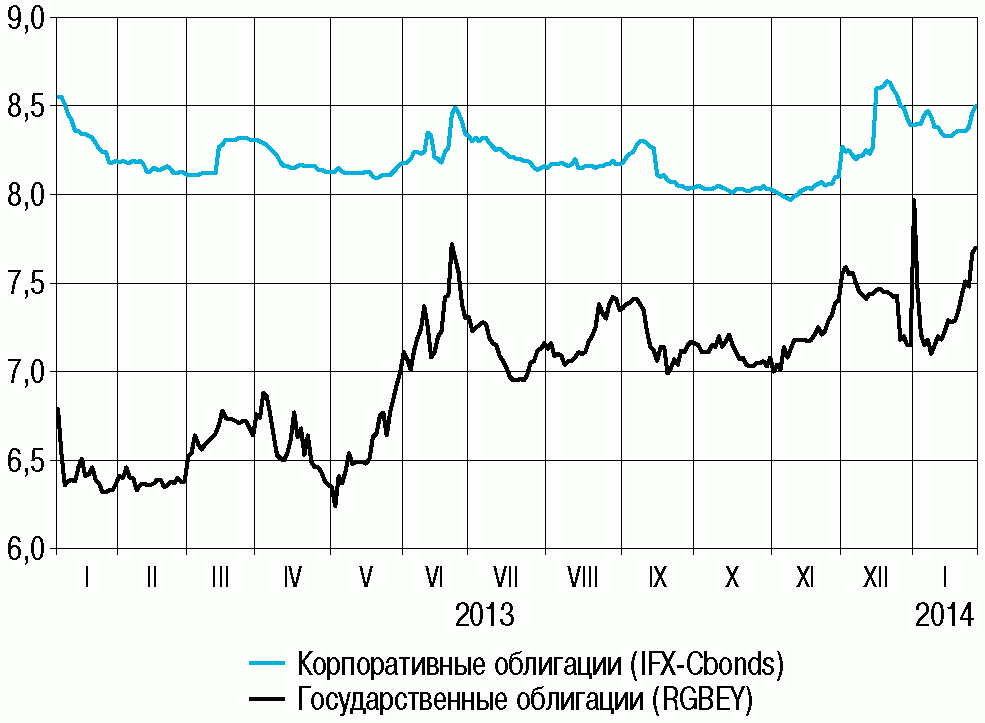
Уровень доходности всех типов облигаций на вторичном рынке в ноябре 2013 — январе 2014 г. повысился, ее волатильность возросла. В сегменте государственных облигаций наибольшие темпы роста продемонстрировала доходность долгосрочных выпусков ОФЗ, что привело к увеличению угла наклона и смещению вверх кривой доходности ОФЗ. Эти изменения отразили переоценку инвесторами премий за риск на внутреннем долговом рынке вследствие усиления их ожиданий ускорения инфляции и ослабления рубля. На конец января 2014 г. по сравнению с концом сентября 2013 г. доходность ОФЗ (индекс RGBEY <1>) и корпоративных облигаций по рынку в целом повысилась на 50 и 41 базисный пункт, до 7,7 и 8,5% годовых соответственно. Спред между этими показателями изменился несущественно, хотя для отдельных групп выпусков корпоративных облигаций и ОФЗ сопоставимой срочности он заметно расширился (см. врезку «Динамика премии за риск на внутреннем долговом рынке»).
Динамика премии за риск на внутреннем долговом рынке
В октябре 2013 — январе 2014 г. оценки инвесторами рискованности вложений в корпоративные облигации существенно варьировались в зависимости от кредитного качества и срочности выпусков облигаций. В наибольшей мере подвержены влиянию факторов, определявших рыночную конъюнктуру в этот период (действия ФРС по сворачиванию программы количественного смягчения, новости российских компаний и банков, снижение курса рубля к основным мировым валютам), были премии за риск по краткосрочным и среднесрочным выпускам облигаций с рейтингами спекулятивного класса. Премии за риск по таким инструментам резко увеличились. Возросла также волатильность премий за риск по долгосрочным выпускам эмитентов всех категорий надежности, что свидетельствует о неопределенности ценовых ожиданий участников российского рынка корпоративных облигаций на долгосрочную перспективу.
Реакция премии за риск по рыночному портфелю в целом была менее выраженной, что связано со значительной долей в нем выпусков высокого кредитного качества и с преобладанием сделок инвесторов-резидентов в операциях на рынке корпоративных облигаций. Эти факторы будут оказывать сдерживающее влияние на динамику премии за риск рыночного портфеля корпоративных облигаций и в 2014 году.
Спреды между доходностью отдельных групп корпоративных облигаций <*> и ОФЗ соответствующей срочности (процентных пунктов)
<*> По уровню рейтингов по шкале международных рейтинговых агентств Standard & Poor's, Fitch Ratings и соответствующих им рейтингов Moody's.
Краткосрочные и долгосрочные выпуски
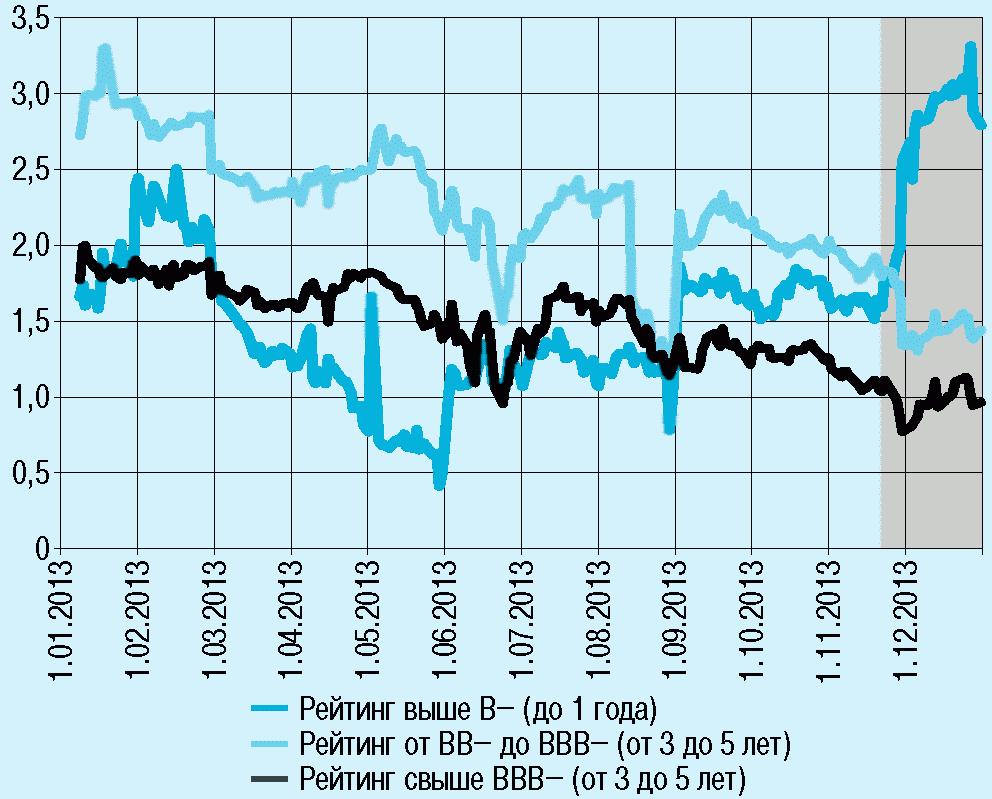
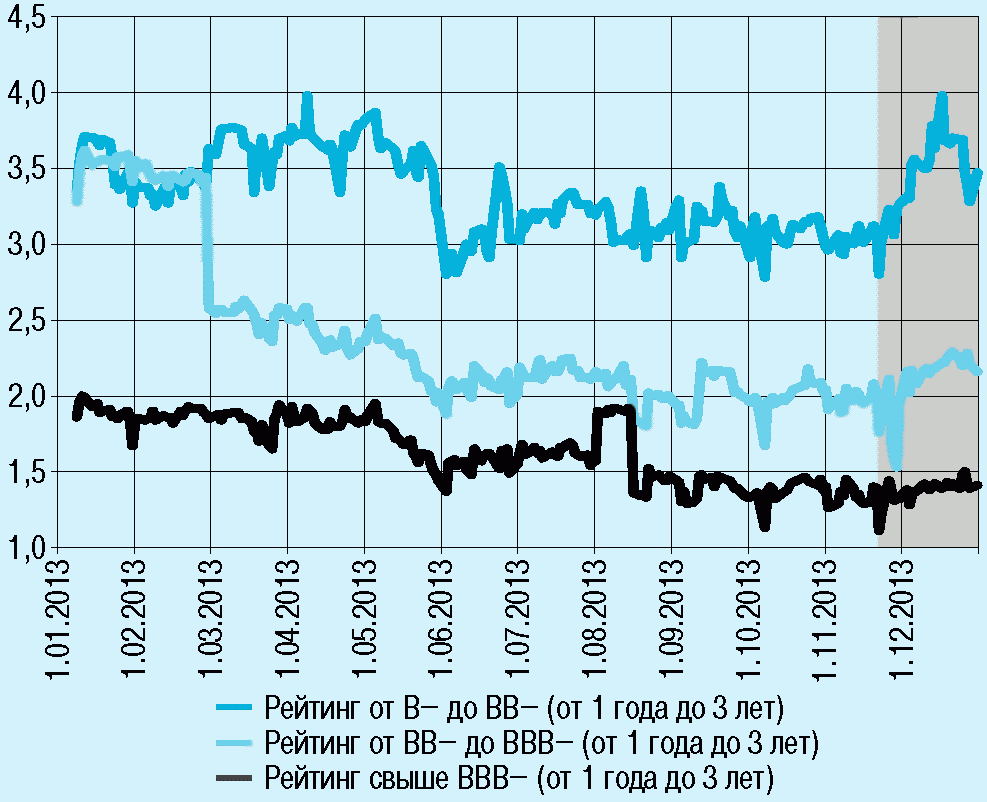
Примечание. Скачкообразные изменения спредов могут быть связаны с пересмотром базы расчета индексов доходности корпоративных облигаций.
Объем операций с корпоративными облигациями на вторичном рынке в IV квартале 2013 г., как и в III квартале 2013 г., составил 1,6 трлн. руб., с ОФЗ — возрос на 1,3%, до 1,3 трлн. руб. по фактической стоимости.
В октябре — декабре 2013 г. ценовые индексы рынка акций колебались в отсутствие выраженной тенденции, волатильность котировок и премия за риск рыночного портфеля российских акций в этот период существенно не изменялись. С января 2014 г. индекс РТС (рассчитываемый на основе цен акций, номинированных в долларах США) быстро снижался в условиях резкого роста курса доллара США к рублю, а индекс ММВБ продолжал движение в горизонтальном коридоре. На конец января 2014 г. по сравнению с концом сентября 2013 г. индекс РТС понизился на 7,1%, индекс ММВБ почти не изменился.
В IV квартале 2013 г. продолжился рост цен на жилую недвижимость в условиях дальнейшего расширения рынка ипотечного кредитования. При этом темп роста цен замедлился по сравнению с соответствующим периодом 2012 г. и с III кварталом 2013 года. Поддержку спросу на рынке жилья оказало снижение процентных ставок и смягчение банками условий ипотечного жилищного кредитования (в частности, расширение спектра ипотечных программ). Ценовая динамика в сегменте нежилой недвижимости была схожей с динамикой цен на жилье, но отличалась несколько большей волатильностью.
В 2014 г. в условиях наличия рисков реализации эффектов сокращения программы количественного смягчения ФРС, ухудшения конъюнктуры мировых товарных рынков, ослабления рубля и дальнейшего замедления роста российской экономики возможно повышение волатильности и уровня доходности на отдельных сегментах внутреннего финансового рынка. В то же время ожидаемое сохранение стимулирующей направленности денежно-кредитной политики в мире будет оказывать поддержку спросу инвесторов на рисковые активы стран с формирующимися рынками (в том числе России) и частично нивелировать воздействие негативных факторов.
Рынок валютных и процентных деривативов
В IV квартале 2013 г. — начале 2014 г. конъюнктура биржевых рынков валютных и процентных дериваторов определялась увеличением волатильности на рынках базовых активов.
В анализируемый период возросла востребованность валютных фьючерсов и опционов как инструментов хеджирования риска изменения курсов валют, а также инструментов для совершения спекулятивных и арбитражных сделок. Наибольшая активность операций с этими инструментами на биржевых торгах наблюдалась в январе 2014 г. на фоне резкого снижение курса рубля к бивалютной корзине. Средние объемы открытых позиций в контрактах на срочном рынке Московской Биржи возросли в январе 2014 г. по сравнению с сентябрем 2013 г. на 10,4% — по фьючерсным контрактам и в 1,5 раза — по опционам, до 3,2 и 0,7 млн. контрактов соответственно. Суммарный объем сделок с валютными фьючерсами и опционами увеличился на 42,2%, до 1,8 трлн. рублей.
Спреды между фьючерсными и текущими котировками наиболее ликвидных валютных контрактов (на курс доллара США к рублю) оставались положительными, расширяясь в ноябре 2013 г. и в январе 2014 года. Наиболее заметным их расширение было в январе 2014 г., что свидетельствовало об усилении в этот период ожиданий участниками валютного рынка роста курса доллара США к рублю. При этом к концу января 2014 г. по мере увеличения спот-курса доллара США к рублю ожидания дальнейшего его роста начали несколько ослабевать и стабилизировались в первой декаде февраля. Соотношение открытых позиций на продажу и покупку (Put/call ratio) по опционам на фьючерсные контракты на курс доллара США к рублю в третьей декаде месяца превысило 0,7.
Фьючерсные спреды по контрактам на курс доллара США к рублю на Московской Бирже (руб.)
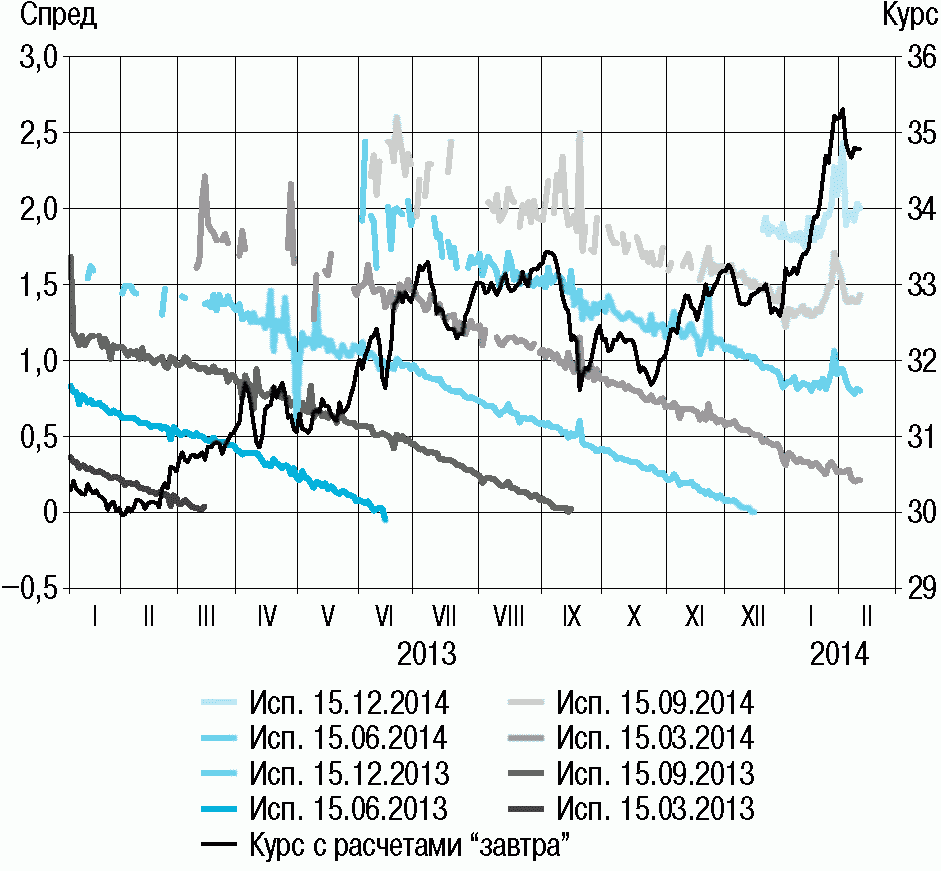
Открытые позиции по опционам на фьючерсные контракты на курс
доллара США к рублю на Московской Бирже
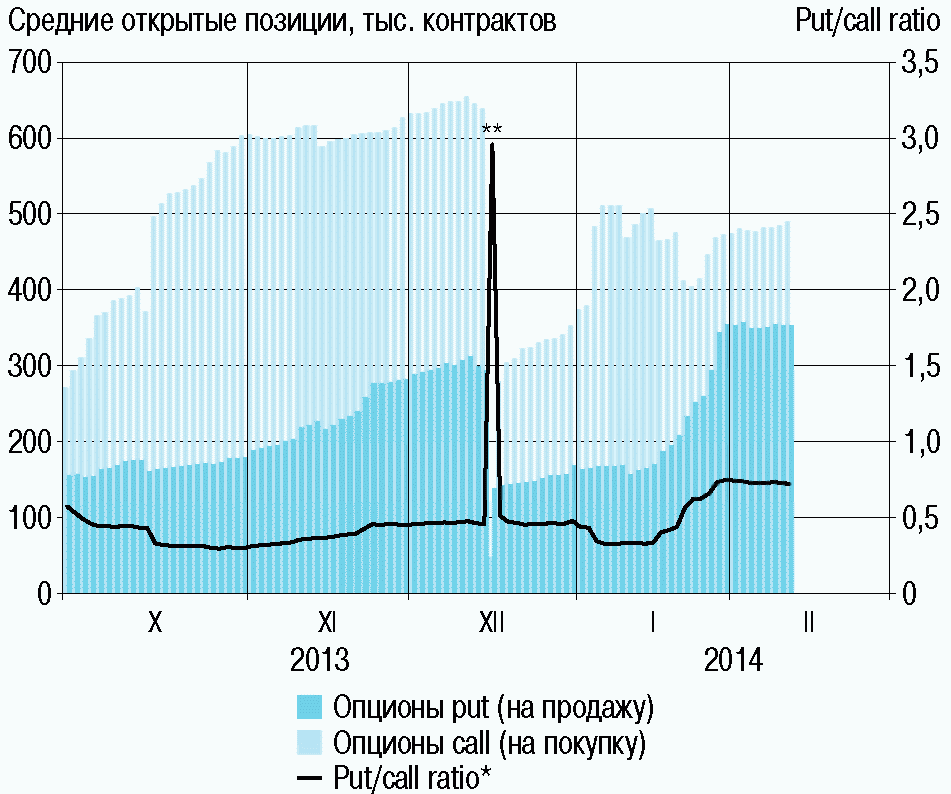
<*> Отношение открытых позиций (в контрактах) по опционам put и call.
<**> 16.12.2013 — дата исполнения контрактов.
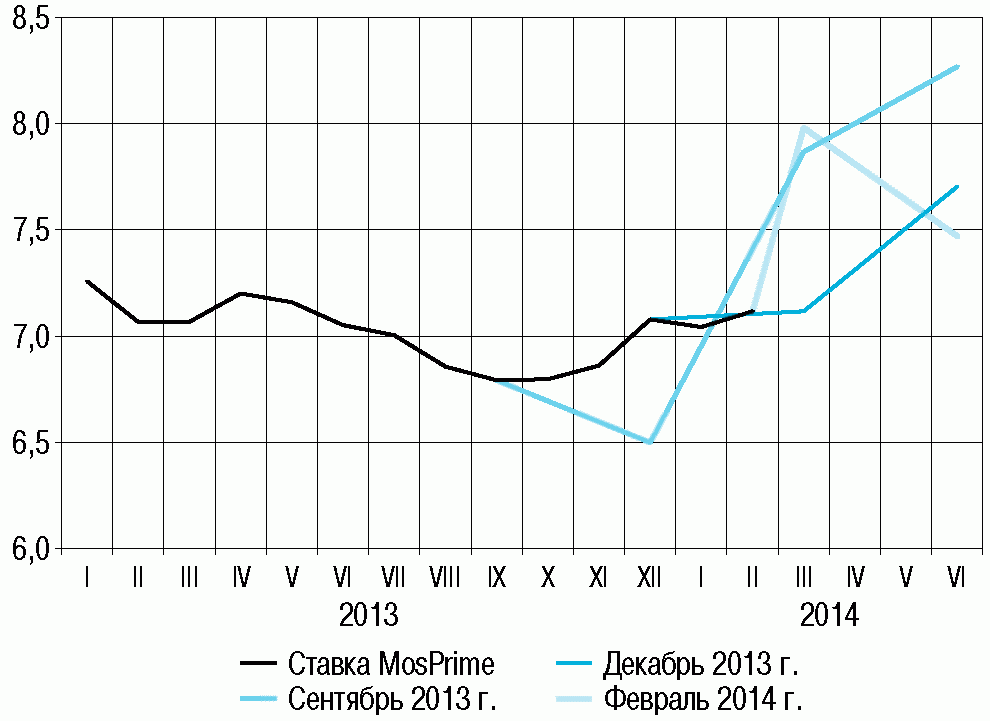
<*> По котировкам процентных фьючерсов на Московской бирже.
Источники: Московская биржа, Банк России.
В конце 2013 г. и начале 2014 г. объемы операций с процентными биржевыми деривативами по-прежнему были невелики. Основной объем операций приходился на сделки с фьючерсами на государственные облигации, тогда как объем операций с фьючерсами на ставки денежного рынка не превышал 0,01% от оборота межбанковских кредитных сделок. При этом в IV квартале 2013 г. и январе — феврале 2014 г. участники рынка поддерживали значительные открытые позиции по фьючерсам на ставки денежного рынка, многократно превышающие оборот операций. Это может свидетельствовать о том, что участники рынка использовали данные фьючерсы преимущественно для хеджирования процентного риска.
Динамика котировок процентных фьючерсов в конце 2013 г. и начале 2014 г. свидетельствует о преобладании ожиданий повышения ставок по трехмесячным МБК в краткосрочной перспективе. Однако точность этих котировок в качестве индикатора ожиданий участников рынка ограниченна из-за их высокой волатильности и малых оборотов рынка процентных фьючерсов.
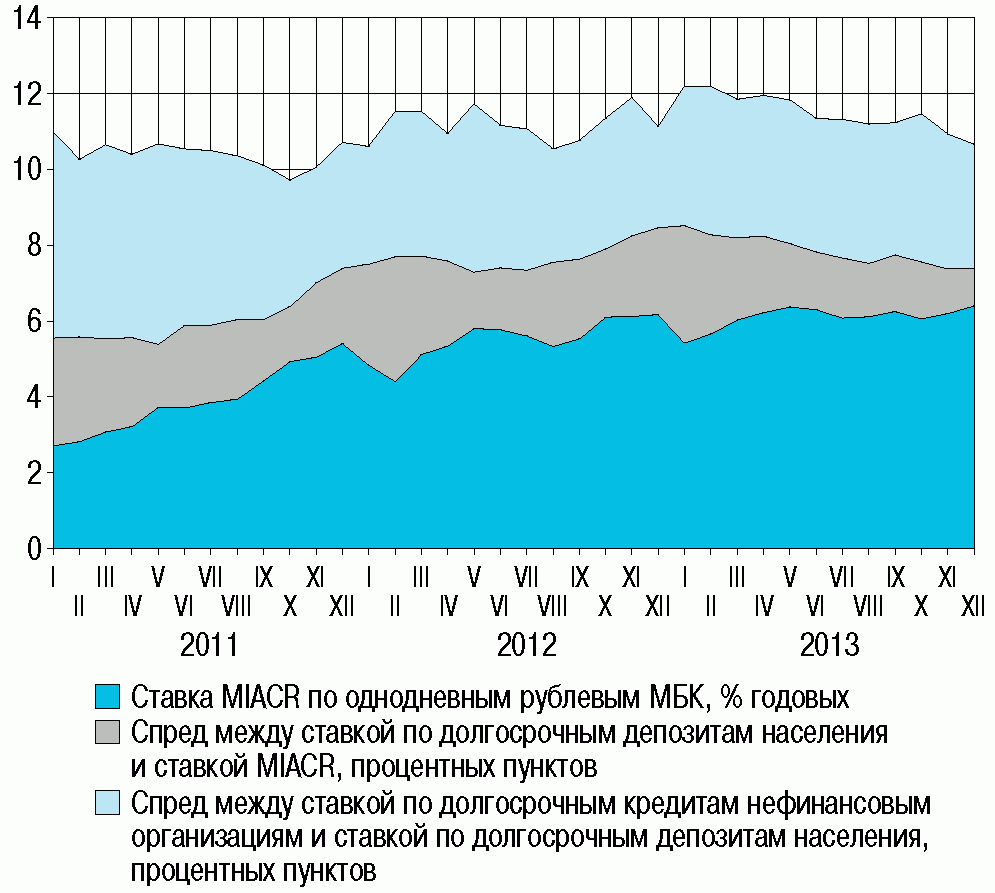
Рост ставок денежного рынка не сопровождался повышением кредитных и депозитных ставок, которые в IV квартале 2013 г. продолжали снижаться под влиянием конъюнктурных факторов (сохраняющийся приток депозитов вкладчиков — физических лиц в банки, слабый рост спроса на кредиты). Средняя ставка по долгосрочным рублевым депозитам населения в октябре — декабре составила 7,4% годовых, снизившись на 0,2 процентного пункта по сравнению со средним показателем III квартала <1>. Удешевление фондирования на фоне слабого роста спроса на кредиты способствовало плавному снижению ставок по кредитам конечным заемщикам. Средние ставки на основных сегментах российского кредитного рынка снизились на 0,1 — 1,1 процентного пункта. Спред между долгосрочными ставками по кредитам нефинансовым организациям и депозитам населения не претерпел существенных изменений.
<1> Ставки по кредитам и депозитам рассчитываются как средние взвешенные по объемам операций ставки по кредитам, предоставленным (депозитам, привлеченным) в течение месяца. Методология расчета ставок описана в комментариях к таблицам 4.2.3, 4.3.2 и 4.3.6 «Бюллетеня банковской статистики» Банка России.
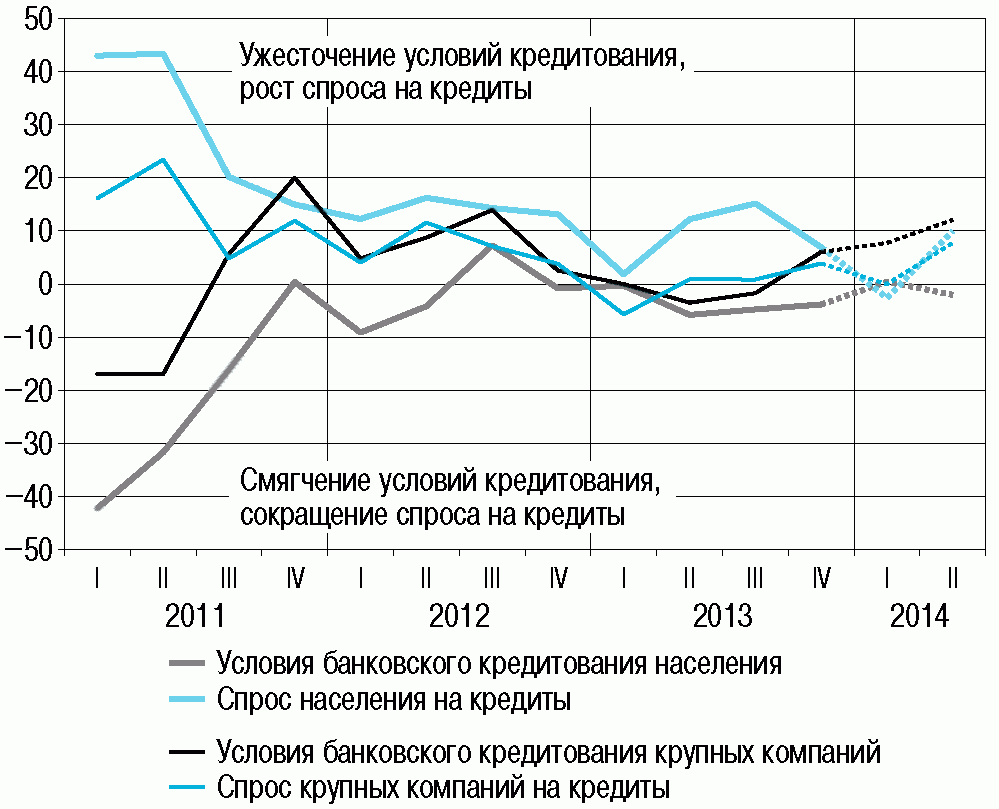
В IV квартале не оправдались ожидания смягчения неценовых условий кредитования населения, имевшиеся у банков в предшествующем квартале. В этот период банки ужесточили неценовые условия на большинстве сегментов рынка, лишь на рынке ипотечного кредитования отмечалось незначительное смягчение неценовых условий кредитования. По ожиданиям банков, в первом полугодии 2014 г. продолжится ужесточение неценовых условий кредитования на фоне слабого роста или снижения спроса на кредиты со стороны как розничных, так и корпоративных заемщиков.
В IV квартале 2013 г. темпы роста депозитов населения в банках несколько замедлились, но оставались высокими. Приток средств в банки «второго» и «третьего» эшелонов сократился, а в крупнейшие банки, прежде всего в ОАО «Сбербанк России», — увеличился. Это было связано как с сезонными факторами (приток средств на зарплатные счета в связи с осуществлением годовых выплат), так и с изменением сберегательных предпочтений населения вследствие мер Банка России по оздоровлению банковского сектора. В результате доля 30 крупнейших российских банков в приросте депозитов населения в IV квартале превысила 95%, что способствовало росту их активности на кредитном рынке (доля 30 крупнейших банков в портфеле кредитов нефинансовым организациям за IV квартал увеличилась на 1,1 процентного пункта, в портфеле кредитов населению — на 0,6 процентного пункта). Поскольку эти банки, как правило, характеризуются более жесткими требованиями к заемщикам и низким уровнем ставок по кредитам, при сохранении тенденции к повышению доступности фондирования для крупнейших банков можно ожидать некоторого снижения средних ставок на кредитном рынке.
В сегменте кредитования населения важным фактором снижения кредитных ставок может стать вступление в силу Закона «О потребительском кредите (займе)», ограничивающего максимальную ставку по потребительским кредитам. Этот Закон создает предпосылки для сокращения доли наименее надежных заемщиков — физических лиц, привлекавших кредиты по высоким ставкам, в объемах рынка, что, в свою очередь, будет способствовать некоторому снижению среднерыночных ставок и замедлению роста кредитного портфеля. Кроме того, ограничение ставок потребительских кредитов может привести к дальнейшему усилению рыночных позиций крупнейших банков, так как уменьшатся возможности банков «второго» и «третьего» эшелонов, специализирующихся на высокорискованном розничном кредитовании, привлекать вкладчиков высокими процентными ставками, что может способствовать снижению средних ставок по депозитам.
Снижение курса рубля и, соответственно, повышение рублевой стоимости обслуживания валютных обязательств не отразилось на динамике процентных ставок в конце 2013 г. и начале 2014 года. Однако если снижение курса рубля продолжится, в более длительной перспективе оно может оказывать повышательное давление на ставки по рублевым кредитам и депозитам.
Индексы условий кредитования (пунктов)
В IV квартале 2013 г. на фоне слабого роста спроса на кредиты продолжилось замедление роста кредитного портфеля банков. На 1 января 2014 г. кредиты нефинансовым организациям и населению в рублях и иностранной валюте составили 30,3 трлн. руб., превысив аналогичный показатель начала 2013 г. на 17,3% (на начало октября 2013 г. годовые темпы роста кредитного портфеля составляли 18,7%, на начало года — 20,4%).
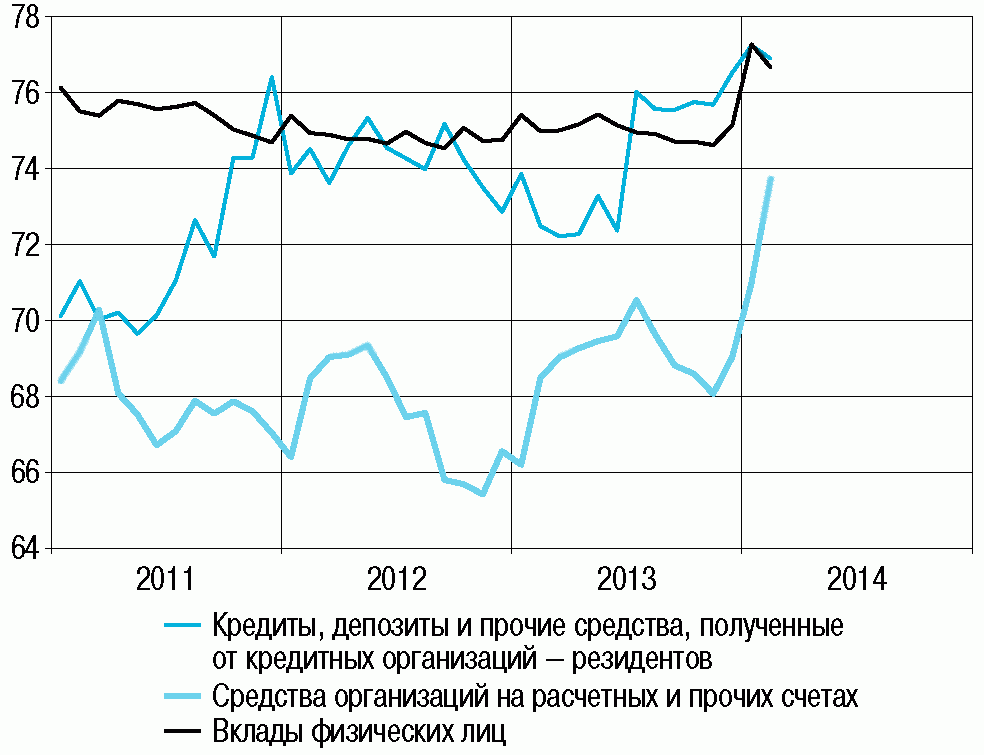
Доля 30 крупнейших банков в отдельных показателях пассивов (%)
Вклад отдельных элементов в годовой прирост банковского
портфеля кредитов населению и нефинансовым организациям (%)
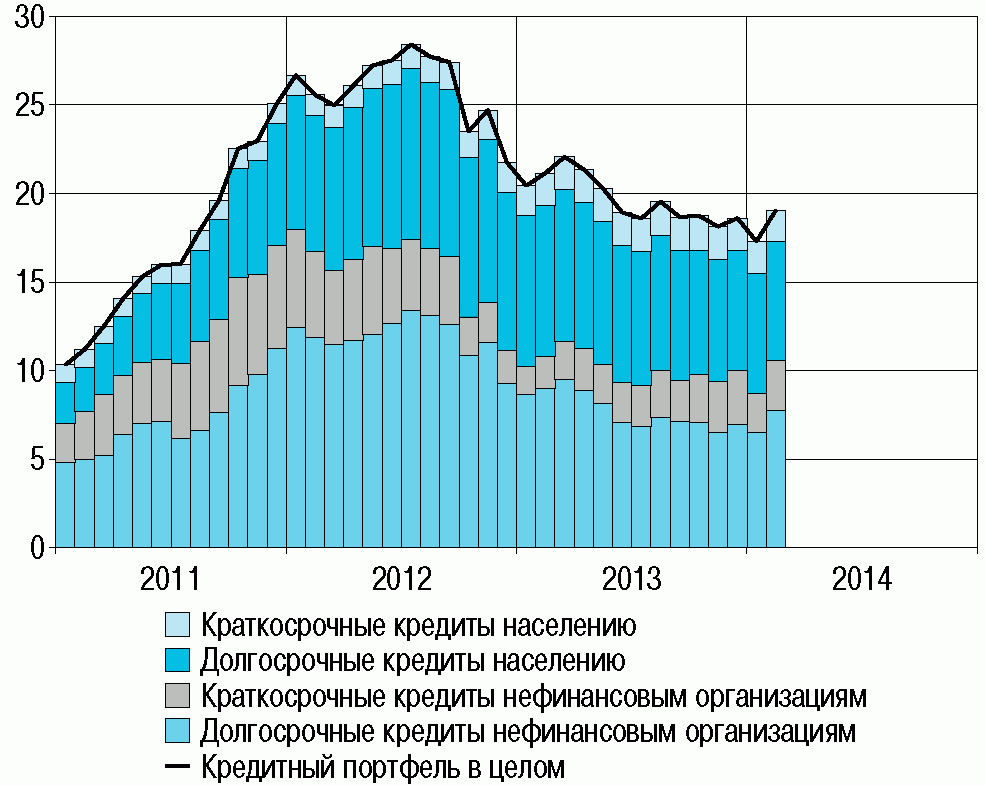
Замедление роста кредитного портфеля в той или иной степени отмечалось на всех сегментах рынка, но наибольшим оно было в сегменте кредитования населения. Переоценка рисков кредитования населения, связанная с увеличением доли просроченной задолженности в общем объеме этих кредитов, в сочетании с предпринятыми в последние годы мерами Банка России по сдерживанию чрезмерного наращивания необеспеченного потребительского кредитования привела к снижению годовых темпов роста розничного кредитного портфеля с 31,0% на 1 октября 2013 г. до 28,7% на 1 января 2014 года. При этом наименьшими темпами росли объемы долгосрочных потребительских кредитов. При сохранении наметившейся тенденции можно ожидать некоторого снижения спроса на предметы длительного пользования.
Годовые темпы роста кредитования российских нефинансовых организаций на конец года составили 12,4% против 13,8% на начало IV квартала. В отраслевой структуре портфеля корпоративных кредитов, как и ранее, преобладали кредиты предприятиям оптовой и розничной торговли, а также обрабатывающей промышленности. Кредитование субъектов малого и среднего предпринимательства (МСП) в октябре — декабре росло опережающими темпами, но доля МСП в общем объеме предоставленных кредитов оставалась умеренной (около четверти). В условиях сохранения жестких требований к финансовому положению юридических лиц — заемщиков качество портфеля корпоративных кредитов продолжало улучшаться. Просроченная задолженность по кредитам российским нефинансовым организациям на конец IV квартала 2013 г. достигла четырехлетнего минимума (4,3%).
По итогам января темпы роста кредитования нефинансовых организаций возросли до 15,2%. В сегменте кредитования населения продолжилось замедление темпов роста.
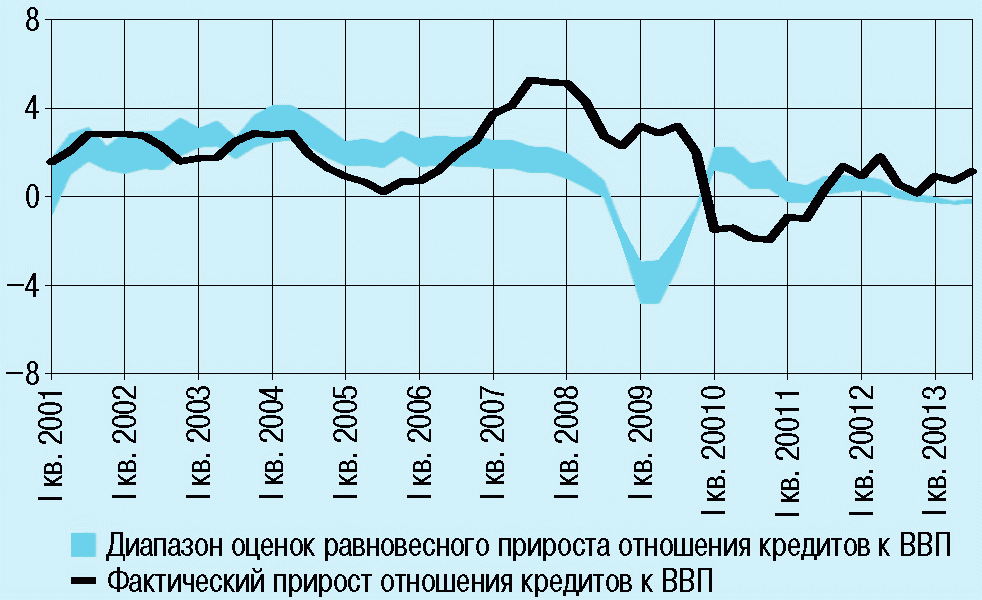
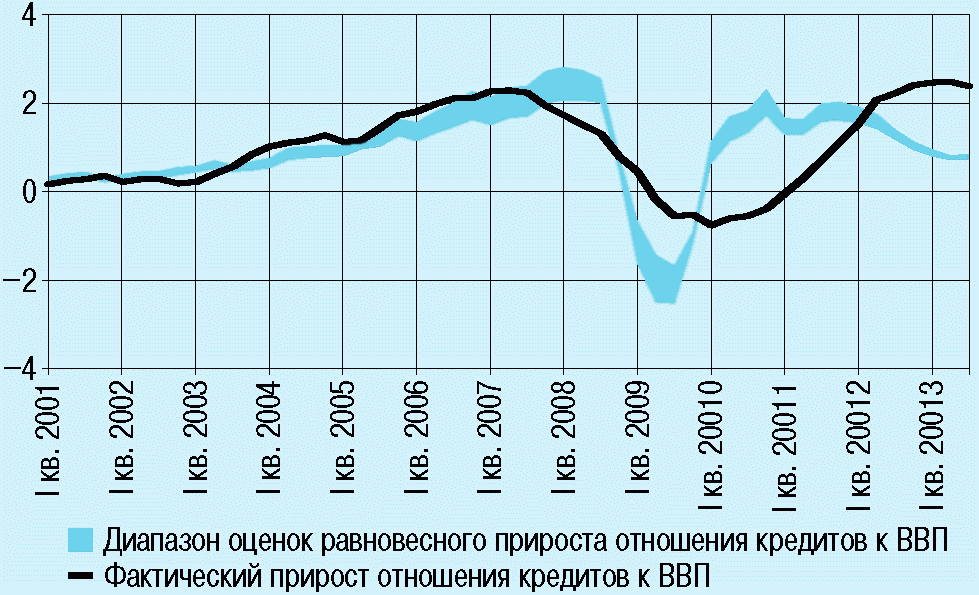
В настоящее время динамика кредитования как физических лиц, так и компаний не является фактором, сдерживающим экономическую активность. Прирост отношения кредитов к ВВП в 2013 г. превосходил обусловленный фундаментальными факторами уровень (см. врезку «Анализ отношения кредитов к ВВП»).
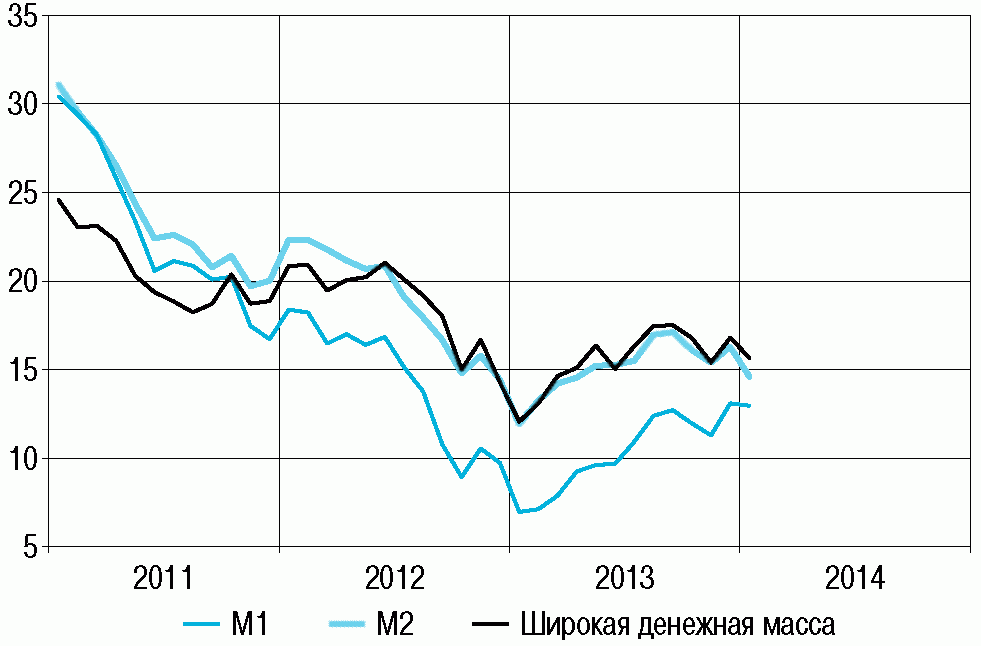
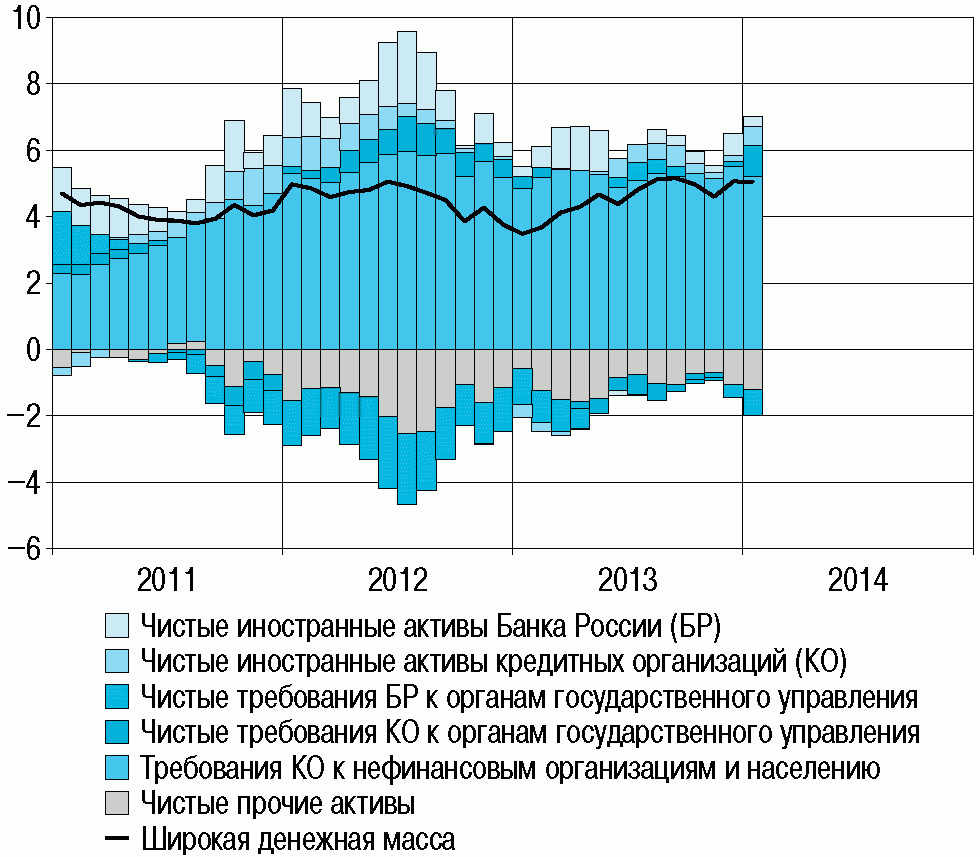
Сформулированные в предшествующем выпуске Доклада о денежно-кредитной политике ожидания относительно прекращения ускорения роста денежной массы <1> оправдались. Годовые темпы роста денежной массы, повышавшиеся в течение большей части 2013 г. вследствие менее значительного по сравнению с 2012 г. накопления средств расширенного правительства на счетах в Банке России и достигшие локального максимума в конце августа 2013 г. (17,1%), стабилизировались. На 1 января 2014 г. этот показатель составил 14,6%, снизившись на 1,5 процентного пункта по сравнению с началом IV квартала. Как и в предшествующие годы, основным источником роста денежной массы оставалось расширение банковского кредитования экономики. В декабре 2013 г. росту денежной массы способствовало также резкое уменьшение чистых обязательств банковского сектора перед органами государственного управления, связанное с сезонным ростом бюджетных расходов, сопровождающимся сокращением остатков средств на бюджетных счетах в Банке России и увеличением объемов банковского кредитования региональных органов государственного управления.
Одним из подходов к анализу кредитной активности в контексте общеэкономических тенденций является сопоставление текущей динамики кредитных агрегатов с расчетным «равновесным» значением. В мировой практике в рамках такого подхода предлагается проводить параметризацию соотношения между кредитами и основными макроэкономическими показателями на основе данных по выборке стран и затем использовать оцененные модели для анализа кредитной активности в отдельно взятой экономике. Такого рода исследование <1> было проведено специалистами ЕЦБ для стран Центральной и Восточной Европы. На основе пяти моделей <2> из числа предложенных было оценено «равновесное» изменение отношения кредитов к ВВП в России. При определенных допущениях <3> общий равновесный прирост может быть распределен по различным секторам экономики.
<1> Подробнее см.: Egert, B., P. Backe and T. Zumer. 2006. Credit Growth in Central and Easter Europe: New (Over) shooting stars? ECB Working Paper No. 687.
<2> Использованные модели представляют собой уравнения зависимости показателя отношения кредитов к ВВП от ряда макроэкономических индикаторов: ВВП, ВВП с учетом ППС на душу населения, задолженности по кредитам государственному сектору, процентной ставки по кредитам, спреда между процентными ставками по кредитам и депозитам, темпов инфляции.
<3> Предполагалось, что «равновесное» изменение кредитных агрегатов, не связанное с колебаниями темпов роста ВВП, обеспечивается равномерным темпом роста задолженности по кредитам во всех секторах экономики. В то же время «равновесное» изменение кредитных агрегатов, обусловленное колебаниями темпов роста ВВП, обеспечивается реальным темпом роста задолженности по кредитам в секторах нефинансовых организаций и домашних хозяйств в соотношении 1:2, что соответствует соотношению коэффициентов эластичности по доходу, полученному при оценке секторальных функций спроса на кредиты в России, а также в других экономиках с развивающимися рынками.
На основных сегментах российского кредитного рынка динамика объемов кредитования существенно различалась. В сегменте кредитования нефинансовых организаций в последние годы ситуация была сравнительно стабильной, равновесные темпы роста кредитного портфеля незначительно превышали темпы роста ВВП, а фактические темпы роста кредитования были близки к «равновесному» уровню. Лишь в 2013 г. соотношение кредитов нефинансовым организациям и ВВП стало расти, превысив «равновесный» уровень.
В сегменте розничного кредитования сохраняется значительный потенциал роста, причем с 2012 г. фактический рост кредитного портфеля превышал довольно высокий равновесный темп роста. Лишь в 2013 г. данный разрыв стабилизировался, а к концу года наметилось его сокращение. Этому могли способствовать меры Банка России по сдерживанию избыточного роста необеспеченного потребительского кредитования.
Нахождение фактического прироста отношения кредитов к ВВП выше равновесного в принципе может интерпретироваться как «перегрев» рынка кредитования. В то же время текущее расхождение фактических и «равновесных» уровней (особенно в секторе нефинансовых организаций) сформировалось в первую очередь не из-за ускорения фактического роста кредитных агрегатов, который представляется сбалансированным в среднесрочной перспективе, а из-за существенного падения «равновесного» уровня, обусловленного снижением экономической активности. Таким образом, текущий рост кредитования не обязательно должен рассматриваться как неустойчивый и несущий в себе риски для финансовой стабильности. Тем не менее можно утверждать, что рост кредитных показателей в последние кварталы был значительно выше, чем можно было ожидать исходя из динамики фундаментальных факторов, и, соответственно, скорее всего не являлся причиной замедления экономического роста. При сохранении сложившихся тенденций можно ожидать, что в среднесрочной перспективе темпы роста кредитования на всех сегментах кредитного рынка будут несколько превышать равновесный уровень, причем разрыв между фактическим и равновесным уровнем для корпоративного и розничного кредитования уменьшится.
Фактическое и «равновесное» изменение отношения кредитов к ВВП (прирост за 4 квартала, процентных пунктов)
Источник: расчеты Банка России.
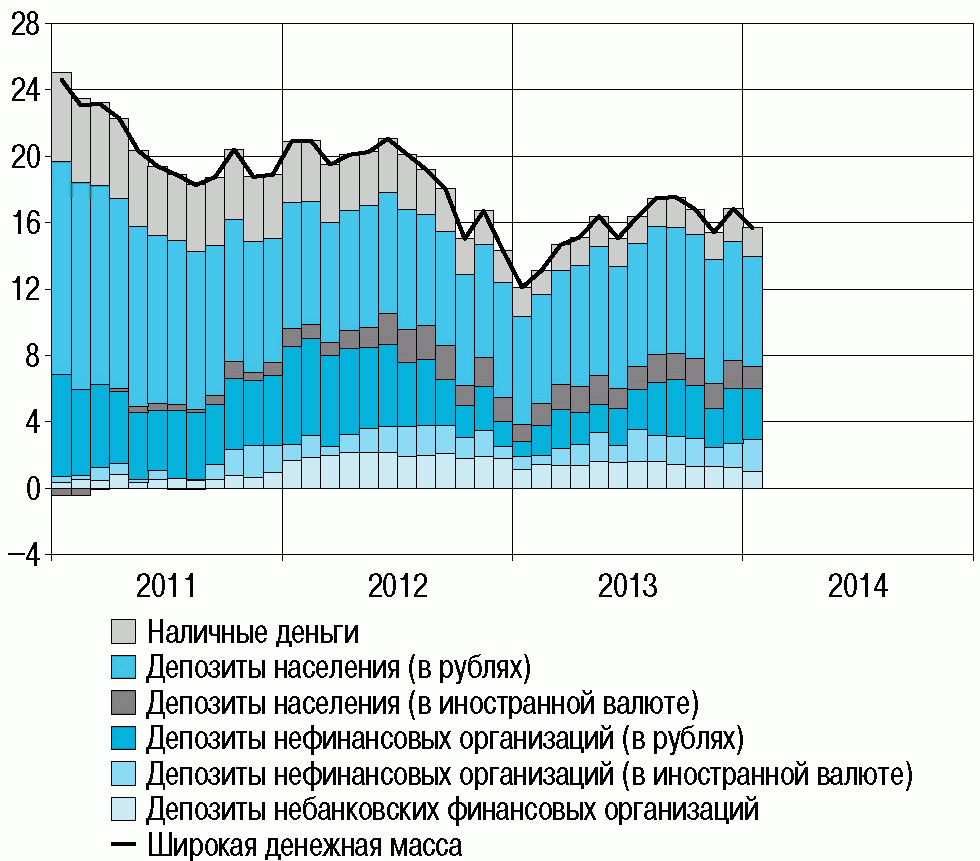
Крупнейшим компонентом денежной массы в 2013 г. оставались депозиты населения. Несмотря на снижение номинальных депозитных ставок, годовые темпы роста депозитов населения в течение всего года находились в диапазоне от 18 до 22%, устойчиво превышая темпы роста других компонентов (на 1 января 2014 г. годовые темпы роста депозитов организаций составили 14,2%, наличных денег — 8,6%), вследствие чего доля депозитов населения в денежной массе постепенно увеличивалась. Опережающий рост депозитов населения по сравнению с депозитами организаций мог быть связан с замедлением экономического роста и сохранением среднесрочной неопределенности экономической ситуации, способствующим сохранению склонности населения к сбережению и ограничивающим финансовые ресурсы организаций.
В IV квартале 2013 г. сохранялись сезонные закономерности в динамике основных денежных агрегатов, наблюдавшиеся в предшествующие годы. Бюджетные расходы в конце года способствовали ускорению роста остатков на счетах организаций (за IV квартал объем текущих депозитов организаций увеличился на 12,1% против 0,1% в III квартале, срочных депозитов — на 14,1% против 0,4%). Выплата вознаграждений по итогам года способствовала росту вкладов населения (за IV квартал объем текущих депозитов населения увеличился на 20,5%, тогда как в III квартале он сократился на 3,7%, объем срочных депозитов возрос на 4,6% против 2,5% в предыдущем квартале). Объем наличных денег в обращении, снизившийся в III квартале на 0,9%, за IV квартал увеличился на 8,9%. Это было связано прежде всего с ростом наличных денег в декабре, в преддверии новогодних праздников. Приросты большинства денежных агрегатов, указанных выше, в III и IV кварталах 2013 г. были сопоставимы с аналогичными показателями предшествующего года.
Основные активы банковской системы и широкая денежная масса (годовой прирост, трлн. руб.)
Темпы роста денежной массы в 2013 г. несколько превышали уровень, соответствующий динамике основных макроэкономических показателей (см. врезку «Анализ монетарных разрывов»).
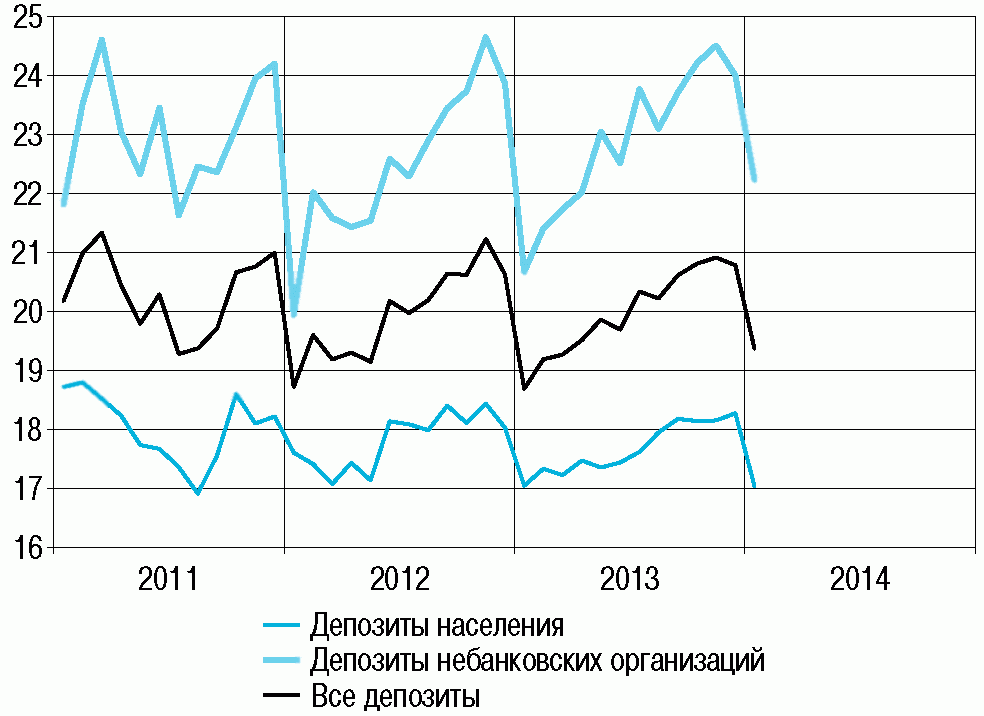
В IV квартале, как и в течение всего 2013 г., колебания курса рубля не оказывали выраженного влияния на валютную структуру депозитов населения. Долларизация депозитов населения оставалась в диапазоне 17 — 18%, сложившемся в начале 2013 года. В декабре 2013 г. и январе 2014 г., несмотря на заметное снижение номинального курса рубля, объемы валютных депозитов населения в долларовом выражении почти не увеличились. По предварительным данным, объемы наличной иностранной валюты на руках у физических лиц в декабре 2013 — январе 2014 г. увеличились на 2,6 млрд. долл. США, но оставались относительно невелики в сравнении с объемом вкладов населения в банках. В то же время характерное для предшествующих лет сокращение в конце года остатков на текущих валютных счетах организаций в анализируемый период было невелико, а в январе 2014 г. сменилось резким ростом. В результате сезонное снижение долларизации депозитов организаций в конце 2013 г. было слабее, чем в предшествующие годы.
Уровень долларизации депозитов (%)
Данные об изменении количества денег в экономике содержат информацию, необходимую для эффективной реализации денежно-кредитной политики. Однако для содержательной интерпретации этого показателя необходимо использовать определенные критерии для диагностирования того, насколько быстро или медленно относительно динамики фундаментальных факторов растет денежная масса. Одним из наиболее распространенных подходов к такого рода анализу является оценка функции спроса на деньги, представляющая собой соотношение между денежной массой и факторами, определяющими потребность экономики в деньгах. На основе функции спроса на деньги может быть рассчитан показатель монетарного разрыва как отклонение фактического значения денежного агрегата от расчетного уровня, соответствующего текущим значениям основных макроэкономических индикаторов. На рисунке представлен диапазон значений монетарных разрывов, рассчитанных для российской экономики <1>.
<1> Методологию расчета подробнее см. в статье Krupkina, A., Ponomarenko, A. (2013). «Money demand models for Russia: A sectoral approach.» Bank of Finland, BOFIT Discussions Papers 31.
Монетарные разрывы (стандартные отклонения)
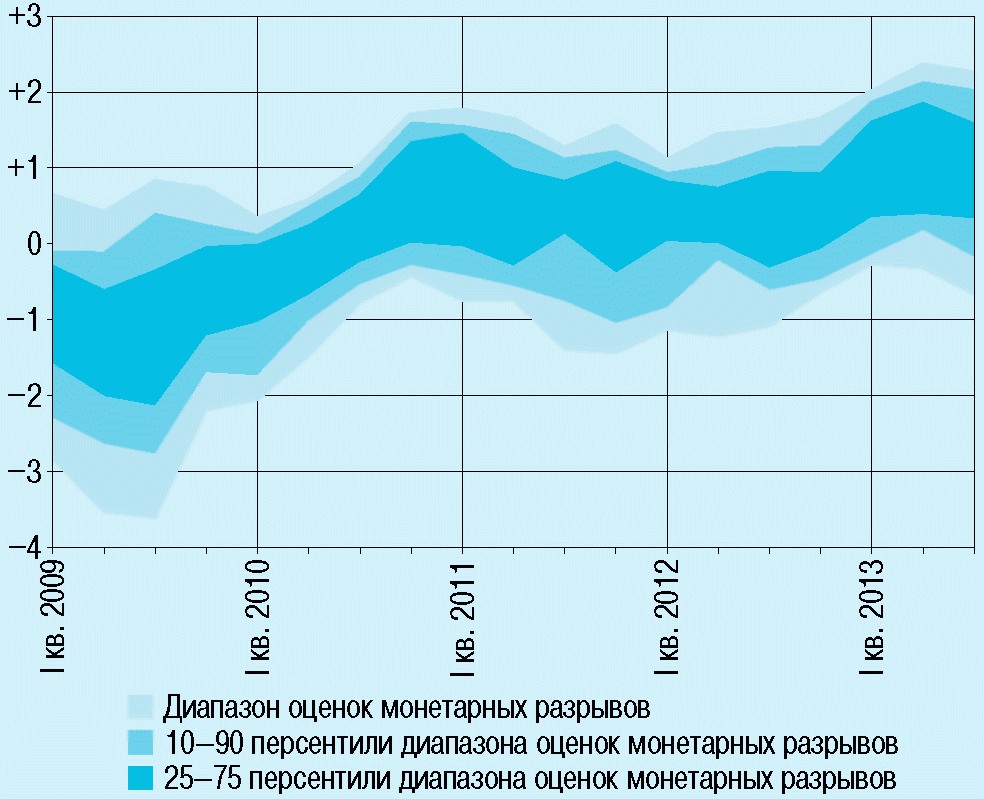
Увеличение монетарных разрывов в 2009 — 2010 гг. свидетельствует о том, что ускорение роста денежных агрегатов происходило значительно быстрее, чем восстановление темпов роста расчетного значения спроса на деньги. В 2011 — 2012 гг. по мере снижения темпов роста денежных агрегатов динамика монетарных разрывов стабилизировалась. Ускорение темпов роста денежной массы в начале 2013 г., происходившее в условиях замедления экономической активности, не соответствовало динамике и других макроэкономических показателей. Это вновь привело к формированию положительных монетарных разрывов.
Значение монетарного разрыва (то есть его нахождение в положительной или отрицательной области) может рассматриваться как характеристика состояния монетарной сферы экономики, однако должно интерпретироваться с осторожностью. Так, сохраняющийся в настоящее время положительный монетарный разрыв свидетельствует о том, что соотношения макроэкономических показателей, входящих в функцию спроса на деньги, не находятся в равновесии (то есть в экономике имеется избыточная денежная масса). Теоретически существует несколько возможных вариантов восстановления такого равновесия. Во-первых, это может произойти в результате замедления роста денежной массы. Помимо этого, возврат к равновесию может произойти и при неизменных темпах роста денежной массы за счет ускорения темпов роста показателей, определяющих спрос на деньги (например, за счет повышения экономической активности или уровня цен на товары и услуги или на активы). В связи с этим положительный монетарный разрыв может рассматриваться как индикатор отсутствия сдерживающего влияния на экономический рост со стороны монетарных факторов, а также как индикатор сохраняющихся инфляционных рисков. Также нельзя исключать, что равновесное соотношение между денежной массой и другими макроэкономическими индикаторами изменилось вследствие трансформации в поведении экономических агентов в послекризисный период (или любых других факторов, не учтенных в используемых функциях спроса на деньги). В этом случае нахождение монетарного разрыва в положительной области может не свидетельствовать о существовании дисбалансов в экономике и может не иметь макроэкономических последствий. Однако если эти изменения являются временным явлением, эффекты, связанные с наличием избыточной денежной массы, могут начать проявляться по мере нормализации ситуации.
I.3. Внутренние экономические условия
В 2013 г. российская экономика развивалась в условиях низкого внешнего спроса и слабой потребительской и инвестиционной активности. Индексы предпринимательской уверенности оставались на низком уровне. Разрыв выпуска находился в слабоотрицательной области, несколько сдерживая рост цен. Превышение инфляцией целевого интервала стало результатом ухудшения конъюнктуры рынков отдельных групп продовольственных товаров и ослабления рубля, в значительной мере обусловленного внешними факторами. В итоге в 2013 г. инфляция практически осталась на уровне предыдущего года.
Темпы роста ВВП в III квартале 2013 г., как и в предыдущем квартале, составили 1,2% к соответствующему периоду 2012 года. Отрицательный вклад в прирост ВВП внесли оптовая торговля, производство электроэнергии и строительство. Около 1 процентного пункта прироста ВВП в III квартале было сформировано за счет операций с недвижимым имуществом и производства услуг в финансовой деятельности, при этом вклад этих видов деятельности в прирост ВВП снижался.
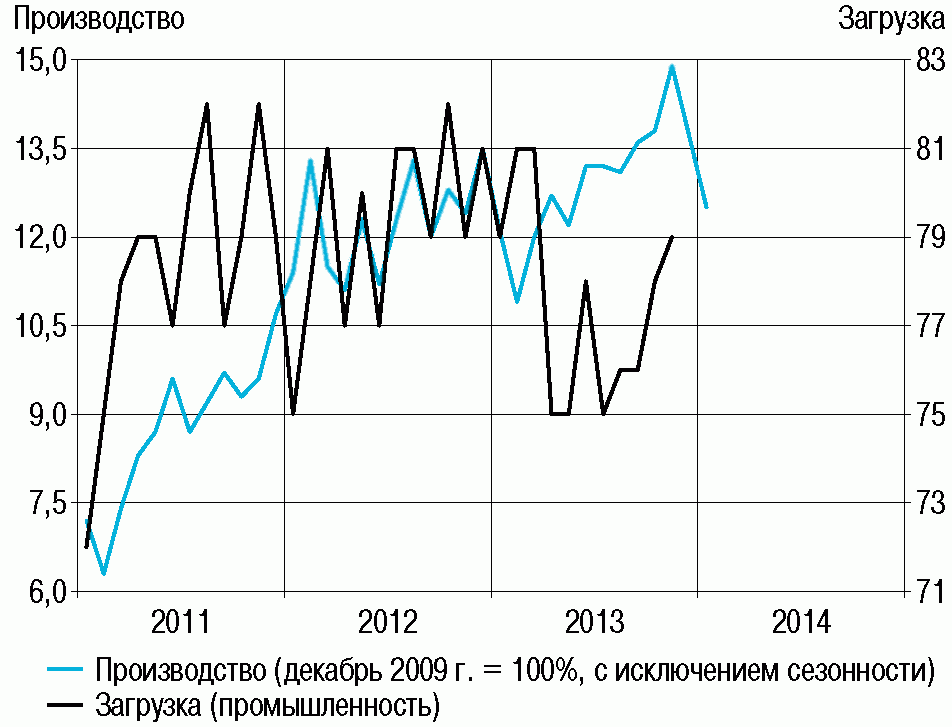
Динамика макроэкономических индикаторов в IV квартале свидетельствует о некотором повышении экономической активности, которое во многом было обусловлено высоким урожаем основных сельскохозяйственных культур и календарным фактором, а именно смещением сроков его сбора на октябрь — ноябрь.
Прирост промышленного производства и загрузка производственных мощностей (%)
Источники: Росстат, расчеты Банка России, Российский экономический барометр.
В IV квартале отмечался небольшой рост промышленного производства (с исключением сезонного фактора). Выпуск продукции обрабатывающих производств повысился вследствие повышения темпов роста в ряде инвестиционно ориентированных производств (транспортные средства, электрооборудование, химическая продукция), а также выпуска товаров потребительского назначения. Негативный вклад в динамику промышленного производства внесло снижение выработки тепла и электроэнергии из-за аномально теплой погоды в ноябре — декабре. Индикаторы настроений производителей оставались на низком уровне. По мнению руководителей предприятий, среди факторов, сдерживавших рост выпуска, преобладали высокий уровень налогообложения, недостаток финансовых средств, а также недостаточный спрос на продукцию предприятий на внутреннем рынке (в обрабатывающих производствах).
Несмотря на некоторое повышение экономической активности в IV квартале 2013 г., говорить о признаках улучшения экономической ситуации преждевременно. В 2013 г. прирост ВВП составил 1,3%.
Возможности наращивания объемов выпуска товаров и услуг оставались ограниченными. Загрузка факторов производства в промышленности — на высоком уровне. Сложившаяся ситуация указывает на низкую эффективность производства и связанные с ней высокие трудозатраты.
Загрузка рабочей силы оставалась относительно высокой в условиях отсутствия роста численности экономически активного населения. Уровень безработицы с исключением сезонного фактора в течение первого полугодия 2013 г. демонстрировал слабый рост, а во втором полугодии стабилизировался на уровне 5,5 — 5,6%.
Промышленное производство по видам деятельности (прирост в %
к соответствующему месяцу предыдущего года)
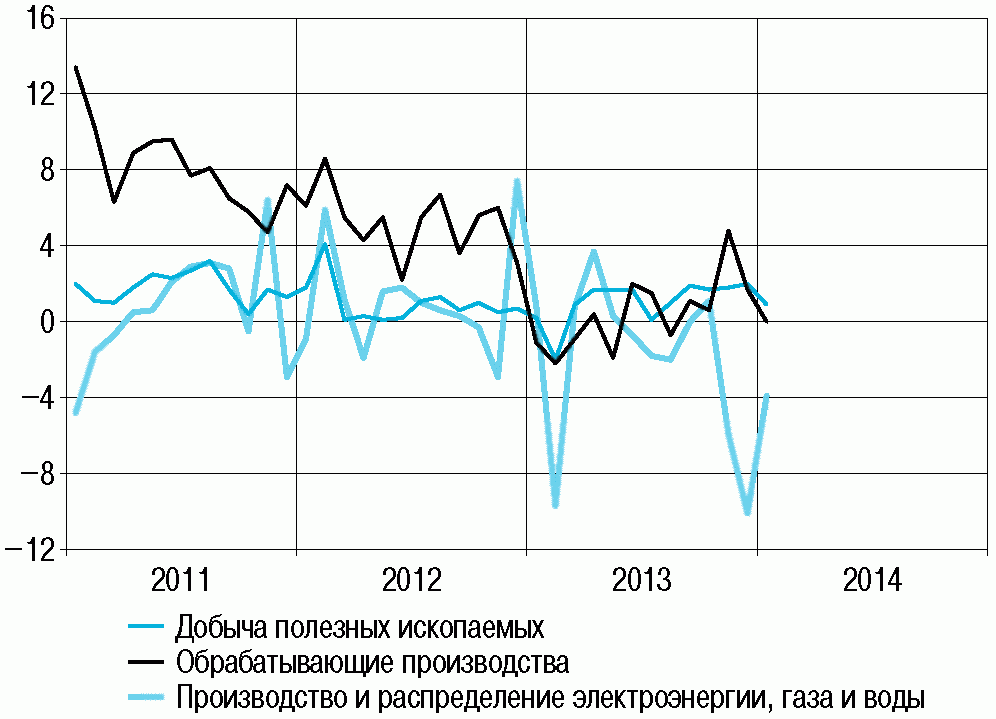
Индексы предпринимательской уверенности по видам деятельности (прирост в % к соответствующему месяцу предыдущего года с исключением сезонности)
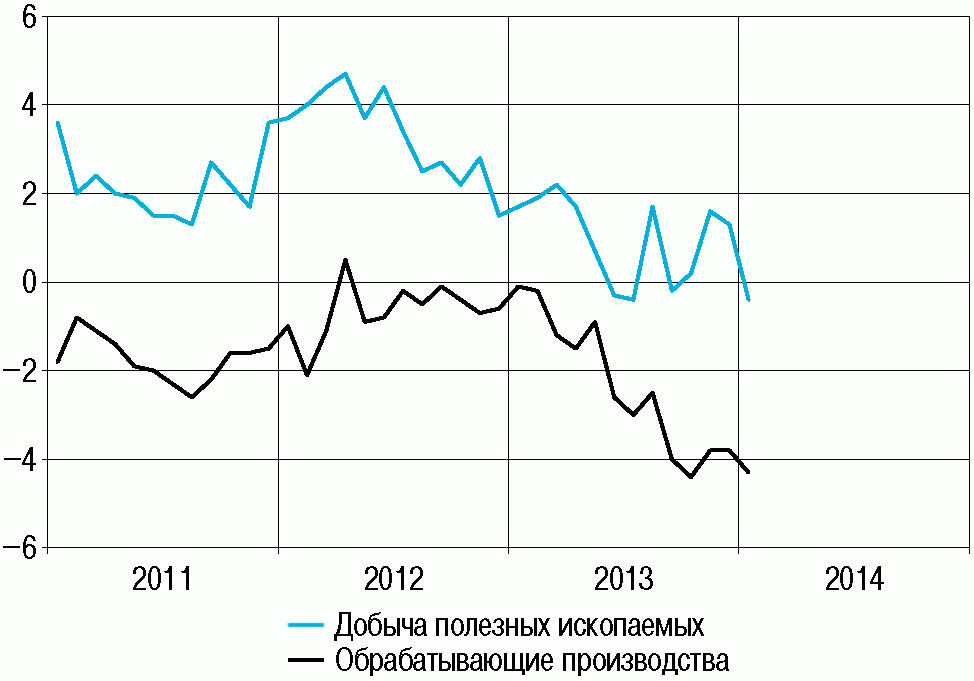
Однако низкие значения уровня безработицы сами по себе не дают достаточно оснований для того, чтобы сделать вывод о перегретости рынка труда и, соответственно, возможном проинфляционном влиянии, поскольку они не учитывают тенденции к естественной убыли населения и существенных долговременных изменений демографической и образовательной структуры рабочей силы (таких как понижение долей групп с традиционно высокими показателями безработицы — молодежи и людей с невысоким уровнем образования). Эти структурные изменения формируют более высокий, чем несколько лет назад, уровень занятости, не оказывающий давления на инфляцию.
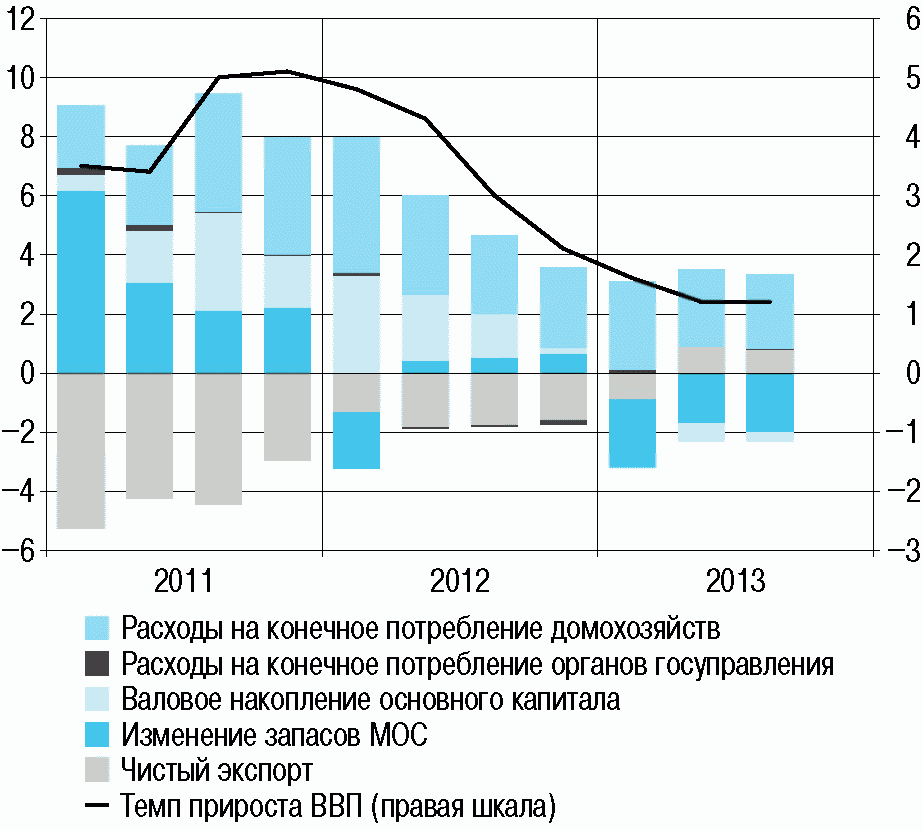
Источники: расчеты Банка России, Росстат.
Ухудшение ситуации на рынке труда и потребительских ожиданий, замедление роста реальных денежных доходов населения обусловили уменьшение по сравнению с предыдущим годом темпов роста потребительских расходов домашних хозяйств как в III — IV кварталах, так и в 2013 г. в целом. Тем не менее их вклад в экономический рост среди элементов использования ВВП оставался самым значительным. Повышению потребительской активности способствовало сохранение относительно высоких темпов роста розничного кредитования. С исключением сезонности темп роста оборота розничной торговли в IV квартале по сравнению с предыдущим кварталом ускорился. В условиях сохраняющейся тенденции к снижению ставок по вкладам для физических лиц темп прироста сбережений населения в банках в IV квартале замедлился. На фоне меньшего, чем в предыдущем квартале, удешевления рубля доля покупки наличной иностранной валюты в структуре использования денежных доходов населения уменьшилась.
Увеличение физических объемов экспорта и замедление темпов роста импорта на фоне сокращения инвестиционного спроса и ослабления рубля обеспечили положительный вклад чистого экспорта в динамику ВВП в III квартале. По оценкам, в целом в 2013 г. прирост чистого экспорта был отрицательным.
Динамика оборота розничной торговли,
реальной заработной платы и настроений потребителей
(прирост в % к соответствующему кварталу предыдущего года)
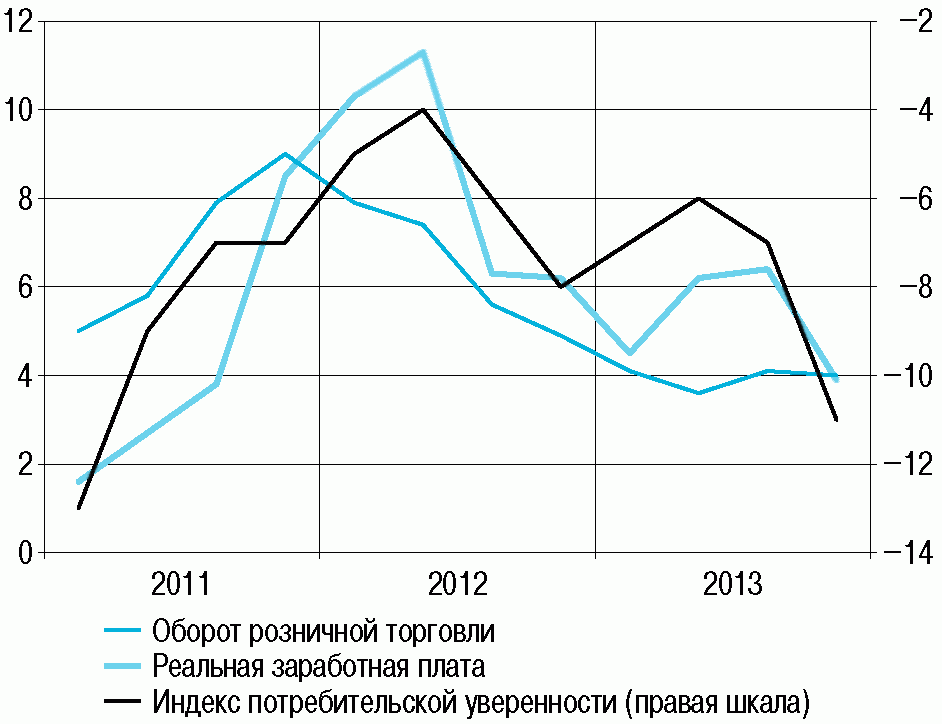
Обобщающий индикатор рынка труда
В течение прошедшего года на фоне снижения экономической активности наблюдалось как снижение интенсивности использования задействованной рабочей силы, так и снижение спроса на рабочую силу. Это нашло отражение в динамике обобщающего индикатора рынка труда, построенного по 16 показателям, либо отражающим альтернативные источники информации, либо содержательно выступающим альтернативой показателю уровня безработицы <1>. Совместная динамика уровня безработицы и обобщающего индикатора приведена на рисунке.
<1> Исходными данными для расчета главной компоненты послужили: отношение численности занятых к численности населения в возрасте 15 — 72 года; индекс занятости «Российского Экономического Барометра» (РЭБ); индекс загрузки занятых в обрабатывающей промышленности (РЭБ); индекс роста числа занятых (РЭБ); индексы Росстата численности занятых на предприятиях видов деятельности C и D (по опросам экономической активности); индексы Росстата нехватки квалифицированных рабочих на предприятиях видов деятельности C и D (по опросам экономической активности); компонента занятости общего индекса HSBC PMI; численность официальных безработных на одну заявленную вакансию (Росстат); процент безработных, получающих пособие по безработице (Росстат), — стимулы к поиску работы; отношение числа безработных (МОТ) к числу официально зарегистрированных безработных (Росстат) — стимулы к поиску работы; число отработанных часов на одного занятого в месяц (Росстат); доля занятых, отработавших фактически более 41 часа в неделю (Росстат); среднее время поиска работы (Росстат); доля безработных с опытом работы, уволенных по сокращению штатов (Росстат).
Динамика уровня безработицы и главной компоненты 16 показателей рынка труда
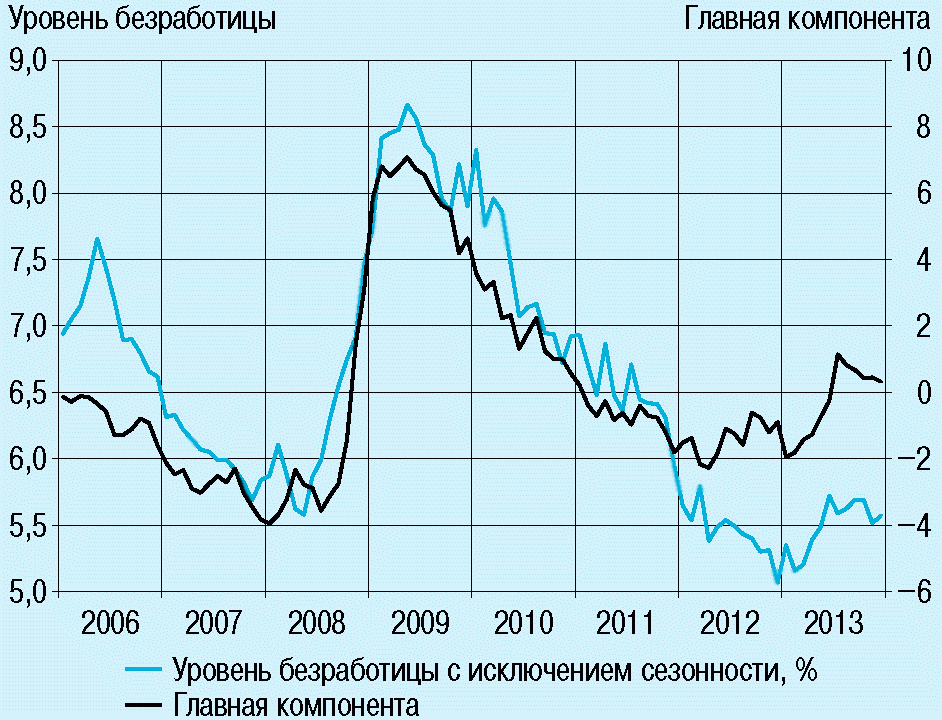
Источники: Haver, Росстат, расчеты Банка России, сезонное сглаживание TRAMO/SEATS.
Обращают на себя внимание два наблюдения. Во-первых, это расхождение динамики обобщающего индикатора с динамикой уровня безработицы с 2012 г. (что связано отчасти с изменением весов расчета общего уровня безработицы по результатам переписи населения 2010 г.). Во-вторых, это отсутствие сигналов о каком-либо перегреве на рынке труда (в частности, по сравнению с предкризисным периодом 2007 — 2008 гг.) со стороны обобщающего индикатора в 2012 году. Обобщающий индикатор, как и уровень безработицы, стал расти со II квартала 2013 года.
В III квартале, как и в предыдущие кварталы 2013 г., вклад валового накопления в прирост ВВП оставался отрицательным. Наиболее значительные темпы сокращения инвестиций в основной капитал отмечались в добыче топливно-энергетических полезных ископаемых и в производстве и распределении электроэнергии, газа и воды (на долю которых приходится около трети всех инвестиций крупных и средних организаций), что в определенной степени обусловлено завершением ряда крупных проектов, а также сокращением инвестиционных программ госкорпораций. Несмотря на рост инвестиций в основной капитал с исключением сезонности в IV квартале, в целом их динамика оставалась слабой. Значительное снижение прибыли нефинансовых организаций (особенно в обрабатывающих производствах и на транспорте), а также неопределенность перспектив экономического развития ограничивали объемы вложений в нефинансовые активы. По данным обследования организаций, основным фактором, сдерживающим инвестиционную активность, являлся недостаток собственных финансовых средств. В 2013 г. валовое накопление основного капитала сократилось по сравнению с предыдущим годом на 0,3% (в 2012 г. — прирост на 6,4%).
Инвестиции в основной капитал и объем строительных работ (прирост в % к соответствующему месяцу предыдущего года)
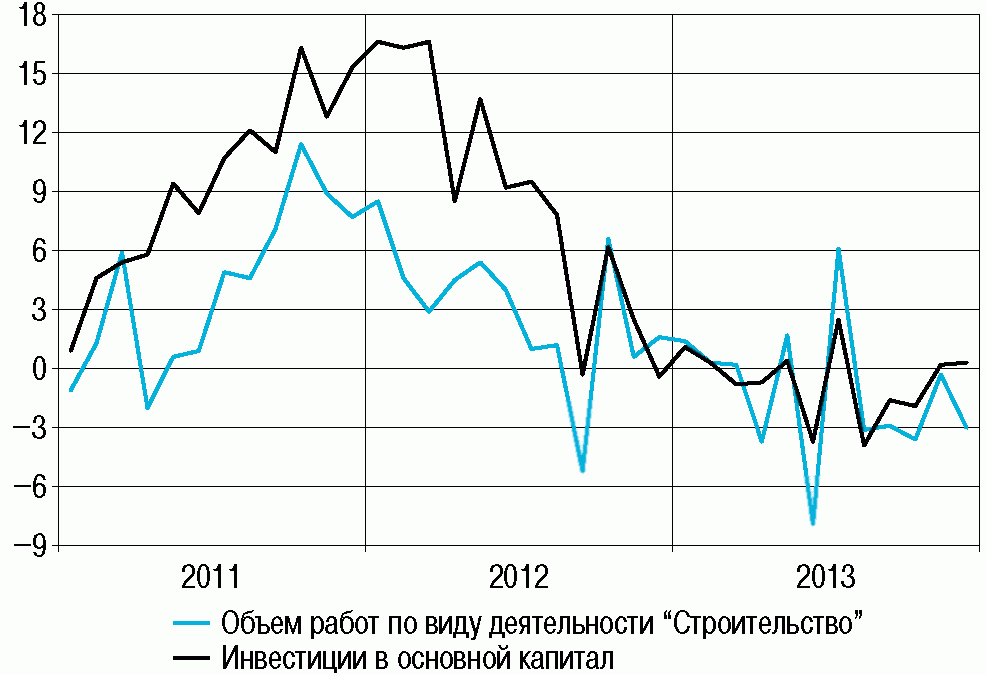
Показатель разрыва выпуска определяется как отклонение фактического выпуска от потенциального (инфляционно нейтрального) уровня. Этот показатель позволяет формулировать в удобной для анализа форме суждения о будущей динамике спроса и инфляционном давлении и поэтому является одним из важнейших показателей для денежно-кредитной политики.
В случае превышения фактическим выпуском потенциального (положительный разрыв) ожидается формирование тенденции к ускорению темпов роста цен. Положительный разрыв означает, что экономика функционирует выше своих возможностей из-за наличия избыточного спроса. Отрицательный разрыв выпуска свидетельствует о наличии избыточного предложения (неиспользуемых мощностей) или замедления экономического роста вследствие сжатия спроса и создает предпосылки для замедления темпов роста цен.
Центральные банки, стремящиеся контролировать инфляцию, в равной степени озабочены как чрезмерным ростом спроса, так и его избыточным снижением — в той мере, в которой это может повлиять на положение инфляции выше или ниже цели. Поэтому обычно, когда ожидается, что в краткосрочном периоде спрос превысит потенциал экономики (положительный разрыв) и это создаст риски превышения целевых ориентиров по инфляции, центральные банки ужесточают политику и повышают ставки для охлаждения спроса и снижения инфляционного давления. И, соответственно, наоборот: когда ожидается падение спроса ниже потенциального уровня (отрицательный разрыв), центральные банки могут снизить ставки для стимулирования спроса, если считают, что это поможет предотвратить падение инфляции ниже цели.
Разрыв выпуска является ненаблюдаемой переменной и напрямую не измеряется. Для его оценки существует большое количество методик. При этом использование различных методик может дать заметно различающиеся результаты, что иногда создает высокий уровень неопределенности по поводу текущих оценок.
Однако все оценки, сделанные в Банке России по различным методикам, в настоящее время довольно близки друг к другу. Среди используемых моделей — чисто статистические и полуструктурные многомерные фильтры <1>, оценки на основе производственной функции и эконометрические оценки на основе SVAR-моделирования.
<1> Подробнее об этих методах можно прочитать во врезке в Докладе о ДКП № 1 (ноябрь 2012 года).
В рамках подхода на основе производственной функции разрыв выпуска был оценен с использованием функции Кобба-Дугласа с постоянной отдачей от масштаба на квартальных данных за период с I квартала 2004 года. В качестве фактора «труд» в модели использовались данные по численности занятых в экономике, в качестве фактора «капитал» — данные по наличию основных фондов, которые на квартальной основе были получены из соответствующих годовых данных, квартальной динамики инвестиций в основной капитал и амортизации. Совокупная факторная производительность (СФП) была получена остаточным методом. Потенциальный уровень ВВП рассчитывался на основе потенциальных уровней факторов производства. Потенциальные уровни для «капитала» и СФП оценивались выделением тренда при помощи НР-фильтра. Потенциальный уровень занятости рассчитан на основе NAIRU <2>, оцененного как ненаблюдаемая переменная при помощи модели кривой Филлипса и фильтра Калмана.
Эконометрическое оценивание проводилось также с учетом методологии, впервые предложенной в работе экономистов Оливье Бланшара и Дэнни Куа <3>. Указанный подход предполагает идентификацию шоков спроса и предложения в экономике при помощи параметризации модели структурной векторной авторегрессии, где в базовой версии расчетов фигурируют две переменные: изменения реального ВВП и уровень безработицы. При этом используется предположение об отсутствии влияния шоков спроса на реальный выпуск, с одной стороны, и значимом влиянии шоков предложения на реальный выпуск, с другой стороны, в долгосрочной перспективе.
<3> Blanchard, O., Quah, D. The Dynamic Effects of Aggregate Demand and Supply Disturbances // The American Economic Review. 1989, Sep., Vol. 79, No. 4, pp. 655 — 673.
Неопределенность оценки разрыва выпуска (% ВВП)
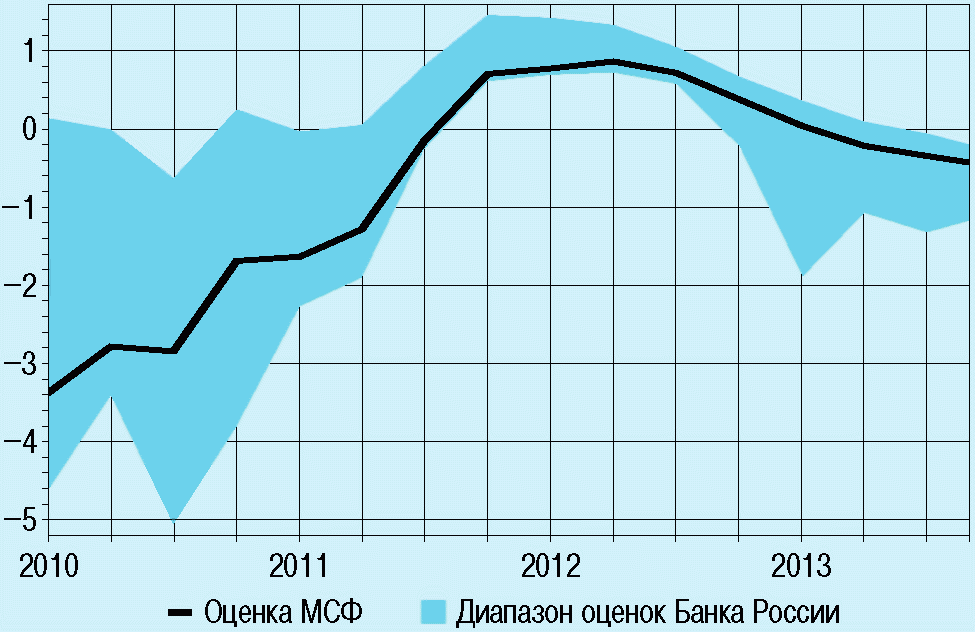
Полученные результаты с высокой степенью определенности указывают на наличие умеренного отрицательного разрыва выпуска в конце 2013 года. На графике приведен диапазон этих оценок, а также оценка разрыва, полученная с использованием многомерного структурного фильтра Калмана (МСФ) <1>. В период после кризиса 2008 г. масштаб расхождений в оценках разрыва был значительным и сильно зависел от предпосылок, заложенных при оценивании. Однако в последнее время разброс оценок заметно снизился, и в настоящее время можно с уверенностью говорить о том, что в экономике с высокой вероятностью наблюдается умеренный отрицательный разрыв.
<1> Этот подход в наибольшей мере соответствует целям ДКП, то есть позволяет отразить именно инфляционное давление со стороны спроса, а не просто выделить некоторый абстрактный статистический тренд в динамике ВВП.
Деловая активность в строительстве также оставалась низкой. Наблюдаемый в течение 2013 г. рост жилищного строительства на фоне смягчения условий ипотечного кредитования в IV квартале несколько замедлился. По данным обследования деловой активности строительных организаций, вялая строительная активность была обусловлена, в частности, высоким уровнем налогов и неплатежеспособностью заказчиков.
В настоящее время ситуация на рынке кредитования как физических лиц, так и компаний не является фактором, сдерживающим экономическую активность. По оценке, индекс финансовых условий <2> в IV квартале находился вблизи долгосрочного тренда, то есть финансовые условия не оказывали существенного воздействия на динамику производства товаров и услуг.
<2> О расчете индекса финансовых условий см. «Доклад о денежно-кредитной политике» (2013) № 3. Июль. С. 24.
Динамика данного агрегированного показателя характеризует общее изменение финансовых условий производственной деятельности. Поскольку он построен в виде отклонения от долгосрочного тренда, его можно сравнивать с динамикой разрыва выпуска и формулировать предположения о степени влияния финансовых условий на состояние спроса и предложения в экономике.
Значительный отрицательный вклад в прирост ВВП внесло сокращение запасов материальных оборотных средств на фоне ухудшения ожиданий производителей относительно динамики спроса, а также более позднего проведения сельскохозяйственных уборочных работ. По данным текущей финансовой отчетности <3>, в структуре оборотных активов крупных и средних организаций отмечались некоторые изменения, свидетельствовавшие о снижении спроса и приспособлении к нему предприятий: возросла доля затрат в незавершенном производстве и товаров для перепродажи, уменьшилась доля производственных запасов и запасов готовой продукции. В IV квартале, по оценкам, увеличению запасов материальных оборотных средств способствовал хороший урожай (к началу 2014 г. запасы зерна в хозяйствах всех категорий увеличились на 14,6% по сравнению с началом 2013 г.).
<3> По итогам января — сентября 2013 г. по сравнению с сопоставимым периодом 2012 г., по кругу крупных и средних предприятий.
В условиях слабой деловой активности в 2013 г. сохранился небольшой отрицательный разрыв выпуска.
В первой половине 2014 г. потребительский спрос останется основным фактором роста экономики. Однако его увеличение будет сдерживаться финансовыми возможностями предприятий и государственного бюджета по повышению зарплат работникам, а также ограничением доступа к заемным ресурсам вследствие ужесточения неценовых условий кредитования населения. В этот период возможно некоторое повышение темпов роста инвестиций в основной капитал на фоне низкой базы 2013 года. Факторами неопределенности в динамике инвестиций являются реакция естественных монополий на политику сдерживания тарифов, а также эффективность правительственных мер, направленных на оптимизацию издержек организаций инфраструктурного сектора и недопущение сокращения ими инвестиционных программ. Учитывая, что по мере адаптации предприятий к спросовым ограничениям отрицательное влияние со стороны запасов материальных оборотных средств на динамику ВВП будет ослабевать, вклад валового накопления в прирост ВВП ожидается положительным. По оценкам, в первом полугодии 2014 г. прирост ВВП к соответствующему периоду 2013 г. может составить 1 — 2%.
Событие, которое может оказать заметное влияние на динамику экономической активности в первом полугодии 2014 г., — проведение зимних Олимпийских игр в Сочи. С учетом анализа потоков расходов и доходов, связанных с проведением мероприятий, текущего состояния экономики России, а также опыта других стран, принимавших Олимпийские игры, положительный вклад данного события в экономический рост оценивается до 0,3 процентного пункта ВВП. Данный эффект может быть реализован преимущественно в I квартале 2014 г. через повышение объема предоставления услуг в сфере гостиничного и ресторанного бизнеса и услуг транспорта (которые в значительной мере будут реализованы как экспорт услуг).
В среднесрочном плане эффект проведения Олимпиады может быть связан с определенными издержками, прежде всего по обслуживанию олимпийских объектов, и финансовыми рисками, вызванными проблемами окупаемости осуществленных вложений. Вместе с тем в более длительном периоде должна возрастать роль положительных факторов: выгоды от использования новой инфраструктуры и благоприятного влияния реализованных в регионе изменений на активность туристической отрасли.
В соответствии с оперативными данными Казначейства России по итогам исполнения бюджета расширенного правительства в 2013 г. расходы составили 37,4% ВВП, непроцентные расходы — 36,7% ВВП, что ниже каждого из аналогичных показателей за 2012 г. на 0,1 процентного пункта ВВП. На фоне значительного снижения как нефтегазовых, так и ненефтегазовых доходов бюджета по итогам 2013 г. был получен дефицит в размере 1,3% ВВП в отличие от профицита 0,4% ВВП по итогам 2012 года. Структурный ненефтегазовый первичный дефицит в 2013 г. согласно расчетам составил 10,6% ВВП, увеличившись относительно 2012 г. на 0,7 процентного пункта ВВП.
Исходя из изменения основных показателей государственных финансов в 2013 г., а также с учетом динамики показателей бюджетной сферы предыдущих лет, влияние которых распределено во времени, в 2013 г., по оценкам, наблюдалось незначительное положительное воздействие со стороны сектора государственного управления на рост совокупного спроса.
Оценки, сделанные в соответствии с «Основными направлениями бюджетной политики на 2014 год и плановый период 2015 и 2016 годов», позволяют ожидать снижение в 2014 г. совокупного и структурного ненефтегазового первичного дефицита бюджета расширенного правительства (на 0,3 и 1,4 процентного пункта ВВП соответственно), прежде всего за счет сокращения расходов в отношении к ВВП. Несмотря на некоторое ожидаемое ужесточение бюджетной политики, в 2014 г. при сохранении дефицитного бюджета и с учетом накопленного влияния бюджетных потоков предшествующих лет можно ожидать, что вклад сектора государственного управления в динамику совокупного спроса останется положительным, однако будет небольшим.
Оценки устойчивости государственных финансов, подготовленные с использованием индикатора фискального стресса, позволяют сделать вывод о сохранении в краткосрочной перспективе высокого уровня устойчивости государственных финансов России, несмотря на некоторое повышение рисков в бюджетной сфере в 2013 г., связанное с ростом величины структурного первичного бюджетного дефицита, а также негативными долгосрочными бюджетными трендами, вызванными ожидаемым ухудшением возрастной структуры населения.
В IV квартале 2013 г. наблюдалось ускорение роста потребительских цен. В декабре инфляция составила 6,5% (по отношению к декабрю 2012 г.) и превысила целевой диапазон, установленный на 2013 г. «Основными направлениями единой государственной денежно-кредитной политики на 2013 год и период 2014 и 2015 годов» на уровне 5 — 6%.
Повышение инфляции в IV квартале 2013 г. было вызвано преимущественно ускорением роста цен на продовольственные товары (с 6,3% в сентябре до 7,3% в декабре). Так, произошло резкое повышение индекса цен на плодоовощную продукцию, обусловленное неблагоприятными условиями ее уборки. Кроме того, ускорился рост цен на яйца, молоко и молочную продукцию, сыры, что было связано с вторичными эффектами засухи 2012 г., а именно с повышением цен на корма, сухое молоко (в том числе импортное), снижением объемов производства в животноводстве. Подобные последствия плохого урожая 2012 г. в России и ряде стран — поставщиков сухого молока и готовой молочной продукции (в первую очередь в Новой Зеландии) были ожидаемыми, однако их размеры были более заметными, чем прогнозировалось. На динамике цен на сыры во второй половине года сказалось также обесценение рубля, влияние которого было усилено сезонным замещением импортными сырами отечественной продукции.
В IV квартале несколько (на 0,2 процентного пункта) возрос годовой индекс цен и тарифов на услуги (в основном за счет цен на услуги организаций культуры и медицинские услуги). Вместе с удорожанием ряда продуктов питания это определило повышение базовой инфляции.
Динамика цен на потребительские товары и услуги (месяц
к соответствующему месяцу предыдущего года, %)
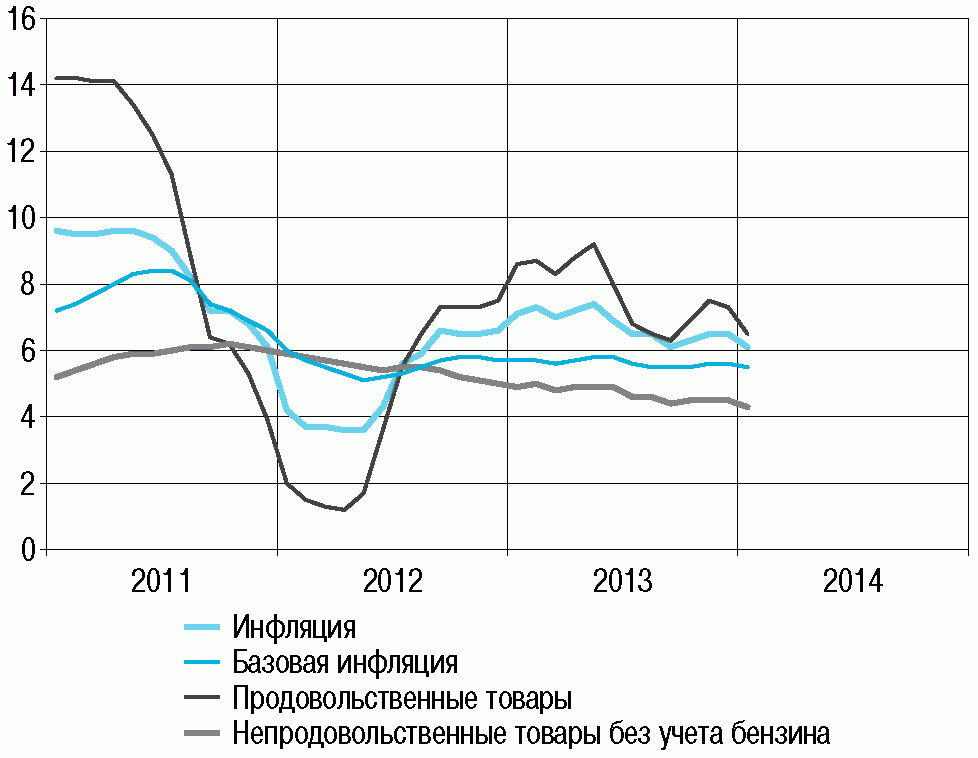
Источники: Росстат, расчеты Банка России.
Результаты опроса населения, проведенного Фондом «Общественное мнение» (ФОМ) по заказу Банка России в феврале 2014 г., косвенно указывают на то, что население воспринимает ускорение инфляции как временное явление. Несмотря на некоторое повышение инфляционных ожиданий на месячном горизонте, которое могло быть вызвано ускорением роста цен на ряд продуктов питания в конце 2013 г., медианные оценки наблюдаемой и ожидаемой годовой инфляции в феврале 2014 г. оставались ниже значений I квартала 2013 года. Большинство респондентов по-прежнему полагает, что в течение следующих 12 месяцев темпы роста потребительских цен существенно не изменятся.
О локальном характере инфляционного шока свидетельствует и сохранение в IV квартале 2013 г. наблюдаемой с конца 2011 г. тенденции к снижению годовых темпов роста цен на непродовольственные товары (до 4,5%). Годовой индекс цен на непродовольственные товары без бензина, в наименьшей степени подверженный влиянию событийных и административных факторов, в IV квартале оставался стабильным.
В целом за 2013 г. по сравнению с 2012 г. инфляция замедлилась на 0,1 процентного пункта. Заметным было снижение темпов роста цен на непродовольственные товары — на 0,7 процентного пункта. Понизилась базовая инфляция — на 0,2 процентного пункта. Это указывает на то, что совокупное влияние фундаментальных факторов на ценовую динамику в экономике являлось в целом сдерживающем.
Вклад в инфляцию
(месяц к соответствующему месяцу предыдущего года, %)
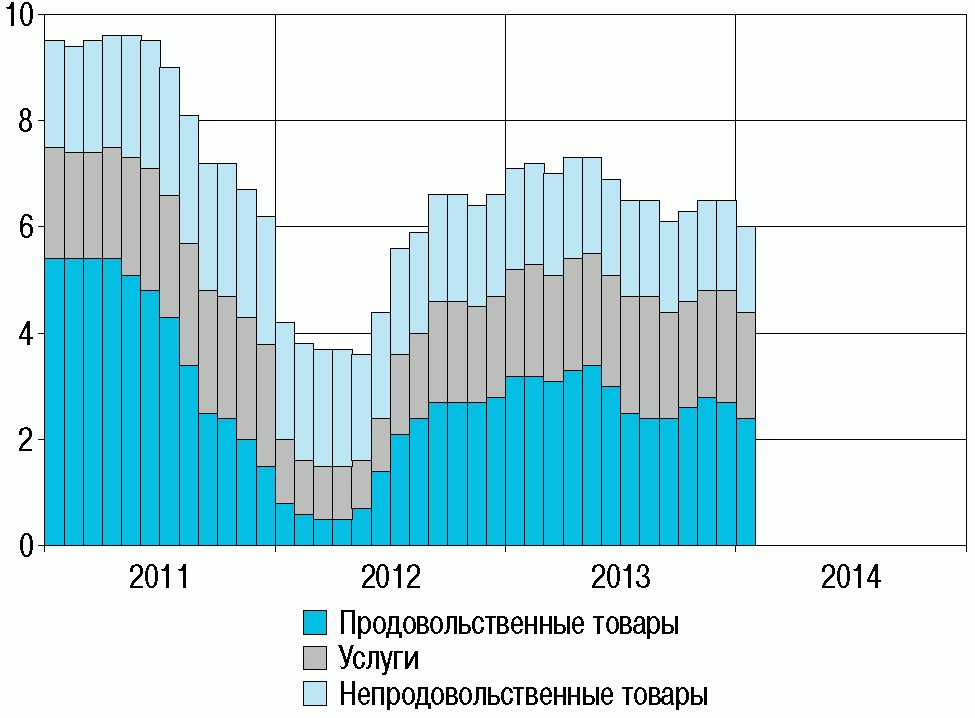
Источники: Росстат, расчеты Банка России.
О наличии в экономике заметных спросовых ограничений свидетельствовало замедление роста цен производителей при одновременном ухудшении финансовых показателей деятельности предприятий. Так, в декабре 2013 г. индекс цен производителей промышленной продукции <1> по отношению к декабрю предыдущего года составил 103,7% (более низкое значение индекса по итогам года было зафиксировано лишь в 2008 г.). В целом рост цен в экономике был меньше темпов увеличения затрат; по итогам девяти месяцев рентабельность проданных товаров, продукции, работ, услуг снизилась до 7,7% (против 10,0% за тот же период 2012 г.). Объемы прибыли на протяжении всего 2013 г. были ниже, чем в 2012 году.
<1> Для реализации на внутреннем рынке.
Изменение консенсус-прогнозов инфляции
Большинство профессиональных аналитиков связывают повышение инфляции с возникновением неожиданных, случайных факторов. Об этом свидетельствуют, в частности, заметные пересмотры в октябре — ноябре консенсус-прогнозов инфляции на 2013 г., формируемых агентствами Reuters, Bloomberg, Интерфакс, в сторону повышения.
Консенсус-прогнозы инфляции в 2013 году. Прогнозируемый
показатель — ИПЦ в декабре 2013 года к соответствующему
месяцу предыдущего года
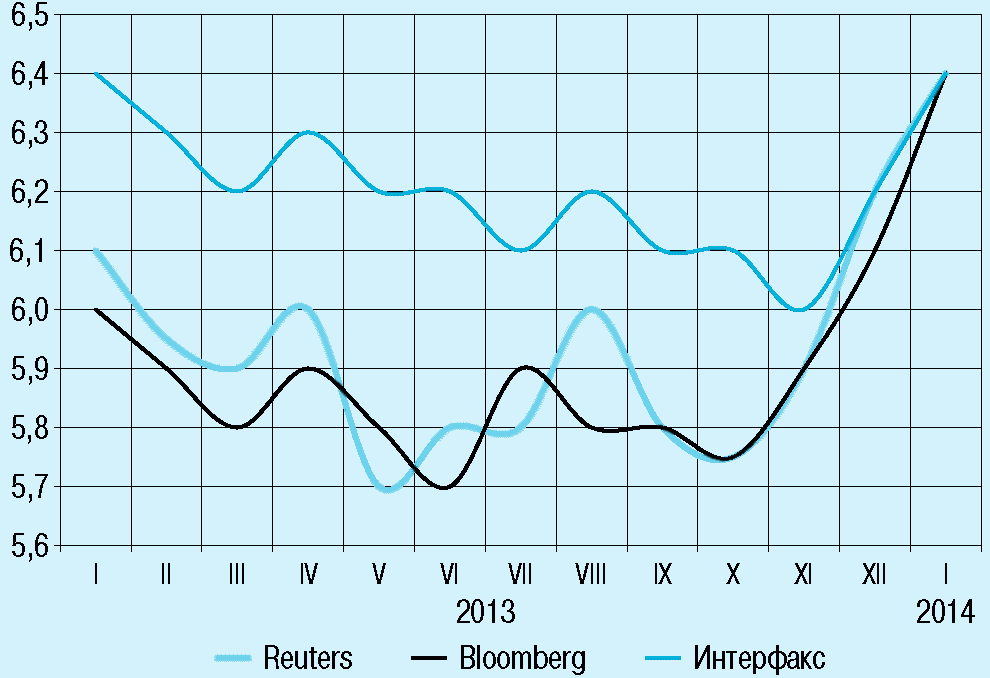
Источники: Thomson Reuters, Bloomberg, Интерфакс.
Об эффекте переноса валютного курса
Согласно оценкам эффекта переноса валютного курса на инфляцию по модели векторной авторегрессии динамика курса рубля в 2013 г. в целом оказала повышательное воздействие на потребительские цены в экономике. Вызванная колебаниями валютного курса инфляция, по расчетам, достигла своих пиковых значений в сентябре прошедшего года на фоне номинального ослабления рубля к валютам государств — основных торговых партнеров в течение июня — августа 2013 года. Последнее было вызвано снижением склонности инвесторов к риску в связи со сформировавшимися в указанный период ожиданиями сокращения объемов покупок активов Федеральной резервной системой США в рамках программы количественного смягчения.
Однако последующее укрепление национальной валюты в сентябре — октябре предположительно поспособствовало снижению инфляционных последствий динамики валютного курса в 2013 г., размер которых оценивается на уровне 0,3 — 0,4 процентного пункта (см. Приложение 1).
Оценка вклада курсовой динамики в инфляцию, сделанная при помощи других эконометрических моделей, соответствует приведенным результатам — он составляет до 0,5 процентного пункта.
Кумулятивный отклик потребительской инфляции на динамику номинального эффективного курса рубля к иностранным валютам
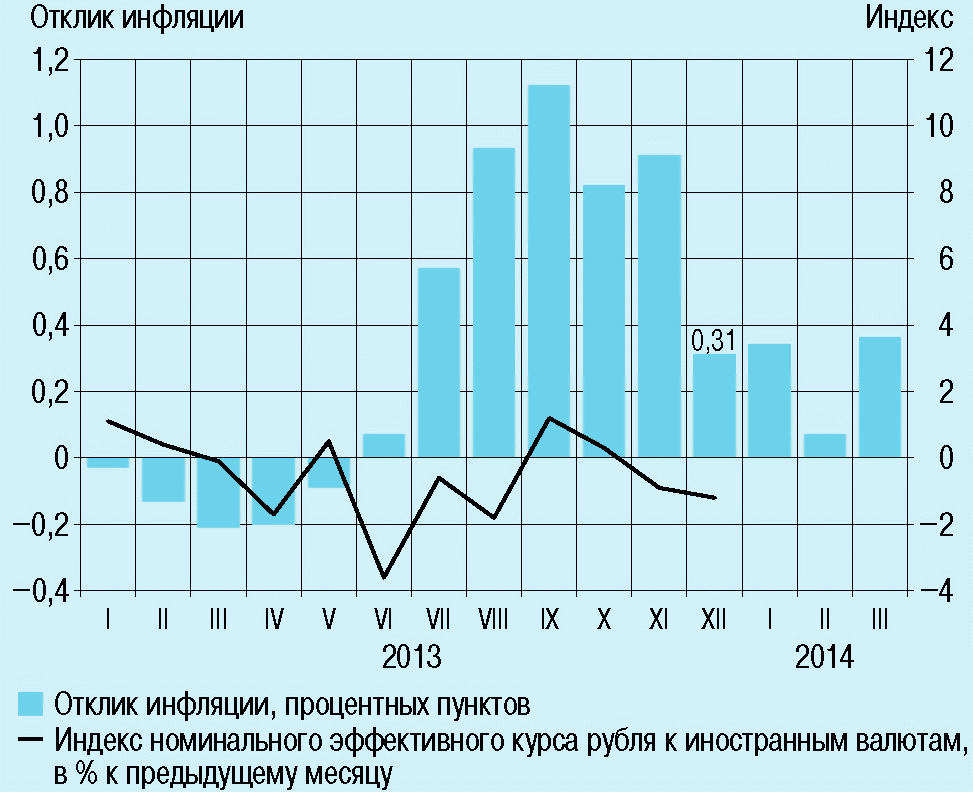
Напротив, курсовая динамика оказала в 2013 г. заметное проинфляционное влияние, особенно во второй половине года. По оценкам, в целом за год ее вклад в прирост потребительских цен оценивается на уровне 0,3 — 0,5 процентного пункта. Тем не менее в целом ограничивающее влияние спроса превалировало над эффектом ослабления рубля.
На протяжении 2013 г. большую роль в формировании инфляции играли временные факторы, влиявшие на конъюнктуру рынка продовольственных товаров. Неурожай 2012 г. обусловил ускорение роста цен на продукты питания в начале года и в IV квартале, неблагоприятные погодные условия уборки плодоовощной продукции — в октябре — ноябре 2013 года. Особенно заметно подорожали молоко и молочная продукция, сыр и яйца. В целом за год вклад «избыточных» <2> темпов роста цен на эту подгруппу продуктов питания оценивается на уровне до 0,7 процентного пункта. Проинфляционное влияние ситуации на рынках указанных продуктов лишь отчасти было компенсировано динамикой цен на продукцию переработки зерна в условиях собранного хорошего урожая. В результате по итогам года цены на продовольственные товары выросли всего на 0,2 процентного пункта меньше, чем в 2012 году.
<2> В качестве «избыточных» были приняты темпы, превышающие средние темпы роста цен на продовольственные товары без молока, молочной продукции, сыра и яиц.
Ускорение роста цен на отдельные группы продовольственных товаров вызвано временными факторами. Ожидается, что их влияние будет исчерпано в первой половине 2014 года. Нормализация ситуации на рынке молока, молочной, плодоовощной продукции будет сопровождаться замедлением инфляции.
В большей мере, чем в 2012 г., выросли тарифы на услуги пассажирского транспорта, в том числе за счет более высоких параметров индексации регулируемых тарифов. По этой же причине в 2013 г. более заметно, чем в 2012 г., увеличились цены и тарифы на услуги жилищно-коммунального хозяйства. Вклад прироста цен и тарифов на услуги транспорта и ЖКХ в инфляцию в 2013 г. оценивается на уровне 1,2 процентного пункта (на 0,1 процентного пункта больше, чем в 2012 г.). Во второй половине 2014 г. ограничения, установленные на индексацию цен и тарифов на товары и услуги инфраструктурных организаций для населения, окажут сдерживающее влияние на инфляцию (по оценке, их вклад может быть примерно на 0,5 процентного пункта ниже, чем в 2013 г.).
Для детального изучения инфляционных процессов, выявления дополнительных рисков, связанных с различной ценовой динамикой компонентов потребительской корзины, проводится анализ распределения приростов цен на товары и услуги <1>.
<1> Построение распределения производилось на основе сглаженной гистограммы приростов цен по выборке, состоящей из более чем 400 видов потребительских товаров и услуг без учета их весовых коэффициентов в потребительских расходах.
Последние полтора года распределение характеризуется небольшим разбросом приростов цен относительно среднего, что свидетельствует об отсутствии значительных шоков, искажающих динамику относительных цен, сопоставимых с шоком на рынке продовольствия из-за неурожая зерновых в 2010 году.
На достаточно узкий диапазон приростов цен (от 2 до 8%) в декабре 2013 г. приходилось 64% всех товаров и услуг, годом ранее — 69%. При этом доля товаров и услуг, подверженных дефляции, за 2013 г. составила 8,5% (за 2012 г. — 5,5%). В 2010 — 2011 гг. основная доля товаров и услуг (более половины) приходилась на диапазон приростов от 4 до 10%.
Учет весов <2> отдельных компонентов потребительской корзины позволяет получать адекватные оценки характеристик выборочного распределения.
<2> Данные о весах товаров и услуг в потребительской корзине по 43 ключевым компонентам опубликованы Росстатом за период с 2006 года. Получение оценок производилось методом «bootstrap».
Медиана распределения приростов цен по укороченному списку товаров и услуг в декабре 2013 г. составила 5,7%, годом ранее — 6,4%. В течение всего 2013 г. медиана была ниже среднего. Достаточно стабильное значение стандартного отклонения на протяжении всего 2013 г. может свидетельствовать о локальном характере шоков цен отдельных видов продовольствия в конце 2013 г. и отсутствии заметного влияния на другие товары и услуги.
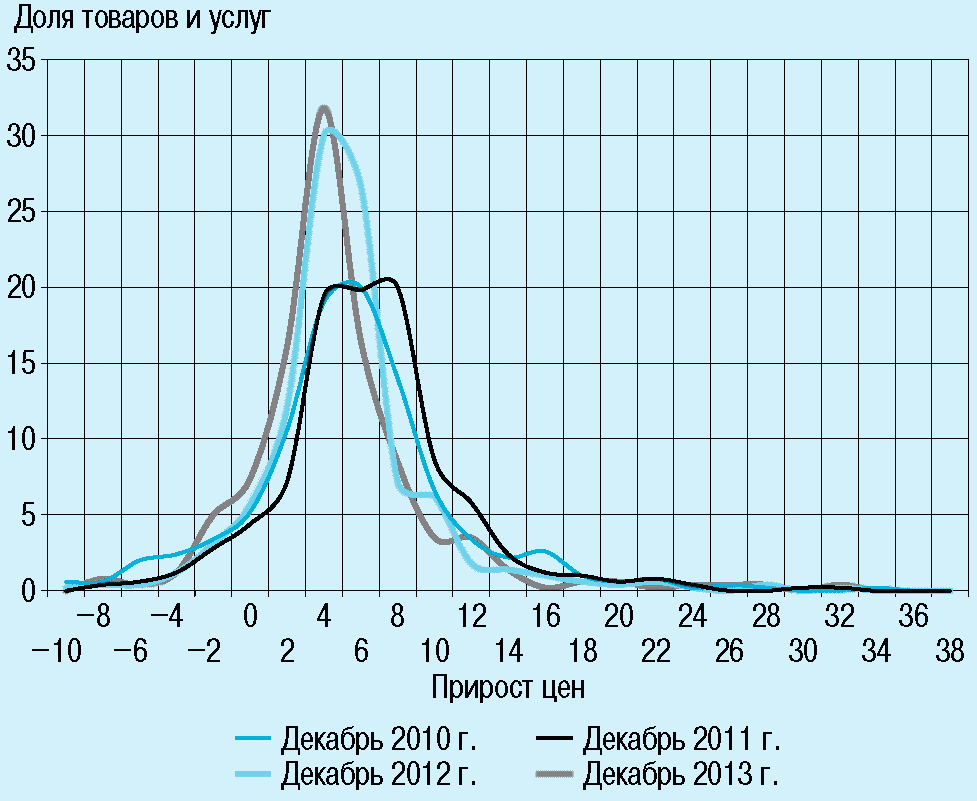
Источник: расчеты Банка России.
Характеристики распределения приростов цен с учетом весов в потребительской корзине (%)
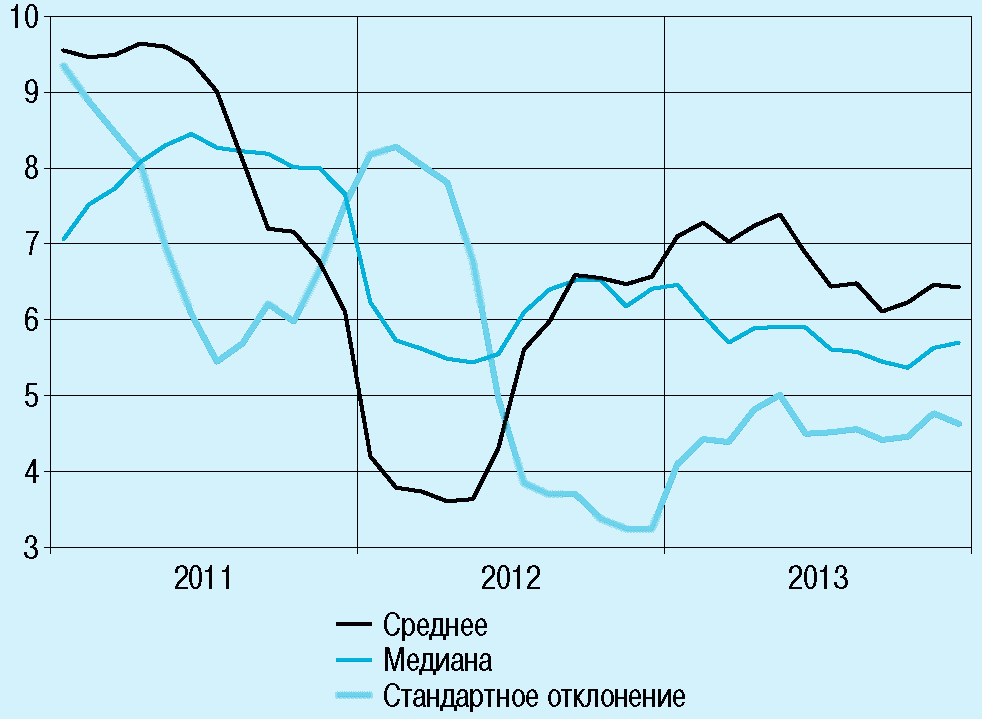
Источник: расчеты Банка России.
В 2013 г. возросли темпы удорожания алкогольной продукции и табака, в том числе за счет более заметного, чем в 2012 г., повышения ставок акцизов. Напротив, повышение с 1 января 2014 г. ставок акцизов на эти товары, а также на бензин установлено в меньших размерах, что может несколько ограничить инфляцию.
В январе 2014 г. снизились скользящие годовые индексы цен на основные компоненты потребительской корзины. В целом инфляция замедлилась до 6,1%, базовая инфляция — до 5,5%. Наиболее заметным было снижение индексов роста цен на продовольственные товары (до 6,5%), в том числе на плодоовощную продукцию, яйца. При этом повышение годового индекса цен на молочную продукцию продолжилось; сезонно сглаженное значение месячного индекса осталось на уровне, характерном для второй половины 2013 года. Это указывает на возможность дальнейшего замедления темпов роста цен на продукты питания по мере нормализации ситуации на этом сегменте продовольственного рынка.
Монетарный анализ инфляционных рисков
В целях своевременного выявления рисков ценовой, а также финансовой и общеэкономической нестабильности Банк России проводит регулярный анализ динамики денежных и кредитных агрегатов. При этом оценка инфляционных рисков на основе монетарных методов, как правило, осуществляется для долгосрочной перспективы и основывается на рассмотрении изменений низкочастотных компонентов в динамике инфляции и роста денежной массы.
Одним из способов формального представления такого подхода является использование динамической факторной модели <1>. В рамках этого метода в результате моделирования набора монетарных и ценовых показателей производится разложение колебаний темпов роста ИПЦ на несколько компонент. В частности, это выделение «монетарных» шоков (колебаний, характерных и для монетарных, и для ценовых показателей), «немонетарных» шоков (колебаний, характерных только для ценовых индикаторов) и идиосинкразической компоненты (колебаний, характерных исключительно для динамики ИПЦ). При этом вследствие того, что денежная масса является опережающим показателем для роста цен, будущая (на горизонте 6 — 8 кварталов) монетарная составляющая в динамике ИПЦ будет формироваться в основном под влиянием уже произошедших шоков.
<1> Методологию данного подхода подробнее см. в Deryugina, E., Ponomarenko, A. Money-based inflation risk indicator for Russia: A structural dynamic factor model approach // Bank of England, CCBS Joint Research Paper, 2013, No. 3.
Оценки, полученные с использованием данной модели, свидетельствуют о том, что резкие колебания темпов инфляции в 2011 — 2012 гг. происходили в основном под влиянием немонетарных и идиосинкразических шоков. Замедление темпов роста денежных агрегатов, наблюдавшееся на протяжении 2011 — 2012 гг., будет оказывать сдерживающее влияние на инфляцию в течение 2014 г. и при прочих равных условиях может обеспечить замедление инфляции примерно на 2 процентных пункта по сравнению с уровнем, сложившимся на конец 2013 года.
Декомпозиция годовых темпов роста ИПЦ (отклонения от базовой
(трендовой) составляющей, процентных пунктов)
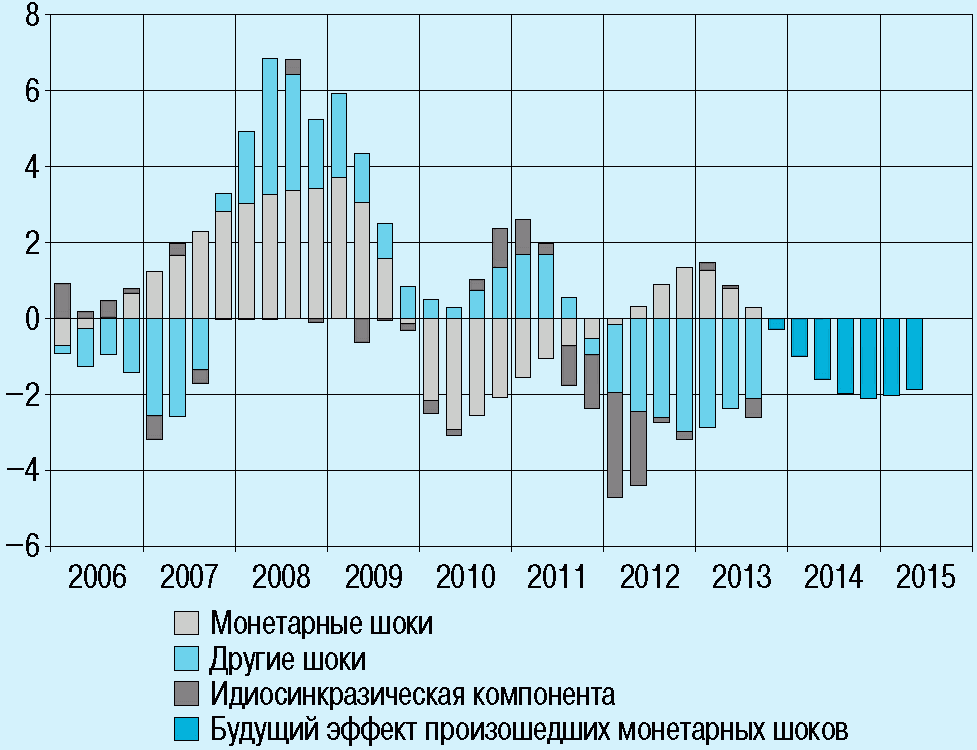
Источник: расчеты Банка России.
II. Перспективы развития экономической ситуации, оценка рисков и решения в области денежно-кредитной политики
В предстоящий трехлетний период основной целью денежно-кредитной политики Банка России является снижение инфляции до 5,0% к концу 2014 г., 4,5% — к концу 2015 г. и 4,0% к концу 2016 года. Низкая и предсказуемая инфляция станет одним из важнейших условий формирования сбалансированного и устойчивого экономического роста.
Поскольку влияние денежно-кредитной политики на экономику распределено во времени, решения о ее направленности принимаются Банком России на основе макроэкономического прогноза и оценки рисков. Среднесрочный прогноз развития российской экономики формируется на основе подхода, предусматривающего интеграцию расчетов с использованием моделей и экспертных суждений, и включает результаты анализа текущих тенденций и краткосрочных оценок будущей динамики основных макроэкономических показателей российской экономики и внешнеэкономической конъюнктуры <1>. На основе прогноза и оценки рисков Банк России определяет необходимость корректировки текущей направленности денежно-кредитной политики.
<1> Дата отсечения данных для прогнозных расчетов — 27 января 2014 года.
Пересмотр прогноза на 2014 — 2016 гг. с использованием имеющихся данных о ситуации в экономике в IV квартале 2013 г. и по отдельным показателям за январь 2014 г. свидетельствует о том, что развитие экономики и динамика инфляции в целом соответствуют базовому сценарию II (а), изложенному в «Основных направлениях единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов». Согласно обновленному прогнозу темпы роста ВВП в 2014 — 2016 гг. будут несколько ниже, чем ожидалось ранее. При этом вследствие некоторого ослабления рубля отрицательный вклад чистого экспорта в ВВП будет меньше. Однако существенного влияния на экономическую активность динамика курса рубля не окажет в силу того, что колебания курса по-разному влияют на конкурентоспособность и издержки производства различных отраслей экономики. При этом эффект переноса динамики курса на инфляцию будет в значительной степени компенсирован более низким, чем ранее ожидалось, уровнем агрегированного спроса. Рост продовольственных цен, обусловивший превышение инфляцией верхней границы целевого диапазона в конце 2013 г., будет временным и не окажет значимого влияния на инфляцию по итогам 2014 года. Таким образом, в базовом сценарии прогнозируется замедление инфляции до целевого уровня к концу 2014 г. и дальнейшее постепенное снижение до целевых параметров в 2015 и 2016 годах. Экономическая активность будет оставаться умеренной, отрицательный разрыв выпуска будет оказывать сдерживающее влияние на рост цен. Между тем баланс рисков на 2014 г. складывается в сторону возможного превышения инфляцией целевого значения.
II.1. Перспективы развития экономической ситуации и решения об уровне ключевой ставки Банка России
В период 2014 — 2016 гг. внешней спрос по-прежнему будет оставаться фактором, сдерживающим экономический рост, ввиду сохранения циклически низкой экономической активности в странах — торговых партнерах России (в частности, в еврозоне). В то же время в среднесрочной перспективе ожидается постепенное ускорение темпов экономического роста стран — торговых партнеров и, соответственно, восстановление внешнего спроса.
Прогнозируемые низкие темпы роста мировой экономики в совокупности с вероятным увеличением объема добычи нефти (в том числе альтернативными способами) ограничивают потенциал роста цен на нефть и нефтепродукты, являющиеся основными товарами российского экспорта. Ожидается, что цены на нефть в течение 2014 — 2016 гг. будут снижаться с текущих уровней, оставаясь в диапазоне 95 — 105 долл. США за баррель. С учетом сохранения относительно стабильного уровня цен на основные товары российского экспорта и умеренного роста цен импорта условия торговли будут ухудшаться, что ограничит рост российской экономики. Таким образом, в части внешнеэкономических условий предполагается, что наиболее вероятным будет развитие ситуации по сценарию, близкому к варианту II (а) «Основных направлений единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов», рассматриваемому Банком России в качестве базового.
Уровень инфляции в странах — торговых партнерах будет оставаться низким. Соответственно, давление на потребительские цены в России со стороны импортируемой инфляции будет небольшим. В условиях умеренной деловой активности в 2014 г. и первой половине 2015 г. центральные банки развитых стран, вероятнее всего, будут проводить крайне мягкую денежно-кредитную политику. Ожидается, что ФРС США начнет повышать процентные ставки не ранее второй половины 2015 г., а ЕЦБ — не ранее начала 2016 года. Влияние стимулирующей денежно-кредитной политики в странах — торговых партнерах России на их экономику будет ограниченным.
Зарубежный разрыв выпуска (еврозона) (% от потенциального)
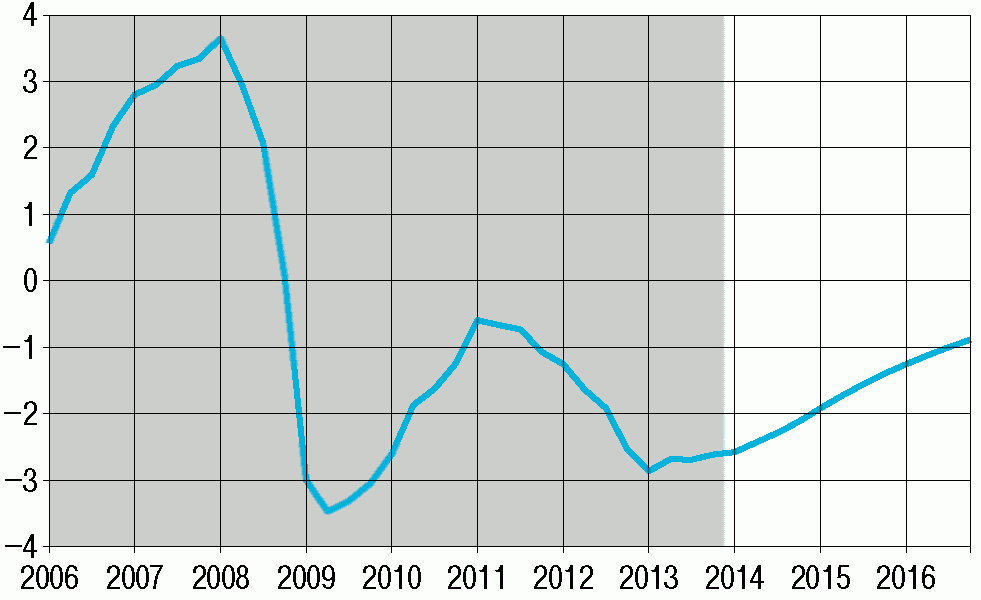
Источник: расчеты Банка России.
На фоне постепенного восстановления экономической активности в развитых странах снижение темпов роста в странах с формирующимися рынками обусловит сохранение относительно невысокого интереса инвесторов к их активам. В этих условиях как минимум в течение 2014 г. не ожидается существенного улучшения условий заимствования на мировых финансовых рынках для российских организаций. Согласно оценкам Банка России стоимость привлечения средств для отечественных компаний на мировых рынках капитала может возрасти. Также маловероятным представляется увеличение притока портфельных инвестиций в страны с формирующимися рынками, в том числе и в Россию.
Темпы экономического роста в России в 2014 — 2016 гг. останутся невысокими. Основным источником роста экономики по-прежнему будет потребительский спрос, однако он будет ограничен умеренным ростом доходов населения. Стабилизация безработицы на сравнительно низком уровне в условиях изменений демографической и образовательной структуры рабочей силы обусловит сохранение положительных темпов роста номинальных заработных плат в течение 2014 — 2016 годов. В то же время более низкий уровень планируемой индексации заработных плат работникам бюджетного сектора по сравнению с 2013 г. будет ограничивать темпы роста располагаемых доходов населения в 2014 — 2016 годах. Определенную поддержку потребительскому спросу будет оказывать динамика розничного кредитования, несмотря на ожидаемое снижение темпов роста кредитов населению с 28,7% на конец 2013 г. до уровня около 20 — 22% в течение 2014 — 2016 годов. Таким образом, ожидается, что темп роста потребления домашних хозяйств в 2014 г. снизится до 3,1 — 3,3% по сравнению с 4,7% в 2013 году. В 2015 — 2018 гг. на фоне общего улучшения экономической ситуации в России и в мире возможно незначительное ускорение роста частного потребления.
Условия торговли (индекс, I квартал 2005 г. = 1)
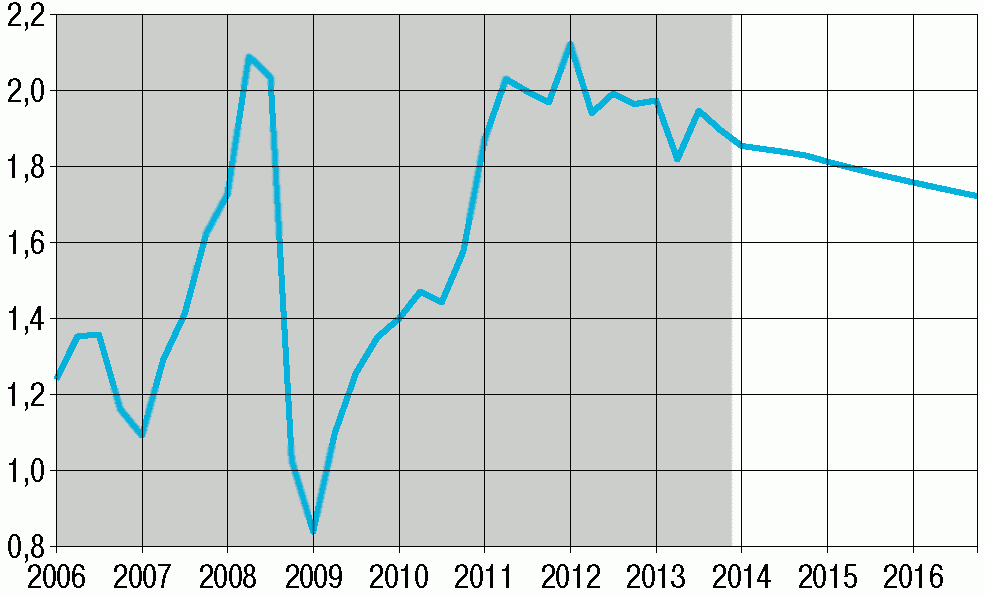
Примечание. Условия торговли аппроксимируются индексом реальных цен на нефть «Юралс» (ценами на нефть, скорректированными на уровень зарубежной инфляции).
Источник: расчеты Банка России.
Также прогнозируется некоторое восстановление темпов роста инвестиций в основной капитал, как минимум на фоне низкой базы 2013 года. В 2014 г. годовые темпы роста инвестиций в основной капитал составят 1,4 — 1,6% (после снижения на 0,3% в 2013 г.). Кроме того, в 2014 г. ожидается завершение корректировки запасов российскими предприятиями, наблюдавшейся в 2013 году. Таким образом, валовое накопление будет вносить положительный вклад в темпы роста ВВП. В 2015 — 2016 гг. по мере постепенного улучшения инвестиционного климата и настроений производителей ожидается дальнейшее ускорение роста инвестиций в основной капитал.
На протяжении 2014 — 2016 гг. частый экспорт, вероятно, продолжит вносить отрицательный вклад в темпы роста ВВП, в то же время его масштаб будет незначительным. В 2014 г. в условиях сравнительно медленного восстановления внешнего спроса темпы роста экспорта не превысят 2% (после 3,8% в 2013 г.). В то же время темпы роста импорта будут в значительной мере ограничены замедлением динамики частного потребления и в 2014 г. снизятся до 3,8 — 4,0% к предыдущему периоду с 5,9% в 2013 году. Кроме того, наблюдавшееся в январе 2014 г. снижение курса рубля, а также прогнозируемая динамика реального курса рубля в условиях снижения цен на нефть, вероятно, также будут выступать факторами, ограничивающими импорт. В дальнейшем в 2015 — 2016 гг. ожидается некоторое ускорение темпов роста импорта на фоне восстановления инвестиционного спроса. В то же время в условиях восстановления роста мировой экономики темп роста экспорта товаров и услуг также должен увеличиться, что обусловит сохранение незначительного негативного вклада чистого экспорта в темпы роста ВВП в течение 2015 — 2016 годов.
Разрыв выпуска (% от потенциального)
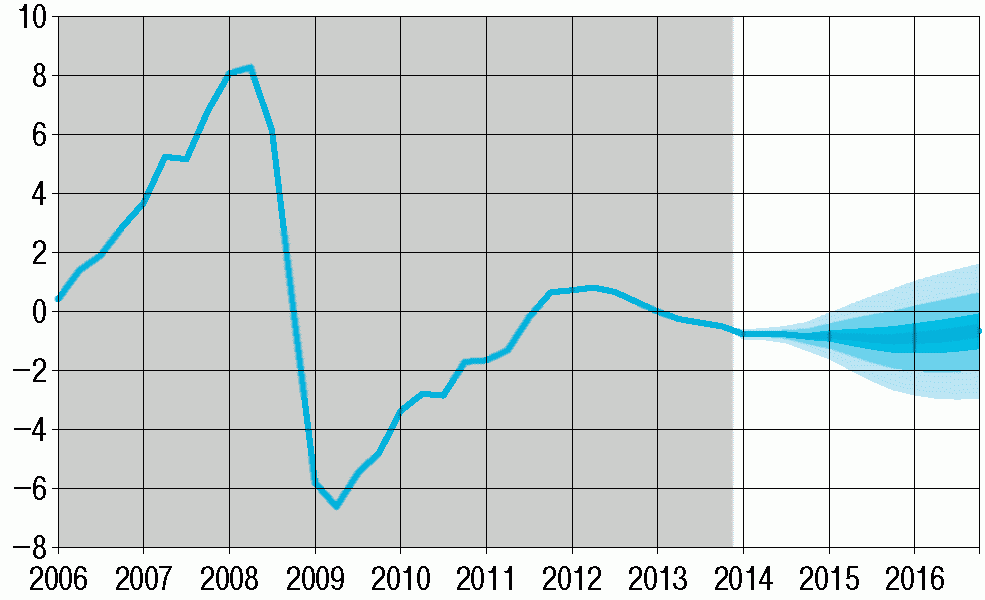
Источник: расчеты Банка России.
Влияние на экономическую активность динамики обменного курса рубля, наблюдаемой в IV квартале 2013 — январе 2014 г., оценивается как неоднозначное. С одной стороны, ослабление рубля повышает конкурентоспособность российской экономики и может стимулировать экспорт товаров и услуг. С другой стороны, снижение курса рубля увеличивает издержки тех предприятий и отраслей, которые закупают сырье, материалы и факторы производства за рубежом. Указанные эффекты различаются для разных отраслей экономики по масштабу и направлению и могут компенсировать друг друга.
По итогам 2014 г. темпы роста ВВП прогнозируются в диапазоне 1,5 — 1,8%. В дальнейшем возможно некоторое повышение темпов роста ВВП. В 2015 — 2016 гг. они могут составить 1,7 — 2,0%. При этом на протяжении всех трех лет прогнозируется сохранение умеренно отрицательного разрыва выпуска.
Инфляция (% к соответствующему периоду предыдущего года)
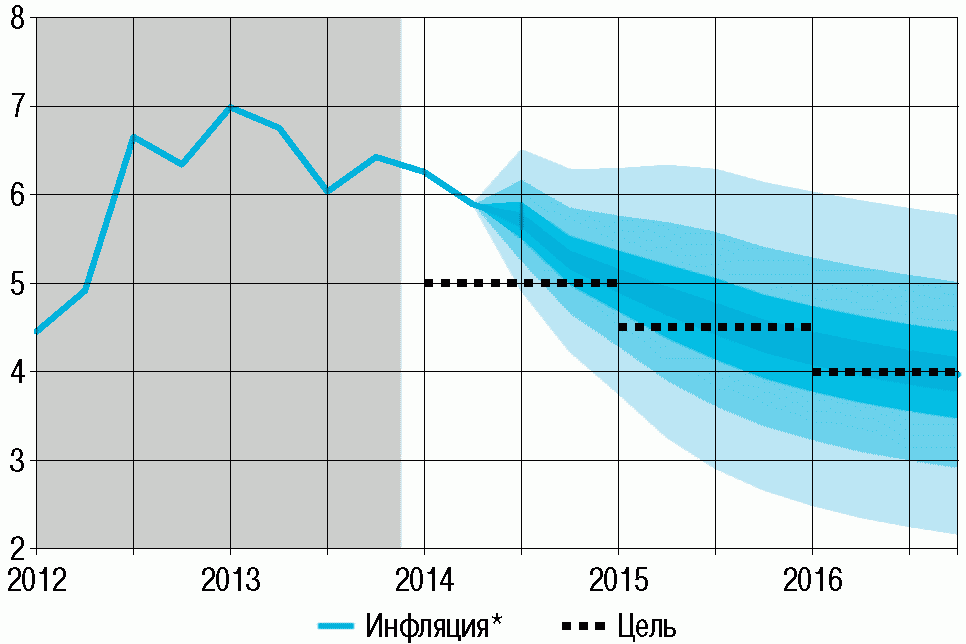
<*> Показатель рассчитан на основе сезонно сглаженных значений.
Источник: расчеты Банка России.
Об инфляционных ожиданиях населения в феврале 2014 г.
(данные очередной волны исследования, проведенного ФОМ
по заказу Банка России) <1>
<1> Подробнее на официальном сайте Банка России: www.cbr.ru в разделе «Денежно-кредитная политика».
Последние данные показывают, что в феврале 2014 г. инфляционные оценки и ожидания россиян оставались достаточно высокими, но острота восприятия инфляции по сравнению с декабрем несколько снизилась. Такая ситуация является достаточно типичной для данного периода года: для декабря 2013 г. были характерны кратковременные (в течение квартала) всплески инфляционных ожиданий. Как правило, вслед за этими повышениями происходила стабилизация ожиданий или их снижение.
В феврале оценки населением наблюдаемой инфляции несколько снизились. В то же время доля опрошенных, ожидающих рост цен в следующем месяце, возросла до максимального значения за весь период наблюдений, что могло стать следствием ускорения роста цен на ряд продуктов питания в конце 2013 года. Однако это повышение в основном обусловлено увеличением доли тех респондентов, которые прогнозируют умеренный рост цен. Доля респондентов, ожидающих, что цены вырастут очень сильно <2>, наоборот, сократилась.
<2> Проведенные ранее расчеты показали, что показатель «доля указавших на сильный рост цен» в наибольшей мере коррелирует с динамикой фактической инфляции. Использование аналогичного показателя при прогнозировании инфляции также дает наиболее надежные результаты. Поэтому при анализе ответов респондентов на данную группу обычно обращается большее внимание.
Наблюдается стабилизация ожиданий инфляции на год вперед: медианные оценки наблюдаемой и ожидаемой годовой инфляции в феврале 2014 г. были ниже значений, зафиксированных в I квартале 2013 года. Данные оценки являются расчетным показателем, характеризующим динамику инфляционных ожиданий, и, как правило, не соответствуют уровню инфляции, измеряемому индексом потребительских цен. Большая часть опрошенных полагает, что в течение следующих 12 месяцев темпы роста цен существенно не изменятся.
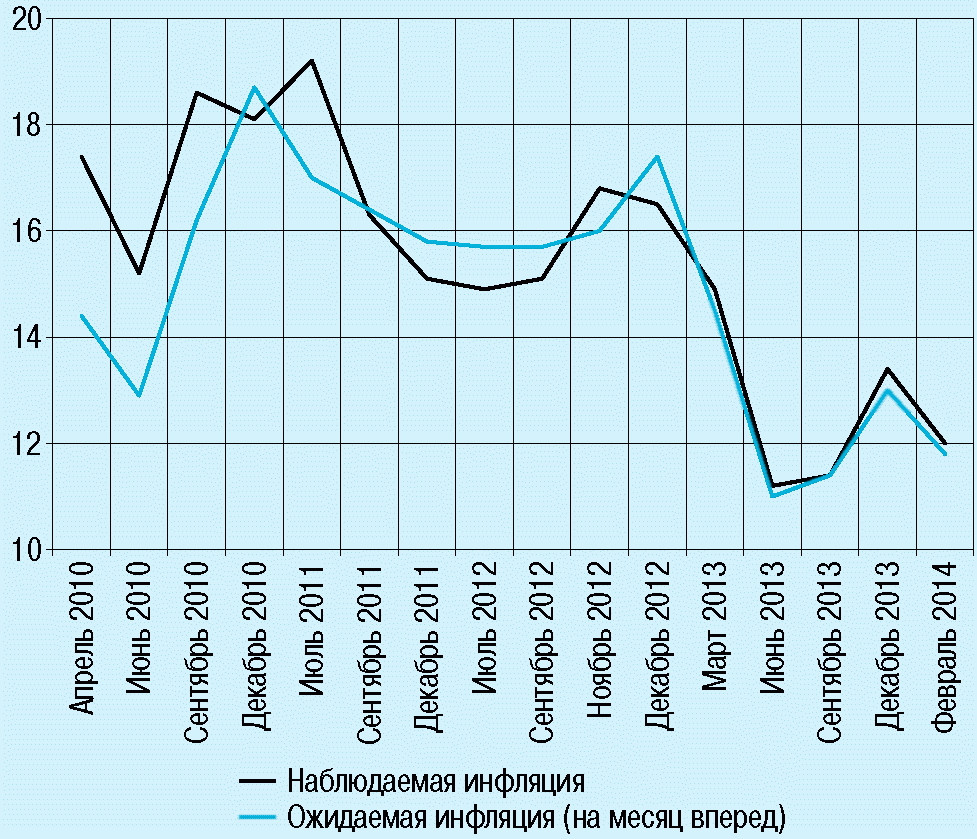
Источник: по данным опроса ФОМ.
Как, по вашему мнению, в целом изменились цены на продукты питания, непродовольственные товары и на услуги за прошедший месяц? (данные в % от всех опрошенных)
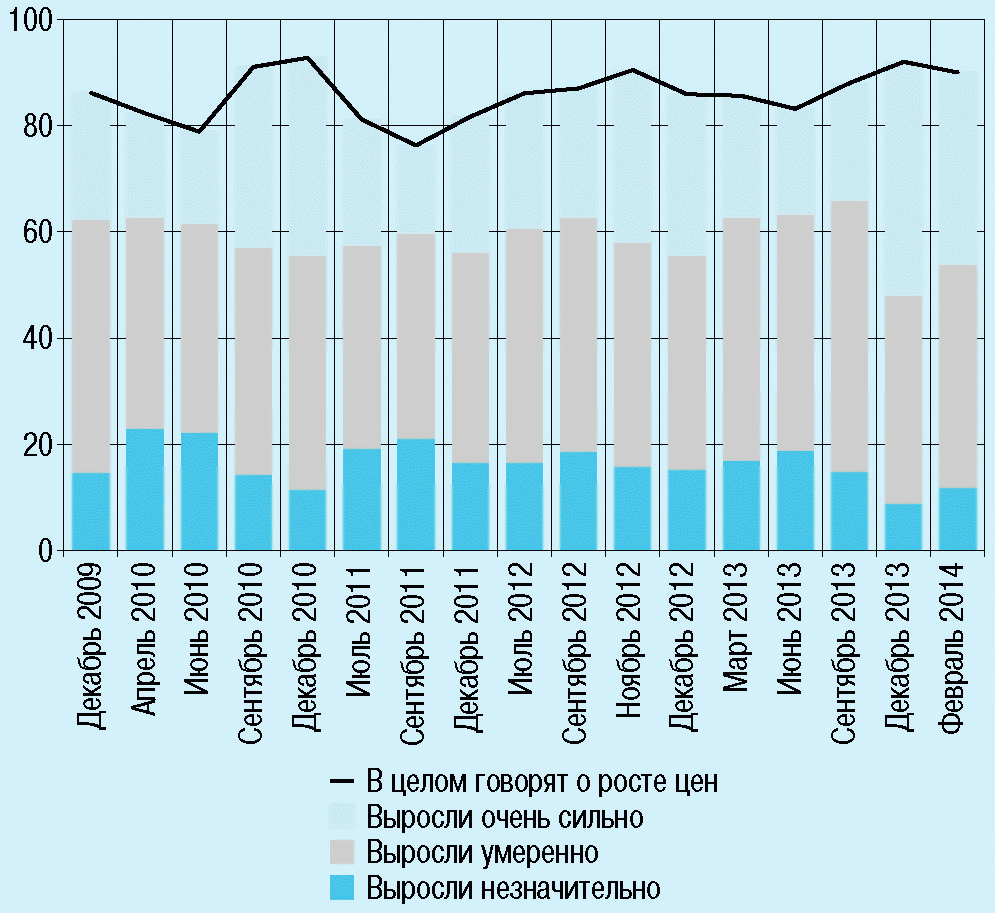
Источник: по данным опроса ФОМ.
Как, по вашему мнению, в целом изменятся цены
на продукты питания, непродовольственные товары и на услуги
в следующем месяце? (данные в % от всех опрошенных)
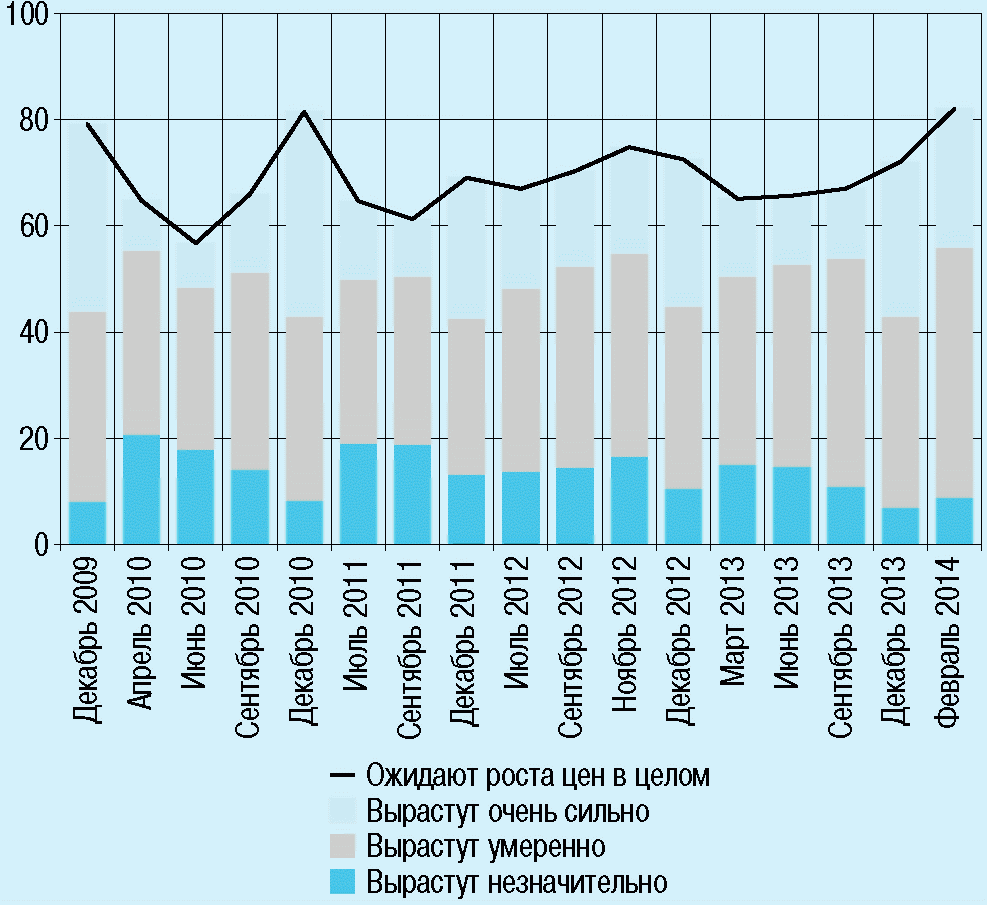
Источник: по данным опроса ФОМ.
Таким образом, прогноз роста ВВП понижен по сравнению с оценками, приведенными в «Основных направлениях единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов» для сценария II (а), что связано с поступлением данных, свидетельствующих о более существенном замедлении деловой активности (в первую очередь инвестиционного спроса) в России во втором полугодии 2013 г. по сравнению с прогнозировавшимся ранее. Несмотря на более низкую динамику показателей реального сектора, наблюдавшаяся динамика денежно-кредитных показателей существенно не отклонилась от ожидаемой ранее, что дает основание предположить, что характеристики денежно-кредитных условий в 2014 — 2016 гг. в целом будут находиться в диапазонах, соответствующих базовому сценарию «Основных направлений единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов». В частности, темпы роста кредита экономике в 2014 — 2016 гг. прогнозируются на уровне около 15%.
В 2014 г. прогнозируется снижение инфляции до целевых значений. При отсутствии значимых негативных шоков наметившаяся в январе 2014 г. тенденция к замедлению инфляции продолжится, и к июню 2014 г. годовые темпы роста потребительских цен снизятся до 5,8 — 6,1%. Сохранение относительно высокой инфляции будет обусловлено динамикой цен на отдельные категории продовольственных товаров (продукцию животноводства под воздействием высоких издержек производства и плодоовощной продукции в результате плохих погодных условий уборки урожая прошлого года).
Кроме того, некоторое проинфляционное влияние может иметь ослабление рубля, произошедшее в конце 2013 — начале 2014 года. По оценкам Банка России, перенос колебаний валютного курса на инфляцию может происходить в течение одного — двух кварталов. Вклад снижения курса рубля, наблюдавшегося в IV квартале 2013 г. и в январе 2014 г., в годовую инфляцию в 2014 г. составит приблизительно 0,3 — 0,5 процентного пункта. Однако данный эффект может быть компенсирован уже в ближайшее время, если курс национальной валюты скорректируется до уровня, определяемого текущими устойчивыми тенденциями в динамике основных фундаментальных факторов. Кроме того, проинфляционный эффект от снижения курса рубля в значительной степени будет компенсироваться влиянием достаточно низкого агрегированного спроса. Таким образом, текущая динамика курса рубля, по оценкам, не будет препятствовать достижению цели по инфляции в 2014 году.
Во втором полугодии ожидается значительное снижение инфляции, что будет обусловлено исчерпанием действия факторов со стороны предложения, а также более низкими темпами индексации тарифов ЖКХ в 2014 г. по сравнению с предыдущим годом.
Замедление фактической инфляции по мере исчерпания действия проинфляционных факторов, как ожидается, должно привести к снижению инфляционных ожиданий, что наряду с циклически низким спросом будет способствовать снижению инфляции как в 2014 г., так и в 2015 — 2016 годах.
II.2. Оценка рисков
В соответствии с базовым сценарием инфляция в 2014 — 2016 гг. достигнет своих целевых показателей. При этом в настоящее время существует ряд рисков, реализация которых может привести к отклонениям прогнозируемой инфляции от цели. В случае реализации рисковых сценариев необходимость реакции со стороны денежно-кредитной политики будет оцениваться с учетом природы шока, оценки масштабов его распространения на инфляционные ожидания, а также среднесрочных прогнозов по инфляции и экономической активности.
Баланс рисков в настоящий момент смещен в сторону превышения инфляцией целевых значений, особенно в 2014 году.
Существенные риски превышения прогнозируемой инфляцией цели связаны с рисками дальнейшего ослабления рубля и устойчивостью инфляционных ожиданий. В условиях сворачивания программы количественного смягчения ФРС США и оттока капитала из стран с формирующимися рынками российский рубль уже подешевел до уровня, который, по расчетам Банка России, можно считать недооцененным, исходя из динамики фундаментальных факторов, в частности состояния текущего счета платежного баланса. Тем не менее в отношении динамики валютного курса существует высокая неопределенность, связанная с разнонаправленностью денежно-кредитной политики крупнейших развитых стран и стран с формирующимися рынками, а также непредсказуемостью (а часто и нерациональностью) реакции инвесторов на изменения в политике и макроэкономических данных. В связи с этим Банк России в качестве стрессового рассматривает сценарий устойчивого ослабления рубля в течение одного — двух кварталов. Такая динамика курса может обусловить краткосрочный подъем деловой активности, а также спровоцировать рост инфляционных ожиданий. В этом случае достижение целевых значений инфляции может потребовать ужесточения денежно-кредитной политики уже в первой половине 2014 года. Необходимость и степень ужесточения будет оцениваться исходя из наблюдаемой динамики совокупности показателей, характеризующих ситуацию в макроэкономической и финансовой сферах.
Существенным фактором, который может препятствовать снижению инфляции до целевых значений, является высокая инерционность инфляционных ожиданий. Анализ ситуации показал, что пока влияние всплеска инфляции в конце 2013 г. и волатильности курса в начале 2014 г. на инфляционные ожидания было умеренным. В случае трансляции значительного роста цен на продовольствие, наблюдавшегося в IV квартале 2013 г., и обесценения рубля в конце 2013 — начале 2014 г. в существенное и устойчивое повышение инфляционных ожиданий достижение цели по инфляции может потребовать проведения более жесткой денежно-кредитной политики. Высокие и устойчивые инфляционные ожидания могут препятствовать снижению инфляции в течение 2014 — 2016 годов. В этом случае для достижения цели по инфляции в среднесрочном периоде уровень ставок должен быть выше по сравнению с их уровнем в условиях стабилизации инфляционных ожиданий в I квартале 2014 г. и их снижения в дальнейшем.
Риски того, что инфляция окажется ниже целевых значений, также существуют и связаны с возможной недооценкой дальнейшего снижения агрегированного спроса. К IV кварталу 2013 г. наметилась тенденция к росту безработицы, существенному снижению темпов роста доходов населения, ухудшению ситуации на рынке труда в целом. К негативным факторам можно также отнести высокую долговую нагрузку части населения и корпоративного сектора. Эти факторы могут оказывать негативное влияние на агрегированный спрос и темпы экономического роста, что, в свою очередь, будет иметь понижающее давление на темп роста цен. Однако Банк России оценивает вероятность реализации сценария, при котором инфляция оказывается существенно ниже цели, как более низкую по сравнению со сценариями, где инфляция превышает свое целевое значение.
Учитывая, что в базовом сценарии инфляция выходит на целевые значения по итогам 2014 — 2016 гг., Совет директоров Банка России на заседании 14 февраля 2014 г. принял решение о сохранении ключевой процентной ставки на уровне 5,5%. На заседаниях в IV квартале 2013 г. Совет директоров Банка России сохранял ставку на том же уровне с учетом ожидаемой среднесрочной динамики инфляции. Между тем учитывая, что в настоящий момент баланс рисков сместился в сторону превышения инфляцией своих целевых значений, прежде всего в 2014 г., в случае реализации указанных инфляционных рисков Банк России будет готов ужесточить денежно-кредитную политику.
II.3. Изменения в системе инструментов и иные меры денежно-кредитной политики
В соответствии с решениями, принятыми Советом директоров Банка России в сентябре 2013 г., с 1 февраля 2014 г. приостановлено проведение ломбардных аукционов на все сроки и аукционов РЕПО на сроки 3 и 12 месяцев. Также прекращено проведение на ежедневной основе аукционов РЕПО на срок 1 день, при этом система инструментов Банка России дополнена операциями «тонкой настройки» по предоставлению ликвидности в форме аукционов РЕПО на сроки от 1 до 6 дней <1>. Аналогичный инструмент по абсорбированию ликвидности в форме депозитных аукционов на сроки от 1 до 6 дней <2> введен с 17 февраля 2014 года.
<1> Пресс-релиз от 13 сентября 2013 г. о системе процентных инструментов денежно-кредитной политики Банка России размещен в разделе «Денежно-кредитная политика» («Пресс-релизы по вопросам денежно-кредитной политики») официального сайта Банка России (http://cbr.ru/press/ PR.aspx?file=130913_13504271.htm).
<2> Пресс-релиз от 14 февраля 2014 г. об операциях «тонкой настройки» по абсорбированию ликвидности размещен в разделе «Денежно-кредитная политика» («Пресс-релизы по вопросам денежно-кредитной политики») официального сайта Банка России (http://cbr.ru/press/PR.aspx?file=14022014_134218stavka-likvidnost.htm).
Единая ставка <3> по операциям «тонкой настройки» установлена равной ключевой ставке Банка России. Банк России не определяет заранее даты аукционов «тонкой настройки» и принимает решение об их проведении утром того же дня. Решение о сроках операций «тонкой настройки» и максимальном объеме средств, предоставляемых кредитным организациям либо размещаемых ими на депозитах в Банке России по итогам аукциона, принимается Банком России исходя из сводного прогноза ликвидности банковского сектора.
Банк России проводит операции «тонкой настройки» в случае существенного расхождения между спросом на ликвидность и ее предложением. В последний день периода усреднения обязательных резервов Банк России проводит операции «тонкой настройки» по предоставлению ликвидности при любом превышении спроса на ликвидность над ее предложением.
Банк России <4> определяет объем предоставления средств на аукционе РЕПО на срок 1 неделя на основе прогноза ликвидности таким образом, чтобы полностью удовлетворить средненедельную потребность кредитных организаций в привлечении средств. В связи с этим потребность банков в средствах Банка России, обусловленная недостаточно активным использованием основных аукционных операций на срок 1 неделя, будет компенсироваться Банком России с помощью операций «тонкой настройки» не в полной мере. По оценкам Банка России, после завершения адаптации банков к изменениям в системе инструментов денежно-кредитной политики необходимость проведения аукционов РЕПО на сроки менее 1 недели будет возникать в среднем не чаще 2 — 3 раз в месяц.
<4> Пресс-релиз от 29 января 2014 г. о порядке проведения операций «тонкой настройки» размещен в разделе «Денежно-кредитная политика» («Пресс-релизы по вопросам денежно-кредитной политики») официального сайта Банка России (http://cbr.ru/press/PR.aspx?file=29012014_82938DKP.htm).
После отмены ежедневных аукционов РЕПО банки могут адаптироваться к колебаниям уровня ликвидности в период между проведением основных аукционных операций на срок 1 неделя посредством управления остатками средств на корреспондентских счетах, перераспределяя средства на межбанковском рынке и используя механизм усреднения обязательных резервов. В целях повышения эффективности механизма усреднения в ноябре 2013 г. Банк России принял решение об увеличении с 10 декабря 2013 г. до 0,7 коэффициента усреднения обязательных резервов <5>.
<5> Коэффициент усреднения обязательных резервов используется кредитными организациями (за исключением расчетных небанковских кредитных организаций и небанковских кредитных организаций, имеющих право на осуществление переводов денежных средств без открытия банковских счетов и связанных с ними иных банковских операций) для расчета усредненной величины обязательных резервов в соответствии с Положением Банка России от 7 августа 2009 г. № 342-П «Об обязательных резервах кредитных организаций». Пресс-релиз от 18 ноября 2013 г. об изменении коэффициента усреднения размещен в разделе «Пресс-релизы» официального сайта Банка России (http://cbr.ru/press/PR.aspx?file= 131118_193520intern1.htm).
Другим направлением развития системы инструментов Банка России стало совершенствование механизма кредитования под залог нерыночных актовов или поручительств кредитных организаций.
По прогнозам, в среднесрочной перспективе сохранится спрос со стороны банков на аукционные операции по предоставлению кредитов, обеспеченных нерыночными активами, на срок 3 месяца по плавающей процентной ставке. В целях повышения удобства использования данного инструмента для кредитных организаций в декабре 2013 г. Банк России принял решение об их проведении на ежемесячной основе начиная с 2014 года. График проведения в 2014 г. аукционов по плавающей ставке на срок 3 месяца, а также других регулярных операций на аукционной основе был опубликован Банком России на весь 2014 год <1>.
<1> Пресс-релиз от 13 декабря 2013 г. о проведении аукционов Банка России в 2014 году размещен в разделе «Денежно-кредитная политика» («Пресс-релизы по вопросам денежно-кредитной политики») официального сайта Банка России (http://cbr.ru/press/PR.aspx?file=131213 160004auction_2014.htm).
Система инструментов денежно-кредитной политики Банка России
Банк России осуществляет управление однодневными ставками денежного рынка в рамках коридора процентных ставок, стремясь поддерживать их вблизи ключевой ставки Банка России и ограничить их колебания.
Основой системы инструментов Банка России являются операции на аукционной основе на срок 1 неделя, проводимые в форме аукционов РЕПО или депозитных аукционов в зависимости от состояния ликвидности банковского сектора. Единая ставка по ним является ключевой ставкой Банка России и отражает направленность денежно-кредитной политики. Аукционы проводятся еженедельно, как правило, по вторникам, с расчетами на следующий день после заключения сделки. Объем предоставления (изъятия) средств на аукционе определяется на основе прогноза ликвидности на предстоящую неделю таким образом, чтобы полностью удовлетворить средненедельную потребность кредитных организаций в привлечении либо размещении средств. В настоящее время, когда банковский сектор функционирует в условиях структурного дефицита ликвидности, основным инструментом Банка России являются аукционы РЕПО.
Операции постоянного действия на срок 1 день, которые проводятся по инициативе банков, используются Банком России для ограничения колебаний ставок денежного рынка. В качестве инструмента постоянного действия по изъятию ликвидности выступают депозитные операции. Инструменты рефинансирования постоянного действия многообразны по форме операций (обеспеченные кредиты, РЕПО, сделки своп) и видам используемого обеспечения (облигации, акции, иностранная валюта, кредитные требования к нефинансовым организациям, поручительства, золото) и дают банкам широкие возможности по привлечению средств. Вместе с тем предоставление или изъятие ликвидности как таковое не является приоритетной целью проведения указанных операций, поэтому их объемы невелики по сравнению с основными операциями Банка России.
Операции постоянного действия проводятся по фиксированной процентной ставке. Ставки по операциям рефинансирования и абсорбирования ликвидности на срок 1 день симметричны относительно ключевой ставки и формируют соответственно верхнюю и нижнюю границы коридора процентных ставок Банка России, ширина которого составляет 200 базисных пунктов. В случае изменения ключевой ставки границы процентного коридора автоматически сдвигаются на аналогичную величину.
В отдельные дни, когда спрос на ликвидность существенно отклоняется от ее предложения, Банк России проводит операции «тонкой настройки» на сроки от 1 до 6 дней в форме аукционов РЕПО либо депозитных аукционов, чтобы избежать избыточной волатильности ставок денежного рынка.
Система инструментов Банка России также включает операции рефинансирования на сроки более 1 месяца, использование которых обусловлено особенностями функционирования российского банковского сектора. В качестве обеспечения по данным операциям выступают нерыночные активы, а также поручительства и золото. Предоставление средств с использованием альтернативных видов активов позволяет снизить нагрузку на основные операции рефинансирования и повысить управляемость ставок денежного рынка в условиях, когда увеличение структурного дефицита ликвидности приводит к нехватке у отдельных кредитных организаций ценных бумаг, принимаемых в качестве обеспечения по сделкам РЕПО с Банком России.
Основным инструментом рефинансирования на длительные сроки являются ежемесячные кредитные аукционы под залог нерыночных активов на срок 3 месяца, которые проводятся по плавающей процентной ставке, привязанной к ключевой ставке Банка России. Таким образом, процентная ставка по ранее предоставленным кредитам корректируется на величину изменения ключевой ставки с даты вступления в силу соответствующего решения Совета директоров Банка России. В качестве дополнительного инструмента рефинансирования на длительные сроки используются кредиты на срок до 12 месяцев по фиксированной процентной ставке, выдаваемые под залог нерыночных активов или поручительств, а также золота.
В целях регулирования ликвидности банковского сектора Банк России может осуществлять также другие виды операций, в частности эмиссию облигаций Банка России (ОБР), покупку или продажу ценных бумаг на открытом рынке. В настоящее время эти операции не проводятся.
О графике заседаний Совета директоров Банка России в 2014 году
В начале 2014 г. в целях дальнейшего улучшения информационного взаимодействия с обществом в рамках перехода к режиму таргетирования инфляции Банк России опубликовал график заседаний Совета директоров по вопросам денежно-кредитной политики на 2014 год. До 2014 г. Банк России объявлял только дату проведения ближайшего заседания.
В 2014 г. будет проведено восемь заседаний Совета директоров Банка России: четыре основных и четыре промежуточных. Основные заседания Совета директоров Банка России состоятся 14 февраля, 16 июня, 12 сентября и 11 декабря; промежуточные заседания — 14 марта, 25 апреля, 25 июля, 31 октября. На каждом из восьми заседаний Советом директоров Банка России может быть принято решение об изменении уровня ключевой ставки Банка России. При этом основные заседания Совета директоров Банка России будут сопровождаться пресс-конференцией с представителями средств массой информации и выпуском Доклада о денежно-кредитной политике, включающего ежеквартально обновляемый макроэкономический прогноз.
Информация о графике заседаний Совета директоров Банка России по вопросам денежно-кредитной политики размещена на официальном сайте Банка России в разделе «Денежно-кредитная политика» («Календарь основных событий»).
Кроме того, в начале января 2014 г. кредитные организации получили возможность использовать в качестве обеспечения по кредитам Банка России, обеспеченным нерыночными активами или поручительствами, активы, находящиеся в залоге у Банка России по ранее предоставленным кредитам, в случае совпадения даты предоставления кредита Банка России и даты исполнения обязательства по ранее выданному кредиту <1>.
<1> Более подробная информация об условиях формирования предмета залога по кредиту Банка России, обеспеченному залогом активов, за счет активов, находящихся в залоге по иному кредиту Банка России, представлена в указании Банка России от 18.11.2013 № 3113-У «О внесении изменений в Положение Банка России от 12.11.2007 № 312-П „О порядке предоставления Банком России кредитным организациям кредитов, обеспеченных активами или поручительствами“ и пресс-релизе об указании Банка России от 18.11.2013 № 3113-У (http://cbr.ru/press/PR.aspx?file=09012014_175546inform.htm).»
Банк России в декабре 2013 г. принял решение не приостанавливать с 1 февраля 2014 г. проведение операций по предоставлению кредитов, обеспеченных нерыночными активами или поручительствами, и кредитов, обеспеченных золотом, по фиксированным процентным ставкам на сроки от 2 до 365 дней <2>. При этом по каждому из указанных инструментов была установлена единая процентная ставка, не зависящая от срока рефинансирования, — на уровне 7,25 и 7,00% соответственно. Сохранение данных инструментов обусловлено потребностью в их использовании отдельными кредитными организациями в случае невозможности привлечения средств на межбанковском рынке или на аукционах РЕПО Банка России в условиях неравномерности распределения рыночного обеспечения в банковском секторе.
<2> Пресс-релиз от 13 декабря 2013 г. об операциях Банка России по предоставлению ликвидности по фиксированным процентным ставкам размещен в разделе «Денежно-кредитная политика» («Пресс-релизы по вопросам денежно-кредитной политики») официального сайта Банка России (http://cbr.ru/press/PR.aspx?file=131213_133003stavka-likvid.htm).
В период с октября 2013 г. по 14 февраля 2014 г. Банк России продолжил повышение гибкости курсообразования в соответствии с задачей постепенного перехода к 2015 г. к режиму плавающего валютного курса. Так, с 7 октября 2013 г. Банк России осуществил симметричное расширение диапазона, в котором Банком России не совершаются валютные интервенции, с 1 до 3,10 руб. <3>, сохранив при этом общую ширину операционного интервала неизменной. Банк России также снизил объем целевых валютных интервенций с 21 октября 2013 г. со 120 до 60 млн. долл. США и с 13 января 2014 г. — до нуля. Кроме того, в рассматриваемый период Банк России уменьшил на 50 млн. долл. США величину накопленных валютных интервенций, приводящих к сдвигу границ операционного интервала на 5 коп.: с 13 января 2014 г. она составила 350 млн. долл. США. Описанные меры Банка России способствовали увеличению чувствительности границ операционного интервала к объему совершенных Банком России валютных интервенций. Объем интервенций, проводимых Банком России в зависимости от положения стоимости бивалютной корзины внутри операционного интервала, в рассматриваемый период не изменился.
<3> Включает «нейтральный» диапазон шириной 3 руб., где не совершаются интервенции, направленные на сглаживание волатильности курса рубля, и «технический» диапазон шириной 0,1 руб., где Банк России не совершает никаких операций.
Интервенции Банка России на внутреннем валютном рынке
и динамика рублевой стоимости бивалютной корзины
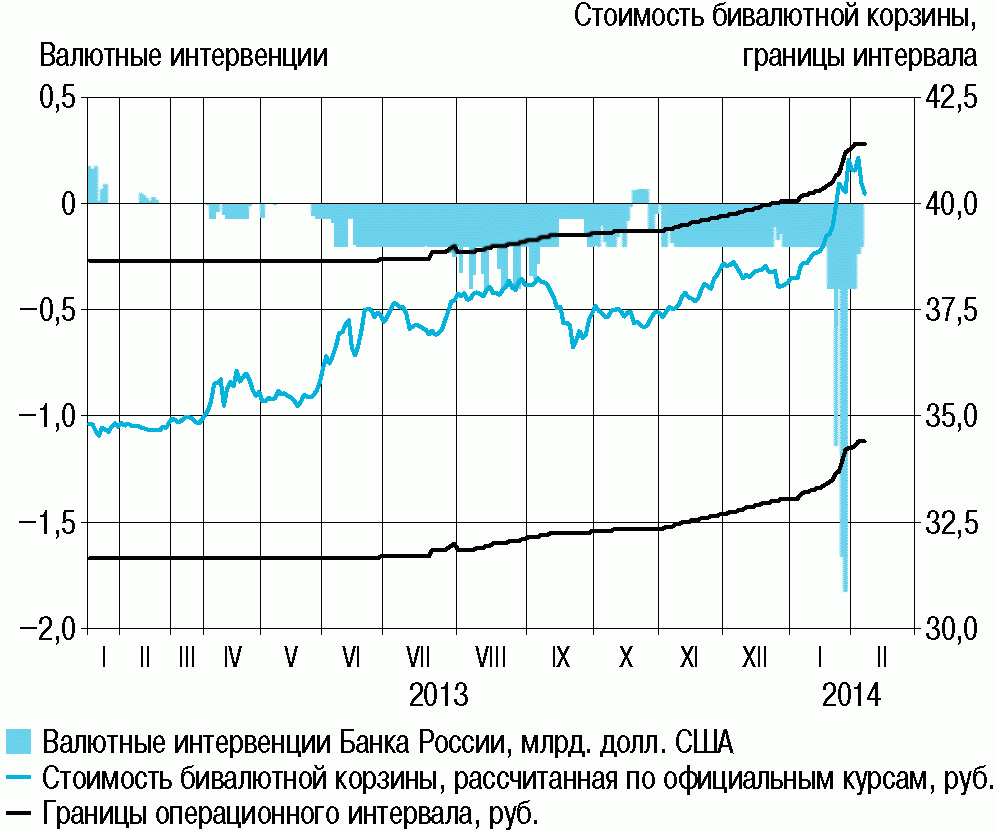
Для обеспечения трансляции на внутренний валютный рынок спроса или предложения иностранной валюты со стороны Федерального казначейства с 1 октября 2013 г. параметры операций Банка России по покупке или продаже иностранной валюты на внутреннем валютном рынке стали определяться с учетом операций Федерального казначейства по пополнению или расходованию средств суверенных фондов в иностранных валютах. В 2013 г. операции Банка России на внутреннем валютном рынке, связанные с пополнением Федеральным казначейством суверенных фондов, проводились только в октябре. Объем данных операций составил 308 млн. долл. США. В 2014 г. прогнозируемый объем аналогичных операций будет большим по сравнению с 2013 г.: согласно заявлению Министерства финансов Российской Федерации в 2014 г. планируется пополнение Резервного фонда на эквивалент 212 млрд. руб. в иностранной валюте. Связанные с этим операции будут равномерно распределяться Банком России во времени таким образом, чтобы их ежедневный объем был небольшим. Это позволит сгладить их воздействие на соотношение спроса и предложения иностранной валюты на внутреннем валютном рынке, а значит, и на динамику валютного курса.
Механизм курсовой политики Банка России
Диапазон допустимых значений операционного ориентира курсовой политики Банка России — рублевой стоимости бивалютной корзины, состоящей из 55 центов США и 45 евроцентов, — задан плавающим операционным интервалом шириной 7 рублей. Действующий механизм курсовой политики предполагает возможность осуществления покупок или продаж иностранной валюты при нахождении стоимости бивалютной корзины не только на границах операционного интервала, но и внутри него. Параметры операций Банка России на внутреннем валютном рынке определяются в зависимости от положения стоимости бивалютной корзины в операционном интервале, а также с учетом операций Федерального казначейства по пополнению или расходованию средств Резервного фонда и Фонда национального благосостояния.
| Объем интервенций, направленных на сглаживание волатильности курса рубля <*>, млн. долл. США в день | Объем операций, связанных с пополнением (расходованием) суверенных фондов <**>, млн. долл. США в день | |||
| Ширина | ||||
| Верхняя граница коридора 41,65 | 0,95 руб. | -400 | + | Определяется в зависимости от объема операций по покупке (продаже) Федеральным казначейством иностранных валют у Банка России (Банку России) |
| 1 руб. | -200 | |||
| «Технический» диапазон | 0,1 руб. | 0 | ||
| «Нейтральный» диапазон | 3 руб. | 0 | ||
| 1 руб. | 200 | |||
| Нижняя граница коридора 34,65 | 0,95 руб. | 400 |
<*> «+» — покупка валюты Банком России, «-» — продажа валюты Банком России.
<**> Объем указанных операций не зависит от положения рублевой стоимости бивалютной корзины внутри операционного интервала. Исключение составляет «технический» диапазон, в котором Банк России не совершает никаких операций.
В случае выхода валютного курса на границу операционного интервала Банк России проводит валютные интервенции соответствующего направления без ограничения по объему до тех пор, пока стоимость бивалютной корзины не вернется в операционный интервал или не произойдет сдвиг границ интервала, так что стоимость бивалютной корзины окажется внутри новых границ.
Корректировка границ операционного интервала осуществляется автоматически согласно следующему правилу: при достижении объемом совершенных Банком России продаж (покупок) иностранной валюты, направленных на сглаживание колебаний обменного курса национальной валюты, установленной величины (350 млн. долл. США по состоянию на 14 февраля 2014 г.) границы перемещаются на 5 коп. вверх (вниз). Правило предусматривает возможность неоднократного изменения границ операционного интервала в течение дня, новые значения границ начинают действовать немедленно.
В целях повышения прозрачности и улучшения понимания субъектами экономики курсовой политики Банк России раскрыл детали механизма ее реализации и параметры операций на внутреннем валютном рынке в тематическом материале на официальном сайте (подраздел «Политика валютного курса Банка России» раздела «Денежно-кредитная политика»).
ГЛОССАРИЙ
Автономные факторы формирования ликвидности банковского сектора
Факторы изменения статей баланса центрального банка, оказывающие влияние на ликвидность банковского сектора, но не являющиеся результатом операций центрального банка по управлению ликвидностью. К автономным факторам относятся факторы изменения объема наличных денег в обращении и остатков на счетах расширенного правительства в Банке России, операции Банка России на внутреннем валютном рынке (кроме операций, направленных на регулирование ликвидности банковского сектора), а также изменение объема обязательных резервов кредитных организаций вследствие изменения их обязательств.
Инфляция, измеренная на основе базового индекса потребительских цен (БИПЦ). Отличие БИПЦ от индекса потребительских цен (ИПЦ) состоит в исключении при расчете БИПЦ изменения цен на отдельные товары и услуги, подверженные влиянию факторов, которые носят административный, а также сезонный характер (плодоовощная продукция, топливо, отдельные услуги пассажирского транспорта, услуги связи, большинство жилищно-коммунальных услуг).
Выраженный в национальной валюте операционный ориентир курсовой политики Банка России, состоящий из доллара США и евро (действует с февраля 2005 г.). Рублевая стоимость бивалютной корзины рассчитывается как сумма 55 центов доллара США и 45 евроцентов в рублях (действует с 8 февраля 2007 г.).
Включает кредиты, предоставленные Банком России кредитным организациям (в том числе банкам с отозванной лицензией), просроченную задолженность и просроченные проценты по кредитам, средства, предоставленные Банком России кредитным организациям посредством операций прямого РЕПО, а также сделок «валютный своп».
См. статью «Денежный агрегат М2».
Сумма наличных денег в обращении и безналичных средств нефинансовых и финансовых (кроме кредитных) организаций и физических лиц, являющихся резидентами Российской Федерации, на счетах до востребования и срочных счетах, открытых в банковской системе в валюте Российской Федерации.
ИПЦ характеризует изменение во времени общего уровня цен на товары и услуги, приобретаемые населением для непроизводственного потребления. Рассчитывается Федеральной службой государственной статистики как отношение стоимости фиксированного набора товаров и услуг в ценах текущего периода к его стоимости в ценах предыдущего (базисного) периода. ИПЦ рассчитывается на основе данных о фактической структуре потребительских расходов и поэтому является основным индикатором стоимости жизни населения.
Индекс номинального эффективного курса рубля
Индекс номинального эффективного курса рубля отражает динамику курса рубля к валютам стран — основных торговых партнеров России. Рассчитывается как средневзвешенное изменение номинальных курсов рубля к валютам стран — основных торговых партнеров России. В качестве весов используются доли внешнеторгового оборота России с каждой из этих стран в совокупном внешнеторговом обороте России со странами — основными торговыми партнерами.
Рассчитывается как средневзвешенное изменение реальных курсов рубля к валютам стран — основных тортовых партнеров России. При этом реальный курс рубля к иностранной валюте рассчитывается с учетом номинального курса рубля к данной валюте и соотношения уровня цен в России и соответствующей стране. При расчете реального эффективного курса в качестве весов используются доли внешнеторгового оборота России с каждой из этих стран в совокупном внешнеторговом обороте России со странами — основными торговыми партнерами. Индекс реального эффективного курса рубля отражает изменение конкурентоспобности российских товаров относительно товаров стран — основных торговых партнеров.
Индекс условий банковского кредитования
Обобщающий показатель изменения условий банковского кредитования, который рассчитывается Банком России по результатам ежеквартального обследования ведущих российских банков — участников кредитного рынка следующим образом: (доля банков, сообщивших о существенном ужесточении условий кредитования, в процентах) + 0,5 х (доля банков, сообщивших об умеренном ужесточении условий кредитования, в процентах) — 0,5 х (доля банков, сообщивших об умеренном смягчении условий кредитования, в процентах) — (доля банков, сообщивших о существенном смягчении условий кредитования, в процентах). Измеряется в процентных пунктах.
Подход, разработанный экспертами МВФ и заключающийся в использовании агрегированного индикатора раннего предупреждения кризисных явлений, рассчитываемого на основе изучения сигналов дополняющих друг друга трех кластеров показателей: основные бюджетные показатели, долгосрочные бюджетные тренды, управление активами и обязательствами (всего 12 показателей). Для каждого показателя рассчитано пороговое значение, превышение которого означает сигнализирование данным показателем угрозы возникновения кризисного явления в последующем году, а также оценена сигнальная сила, то есть вес показателя в индикаторе фискального стресса. Подробнее методологию см. в Baldacci, E., McHugh, J., Petrova, I. Measuring Fiscal Vulnerability and Fiscal Stress: A Proposed Set of Indicators//IMF Working Paper, 2011, No. 94; Baldacci, E., Petrova, I., Belhocine, N., Dobrescu, G., Mazraani, S. Assessing Fiscal Stress//IMF Working Paper, 2011, No. 100.
Процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора. Является основным индикатором денежно-кредитной политики.
Ужесточение бюджетной политики в период «перегрева» экономики и смягчение — в период экономического спада. В противном случае бюджетная политика имеет проциклический характер. В качестве индикатора, характеризующего фазу экономического цикла, используется изменение величины разрыва выпуска в годовом выражении, а степень жесткости бюджетной политики определяется динамикой структурного ненефтегазового первичного дефицита.
Валюта, традиционно демонстрирующая укрепление в периоды нестабильности на мировых рынках и (или) спада в мировой экономике. К этой категории валют относятся, в частности, доллар США, японская иена и швейцарский франк.
Основа системы процентных ставок Банка России. Процентный коридор имеет следующую структуру: центр коридора задается ключевой ставкой Банка России; верхняя и нижняя границы, симметричные относительно ключевой ставки, формируются процентными ставками по операциям постоянного действия на срок 1 день (депозитным операциям и операциям рефинансирования).
Ликвидность банковского сектора
Средства кредитных организаций, поддерживаемые на корреспондентских счетах в Банке России в целях осуществления платежных операций и выполнения резервных требований Банка России.
Направленность денежно-кредитной политики
Характеристика воздействия денежно-кредитной политики на экономику. Жесткая направленность предполагает сдерживающее воздействие денежно-кредитной политики на экономическую активность с целью снижения инфляционного давления, в то время как мягкая направленность денежно-кредитной политики предполагает стимулирование экономики с возможным созданием давления на инфляцию в сторону ее увеличения.
Векселя и кредитные требования, принимаемые в обеспечение по кредитам Банка России в соответствии с Положением Банка России от 12.11.2007 № 312-П «О порядке предоставления Банком России кредитным организациям кредитов, обеспеченных активами или поручительствами».
Неценовые условия банковского кредитования
Условия выдачи кредита банком помимо его стоимости для заемщика, такие как максимальный размер и срок предоставления средств, требования к обеспечению по кредиту и финансовому положению заемщика.
Обобщающий (композитный) индекс потребительской уверенности
Рассчитывается Росстатом на основе ежеквартальных обследований как среднеарифметическое значение пяти частных индексов: произошедших и ожидаемых изменений личного материального положения, произошедших и ожидаемых изменений экономической ситуации в России, благоприятности условий для крупных покупок. Частные индексы рассчитываются на основе сведения баланса оценок респондентов (в процентах). Баланс оценок представляет собой разность между суммой долей (в процентах) определенно положительных и 1/2 скорее положительных ответов и суммой долей (в процентах) отрицательных и 1/2 скорее отрицательных ответов. Нейтральные ответы не принимаются во внимание.
Сделка, состоящая из двух частей: изначально одна сторона сделки обменивает определенную сумму в национальной или иностранной валюте на эквивалентное количество другой валюты, предоставляемой второй стороной сделки, а затем по истечении срока сделки стороны производят обратный обмен валют (в соответствующем объеме) по заранее установленному курсу. Операции «валютный своп» Банка России используются для предоставления кредитным организациям рефинансирования в рублях.
Операции, которые проводятся по инициативе центрального банка. К данному виду относятся проводимые на аукционной основе операции рефинансирования и стерилизации (аукционы РЕПО, депозитные аукционы и другие), а также операции по покупке и продаже финансовых активов (государственных ценных бумаг, валюты, золота).
Операции предоставления и абсорбирования ликвидности по фиксированным процентным ставкам, проводимые Банком России.
Сделка, состоящая из двух частей: изначально одна сторона сделки продает ценные бумаги другой стороне, получая за них денежные средства, а затем по истечении определенного срока выкупает их обратно по заранее установленной цене. Операции РЕПО Банка России используются для предоставления кредитным организациям ликвидности в рублях в обмен на обеспечение в виде ценных бумаг.
Плавающая процентная ставка по операциям Банка России
Процентная ставка, привязанная к уровню ключевой ставки Банка России. В случае принятия Советом директоров Банка России решения об изменении ключевой ставки с соответствующей даты по ранее предоставленным по плавающей ставке кредитам применяется процентная ставка, скорректированная на величину изменения ключевой ставки.
Совокупный уровень выпуска в экономике, который достигается при нормальной загрузке факторов производства при существующих ресурсных и институциональных ограничениях. Отражает объем продукции, который может быть произведен и реализован без создания предпосылок к изменению темпов роста цен. При этом уровень потенциального выпуска не связан с каким-либо определенным уровнем инфляции, а лишь свидетельствует о наличии или отсутствии условий для ее ускорения или замедления.
Премия за риск рыночного портфеля акций
Согласно модели оценки долгосрочных финансовых активов (Capital asset pricing model) рассчитывается как разница между доходностью рыночного портфеля акций и доходностью безрискового актива. В качестве доходности безрискового актива, как правило, используется доходность государственных ценных бумаг (например, ОФЗ). Измеряется в процентных пунктах.
См. статью «Коридор процентных ставок Банка России».
Валюта, традиционно демонстрирующая укрепление в периоды роста мировой экономики. К этой категории валют относятся, в частности, евро, канадский доллар и австралийский доллар.
Процентное отклонение ВВП от потенциального выпуска. Характеризует соотношение спроса и предложения, является агрегированным индикатором влияния факторов спроса на инфляцию. В случае превышения фактическим выпуском потенциального (положительный разрыв выпуска) при прочих равных условиях ожидается формирование тенденции к ускорению темпов роста цен. Наличие отрицательного разрыва выпуска указывает на ожидаемое замедление темпов роста цен. Колебания выпуска вокруг своего потенциального уровня называются циклическими колебаниями.
Режим плавающего валютного курса
В рамках данного режима курс национальной валюты формируется преимущественно под влиянием рыночных факторов и его траектория не является предсказуемой. Центральный банк не устанавливает целевых ориентиров для уровня или изменения валютного курса. При этом допускается проведение центральным банком валютных интервенций для сглаживания чрезмерных колебаний валютного курса, не связанных с действием фундаментальных факторов.
Режим денежно-кредитной политики, при котором установлено, что главной целью центрального банка является обеспечение ценовой стабильности. В рамках данного режима устанавливается и объявляется количественная цель по инфляции, за достижение которой ответственен центральный банк. Обычно в рамках режима таргетирования инфляции воздействие денежно-кредитной политики на экономику осуществляется через процентные ставки. Решения принимаются в первую очередь на основе прогноза развития экономики и динамики инфляции. При этом важным элементом данного режима является практика регулярного разъяснения общественности принимаемых центральным банком решений, что обеспечивает подотчетность и информационную открытость центрального банка.
Свободные резервы кредитных организаций
Включают остатки средств на корреспондентских счетах в валюте Российской Федерации и депозитных счетах кредитных организаций в Банке России, а также вложения кредитных организаций в облигации Банка России.
Средства на счетах расширенного правительства
Средства на счетах в Банке России по учету средств федерального бюджета, бюджетов субъектов Российской Федерации, местных бюджетов, государственных внебюджетных фондов и внебюджетных фондов субъектов Российской Федерации и местных органов власти.
Состояние банковского сектора, характеризующееся существованием устойчивой потребности у кредитных организаций в получении ликвидности посредством операций с Банком России. Обратная ситуация — наличие устойчивой потребности у кредитных организаций в размещении средств в Банке России — представляет собой структурный профицит ликвидности.
Структурный ненефтегазовый первичный дефицит бюджета
Элементы бюджета, не зависящие от фазы бизнес-цикла и определяемые решениями органов государственного управления. Совокупный дефицит бюджета, очищенный от нефтегазовых поступлений, чистых процентных платежей и элементов, зависящих напрямую от изменения экономической активности.
Превышение спросом банковского сектора на ликвидность ее предложения в текущий день, покрываемое ежедневными операциями Банка России на денежном рынке. Обратная ситуация — превышение предложением банковской ликвидности спроса на нее в конкретный день — представляет собой текущий профицит ликвидности.
Трансмиссионный механизм денежно-кредитной политики
Процесс воздействия решений в области денежно-кредитной политики (в частности, решения центрального банка относительно изменения процентных ставок по своим операциям) на экономику в целом, и прежде всего на ценовую динамику. Важнейшим каналом трансмиссии денежно-кредитной политики является процентный канал, действие которого основано на влиянии политики центрального банка на изменения процентных ставок, по которым субъекты экономики могут размещать и привлекать средства, а через них — на решения о потреблении, сбережении и инвестировании и, таким образом, на уровень совокупного спроса, экономическую активность и инфляцию.
Усреднение обязательных резервов
Право кредитной организации на выполнение установленных Банком России нормативов обязательных резервов за счет поддержания доли обязательных резервов, равной коэффициенту усреднения, на корреспондентском счете в Банке России в среднем в течение установленного периода.
Чистый ввоз/вывоз капитала частным сектором
Совокупное сальдо операций субъектов частного сектора с иностранными активами и обязательствами, отражаемых в финансовом счете платежного баланса.
Чистый кредит Банка России кредитным организациям
Валовой кредит Банка России кредитным организациям за вычетом остатков средств на корреспондентских счетах в валюте Российской Федерации (включая усредненную величину обязательных резервов) и депозитных счетах кредитных организаций в Банке России, вложений кредитных организаций в облигации Банка России (по фиксированной на начало текущего года стоимости).
Широкая денежная масса (денежный агрегат М2Х)
Включает все компоненты денежного агрегата М2 и депозиты в иностранной валюте резидентов Российской Федерации (организаций и физических лиц), размещенные в действующих кредитных организациях.
ВАР-модель трансмиссионного механизма как инструмент оценки
взаимосвязи макроэкономических показателей
Эмпирическая оценка возможных инфляционных последствий для российской экономики со стороны динамики валютного курса была проведена с помощью вычисления параметров модели трансмиссионного механизма в форме векторной авторегрессии (ВАР). Спецификация модели в приведенной форме выглядит следующим образом:
y_{t} = \text{Г}_{1}y_{t - 1} + ... + \text{Г}_{p}y_{t - p} + \epsilon_{t} ,
y_{t} — вектор наблюдаемых эндогенных переменных,
\text{Г}_{1} , ..., \text{Г}_{p} — матрицы неизвестных оцениваемых параметров,
В качестве эндогенных переменных приведенной модели фигурируют показатели инфляции, темпов роста реального ВВП, номинального эффективного валютного курса и краткосрочной процентной ставки межбанковского рынка. Кроме того, в рамках альтернативных симуляций ВАР-модель приведенной формы может быть расширена за счет экзогенных показателей, которые оказывают воздействие на эндогенные показатели в одностороннем порядке (например, цены на нефть, зарубежные процентные ставки и т.д.).
Результаты параметризации модели векторной авторегрессии методом наименьших квадратов позволяют вычислить кумулятивные значения импульсных функций откликов потребительской инфляции на 1-процентный непредвиденный шок номинального валютного курса.
Согласно эмпирическим оценкам ВАР-модели на ретроспективных данных величина эффекта переноса номинального эффективного курса рубля к иностранным валютам на потребительскую инфляцию в настоящее время оценивается на уровне 0,13 (ослабление курса рубля к иностранным валютам на 1 процентный пункт ведет к ускорению потребительской инфляции в среднем на 0,13 процентного пункта). Указанный эффект вместе с тем является распределенным во времени, а его продолжительность составляет около 1 — 2 кварталов.
Кумулятивный отклик потребительской инфляции
на однопроцентное изменение номинального эффективного курса
рубля к иностранным валютам (расчеты по ВАР-модели,
процентных пунктов)
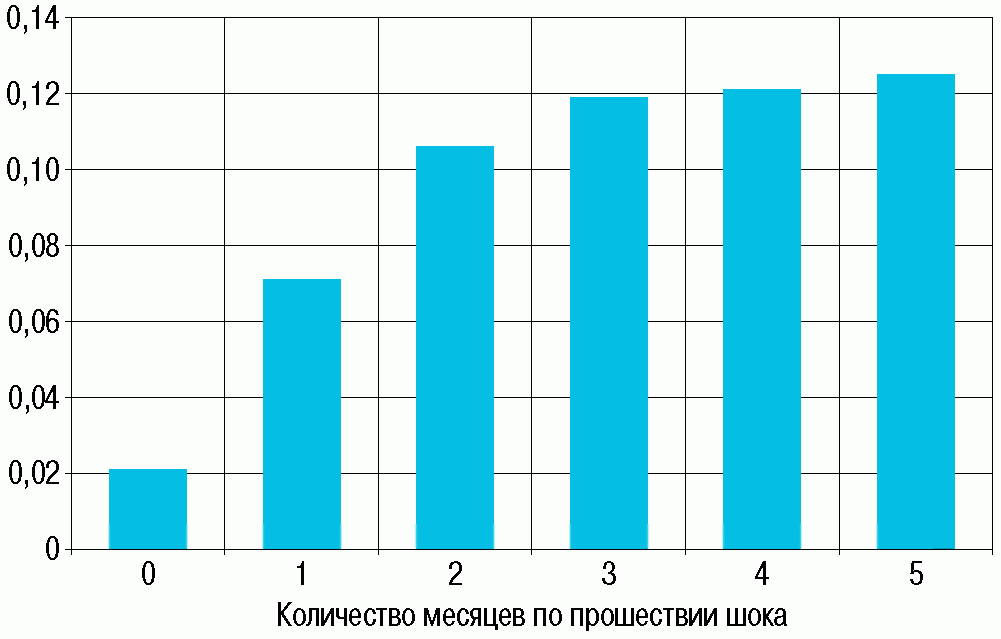
Источник: расчеты Банка России.
| Инфляция | Базовая инфляция | Прирост цен на продовольственные товары | Прирост цен на продовольственные товары <1> | Прирост цен на плодоовощную продукцию | Прирост цен на непродовольственные товары <1> | Прирост цен на непродовольственные товары без бензина <2> | Прирост цен на платные услуги | |
| 2011 | ||||||||
| Январь | 2,4 | 1,1 | 2,6 | 1,6 | 11,2 | 0,9 | 0,6 | 4,1 |
| Февраль | 0,8 | 0,7 | 1,2 | 1,0 | 2,7 | 0,3 | 0,5 | 0,8 |
| Март | 0,6 | 0,7 | 0,9 | 0,9 | 1,4 | 0,5 | 0,6 | 0,3 |
| Апрель | 0,4 | 0,5 | 0,4 | 0,6 | -1,5 | 0,5 | 0,5 | 0,5 |
| Май | 0,5 | 0,4 | 0,0 | 0,2 | -1,5 | 0,8 | 0,4 | 0,7 |
| Июнь | 0,2 | 0,3 | -0,2 | 0,1 | -3,2 | 0,4 | 0,3 | 0,7 |
| Июль | 0,0 | 0,4 | -0,7 | 0,4 | -9,2 | 0,3 | 0,3 | 0,6 |
| Август | -0,2 | 0,4 | -1,4 | 0,3 | -16,0 | 0,5 | 0,4 | 0,3 |
| Сентябрь | 0,0 | 0,5 | -0,6 | 0,2 | -9,8 | 0,7 | 0,7 | -0,1 |
| Октябрь | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,7 | 0,7 | 0,1 |
| Ноябрь | 0,4 | 0,5 | 0,5 | 0,7 | -1,0 | 0,6 | 0,5 | 0,1 |
| Декабрь | 0,4 | 0,4 | 0,7 | 0,6 | 1,3 | 0,3 | 0,4 | 0,3 |
| В целом за год (декабрь к декабрю) | 6,1 | 6,6 | 3,9 | 7,4 | -24,7 | 6,7 | 6,0 | 8,7 |
| 2012 | ||||||||
| Январь | 0,5 | 0,5 | 0,8 | 0,6 | 2,8 | 0,4 | 0,5 | 0,2 |
| Февраль | 0,4 | 0,4 | 0,7 | 0,5 | 2,1 | 0,3 | 0,4 | 0,0 |
| Март | 0,6 | 0,5 | 0,8 | 0,6 | 2,7 | 0,5 | 0,5 | 0,4 |
| Апрель | 0,3 | 0,4 | 0,2 | 0,3 | -0,4 | 0,4 | 0,4 | 0,3 |
| Май | 0,5 | 0,2 | 0,6 | 0,0 | 5,8 | 0,4 | 0,3 | 0,7 |
| Июнь | 0,9 | 0,4 | 1,6 | 0,3 | 13,4 | 0,2 | 0,2 | 0,8 |
| Июль | 1,2 | 0,5 | 1,1 | 0,8 | 3,5 | 0,3 | 0,3 | 2,7 |
| Август | 0,1 | 0,6 | -0,5 | 0,8 | -10,8 | 0,4 | 0,4 | 0,6 |
| Сентябрь | 0,6 | 0,7 | 0,1 | 0,8 | -5,6 | 0,7 | 0,6 | 1,0 |
| Октябрь | 0,5 | 0,6 | 0,5 | 0,8 | -2,2 | 0,7 | 0,6 | 0,1 |
| Ноябрь | 0,3 | 0,5 | 0,5 | 0,6 | -1,3 | 0,4 | 0,4 | 0,0 |
| Декабрь | 0,5 | 0,4 | 0,9 | 0,7 | 2,4 | 0,3 | 0,3 | 0,4 |
| В целом за год (декабрь к декабрю) | 6,6 | 5,7 | 7,5 | 7,1 | 11,0 | 5,2 | 5,0 | 7,3 |
| 2013 | ||||||||
| Январь | 1,0 | 0,5 | 1,8 | 1,2 | 7,4 | 0,4 | 0,4 | 0,6 |
| Февраль | 0,6 | 0,4 | 0,8 | 0,6 | 2,8 | 0,4 | 0,4 | 0,4 |
| Март | 0,3 | 0,4 | 0,4 | 0,5 | 0,1 | 0,4 | 0,4 | 0,2 |
| Апрель | 0,5 | 0,4 | 0,7 | 0,4 | 3,6 | 0,4 | 0,4 | 0,5 |
| Май | 0,7 | 0,3 | 1,0 | 0,3 | 6,5 | 0,3 | 0,3 | 0,8 |
| Июнь | 0,4 | 0,3 | 0,5 | 0,2 | 3,0 | 0,2 | 0,2 | 0,6 |
| Июль | 0,8 | 0,3 | 0,0 | 0,4 | -3,0 | 0,1 | 0,1 | 3,1 |
| Август | 0,1 | 0,5 | -0,7 | 0,6 | -11,3 | 0,5 | 0,3 | 0,9 |
| Сентябрь | 0,2 | 0,7 | 0,0 | 0,8 | -7,6 | 0,5 | 0,4 | 0,1 |
| Октябрь | 0,6 | 0,6 | 1,1 | 0,9 | 3,6 | 0,5 | 0,5 | -0,1 |
| Ноябрь | 0,6 | 0,6 | 0,9 | 0,7 | 3,0 | 0,4 | 0,5 | 0,2 |
| Декабрь | 0,5 | 0,4 | 0,8 | 0,5 | 2,8 | 0,2 | 0,3 | 0,6 |
| В целом за год (декабрь к декабрю) | 6,5 | 5,6 | 7,3 | 7,1 | 9,3 | 4,5 | 4,4 | 8,0 |
| 2014 | ||||||||
| Январь | 0,6 | 0,4 | 1,0 | 0,5 | 5,8 | 0,3 | 0,3 | 0,5 |
Источники: Росстат, расчеты Банка России.
ДИНАМИКА ПОТРЕБИТЕЛЬСКИХ ЦЕН ПО ГРУППАМ ТОВАРОВ И УСЛУГ
(МЕСЯЦ К СООТВЕТСТВУЮЩЕМУ МЕСЯЦУ ПРЕДЫДУЩЕГО ГОДА, %)
| Инфляция | Базовая инфляция | Прирост цен на продовольственные товары | Прирост цен на продовольственные товары <1> | Прирост цен на плодоовощную продукцию | Прирост цен на непродовольственные товары | Прирост цен на непродовольственные товары без бензина <2> | Прирост цен на платные услуги | |
| 2011 | ||||||||
| Январь | 9,6 | 7,2 | 14,2 | 10,2 | 51,1 | 5,6 | 5,1 | 8,2 |
| Февраль | 9,5 | 7,4 | 14,2 | 10,5 | 46,9 | 5,6 | 5,3 | 7,9 |
| Март | 9,5 | 7,7 | 14,1 | 10,8 | 42,9 | 5,8 | 5,5 | 7,9 |
| Апрель | 9,6 | 8,0 | 14,1 | 11,2 | 39,1 | 5,9 | 5,7 | 8,2 |
| Май | 9,6 | 8,3 | 13,4 | 11,6 | 27,7 | 6,3 | 5,8 | 8,6 |
| Июнь | 9,4 | 8,4 | 12,5 | 11,7 | 18,3 | 6,6 | 5,9 | 8,8 |
| Июль | 9,0 | 8,4 | 11,3 | 11,7 | 8,1 | 6,6 | 6,0 | 8,9 |
| Август | 8,2 | 8,1 | 8,8 | 10,7 | -7,9 | 6,8 | 6,1 | 9,0 |
| Сентябрь | 7,2 | 7,4 | 6,4 | 8,9 | -17,1 | 6,8 | 6,1 | 8,8 |
| Октябрь | 7,2 | 7,2 | 6,2 | 8,4 | -15,2 | 6,9 | 6,2 | 9,0 |
| Ноябрь | 6,8 | 6,9 | 5,3 | 8,0 | -19,3 | 6,8 | 6,1 | 8,8 |
| Декабрь | 6,1 | 6,6 | 3,9 | 7,4 | -24,7 | 6,7 | 6,0 | 8,7 |
| 2012 | ||||||||
| Январь | 4,2 | 6,0 | 2,0 | 6,3 | -30,5 | 6,2 | 5,9 | 4,7 |
| Февраль | 3,7 | 5,7 | 1,5 | 5,8 | -30,8 | 6,2 | 5,8 | 3,9 |
| Март | 3,7 | 5,5 | 1,3 | 5,5 | -29,9 | 6,2 | 5,7 | 3,9 |
| Апрель | 3,6 | 5,3 | 1,2 | 5,2 | -29,1 | 6,1 | 5,6 | 3,7 |
| Май | 3,6 | 5,1 | 1,7 | 4,9 | -23,8 | 5,6 | 5,5 | 3,7 |
| Июнь | 4,3 | 5,2 | 3,6 | 5,1 | -10,8 | 5,4 | 5,4 | 3,8 |
| Июль | 5,6 | 5,3 | 5,5 | 5,6 | 1,7 | 5,5 | 5,5 | 5,9 |
| Август | 5,9 | 5,5 | 6,5 | 6,1 | 8,0 | 5,3 | 5,5 | 6,2 |
| Сентябрь | 6,6 | 5,7 | 7,3 | 6,7 | 13,1 | 5,4 | 5,4 | 7,3 |
| Октябрь | 6,5 | 5,8 | 7,3 | 7,0 | 10,1 | 5,3 | 5,2 | 7,2 |
| Ноябрь | 6,5 | 5,8 | 7,3 | 7,0 | 9,8 | 5,2 | 5,1 | 7,2 |
| Декабрь | 6,6 | 5,7 | 7,5 | 7,1 | 11,0 | 5,2 | 5,0 | 7,3 |
| 2013 | ||||||||
| Январь | 7,1 | 5,7 | 8,6 | 7,8 | 16,1 | 5,1 | 4,9 | 7,8 |
| Февраль | 7,3 | 5,7 | 8,7 | 7,8 | 16,8 | 5,3 | 5,0 | 8,2 |
| Март | 7,0 | 5,6 | 8,3 | 7,7 | 13,8 | 5,2 | 4,9 | 7,9 |
| Апрель | 7,2 | 5,7 | 8,8 | 7,7 | 18,3 | 5,1 | 4,9 | 8,1 |
| Май | 7,4 | 5,9 | 9,2 | 8,0 | 19,1 | 5,0 | 4,8 | 8,3 |
| Июнь | 6,9 | 5,8 | 8,0 | 7,9 | 8,2 | 4,9 | 4,9 | 8,1 |
| Июль | 6,5 | 5,6 | 6,8 | 7,4 | 1,3 | 4,8 | 4,6 | 8,4 |
| Август | 6,5 | 5,5 | 6,5 | 7,2 | 0,8 | 4,9 | 4,6 | 8,7 |
| Сентябрь | 6,1 | 5,5 | 6,3 | 7,2 | -1,4 | 4,7 | 4,4 | 7,8 |
| Октябрь | 6,3 | 5,5 | 6,9 | 7,2 | 4,4 | 4,5 | 4,3 | 7,7 |
| Ноябрь | 6,5 | 5,6 | 7,5 | 7,3 | 8,9 | 4,5 | 4,4 | 7,9 |
| Декабрь | 6,5 | 5,6 | 7,3 | 7,1 | 9,3 | 4,5 | 4,4 | 8,0 |
| 2014 | ||||||||
| Январь | 6,1 | 5,5 | 6,5 | 6,4 | 7,7 | 4,3 | 4,3 | 7,8 |
МАКРОЭКОНОМИЧЕСКИЕ ИНДИКАТОРЫ (С ИСКЛЮЧЕНИЕМ СЕЗОННОСТИ, ПРИРОСТ В % К ПРЕДЫДУЩЕМУ ПЕРИОДУ)
| Промышленное производство <1> | Сельское хозяйство | Строительство | Грузооборот транспорта | Оборот розничной торговли | Инвестиции в основной капитал | Потребительские расходы населения | ИБВЭД <2> | ВВП <3> | |
| 2012 | |||||||||
| Январь | 0,7 | -26,8 | -0,7 | 2,8 | -0,1 | -3,2 | -1,6 | 0,8 | |
| Февраль | 1,7 | 25,1 | -0,7 | -0,3 | 1,1 | 2,2 | 2,1 | 1,7 | |
| Март | -1,6 | 1,9 | 0,1 | -0,9 | 0,0 | 0,9 | 0,3 | -2,3 | 0,6 |
| Апрель | -0,4 | 3,3 | 0,4 | -0,9 | 0,4 | -5,5 | -0,1 | -0,5 | |
| Май | 1,1 | 3,0 | 0,1 | -0,6 | 1,0 | 6,4 | 1,4 | 2,1 | |
| Июнь | -1,0 | -0,7 | 0,7 | 0,8 | 0,5 | 0,0 | 1,1 | -0,3 | 0,6 |
| Июль | 1,0 | 3,7 | -0,7 | 0,1 | -0,3 | -0,4 | -0,8 | 0,4 | |
| Август | 0,9 | 3,7 | 1,1 | 0,6 | 0,3 | 1,2 | 0,4 | -0,1 | |
| Сентябрь | -1,1 | 17,6 | 0,2 | 0,6 | 0,7 | -3,5 | 0,6 | -0,5 | 0,5 |
| Октябрь | 0,7 | -21,1 | 4,7 | -2,9 | 0,1 | 3,8 | 0,3 | 0,4 | |
| Ноябрь | -0,4 | 6,0 | -4,8 | 1,4 | 0,2 | -2,0 | 0,5 | 0,0 | |
| Декабрь | 1,0 | 0,5 | 1,0 | 1,6 | 0,7 | 0,1 | 1,5 | 0,3 | 0,3 |
| 2013 | |||||||||
| Январь | -1,2 | -27,7 | -0,4 | -1,5 | -0,3 | -0,4 | -1,4 | -0,4 | |
| Февраль | -1,1 | 29,2 | -1,3 | -1,1 | -0,2 | 0,7 | 0,2 | 0,2 | |
| Март | 1,0 | 0,9 | -0,4 | 0,5 | 1,2 | -0,2 | 0,2 | 0,5 | 0,2 |
| Апрель | 0,6 | 1,5 | -2,9 | 0,5 | 0,1 | -5,5 | 0,5 | -0,5 | |
| Май | -0,4 | 2,0 | 4,5 | -0,4 | -0,1 | 7,0 | 0,2 | -0,2 | |
| Июнь | 0,9 | 1,9 | -8,5 | -0,2 | 1,0 | -2,8 | 1,3 | -0,6 | 0,3 |
| Июль | 0,0 | 4,2 | 14,4 | 0,6 | 0,8 | 4,6 | 0,5 | 0,9 | |
| Август | -0,1 | 0,7 | -7,3 | 1,5 | -0,1 | -4,5 | 0,0 | -0,5 | |
| Сентябрь | 0,4 | 10,0 | 0,3 | 1,9 | -0,2 | -0,2 | -0,1 | -0,1 | 0,3 |
| Октябрь | 0,2 | 3,0 | 2,9 | 1,2 | 0,5 | 1,5 | 0,4 | 2,2 | |
| Ноябрь | 1,0 | -1,9 | -0,9 | -3,9 | 1,0 | 0,3 | 0,6 | -1,1 | |
| Декабрь | -1,1 | -4,0 | -1,4 | 3,1 | 0,1 | -0,3 | 1,1 | 0,5 | |
Источники: Росстат, расчеты Банка России.
Выпуск товаров и услуг по базовым видам экономической деятельности
Реальные располагаемые денежные доходы населения
Реальная начисленная заработная плата одного работника