---
title: "Директива N 2008/48/ЕС Европейского Парламента и Совета Европейского Союза"
number: "2008/48/ЕС"
issuer: "Европейский Союз"
status: действует
canonical: "https://bukva.ai/docs/direktiva-200848es"
---
## Директива N 2008/48/ЕС Европейского Парламента и Совета Европейского Союза
"О договорах потребительского кредитования и отмене Директивы Совета ЕС 87/102/ЕЭС" [рус., англ.]
(Вместе с <Европейскими информационными листками стандартной информации о потребительском кредите, долгового преобразования>)
(Принята в г. Страсбурге 23.04.2008)
(с изм. и доп. от 20.06.2019)
> [!IMPORTANT]
> В информационный банк включен данный [документ](https://bukva.ai/docs/direktiva-200848es/statya-1) с изменениями и дополнениями от 04.02.2014 и в первоначальной редакции.
> Документ отменяется с 20 ноября 2026 года в соответствии с [Директивой](https://bukva.ai/docs/direktiva-20232225/statya-47#p100774) Европейского парламента и Совета Европейского Союза от 18.10.2023 N 2023/2225 (официальный сайт законодательства Европейского Союза http://eur-lex.europa.eu по состоянию на 29.07.2026).
> Данная редакция документа вступила в силу 26 июля 2019 года (официальный сайт законодательства Европейского Союза http://eur-lex.europa.eu по состоянию на 09.07.2021). Россия не участвует.
> В информационный банк включен данный [документ](https://bukva.ai/docs/direktiva-200848es/statya-1) с изменениями и дополнениями от 04.02.2014.
> Первоначальная [редакция](https://bukva.ai/docs/direktiva-200848es/statya-1#p100399) данного документа вступила в силу 21 июня 2008 года (официальный сайт законодательства Европейского Союза http://eur-lex.europa.eu по состоянию на 27.02.2017). Россия не участвует.
[неофициальный перевод] <1>
**ЕВРОПЕЙСКИЙ СОЮЗ**
**ДИРЕКТИВА N 2008/48/ЕС**
**ЕВРОПЕЙСКОГО ПАРЛАМЕНТА И СОВЕТА ЕС**
**О ДОГОВОРАХ ПОТРЕБИТЕЛЬСКОГО КРЕДИТОВАНИЯ**
**И ОТМЕНЕ ДИРЕКТИВЫ СОВЕТА ЕС 87/102/ЕЭС <2>**
**(Страсбург, 23 апреля 2008 года)**
(Текст в редакции Директивы Европейской Комиссии 2011/90/ЕС
от 14 ноября 2011 г. <3>, [Директивы](https://bukva.ai/docs/direktiva-201417es/statya-1) 2014/17/ЕС Европейского
Парламента и Совета ЕС от 4 февраля 2014 г. <4>, Регламента
(ЕС) 2016/1011 Европейского Парламента и Совета ЕС от 8 июня
2016 г. <5>, Регламента (ЕС) 2019/1243 Европейского
Парламента и Совета ЕС от 20 июня 2019 г. <6>)
(Исправления:
Корригендум, ОЖ N L 207, 11.8.2009, стр. 14 (2008/48/ЕС),
Корригендум, ОЖ N L 199, 31.7.2010, стр. 40 (2008/48/ЕС),
Корригендум, ОЖ N L 234, 10.9.2011, стр. 46 (2008/48/ЕС))
---
<1> Перевод Шилкиной О.А., Новиковой Е.В.
<2> Directive 2008/48/EC of the European Parliament and of the Council of 23 April 2008 on credit agreements for consumers and repealing Council Directive 87/102/ЕЭС. Опубликована в Официальном журнале (далее - ОЖ) N L 133, 22.5.2008, стр. 66 - 92 (BG, ES, CS, DA, DE, ET, EL, EN, FR, IT, LV, LT, HU, MT, NL, PL, PT, RO, SK, SL, FI, SV).
<3> ОЖ N L 296, 15.11.2011, стр. 35.
<4> ОЖ N L 60, 28.2.2014, стр. 34
<5> ОЖ N L 171, 29.06.2016, стр. 1.
<6> ОЖ N L 198, 25.07.2019, стр. 241.
Европейский Парламент и Совет ЕС,
Принимая во внимание [Договор](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-1) об учреждении Европейского Сообщества и, в частности, [Статью 95](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-95#p100493),
Принимая во внимание предложение Европейской Комиссии,
Руководствуясь Заключением Европейского Комитета по социальным и экономическим вопросам <*>,
---
<*> ОЖ N C 234, 30.9.2003, стр. 1.
Действуя в соответствии с процедурой, изложенной в [Статье 251](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-251#p101435) Договора <*>,
---
<*> Заключение Европейского Парламента от 20 апреля 2004 г. (ОЖ N C 104 E, 30.4.2004, стр. 233), Общая позиция Совета ЕС от 20 сентября 2007 г. (ОЖ N C 270 E, 13.11.2007, стр. 1) и Позиция Европейского Парламента от 16 января 2008 г., Решение Совета ЕС от 7 апреля 2008 г.
Принимая во внимание, что:
(1) Директива Совета ЕС 87/102/ЕЭС от 22 декабря 1986 года о сближении законодательных, регламентарных и административных положений государств-членов ЕС, касающихся потребительского кредитования <*>, устанавливает правила на уровне Европейского Сообщества в отношении потребительских кредитных договоров.
---
<*> ОЖ N L 42, 12.2.1987, стр. 48. Директива с последними изменениями, внесенными Директивой 98/7/ЕС Европейского Парламента и Совета ЕС (ОЖ N L 101, 1.4.1998, стр. 17).
(2) В 1995 году Европейская Комиссия представила доклад о функционировании Директивы 87/102/ЕЭС и провела широкие консультации с заинтересованными сторонами. В 1997 году комиссия представила краткий отчет о реакции на доклад 1995 года. Второй доклад о действии Директивы 87/102/ЕЭС был выпущен в 1996 году.
(3) Эти доклады и консультации выявили существенные различия между законодательством различных государств-членов ЕС в области кредитования физических лиц в целом и потребительского кредитования в частности. Анализ национального законодательства, появившегося в результате преобразования в национальное право Директивы 87/102/ЕЭС, показывает, что государства-члены ЕС используют различные механизмы защиты интересов потребителей в дополнение к Директиве 87/102/ЕЭС с учетом различий в правовой и экономической ситуации на национальном уровне.
(4) Де-факто и де-юре ситуации, возникшие вследствие этих национальных различий, в некоторых случаях приводят к искажениям в области конкуренции между кредиторами в рамках Европейского Сообщества и создают препятствия на тех внутренних рынках, на которых государства-члены ЕС приняли различные более жесткие обязательные положения, чем те, которые предусмотрены в Директиве 87/102/ЕЭС. Данная Директива ограничивает возможность потребителей непосредственно использовать постепенно увеличивающуюся доступность трансграничных кредитов. Эти искажения и ограничения, в свою очередь, могут иметь последствия с точки зрения спроса на товары и услуги.
(5) В последние годы стало значительно больше разновидностей кредитов, предлагаемых и используемых потребителями. Появились новые кредитные инструменты, и сфера их применения продолжает развиваться. Поэтому необходимо внести поправки в существующие положения и расширить сферу их применения, где это уместно.
(6) В соответствии с [Договором](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-3#p100041) внутренний рынок - пространство без внутренних границ, в рамках которого гарантируются свободное движение товаров и услуг, а также свобода учреждения организаций. Развитие более прозрачного и эффективного рынка кредитов в пространстве без внутренних границ имеет жизненно важное значение для содействия развитию трансграничной деятельности.
(7) В целях содействия формированию эффективно функционирующего внутреннего рынка потребительского кредитования необходимо привести в соответствие рамочное законодательство Сообщества по целому ряду ключевых областей. В связи с постоянно развивающимся рынком потребительского кредитования и растущей мобильностью граждан Европы перспективное законодательство Европейского Сообщества, способное адаптироваться к будущим формам кредитования и позволяющее государствам-членам ЕС использовать гибкие механизмы их реализации, должно способствовать созданию современного свода законов о потребительском кредитовании.
(8) Важно, чтобы рынок мог предложить достаточную степень защиты потребителей для обеспечения их доверия. Таким образом, рынок должен иметь возможность свободного движения кредитных средств, а также должен обеспечивать оптимальные условия для кредиторов и заемщиков с учетом конкретной ситуации в отдельных государствах-членах ЕС.
(9) Полное согласование необходимо для обеспечения всех потребителей Европейского Сообщества высоким и соответствующим уровнем защиты их интересов, а также для создания единого внутреннего рынка. Поэтому государства-члены ЕС не имеют права принимать или вводить в действие национальные положения, противоречащие тем, которые изложены в данной Директиве. Однако такие ограничения должны применяться только тогда, когда в Директиве существуют соответствующие положения. В случае отсутствия указанных положений государства-члены ЕС имеют право принимать и вводить в действие национальное законодательство. Соответственно, государства-члены ЕС могут, например, поддерживать или вводить национальные положения о солидарной и индивидуальной ответственности продавца, поставщика услуг и кредитора. Другой пример возможности применения норм национального законодательства для государств-членов ЕС - государства-члены ЕС могут принимать и вводить в действие национальные положения о расторжении договора купли-продажи товаров или предоставления услуг, если потребитель использует свое право на возврат денежных средств по кредитному договору.
В отношении бессрочных кредитных договоров государствам-членам ЕС должно быть предоставлено право устанавливать минимальный срок, который должен пройти с момента предъявления кредитором требования о возврате кредита до момента, когда кредит должен быть возвращен.
(10) Определения, содержащиеся в Директиве, определяют сферу ее применения. Государства-члены ЕС обязаны выполнять положения настоящей Директивы лишь в сфере ее действия. Однако указанная Директива не должна ограничивать применение государствами-членами ЕС положений настоящей Директивы в областях, не находящихся в сфере ее действия, в соответствии с законодательством Сообщества. Государство-член ЕС может принимать и вводить в действие, в соответствии с положениями настоящей Директивы или определенных ее положений, национальное законодательство о кредитных договорах, не охваченных сферой действия указанной Директивы (например, в отношении кредитных соглашений на общую сумму менее 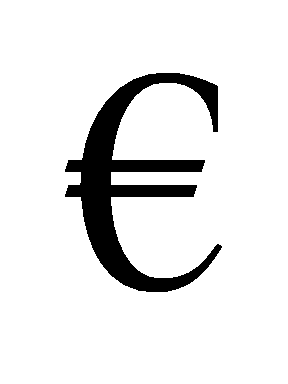 200 или превышающую 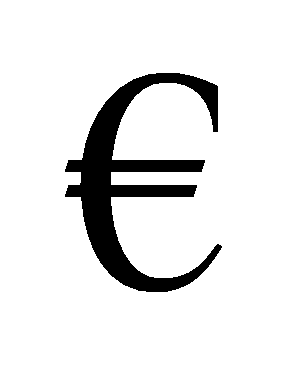 75 000). Кроме того, государства-члены ЕС могут применять положения Директивы в отношении кредитов, не подпадающих под определение кредитных соглашений, содержащихся в Директиве. Таким образом, положения о кредитных договорах могут быть применены к кредитным договорам, которые лишь частично служат для финансирования контрактов на поставку товаров или предоставление услуг.
(11) В случае заключения специальных кредитных договоров, для которых применимы только определенные положения Директивы, государства-члены ЕС не могут применять положения национального законодательства, содержащие иные положения, чем в указанной Директиве.
Однако государства-члены ЕС должны иметь возможность регулировать в своем национальном законодательстве подобные виды кредитных соглашений в отношении аспектов, не указанных в Директиве.
(12) Долгосрочные договоры об оказании услуг или о поставке однородных видов товаров, в которых потребитель платит за товары или услуги в течение всего срока действия договора, могут значительно отличаться с точки зрения интересов договаривающихся сторон и порядка заключения сделок, указанных в кредитных договорах, подпадающих под сферу действия Директивы. Следует уточнить, что в целях данной Директивы такие договоры не рассматриваются как кредитные договоры. Такие типы договоров включают, например, договор страхования, где страхование оплачивается ежемесячными платежами.
(13) Данная Директива не должна применяться к некоторым видам кредитных договоров, таким как отсроченные дебетовые карты, в соответствии с которыми кредит должен быть возмещен в течение трех месяцев и по которым оплачиваются лишь незначительные расходы.
(14) Кредитные договоры, охватывающие ипотечные кредиты, должны быть исключены из сферы действия Директивы. Этот вид кредита носит весьма специфический характер. Кроме того, кредитные договоры, цель которых заключается в том, чтобы финансировать приобретение или сохранение прав собственности на землю или на создаваемый или созданный объект недвижимого имущества, должны быть исключены из сферы применения этой Директивы. Тем не менее, кредитные договоры не должны быть исключены из сферы действия этой Директивы только потому, что их целью является изменение и увеличение стоимости существующего здания.
(15) Положения данной Директивы применяются независимо от того, является кредитором юридическое лицо или физическое лицо. Однако, в соответствии с законодательством Европейского Сообщества, Директива не влияет на право государства-члена ЕС определять условия предоставления кредитов для потребителей, юридических лиц или только определенных юридических лиц.
(16) Отдельные положения настоящей Директивы должны применяться к физическим и юридическим лицам (кредитным посредникам), которые в процессе торговли, бизнеса или своей профессиональной деятельности за определенную плату предлагают заключить от имени потребителей кредитные договоры, оказать помощь потребителям в проведении подготовительной работы при заключении кредитного договора или заключить кредитные договоры с потребителями от имени кредитора. Организации, которые позволяют использовать их возможности в целях продвижения продуктов кредитования (к примеру, кредитных карт) и которые также рекомендуют кредитные продукты для своих членов, не могут рассматриваться как кредитные посредники для целей настоящей Директивы.
(17) Настоящая Директива регулирует только определенные кредитные обязательства посредников по отношению к потребителям. Государства-члены ЕС имеют право создавать или вводить дополнительные обязательства, возложенные на кредитных посредников, в том числе условия, при которых кредитный посредник может получать плату от потребителя, с которым заключен договор.
(18) Потребители должны быть защищены от недобросовестной коммерческой деятельности, в частности, связанной с раскрытием информации кредитором, в соответствии с [Директивой](https://bukva.ai/docs/direktiva-200529es/statya-1) 2005/29/ЕС Европейского Парламента и Совета ЕС 11 мая 2005 года о недобросовестной коммерческой деятельности в отношении потребителей на внутреннем рынке (Директива о Недобросовестной коммерческой деятельности) <*>. Однако настоящая Директива должна содержать конкретные положения о рекламе, касающейся кредитных договоров, а также некоторые элементы стандартной информации, которая должна предоставляться потребителям для того, чтобы они имели возможность сравнить различные предложения. Такая информация должна быть предоставлена в четкой, сжатой и ясной форме с помощью приведения примеров. Предельный размер кредита должен быть указан в том случае, если не представляется возможным определить общий размер кредита как общую сумму, подлежащую предоставлению, в частности, когда кредитный договор дает потребителю право на получение денежных средств с ограничением в отношении предельной величины кредита. Предельный размер кредита следует определить как верхний лимит кредита, который может быть предоставлен потребителю. Кроме того, государства-члены ЕС имеют право регулировать в рамках своего национального законодательства информационные требования в отношении рекламы, которая не содержит информации о размере кредита.
---
<*> ОЖ N L 149, 11.6.2005, стр. 22.
(19) Для того чтобы потребители могли принимать решения, обладая полными сведениями о фактах, они должны получить достаточную информацию, с которой можно ознакомиться до заключения кредитного договора: об условиях, размере кредита и об обязательствах заемщика. Для обеспечения максимально возможной прозрачности и сопоставимости предложений такая информация должна, в частности, включать годовую процентную ставку по кредитам, определяемую одинаково на всей территории Европейского Сообщества. Поскольку годовая процентная ставка по кредитам может быть определена только на примере, такой пример должен быть представлен. Он должен соответствовать, например, средней продолжительности и общему размеру кредита, предоставляемого по заключаемому кредитному договору, и, если это применимо, сделан в отношении покупаемых товаров. При выборе примера распространенность некоторых видов кредитных договоров на конкретном рынке должна быть также принята во внимание. Что касается процентной ставки по кредиту, периодичности платежей и капитализации процентов, кредиторы должны применять к ним обычный метод расчета по потребительскому кредиту.
(20) Общий размер кредита для потребителя должен включать все платежи, включая проценты, комиссии, налоги, плату за кредитных посредников и любые другие сборы, которые потребитель должен оплатить в соответствии с кредитным договором, за исключением нотариальных платежей. Фактическое знание кредиторов о размере кредита и связанных с ним платежей должно оцениваться объективно, с учетом требований профессиональной осмотрительности.
(21) Кредитные договоры, в которых процентная ставка по кредиту периодически пересматривается в соответствии с изменениями, происходящими в основной процентной ставке, указанной в кредитном договоре, не должны рассматриваться как кредитные договоры с фиксированной ставкой заимствования.
(22) Государства-члены ЕС должны иметь право принимать или вводить в действие национальные положения, запрещающие кредитору требовать от потребителя в соответствии с кредитным договором открывать счет в банке, или заключать договор в отношении другой дополнительной услуги, или производить платежи или сборы для таких банковских счетов или других дополнительных услуг. В государствах-членах ЕС, в которых подобные комбинированные предложения дозволительны, потребители должны быть проинформированы до окончания срока действия кредитного договора о каких-либо дополнительных услугах, которые являются обязательными для кредита, который может быть получен единовременно или согласно условиям рынка. Платежи, подлежащие оплате в связи с этими дополнительными услугами, должны быть включены в общий размер кредита, или, если размер этих платежей не может быть определен заранее, потребители должны получить достаточную информацию о существующих платежах на предварительном этапе заключения договора. Кредитору необходимо обладать знаниями о платежах на дополнительные услуги, когда он сам предлагает их потребителю или действует от имени третьей стороны, если цена этого зависит от конкретных особенностей или материального положения потребителя.
(23) Для отдельных видов кредитных договоров в целях обеспечения соответствующего уровня защиты потребителя, но без возложения излишнего бремени на кредиторов или на кредитных посредников, в настоящей Директиве необходимо ограничить требования к преддоговорной информации, принимая во внимание особый характер такого рода договоров.
(24) Потребителю должна быть предоставлена вся необходимая информация до того, как он заключит кредитный договор, независимо от того или иного кредитного посредника, участвующего в предоставлении кредита. Таким образом, требования к преддоговорной информации о кредите должны применяться и к кредитным посредникам. Однако, если поставщики товаров и услуг выступают в качестве кредитных посредников на вспомогательные услуги, возложение на них юридической обязанности предоставлять предварительную договорную информацию не обязательно в соответствии с данной Директивой. Поставщики товаров и услуг могут быть признаны действующими в качестве кредитных посредников при оказании вспомогательной услуги, если их деятельность в качестве кредитных посредников не является основной целью их торговли, бизнеса или профессии. В этих случаях считается, что достаточный уровень защиты потребителя достигнут с момента, когда кредитор несет ответственность за обеспечение того, что потребитель получает полную предварительную договорную информацию либо через посредника, если между кредитором и посредником имеется соглашение, либо другим подобным способом.
(25) Потенциально обязательный характер информации, которая будет предоставляться потребителю до окончания срока действия кредитного договора, и период времени, в течение которого кредитор несет обязанность предоставить ее, могут регулироваться государствами-членами ЕС.
(26) Государства-члены ЕС должны принять необходимые меры для поощрения ответственной деятельности на всех этапах действия кредитных правоотношений с учетом особенностей их кредитного рынка. Эти меры могут включать в себя предоставление информации и сведений потребителям, в том числе предупреждения о рисках, включая случаи невыполнения обязательств по платежам и чрезмерную задолженность. В целях расширения кредитного рынка важно, чтобы кредиторы не участвовали в безответственном кредитовании или не выдавали кредит без предварительной оценки кредитоспособности, а также чтобы государства-члены ЕС проводили необходимый контроль в целях предупреждения такого поведения и определяли необходимые средства наказания кредиторов в случае совершения ими таких действий. В соответствии с положениями о кредитном риске [Директивы](https://bukva.ai/docs/direktiva-200648es/statya-1) 2006/48/ЕС Европейского Парламента и Совета ЕС от 14 июня 2006 года, о становлении и дальнейшем развитии бизнеса кредитных организаций <*>, кредиторы должны нести ответственность в отношении проверки индивидуальной кредитоспособности потребителя. С этой целью они должны иметь возможность использовать информацию, предоставляемую потребителю не только в ходе подготовки кредитного договора, но и в течение всего срока действия кредитных правоотношений. Власти государств-членов ЕС могут также издать соответствующие указания и руководящие принципы для кредиторов. Потребители должны также действовать благоразумно и соблюдать свои договорные обязательства.
---
<*> ОЖ N L 177, 30.6.2006, стр. 1. [Директива](https://bukva.ai/docs/direktiva-200648es/statya-1) с последними изменениями, внесенными Директивой 2008/24/ЕС (ОЖ N L 81, 20.3.2008, стр. 38).
(27) Несмотря на предоставление предварительной договорной информации, потребитель может нуждаться в дополнительной помощи в целях определения того, какой кредитный договор является наиболее для него подходящим, с учетом его потребностей и финансового положения. Поэтому государства-члены ЕС должны обеспечить условия, чтобы кредиторы предоставляли такую помощь в отношении кредитных продуктов, которые они предлагают потребителям. В случае необходимости соответствующая предварительная договорная информация, а также основные характеристики предлагаемой продукции должны быть разъяснены потребителям в индивидуальном порядке для того, чтобы потребитель мог понять последствия, которые могут оказать влияние на его материальное положение. Там, где это применимо, обязанность дополнительной помощи потребителю должна также применяться к кредитным посредникам. Государства-члены ЕС могут определить, когда и насколько подробно потребителю стоит давать такие разъяснения, принимая во внимание особые обстоятельства, в которых кредит предоставляется, потребительскую потребность в помощи, а также характеристику отдельных кредитных продуктов.
(28) Для оценки кредитоспособности потребителя кредитор должен также учитывать соответствующую базу данных; юридические и фактические обстоятельства могут потребовать, чтобы такие сведения варьировались в определенных пределах. Для недопущения ограничения конкуренции между кредиторами необходимо следить за тем, чтобы кредиторы имели равный доступ к частным или государственным базам данных в отношении потребителей в государстве-члене ЕС, не являющемся местом их регистрации, по сравнению с кредиторами этого государства-члена ЕС.
(29) Если решение об отклонении заявки на получение кредита принято на основании сведений из базы данных, кредитор должен информировать потребителя об этом факте, а также о сведениях, полученных из базы данных. Однако кредитор не обязан предоставлять такую информацию, если это запрещено законодательством Европейского Сообщества, например, законодательством об отмывании денег или финансировании терроризма. Более того, такая информация не должна быть предоставлена, если это будет противоречить целям общественного порядка или общественной безопасности, включающим в себя предупреждение, расследование, выявление и обвинение в совершении уголовного преступления.
(30) Настоящая Директива не регулирует вопросы договорного права, связанные со сроком действия кредитного договора. Таким образом, в этой области государства-члены ЕС имеют право принимать или вводить в действие национальные положения в соответствии с законодательством Европейского Сообщества. Государства-члены ЕС имеют право установить правовой режим, регулирующий оферту, направленную для заключения кредитного договора, в частности, срок, в течение которого его необходимо заключить, и срок, в течение которого кредитный договор должен быть обязательным для кредитора. Если оферта направляется в то же время, когда предоставляется предварительный договор, в соответствии с положениями данной Директивы она должна быть предоставлена, как и любая другая дополнительная информация, которую кредитор желает предоставить потребителю, в виде отдельного документа, который может быть включен в приложение к Европейскому [информационному листку стандартной](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) информации о потребительских договорах.
(31) Для того чтобы потребитель знал свои права и обязательства по кредитному договору, оферта должна содержать всю необходимую информацию в ясной и сжатой форме.
(32) В целях обеспечения полной прозрачности потребителю должна быть предоставлена информация относительно процентной ставки по кредиту как на предварительной стадии, так и на стадии заключения договора. В течение договорных правоотношений потребитель должен быть информирован о дальнейших изменениях процентной ставки по кредиту и изменениях платежей в результате изменений процентной ставки. Это положение не должно ограничивать положения национального законодательства, не связанные с потребительской информацией, которые устанавливают условия либо вводят последствия, например, правила, предусматривающие, что кредитор может изменить ставку заимствования только при наличии соответствующей причины таких изменений или что потребитель может расторгнуть договор из-за изменения процентной ставки по кредиту или изменения некоторых других экономических условий, касающихся кредита.
(33) Договаривающиеся стороны имеют право заключить бессрочный кредитный договор. Помимо этого, если это согласовано в кредитном договоре, кредитор имеет право приостанавливать право потребителя на постепенное использование кредита при заключении бессрочного кредитного договора по объективным обоснованным причинам. Такие причины могут включать, например, подозрение в несанкционированном или незаконном использовании кредита или в значительном увеличении риска того, что потребитель будет не в состоянии выполнить свои обязательства по погашению кредита. Настоящая Директива не оказывает влияния на национальное законодательство в области договорного права, регулирующего права договаривающихся сторон на расторжение кредитного договора вследствие нарушения его условий.
(34) Для того чтобы создать единый порядок осуществления права на возврат денежных средств в аналогичных областях, необходимо установить положение о праве на возврат денежных средств без штрафных санкций и без обязательства давать объяснения, в соответствии с условиями, аналогичными тем, которые предусмотрены [Директивой](https://bukva.ai/docs/direktiva-200265es/statya-1) 2002/65/ЕС Европейского Парламента и Совета ЕС от 23 сентября 2002 года о дистанционном маркетинге потребительских финансовых услуг <*>.
---
<*> ОЖ N L 271, 9.10.2002, стр. 16. [Директива](https://bukva.ai/docs/direktiva-200265es/statya-1) с последними изменениями, внесенными [Директивой](https://bukva.ai/docs/direktiva-200764es/statya-1) 2007/64/ЕС (ОЖ N L 319, 5.12.2007, стр. 1).
(35) В тех случаях, когда потребитель получает денежные средства по кредитному договору, в связи с которым он приобрел товар, в частности, при покупке товаров в рассрочку, либо при найме или лизинге, предусматривающих обязательства оплатить товар, данная Директива не должна ограничивать регулирование государствами-членами ЕС вопросов, касающихся возвращения товаров или любых связанных с этим вопросов.
(36) В некоторых случаях национальное законодательство предусматривает, что средства не могут быть получены потребителем до истечения какого-либо предельного срока. В этих случаях потребители хотят быть уверенными, что они получат товары и услуги, оплаченные раньше. В случае заключения кредитного договора государства-члены ЕС могут предусмотреть, что в исключительных случаях, если потребитель желает получить денежные средства раньше, сроки для осуществления права на возврат денежных средств по кредитному договору могут быть сокращены до наступления предельного срока, перед которым средства не могут быть получены.
(37) При связанных кредитных договорах существуют правоотношения взаимозависимости между договором купли-продажи товаров или оказания услуг и кредитным договором, заключенным с этой целью. Таким образом, если потребитель осуществляет свое право на возврат денежных средств по договору купли-продажи, основанному на законодательстве Европейского Сообщества, он не должен продолжать нести обязательства по смежному с договором купли-продажи кредитному договору. Это не должно затрагивать положения национального законодательства, применимого к связанным кредитным договорам, в тех случаях, когда договор купли-продажи был признан недействительным или когда потребитель осуществляет свое право на возврат денежных средств, основанное на национальном законодательстве. Это не должно затрагивать права потребителей, предоставленные национальными положениями, согласно которым никакое обязательство не может возникнуть между потребителем и поставщиком товаров или услуг, а также никакая оплата не производится между этими лицами до тех пор, пока потребитель не подписал кредитный договор для финансирования покупки товаров или услуг.
(38) При определенных условиях потребитель должен иметь возможность получить защиту от требований кредитора в случае возникновения проблем, связанных с договором купли-продажи. Однако государства-члены ЕС должны определить, в какой степени и при каких условиях потребителю необходимо предъявлять требования к поставщикам до предъявления требований к кредитору. Эта Директива не должна лишать потребителей их прав, установленных в национальных положениях, включая солидарную и индивидуальную ответственность продавца или поставщика услуг и кредитора.
(39) Потребитель должен иметь право выполнить свои обязательства до даты, указанной в кредитном договоре. В случае досрочного погашения (частичного либо в полном объеме), кредитор имеет право на компенсацию платежей, непосредственно связанных с досрочным погашением, с учетом сэкономленным кредитором средств. Тем не менее, для определения метода расчета компенсации необходимо соблюдать ряд принципов. Расчет компенсации кредитора должен быть прозрачным и понятным для потребителей, как на преддоговорной стадии, так и в течение действия кредитного договора. Кроме того, метод расчета должен быть легким для применения его кредиторами и конструирующими органами государственной власти. В связи с тем, что потребительский кредит, с учетом его продолжительности и объема, не финансируется за счет механизма долгосрочного финансирования, предельный размер компенсации должен быть выражен в твердой денежной сумме. Этот подход отражает особый характер кредитов для потребителей и не должен наносить ущерба иному возможному подходу в отношении тех продуктов, которые финансируются за счет механизма долгосрочного финансирования, такого как ипотечные кредиты с фиксированной ставкой.
(40) Государства-члены ЕС имеют право предусматривать, что компенсации за досрочное погашение кредита могут осуществляться кредитором только при условии, что сумма, погашенная в течение 12-месячного периода, превышает установленную пороговую величину, определенную государствами-членами ЕС. При установлении порога, не превышающего 10 000 евро, государства-члены ЕС должны учитывать при расчете среднее количество потребительских кредитов на внутреннем рынке.
(41) Уступка права требования кредитора в рамках кредитного договора не должна приводить к ухудшению положения потребителя. Потребитель должен быть должным образом информирован о передаче прав кредитора по кредитному договору другому лицу. Однако там, где первоначальный кредитор по согласованию с правопреемником продолжает обслуживать кредит в отношении потребителей, потребитель не имеет существенной необходимости в получении информации об уступке права требования. Таким образом, установление на уровне ЕС требования об обязательном информировании потребителя об уступке права требования в таких случаях излишне.
(42) Государства-члены имеют право принимать или вводить в действие национальные правила о коллективных формах коммуникации, когда это необходимо для целей, связанных с эффективным проведением сложных операций, таких, как секьюритизация или ликвидация активов, которая проводится в рамках банковской обязательной административной ликвидации.
(43) В целях содействия созданию и функционированию внутреннего рынка и обеспечения высокой степени защиты потребителей на всей территории Европейского Сообщества, необходимо обеспечить сравнимость информации, связанной с установлением годовой процентной ставки по кредитам, на всей территории Европейского Сообщества. Несмотря на единую математическую формулу для ее расчета, годовая процентная ставка по кредитам, предусмотренная в Директиве 87/102/ЕЭС, еще не в полной мере сопоставима на всей территории Европейского Сообщества. В отдельных государствах-членах ЕС при ее расчете учитываются различные стоимостные факторы. Настоящая Директива должна ясно и полно определить общий размер потребительского кредита.
(44) В целях обеспечения прозрачности и стабильности рынка, в ожидании дальнейшей гармонизации, государства-члены ЕС должны обеспечить принятие надлежащих мер для контроля или надзора за деятельностью кредиторов на местах.
(45) Настоящая Директива соблюдает основные права и принципы, установленные, в частности, [Хартией](https://bukva.ai/docs/hartiya-2007s-30301/statya-1) Европейского Союза об основных правах. Настоящая Директива стремится гарантировать полное соблюдение правил защиты персональных данных, права собственности, справедливости, защиты семьи и профессиональной деятельности, а также защиты прав потребителей в соответствии с [Хартией](https://bukva.ai/docs/hartiya-2007s-30301/statya-1) Европейского Союза об основных правах.
(46) Исходя из того, что цель настоящей Директивы, а именно: создание общих правил для сближения законодательных, регламентарных и административных положений государств-членов ЕС, касающихся потребительского кредитования, - не может быть самостоятельно достигнута государствами-членами ЕС в достаточной мере, она может быть достигнута на уровне Европейского Сообщества. Европейское Сообщество может принимать меры в соответствии с принципом субсидиарности, как это изложено в [Статье 5](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-5#p100065) Договора. В соответствии с принципом пропорциональности, как это изложено в указанной [Статье](https://bukva.ai/docs/dogovor-uchrezhdayuschiy-evropeyskoe/statya-5#p100065), настоящая Директива не выходит за рамки того, что необходимо для достижения указанной цели.
(47) Государства-члены ЕС должны установить правила о санкциях, применимых к нарушениям национальных положений, принятых в соответствии с настоящей Директивой, и гарантировать, что они будут применяться. Хотя выбор санкций остается в компетенции государств-членов ЕС, предусмотренные санкции должны быть эффективными, соразмерными и оказывающими сдерживающее воздействие.
(48) Положения, необходимые для осуществления настоящей Директивы, должны быть приняты в соответствии с Решением Совета ЕС 1999/468/ЕС от 28 июня 1999 года, устанавливающим процедуры для осуществления Европейской Комиссией возложенных на нее полномочий <*>.
---
<*> ОЖ N L 184, 17.7.1999, стр. 23. Решение, измененное Решением 2006/512/ЕС (ОЖ N L 200, 22.7.2006, стр. 11).
(49) В частности, Европейская Комиссия имеет право принять дополнительные варианты расчета объема годовой процентной ставки по кредиту. Поскольку эти положения являются положениями общего характера и вносят несущественные изменения в настоящую Директиву, они должны быть приняты в соответствии с регулирующей процедурой проверки, предусмотренной в Статье 5a Решения Совета ЕС 1999/468/ЕС.
(50) В соответствии с пунктом 34 Межведомственного соглашения об улучшении законотворческой деятельности <*> государствам-членам ЕС рекомендуется составить для себя и в интересах Европейского Сообщества свои собственные таблицы, иллюстрирующие соотношение между настоящей Директивой и нормами национального законодательства, принятого во исполнение настоящей Директивы, и их опубликовать.
---
<*> ОЖ N C 321, 31.12.2003, стр. 1.
(51) Соответственно, с учетом количества поправок, которые необходимо внести в Директиву 87/102/ЕЭС в связи с изменениями в секторе потребительского кредитования, а также в интересах ясности законодательства Европейского Сообщества, Директива 87/102/ЕЭС должна быть отменена и заменена настоящей Директивой,
**Приняли настоящую Директиву:**
## Статья 1
### Глава I. ЦЕЛЬ, СФЕРА ПРИМЕНЕНИЯ И ОПРЕДЕЛЕНИЯ
### Статья 1
Целью настоящей Директивы является сближение законодательных, регламентарных и административных положений государств-членов ЕС, касающихся договоров потребительского кредитования.
## Статья 2
### Статья 2
1. Настоящая Директива применяется к кредитным договорам.
2. Настоящая Директива не применяется:
(a) к кредитным договорам, которые обеспечиваются с помощью либо ипотеки, либо другого подобного обеспечения, обычно использующегося в государстве-члене ЕС относительно недвижимого имущества или права, связанного с этим недвижимым имуществом;
(b) к кредитным договорам, цель которых заключается в приобретении или сохранении права собственности на землю или на создаваемый или созданный объект недвижимого имущества;
(c) к кредитным договорам на общую сумму кредита меньше чем 200 евро или более чем 75 000 евро;
(d) к договорам аренды или договорам лизинга, где обязательство купить объект такого договора не является установленным самим договором, либо каким-либо отдельным договором; такое обязательство считается установленным, если оно принято в одностороннем порядке со стороны кредитора;
(e) к кредитным договорам в форме предоставления овердрафта, когда кредит должен быть погашен в течение одного месяца;
(f) к кредитным договорам, в которых выдается беспроцентный кредит без каких-либо иных платежей, а также кредитным договорам, в соответствии с условиями которых кредит должен быть погашен в течение трех месяцев, и уплачиваются лишь незначительные платежи;
(g) к кредитным договорам, согласно которым работодатель выдает беспроцентный кредит своим работникам, если подобные договоры заключаются в качестве вспомогательной деятельности, не предлагаются неопределенному кругу лиц, и в которых годовая процентная ставка по кредитам ниже, чем ставки, которые широко распространены на рынке;
(h) к кредитным договорам, заключенным с инвестиционными фирмами, как это определено в [параграфе 1 Статьи 4](https://bukva.ai/docs/direktiva-200439es/statya-4#p100173) Директивы 2004/39/ЕС Европейского Парламента и Совета ЕС от 21 апреля 2004 года о финансовых операциях на рынках [<*>](https://bukva.ai/docs/direktiva-200848es/statya-2#p100105), или с кредитными организациями, как это определено в [Статье 4](https://bukva.ai/docs/direktiva-200648es/statya-4#p100159) Директивы 2006/48/ЕС, для целей, позволяющих вкладчику совершить сделку, связанную с одной или более операциями, перечисленными [Разделе C](https://bukva.ai/docs/direktiva-200439es/statya-73#p101059) Приложения I к Директиве 2004/39/ЕС, если инвестиционная фирма или кредитная организация, предоставляющая кредит, вовлечена в такую сделку;
---
<*> ОЖ N L 145, 30.4.2004, стр. 1. [Директива](https://bukva.ai/docs/direktiva-200439es/statya-1) с последними изменениями, внесенными Директивой 2008/10/ЕС (ОЖ N L 76, 19.3.2008, стр. 33).
(i) к кредитным договорам, по которым погашение кредита достигнуто в судебном порядке или в досудебном установленном законом порядке;
(j) к кредитным договорам, которые связаны с беспроцентной отсрочкой платежа по существующему долгу;
(k) к кредитным договорам, по которым потребителю требуется отдать в залог вещь и по которым ответственность потребителя по отношению к заложенному имуществу строго ограничена;
(l) к кредитным договорам, связанным с займами, предоставляемыми ограниченному кругу лиц по более низким процентным ставкам, чем те, которые широко распространены на рынке, или беспроцентно.
2a. Несмотря на условия, изложенные в [пункте (c) параграфа 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100098), настоящая Директива применяется к необеспеченным кредитным договорам, целью которых является реконструкция жилого недвижимого имущества, с предоставлением кредита свыше 75000 ЕВРО.
3. В случае заключения кредитных договоров в форме предоставления овердрафта, в которых кредит должен быть погашен по требованию или в течение 3 месяцев, будут применяться [Статьи 1](https://bukva.ai/docs/direktiva-200848es/statya-1#p100089) - [3](https://bukva.ai/docs/direktiva-200848es/statya-3#p100127), [параграф 1 Статьи 4](https://bukva.ai/docs/direktiva-200848es/statya-4#p100152), [пункты (a)](https://bukva.ai/docs/direktiva-200848es/statya-4#p100154) - [(c) параграфа 2 Статьи 4](https://bukva.ai/docs/direktiva-200848es/statya-4#p100156), [параграф 4 Статьи 4](https://bukva.ai/docs/direktiva-200848es/statya-4#p100161), [Статьи 6](https://bukva.ai/docs/direktiva-200848es/statya-6#p100193) - [9](https://bukva.ai/docs/direktiva-200848es/statya-9#p100228), [параграф 1 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), [параграф 5 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100265), [Статьи 12](https://bukva.ai/docs/direktiva-200848es/statya-12#p100279), [15](https://bukva.ai/docs/direktiva-200848es/statya-15#p100313), [17](https://bukva.ai/docs/direktiva-200848es/statya-17#p100332) и [Статьи 19](https://bukva.ai/docs/direktiva-200848es/statya-19#p100346) - [32](https://bukva.ai/docs/direktiva-200848es/statya-32#p100407).
4. В случае заключения кредитных договоров с превышением кредитного лимита, будут применяться [Статьи 1](https://bukva.ai/docs/direktiva-200848es/statya-1#p100089) - [3](https://bukva.ai/docs/direktiva-200848es/statya-3#p100127), [18](https://bukva.ai/docs/direktiva-200848es/statya-18#p100336), [20](https://bukva.ai/docs/direktiva-200848es/statya-20#p100356) и [22](https://bukva.ai/docs/direktiva-200848es/statya-22#p100366) - [32](https://bukva.ai/docs/direktiva-200848es/statya-32#p100407).
5. Государства-члены ЕС могут определить, что [Статьи 1](https://bukva.ai/docs/direktiva-200848es/statya-1#p100089) - [4](https://bukva.ai/docs/direktiva-200848es/statya-4#p100150), [6](https://bukva.ai/docs/direktiva-200848es/statya-6#p100193), [7](https://bukva.ai/docs/direktiva-200848es/statya-7#p100218) и [9](https://bukva.ai/docs/direktiva-200848es/statya-9#p100228), [параграф 1 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), [пункты (a)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100241) - [(h)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100248) и [(l) параграфа 2 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100252), [параграф 4 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100264) и [Статьи 11](https://bukva.ai/docs/direktiva-200848es/statya-11#p100275), [13](https://bukva.ai/docs/direktiva-200848es/statya-13#p100291) и [16](https://bukva.ai/docs/direktiva-200848es/statya-16#p100318) - [32](https://bukva.ai/docs/direktiva-200848es/statya-32#p100407) будут применяться к кредитным договорам, заключенным организацией, которая:
(a) создана для взаимной выгоды его участников;
(b) не получает доход от какого-либо другого лица, кроме участников;
(c) выполняет социальную цель, определенную национальным законодательством;
(d) накапливает сбережения, управляет ими и предоставляет источники кредита только для ее участников; и
(e) выдает кредит на основании годовой процентной ставки по кредитам, которая ниже, чем те, которые преобладают на рынке. Членство в такой организации может быть ограничено для лиц, проживающих или работающих в определенной местности, или для работников и работающих пенсионеров определенного работодателя.
Государства-члены ЕС могут изъять из сферы действия настоящей Директивы кредитные договоры, заключенные такой организацией, если общая стоимость всех существующих кредитных договоров, в которые вступает организация, является незначительной относительно общей стоимости всех существующих кредитных договоров в государстве-члене ЕС, в котором базируется организация, и если общая стоимость всех существующих кредитных договоров, в которые вступали подобные организации в государстве-члене ЕС, составляет меньше 1% от общей стоимости всех существующих кредитных договоров в государстве-члене ЕС.
Государства-члены ЕС должны каждый год проверять, продолжают ли существовать условия для применения такого изъятия, и должны принимать меры, чтобы отменить изъятие, если они усматривают, что условия отпали.
6. Государства-члены ЕС могут определить, что [Статьи 1](https://bukva.ai/docs/direktiva-200848es/statya-1#p100089) - [4](https://bukva.ai/docs/direktiva-200848es/statya-4#p100150), [6](https://bukva.ai/docs/direktiva-200848es/statya-6#p100193), [7](https://bukva.ai/docs/direktiva-200848es/statya-7#p100218), [9](https://bukva.ai/docs/direktiva-200848es/statya-9#p100228), [параграф 1 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), [пункты (a)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100241) - [(i)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100249), [(l)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100252) и [(r) параграфа 2 Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100258), [параграф 4 Статья 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100264), [Статьи 11](https://bukva.ai/docs/direktiva-200848es/statya-11#p100275), [13](https://bukva.ai/docs/direktiva-200848es/statya-13#p100291), [16](https://bukva.ai/docs/direktiva-200848es/statya-16#p100318) и [Статьи 18](https://bukva.ai/docs/direktiva-200848es/statya-18#p100336) - [32](https://bukva.ai/docs/direktiva-200848es/statya-32#p100407) должны применяться к кредитным договорам, которые предусматривают меры по согласованию между кредитором и потребителем вопросов относительно отсрочки платежа или предусматривают меры по согласованию способов выплаты в случаях, когда потребитель уже неплатежеспособен по начальному кредитному договору и где:
(a) такие меры, вероятно, предотвратили бы проведение судебного производства относительно неплатежеспособности; и
(b) для потребителя не предусматривались бы менее благоприятные положения, чем те, которые установлены в начальном кредитном договоре.
Однако, если кредитный договор регулируется [параграфом 3](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), должны применяться положения этого [параграфа](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113).
## Статья 3
### Статья 3
Для целей настоящей Директивы даны следующие определения:
(a) термин "потребитель" обозначает любое физическое лицо, которое в договорах, на которые распространяется настоящая Директива, действует в целях, лежащих за рамками его торговой, предпринимательской или профессиональной деятельности;
(b) термин "кредитор" обозначает любое физическое или юридическое лицо, которое предоставляет или обещает предоставить кредит в рамках его торговой, предпринимательской или профессиональной деятельности;
(c) "кредитный договор" означает соглашение, посредством которого кредитор предоставляет или обещает предоставить потребительский кредит в форме отсрочки платежа, займа или в другой подобной финансовой форме, за исключением долгосрочных договоров об оказании услуг или договоров поставки однородных видов товаров, где потребитель платит периодичные платежи за такие услуги или товары в течение всего периода их оказания или поставки;
(d) "кредитование счета" (овердрафт) означает определенный кредитный договор, посредством которого кредитор предоставляет потребителю денежные средства, которые превышают текущий баланс потребительского счета;
(e) "превышение кредитного лимита" означает овердрафт, принятый посредством молчания, с помощью которого кредитор должен предоставить потребителю денежные средства, которые превышают текущий баланс потребительского счета, или согласованный овердрафт;
(f) "кредитный посредник" означает физическое или юридическое лицо, которое не является кредитором и которое действует в рамках его торговой, предпринимательской или профессиональной деятельности, за плату, которая может выражаться в денежной форме или любой другой согласованной форме финансового вознаграждения, и которое:
(i) представляет или предлагает заключение кредитных договоров потребителям;
(ii) оказывает потребителям иную помощь, чем та, которая упомянута в [пункте (i)](https://bukva.ai/docs/direktiva-200848es/statya-3#p100136), выполняя предварительную работу в отношении кредитных договоров; или
(iii) заключает кредитные договоры с потребителями от имени кредитора;
(g) "общая стоимость потребительского кредита" означает все платежи, включая процент, комиссии, налоги и другие виды сборов, которые потребитель обязан уплатить на основании кредитного договора и которые известны кредитору, за исключением нотариальных платежей; платежи относительно дополнительных услуг, касающихся кредитного договора, в частности, страховые взносы, также могут быть включены в общую стоимость потребительского кредита, если дополнительное заключение договора обслуживания обязательно для получения кредита или для получения кредита в соответствии с условиями кредитного договора и рыночными условиями;
(h) "общая сумма, подлежащая оплате потребителем" означает сумму, состоящую из общей суммы кредита и полной стоимости потребительского кредита;
(i) "годовая процентная ставка по кредитам" означает полную стоимость потребительского кредита, выраженную как годовой процент от общей суммы кредита, включая платежи, упомянутые в [параграфе 2 Статьи 19](https://bukva.ai/docs/direktiva-200848es/statya-19#p100349);
(j) "процентная ставка по кредиту" означает процентную ставку, выраженную как годовой фиксированный или переменный процент, применяющийся к количеству полученного кредита;
(k) "фиксированная процентная ставка по кредиту" означает, что кредитор и потребитель соглашаются в кредитном договоре на одну процентную ставку по кредиту на весь срок действия кредитного договора или на несколько процентных ставок по кредиту в течение отдельных периодов, используя исключительно фиксированный особый процент. Если не все процентные ставки по кредиту определены в кредитном договоре, процентная ставка по кредиту будет считаться фиксированной только в течение отдельных периодов, для которых процентные ставки по кредиту определены как фиксированный определенный процент, согласованный при заключении кредитного договора;
(l) "общая сумма кредита" означает предельный размер кредита или все суммы, предоставляемые по кредитному договору;
(m) "материальный носитель" означает любой документ, который позволяет потребителю хранить информацию, адресованную лично ему, на случай возможного использования в будущем в течение периода времени, соответствующего целям информации, и который позволяет воспроизвести без изменений сохраненную информацию;
(n) "смежный кредитный договор" означает кредитный договор, в котором
(i) рассматриваемый кредит служит исключительно для финансирования договора поставки определенных товаров или оказания определенных услуг, и
(ii) эти две формы договоров объективно составляют коммерческую единицу; коммерческая единица будет считаться существующей, когда поставщик товаров или поставщик услуг непосредственно финансирует потребительский кредит, или когда финансирование производится третьим лицом, если кредитор использует услуги поставщика товаров или поставщика услуг в связи с заключением или подготовкой кредитного договора, или когда определенные товары или оказание определенных услуг явно определены в кредитном договоре.
## Статья 4
### Глава II. ИНФОРМАЦИЯ И ДЕЙСТВИЯ, ПРЕДШЕСТВУЮЩИЕ ЗАКЛЮЧЕНИЮ КРЕДИТНОГО ДОГОВОРА
### Статья 4
**Стандартная информация, которая должна быть включена**
**в рекламу**
1. Любая реклама, касающаяся кредитных договоров, которая указывает процентную ставку или любые данные, касающиеся стоимости потребительского кредита, должна включать стандартные сведения в соответствии с настоящей Статьей.
2. Стандартные сведения должны быть определены в ясной, краткой и четкой форме с помощью приведения примера:
(a) процентной ставки по кредиту, фиксированной или переменной, или обеих вместе с подробными сведениями о любых платежах, включенных в общую стоимость потребительского кредита;
(b) общей суммы кредита;
(c) годовой процентной ставки по кредиту; государства-члены ЕС могут решить, что для кредитных договоров, указанных в [параграфе 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), годовую процентную ставку по кредиту предусматривать не нужно;
(d) срок, на который предоставляется кредит (если это применимо);
(e) в случае предоставления кредита в форме отсрочки платежа для определенного товара или услуги - цены при оплате наличными и размер любого авансового платежа; и
(f) общая сумма, подлежащая оплате потребителем, и количество периодических платежей (если это применимо).
3. Если заключение соглашения относительно оказания дополнительных услуг, касающихся кредитного договора, в частности, страхования, является обязательным для получения кредита, и стоимость этой услуги не может быть определена заранее, обязательство о заключении данного соглашения на дополнительную услугу должно быть указано в рекламе в ясной, краткой и четкой форме вместе с годовой процентной ставкой по кредиту.
**4. Данная Статья применяется без ущерба [Директиве](https://bukva.ai/docs/direktiva-200529es/statya-1) 2005/29/ЕС.**
## Статья 5
### Статья 5
**Преддоговорная информация**
1. До того как потребитель будет нести обязательства по какому-либо кредитному договору или предложению, кредитор и, если это применимо, кредитный посредник должны на основе кредитных условий и условий, предлагаемых кредитором и, если это применимо, выраженных предпочтений и сведений, предоставленных потребителем, предоставить потребителю информацию, необходимую для сравнения различных предложений, для того, чтобы принять обоснованное решение о заключении кредитного договора.
Эта информация, изложенная на бумажном носителе или на другом долговременном носителе, предоставляется в виде Европейского [информационного листка стандартной](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) информации о потребительском кредитовании, предусмотренного в Приложении II. Кредитор считается выполнившим требования по предоставлению информации согласно этому параграфу и согласно [параграфам (1)](https://bukva.ai/docs/direktiva-200265es/statya-3#p100083) и [(2) Статьи 3](https://bukva.ai/docs/direktiva-200265es/statya-3#p100112) Директивы 2002/65/ЕС, если он предоставил Европейский [информационный листок стандартной](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) информации о потребительском кредите.
Рассматриваемая информация должна содержать:
(a) тип кредита;
(b) наименование и адрес местонахождения кредитора, а также наименование и адрес местонахождения привлеченного кредитного посредника;
(c) общую сумму кредита и условия, устанавливающие получение денежных средств;
(d) срок действия кредитного договора;
(e) в случае предоставления кредита в форме отсрочки платежа для определенного товара или услуги, а также смежных кредитных договоров - товар или услугу и его цену при продаже за наличный расчет;
(f) процентную ставку по кредиту, условия, устанавливающие применение процентной ставки по кредиту и, если это применимо, любой индекс или основную процентную ставку, применимую к первоначальной процентной ставке по кредиту, так же, это ошибка как и периоды, условия и процедуры для изменения процентной ставки по кредиту; если различные процентные ставки по кредиту применяются в различных обстоятельствах, вышеупомянутая информация распространяется на все применимые процентные ставки по кредиту;
(g) годовую процентную ставку по кредиту и общую сумму, подлежащую оплате потребителем, иллюстрированные посредством приведения примера, с упоминанием всех используемых вариантов для вычисления этой ставки; если потребитель указал кредитору срок кредитного договора и общую сумму кредита, которые он предпочитает, то кредитор должен принять в расчет эти элементы;
если кредитный договор обеспечивает различные варианты получения денежных средств с различными платежами или процентными ставками по кредиту и кредитор использует вариант, изложенный в [пункте (b) части второй](https://bukva.ai/docs/direktiva-200848es/statya-32#p100436) Приложения I, то он должен будет указать, что другие механизмы получения денежных средств для этого типа кредитного договора могут привести к более высокой годовой процентной ставке по кредиту;
(h) количество, число и частоту выплат, которые должны быть произведены потребителем и, если это применимо, порядок, согласно которому платежи будут распределены по разным непогашенным балансам, требующим различных процентных ставок по кредиту для целей компенсации;
(i) где это применимо, платежи за ведение одного или нескольких счетов, отражающих сделки по погашению кредита и сделки по получению денежных средств, кроме случаев, когда открытие таких счетов является необязательным, вместе с платежами, производимыми за использование средств платежей, и за сделки по погашению кредита, и за сделки по получению денежных средств, а также любые другие платежи, производимые по кредитному договору, вместе с условиями, при которых эти платежи могут быть изменены;
(j) где это применимо, платежи, выплачиваемые потребителем нотариусу для заключения кредитного договора;
(k) обязательство, если таковое имеется, по заключению соглашения о дополнительных услугах, связанных с кредитным договором, в частности, о страховании, где заключение такого соглашения является обязательным для получения кредита или получения кредита на условиях кредитного договора и рыночных условиях;
(l) процентную ставку, применимую к просроченным платежам, и меры для их регулирования, и, где это применимо, любые платежи, которые необходимо совершить в случае неплатежеспособности;
(m) санкции относительно последствий пропущенных платежей;
(n) где это применимо, требуемые гарантии;
(o) наличие или отсутствие права на возврат денежных средств;
(p) право на досрочное погашение кредита, и, где это применимо, информацию, касающуюся права кредитора на компенсацию, и условие, при котором эта компенсация будет определена в соответствии со [Статьей 16](https://bukva.ai/docs/direktiva-200848es/statya-16#p100318);
(q) право потребителя на бесплатную и незамедлительную информацию в соответствии с [параграфом 2 Статьи 9](https://bukva.ai/docs/direktiva-200848es/statya-9#p100231), о результатах полученных сведений из базы данных, выполненных в целях оценки его кредитоспособности;
(r) право потребителя на бесплатное получение по его запросу копии проекта кредитного договора. Это положение не должно применяться, если кредитор к моменту запроса не желает продолжать заключение кредитного договора с потребителем; и
(s) если это применимо, период времени, в течение которого кредитор связан преддоговорной информацией.
Если в кредитном договоре содержится ссылка на контрольный показатель (бенчмарк) согласно [пункту 3 Статьи 3(1)](https://bukva.ai/docs/reglament-20161011/statya-3#p100156) Регламента (ЕС) 2016/1011 Европейского Парламента и Совета ЕС <*>, наименование контрольного показателя (бенчмарка) и его администратора, а также возможные последствия для потребителя должны сообщаться кредитором или при необходимости кредитным посредником потребителю в отдельном документе, который может быть приложен к Европейскому информационному листку стандартной информации о потребительском кредите.
---
<*> [Регламент](https://bukva.ai/docs/reglament-20161011/statya-1) (ЕС) 2016/1011 Европейского Парламента и Совета ЕС от 8 июня 2016 г. об индексах, используемых в качестве контрольных показателей (бенчмарков) в финансовых инструментах и финансовых договорах или для оценки деятельности инвестиционных фондов, об изменении Директив 2008/48/EC и 2014/17/ЕС и Регламента (ЕС) 596/2014 (ОЖ N L 171, 29.06.2016, стр. 1).
Любая дополнительная информация, которую может предоставить кредитор потребителю, должна содержаться в отдельном документе, который может быть приложен к [форме](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) Европейского информационного листка стандартной информации о потребительском кредите.
2. Однако, в случае использования голосовых средств телефонной связи, как указано в [параграфе 3 Статьи 3](https://bukva.ai/docs/direktiva-200265es/statya-3#p100113) Директивы 2002/65/ЕС, описание главных особенностей финансовых услуг, предусмотренное во второй части [пункта (b) параграфа 3 Статьи 3](https://bukva.ai/docs/direktiva-200265es/statya-3#p100115) вышеупомянутой Директивы, должно включать, по крайней мере, информацию, предусмотренную в [пунктах (c)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100169), [(d)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100170), [(e)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100171), [(f)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100172) и [(h) параграфа (1)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100175) настоящей Статьи, вместе с годовой процентной ставкой по кредиту, иллюстрированной посредством приведения примера, и общей суммой, подлежащей оплате потребителем.
3. Если договор был заключен по заявке потребителя, использующего дистанционные средства связи, которые не позволяют информации быть представленной в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-5#p100164), в частности, в случае, упомянутом в [параграфе 2](https://bukva.ai/docs/direktiva-200848es/statya-5#p100188), кредитор должен предоставить потребителю полную преддоговорную информацию сразу же после заключения кредитного договора, используя [форму](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) Европейского информационного листка стандартной информации о потребительском кредите.
4. После заявки в дополнение к полученному Европейскому [информационному листку стандартной](https://bukva.ai/docs/direktiva-200848es/statya-32#p100477) информации о потребительском кредите потребителю должна бесплатно вручаться копия проекта кредитного договора. Это положение не должно применяться, если кредитор к моменту запроса не желает продолжать заключение кредитного договора с данным потребителем.
5. В случае, если платежи, произведенные потребителем по кредитному договору, не вызывают непосредственного соответствующего списания общей суммы кредита, а используются для того, чтобы составить основную сумму по кредиту во время периодов оплаты, преддоговорная информация, требуемая согласно [параграфу 1](https://bukva.ai/docs/direktiva-200848es/statya-5#p100164), должна включать ясное и краткое утверждение, что такие кредитные договоры не предусматривают гарантию возмещения общей суммы кредита, полученного в соответствии с кредитным договором, кроме случаев, когда такая гарантия предоставляется.
6. Государства-члены ЕС должны гарантировать, что кредиторы и, если это применимо, кредитные посредники будут предоставлять достаточные объяснения потребителю для того, чтобы потребитель имел возможность оценить, является ли предложенный кредитный договор подходящим для него, исходя из его потребностей и финансового положения, разъясняя по возможности представленную в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-5#p100164) преддоговорную информацию, основные особенности предложенных кредитных продуктов и определенные результаты, которые они могут принести потребителю, включая последствия неплатежеспособности потребителя. Государства-члены ЕС могут установить способ, которым оказывается такая помощь, а также то, кем данная помощь осуществляется.
## Статья 6
### Статья 6
**Требования к преддоговорной информации для определенных**
**кредитных договоров в форме овердрафта, а также**
**для отдельных видов кредитных договоров**
1. До того как потребитель будет нести обязательства по какому-либо кредитному договору или предложению в соответствии с [параграфами 3](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), [5](https://bukva.ai/docs/direktiva-200848es/statya-2#p100115), [6 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100123), кредитор и, где это применимо, кредитный посредник должны на основе кредитных условий и условий, предлагаемых кредитором, и выраженных предпочтений и сведений, сообщенных потребителем, предоставить потребителю информацию, необходимую для сравнения различных предложений для того, чтобы принять обоснованное решение о заключении кредитного договора.
Рассматриваемая информация должна содержать:
(a) тип кредита;
(b) наименование и адрес местонахождения кредитора, равно как наименование и адрес местонахождения вовлеченного кредитного посредника;
(c) общую сумму кредита;
(d) срок действия кредитного договора;
(e) процентную ставку по кредиту; условия, устанавливающие применение процентной ставки по кредиту, любой индекс или основную процентную ставку, применимую к первоначальной процентной ставке по кредиту, платежи, подлежащие уплате по заключенному кредитному договору, а также условия, при которых указанные платежи могут быть изменены;
(f) годовую процентную ставку по кредиту, иллюстрированную посредством приведения примера, с упоминанием всех вариантов, используемых для ее вычисления;
(g) условия и процедуру расторжения кредитного договора;
(h) в случае заключения кредитных договоров в соответствии с [параграфом 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), условие, что от потребителя может потребоваться возврат всей суммы кредита в любое время;
(i) процентную ставку, применимую к просроченным платежам, и меры для их регулирования, и, где это применимо, любые платежи, подлежащие оплате в случае неплатежеспособности;
(j) право потребителя на бесплатную и незамедлительную информацию в соответствии с [параграфом 2 Статьи 9](https://bukva.ai/docs/direktiva-200848es/statya-9#p100231) о результатах полученных сведений из базы данных, выполненных в целях оценки его кредитоспособности;
(k) в случае заключения кредитных договоров в соответствии с [параграфом 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113) - информацию о платежах, подлежащих уплате по заключенному кредитному договору, если это применимо, условия, при которых указанные платежи могут быть изменены;
(l) если это применимо, период времени, в течение которого кредитор связан преддоговорной информацией.
Такая информация должна быть изложена на бумаге или на другом материальном носителе, все блоки информации должны восприниматься одинаково хорошо. Это может быть обеспечено с помощью [формы](https://bukva.ai/docs/direktiva-200848es/statya-32#p100603) Европейского информационного листка стандартной информации о потребительском кредите, изложенного в Приложении III. Кредитор считается выполнившим требования по предоставлению информации согласно этому параграфу и [параграфам (1)](https://bukva.ai/docs/direktiva-200265es/statya-3#p100083) и [(2) Статьи 3](https://bukva.ai/docs/direktiva-200265es/statya-3#p100112) Директивы 2002/65/ЕС, если он предоставил Европейский [информационный листок стандартной](https://bukva.ai/docs/direktiva-200848es/statya-32#p100603) информации о потребительском кредите.
2. В случае заключения вида кредитного договора, указанного в [параграфе 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), государства-члены ЕС могут решить, что годовая процентная ставка по кредиту не сообщается.
3. В случае заключения кредитного договора в соответствии с [параграфом 5](https://bukva.ai/docs/direktiva-200848es/statya-2#p100115) и [6 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100123) информация, предоставленная потребителю в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100195) настоящей Статьи, должна также включать:
(a) количество, число и частоту платежей, которые должны быть произведены потребителем и, где это применимо, порядок, согласно которому платежи будут распределены по разным непогашенным балансам, требующим различные процентные ставки по кредиту для целей компенсации; и
(b) право на досрочное погашение кредита и, где это применимо, информацию относительно права кредитора на компенсацию и условие, согласно которому эта компенсация будет определена. Однако, если кредитный договор подпадает под действие [параграфа 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113), применимы только положения [параграфа 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100195) настоящей Статьи.
4. Однако в случае использования голосовых средств телефонной связи и в случае, если потребитель требует, чтобы овердрафт был доступен с немедленным результатом, описание основных особенностей финансовых услуг должно включать, по крайней мере, информацию, предусмотренную в [пунктах (c)](https://bukva.ai/docs/direktiva-200848es/statya-6#p100199), [(e)](https://bukva.ai/docs/direktiva-200848es/statya-6#p100201), [(f)](https://bukva.ai/docs/direktiva-200848es/statya-6#p100202) и [(h) параграфа 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100204). В дополнение к этому, в кредитных договорах, указанных в [параграфе 3](https://bukva.ai/docs/direktiva-200848es/statya-6#p100211), в описание основных особенностей должна быть включена информация относительно срока действия кредитного договора.
5. Несмотря на исключение, предусмотренное [пунктом (e) параграфа 2 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100100), государства-члены ЕС должны применять требования первого предложения [параграфа 4](https://bukva.ai/docs/direktiva-200848es/statya-6#p100214) настоящей Статьи к кредитным договорам в форме овердрафта и тем договорам, где кредит должен быть погашен в течение одного месяца.
6. После запроса, в дополнение к полученной информации, указанной в [параграфах 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100195) - [4](https://bukva.ai/docs/direktiva-200848es/statya-6#p100214), потребителю должна бесплатно вручаться копия проекта кредитного договора, содержащего условия договора в соответствии со Статьей, если указанная Статья применима. Это положение не применяется, если кредитор к моменту запроса не желает продолжать заключение кредитного договора с данным потребителем.
7. Если договор заключен по заявке потребителя, использующего дистанционные средства связи, по которым информация не может быть предоставлена в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100195) и [3](https://bukva.ai/docs/direktiva-200848es/statya-6#p100211), включая положения [параграфа 4](https://bukva.ai/docs/direktiva-200848es/statya-6#p100214), кредитор должен сразу же после заключения кредитного договора исполнить свои обязательства, предоставив потребителю условия договора согласно [параграфам 1](https://bukva.ai/docs/direktiva-200848es/statya-6#p100195) и [3](https://bukva.ai/docs/direktiva-200848es/statya-6#p100211), и согласно [Статье 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100237), если указанная [Статья](https://bukva.ai/docs/direktiva-200848es/statya-10#p100237) применима.
## Статья 7
### Статья 7
Отступления от требуемой преддоговорной информации
[Статьи 5](https://bukva.ai/docs/direktiva-200848es/statya-5#p100162) и [6](https://bukva.ai/docs/direktiva-200848es/statya-6#p100193) не применяются к поставщикам товаров или услуг, действующих как кредитные посредники при оказании вспомогательной услуги [<*>](https://bukva.ai/docs/direktiva-200848es/statya-7#p100222). Настоящее положение применяется без ущерба обязательству кредитора гарантировать, что потребитель получит преддоговорную информацию, предусмотренную в указанных [статьях](https://bukva.ai/docs/direktiva-200848es/statya-5#p100162).
---
**<*> Про данный тип посредников - см. п. 24 преамбулы - прим. перев.**
## Статья 8
### Статья 8
**Обязательство оценить кредитоспособность потребителя**
1. Государства-члены ЕС должны гарантировать, что перед заключением кредитного договора кредитор оценивает кредитоспособность потребителя на основе достаточной информации, соответственно полученной от потребителя и, если необходимо, собранной на основе сведений соответствующей базы данных. Государства-члены ЕС, законодательство которых требует, чтобы кредиторы оценили кредитоспособность потребителей на основе сведений, полученных из соответствующей базы данных, могут сохранить это требование.
2. Государства-члены ЕС должны гарантировать, что, если стороны согласятся на изменение общей суммы кредита после заключения кредитного договора, кредитор обновляет финансовую информацию, находящуюся в его распоряжении, и касающуюся потребителя, и заново оценивает кредитоспособность потребителя перед любым существенным увеличением общей суммы кредита.
## Статья 9
### Глава III. ДОСТУП К БАЗЕ ДАННЫХ
### Статья 9
1. В случае предоставления трансграничного кредита каждое государство-член ЕС должно гарантировать для кредиторов других государств-членов ЕС доступ к базе данных, используемой в данном государстве-члене ЕС для того, чтобы оценить кредитоспособность потребителей. Условия доступа должны быть справедливыми.
2. Если заявка о предоставлении кредита отклонена на основе сведений, полученных из базы данных, кредитор должен немедленно сообщить об этом потребителю без оплаты за представление результата анализа таких сведений и подробных полученных сведений из базы данных.
3. Информация не должна быть предоставлена, если предоставление такой информации запрещено другим законодательством Европейского Сообщества или противоречит целям общественного порядка или общественной безопасности.
4. Настоящая Статья применяется без ущерба действию [Директивы](https://bukva.ai/docs/direktiva-9546es/statya-1) 95/46/ЕС Европейского Парламента и Совета ЕС от 24 октября 1995 г. о защите физических лиц относительно обработки анкетных данных и о свободном движении таких данных [<*>](https://bukva.ai/docs/direktiva-200848es/statya-9#p100235).
---
<*> ОЖ N L 281, 23.11.1995, стр. 31. [Директива](https://bukva.ai/docs/direktiva-9546es/statya-1), измененная Регламентом (EC) N 1882/2003 (ОЖ N L 284, 31.10.2003, стр. 1).
## Статья 10
### Глава IV. ИНФОРМАЦИЯ И ПРАВА, ЗАКРЕПЛЕННЫЕ В КРЕДИТНЫХ ДОГОВОРАХ
### Статья 10
**Информация, которая должна быть включена в кредитный договор**
1. Кредитные договоры должны быть изложены на бумаге или на другом материальном носителе. Все договаривающиеся стороны должны получить копию кредитного договора. Настоящая Статья не должна ограничивать какие-либо национальные правила относительно законности заключения кредитных договоров, которые изданы в соответствии с законодательством Европейского Сообщества.
2. Кредитный договор должен содержать в ясной и краткой форме:
(a) тип кредита;
(b) наименование и адрес местонахождения стороны договора, а также, если это применимо, наименование и адрес местонахождения вовлеченного кредитного посредника;
(c) срок действия кредитного договора;
(d) общую сумму кредита и условия, устанавливающие порядок получения денежных средств;
(e) в случае предоставления кредита в форме отсрочки платежа для определенного товара или услуги, а также для смежных кредитных договоров, - указание товара или услуги и их цену при продаже за наличный расчет;
(f) процентную ставку по кредиту; условия, устанавливающие применение процентной ставки по кредиту и, где это применимо, любой индекс или основную процентную ставку, применимые к первоначальной процентной ставке по кредиту, платежи по заключенному кредитному договору, а также условия, при которых указанные платежи могут быть изменены; если различные процентные ставки по кредиту применяются в различных обстоятельствах, вышеупомянутая информация распространяется на все применимые процентные ставки по кредиту;
(g) годовую процентную ставку по кредиту и общую сумму, подлежащую уплате потребителем, вычисленные во время заключения кредитного договора; все варианты, используемые для того, чтобы вычислить указанную ставку должны быть упомянуты;
(h) количество, число и частоту выплат, которые должны быть произведены потребителем и, где это применимо, порядок, согласно которому платежи будут распределены по разным непогашенным балансам, требующим различных процентных ставок по кредиту для целей компенсации;
(i) где это применимо, капитальную амортизацию кредитного договора с фиксированным сроком, право потребителя на получение выписки со счета в форме амортизационной таблицы по его запросу бесплатно в течение всего срока действия кредитного договора. Амортизационная таблица должна содержать платежи в счет погашения долга, периоды и условия, касающиеся выплаты этих сумм; таблица должна разделять каждую выплату, показывая капитальную амортизацию, процент, вычисленный на основе процентной ставки по кредиту, и, где это применимо, другие дополнительные платежи; в случаях, когда процентная ставка не установлена или когда дополнительные платежи могут быть изменены в соответствии с кредитным договором, амортизационная таблица должна ясно и кратко показывать, что данные, содержащиеся в таблице, останутся действительными до тех пор, пока процентная ставка по кредиту или дополнительные платежи не будут изменены в соответствии с кредитным договором;
(j) если платежи и процент должны быть оплачены без капитальной амортизации, выписка со счета показывает периоды и условия оплаты процента и любых связанных с ним текущих и единовременных платежей;
(k) платежи за ведение одного или нескольких счетов, отражающих сделки по погашению кредита и сделки по получению денежных средств, кроме случаев, когда открытие таких счетов является необязательным, вместе с платежами, производимыми за использование средств платежей, и за сделки по погашению кредита, и за сделки по получению денежных средств, а также любые другие платежи, производимые по кредитному договору, вместе с условиями, при которых эти платежи могут быть изменены;
(l) процентную ставку, применяемую к просроченным платежам, установленную в момент заключения кредитного договора, и меры для ее регулирования и, где это применимо, другие платежи, подлежащие оплате в случае неплатежеспособности;
(m) санкции, применяемые в случаях пропуска платежей;
(n) где это применимо, выписку, подтверждающую оплату нотариальных платежей;
(o) гарантии и обязательность страхования, если необходимо;
(p) наличие или отсутствие права на возврат денежных средств, период, во время которого это право может быть осуществлено, и другие условия, устанавливающие реализацию этого права, включая информацию относительно обязательства потребителя уплатить основную сумму по кредиту и процентов в соответствии с [пунктом (b) параграфа 3 Статьи 14](https://bukva.ai/docs/direktiva-200848es/statya-14#p100306), а также сумму процентов, подлежащую оплате ежедневно;
(q) информацию о правах, указанную в [Статье 15](https://bukva.ai/docs/direktiva-200848es/statya-15#p100313), а также условия для осуществления этих прав;
(r) право на досрочное погашение кредита, и, где это применимо, информацию относительно права кредитора на компенсацию и условие, при котором эта компенсация будет определена;
(s) процедуру, применимую для осуществления права на расторжение кредитного договора;
(t) наличие или отсутствие досудебного обжалования и механизма возмещения убытков для потребителя, при их наличии - способ использования таких процедур;
(u) где это применимо, другие договорные сроки и условия;
(v) где это применимо, наименование и адрес компетентного наблюдательного органа.
3. В случаях, когда применим [пункт (i) параграфа 2](https://bukva.ai/docs/direktiva-200848es/statya-10#p100249), кредитор должен бесплатно предоставить потребителю выписку со счета в форме амортизационной таблицы в течение всего срока действия кредитного договора.
4. В случае, если платежи, произведенные потребителем по кредитному договору, не вызывают непосредственного соответствующего списания общей суммы кредита, а используются для того, чтобы составить основную сумму по кредиту во время периодов оплаты, преддоговорная информация, требуемая согласно [параграфу 1](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), должна включать ясное и краткое утверждение, что такие кредитные договоры не предусматривают гарантию возмещения общей суммы кредита, полученного в соответствии с кредитным договором, кроме случаев, когда такая гарантия предоставляется.
5. В случае заключения кредитных договоров в форме овердрафта согласно [параграфу 3 Статьи 2](https://bukva.ai/docs/direktiva-200848es/statya-2#p100113) в ясной и краткой форме должно быть определено следующее:
(a) тип кредита;
(b) наименование и адрес местонахождения стороны договора, а также, если это применимо, наименование и адрес местонахождения вовлеченного кредитного посредника;
(c) срок действия кредитного договора;
(d) общая сумма кредита и условия, устанавливающие порядок получения денежных средств;
(e) процентная ставка по кредиту; условия, устанавливающие применение процентной ставки по кредиту и любой индекс или основная процентная ставка, применимая к первоначальной процентной ставке по кредиту, платежи, осуществляемые по заключенному кредитному договору, а также условия, при которых указанные платежи могут быть изменены; если различные процентные ставки по кредиту применяются в различных обстоятельствах, вышеупомянутая информация распространяется на все применимые процентные ставки по кредиту;
(f) годовая процентная ставка по кредиту, вычисленная во время заключения кредитного договора; все варианты, используемые в порядке, установленном [параграфом 2 Статьи 19](https://bukva.ai/docs/direktiva-200848es/statya-19#p100349) вместе с [пунктами (i)](https://bukva.ai/docs/direktiva-200848es/statya-3#p100141) и [(g) Статьи 3](https://bukva.ai/docs/direktiva-200848es/statya-3#p100139), для того, чтобы вычислить указанную ставку, должны быть упомянуты; государства-члены ЕС могут решить, что годовая процентная ставка по кредиту не применяется;
(g) сведения о том, что от потребителя может потребоваться возврат всей суммы кредита в любое время;
(h) условия, устанавливающие процедуру осуществления права на возврат денежных средств по кредитному договору; и
(i) информация о платежах, осуществляемых с момента заключения кредитного договора и, если это применимо, условия, при которых эти платежи могут быть осуществлены.
## Статья 11
### Статья 11
**Информация относительно процентной ставки по кредиту**
1. Потребителю необходимо сообщить о любом изменении в процентной ставке по кредиту, используя бумажный или другой материальный носитель, до того момента, как данное изменение вступит в силу. Информация должна содержать количество платежей, которые будут произведены после вступления в силу новой процентной ставки по кредиту, а также число или частота изменений платежей, и иные подробные сведения.
2. Однако стороны могут указать в кредитном договоре, что если информация относительно изменений в процентной ставке по кредиту должна быть дана в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-11#p100277) в случаях, при которых изменение в процентной ставке по кредиту вызвано изменением в основной процентной ставке, то информация о новой официально опубликованной основной процентной ставке и информация о новой договорной процентной ставке доступна в месте нахождения кредитора.
## Статья 12
### Статья 12
**Обязательства по кредитному договору в форме овердрафта**
1. Если заключен кредитный договор в форме овердрафта, потребитель должен регулярно получать информацию, предоставляемую с помощью выписки со счета на бумаге или на другом материальном носителе, содержащую следующую подробную информацию:
(a) точный период, к которому относится выписка со счета;
(b) размер и даты поступления денежных средств;
(c) баланс по предыдущей выписке со счета, дата;
(d) новый баланс;
(e) даты и количество платежей, произведенных потребителем;
(f) применимая процентная ставка по кредиту;
(g) другие платежи, которые были произведены;
(h) где это применимо, минимальная сумма, подлежащая оплате.
2. Кроме того, потребителю нужно предоставлять информацию на бумаге или другом материальном носителе об увеличении процентной ставки по кредиту или другим, подлежащим оплате платежам, до того момента, как рассматриваемое изменение вступит в силу. Однако стороны могут указать в кредитном договоре, что если информация относительно изменений в процентной ставке по кредиту должна быть дана в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-12#p100281) в случаях, при которых изменение в процентной ставке по кредиту вызвано изменением в основной процентной ставке, то информация о новой официально опубликованной основной процентной ставке и информация о новой договорной процентной ставке доступна в месте нахождения кредитора.
## Статья 13
### Статья 13
**Бессрочные кредитные договоры**
1. Потребитель может расторгнуть бессрочный кредитный договор бесплатно и в любое время, если стороны договорились о периоде уведомления. Такой период не должен превышать один месяц.
Кредитор может расторгнуть бессрочный кредитный договор, направив потребителю уведомление, изложенное на бумаге или на другом материальном носителе, за два месяца, если это согласовано в кредитном договоре.
2. Кредитор может по объективным и обоснованным причинам отменить право потребителя на получение денежных средств по бессрочному кредитному договору, если это согласовано в кредитном договоре. Кредитор должен предоставить потребителю информацию о причинах отмены на бумаге или на другом материальном носителе по возможности до приостановления или немедленно после этого, если условие о такой информации запрещено другим законодательством Европейского Сообщества или противоречит целям общественного порядка или безопасности.
## Статья 14
### Статья 14
**Право на отказ от кредита**
1. Потребитель располагает сроком в четырнадцать календарных дней для отказа от кредитного договора без объяснения причины.
Этот срок для отказа начинается:
(a) со дня заключения кредитного договора, или
(b) со дня, когда потребитель получает договорные условия, а также информацию, предусмотренную в [Статье 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100237), если этот день позже, чем день, указанный в [пункте (a)](https://bukva.ai/docs/direktiva-200848es/statya-14#p100300) настоящего абзаца.
2. Если в случае заключения смежного кредитного договора, как указано в [пункте (n) Статьи 3](https://bukva.ai/docs/direktiva-200848es/statya-3#p100146), национальное законодательство с момента вступления в силу настоящей Директивы устанавливает, что денежные средства не могут быть доступны потребителю до истечения определенного срока, то государства-члены ЕС могут установить в порядке исключения, что срок, упомянутый в [параграфе 1](https://bukva.ai/docs/direktiva-200848es/statya-14#p100298) настоящей Статьи, может быть уменьшен по просьбе потребителя до определенного срока.
3. Если потребитель осуществляет свое право отказа:
(a) для того, чтобы его отказ был действительным до наступления предельного срока, указанного в [параграфе 1](https://bukva.ai/docs/direktiva-200848es/statya-14#p100298), потребитель должен уведомить об этом кредитора в соответствии с информацией, данной кредитором согласно [пункту (p) параграфа (2) Статьи 10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100256), так, чтобы доказательство этого извещения (уведомления) могло быть представлено в соответствии с национальным законодательством.
Срок считается соблюденным, если извещение, изложенное в письменной форме на бумаге или на другом долговременном носителе, было отправлено до истечения срока;
(b) он возвращает кредитору основную сумму по кредиту и оплачивает проценты с момента получения денежных средств по кредиту до даты возвращения основной суммы по кредиту, без какой-либо задержки и не позднее 30 календарных дней с момента отправки кредитору уведомления об отказе от кредита. Проценты исчисляются на основе согласованной процентной ставки по кредиту. Кредитор не имеет права ни на какую другую компенсацию от потребителя в случае отказа от кредита, за исключением компенсации за не подлежащие возврату расходы, которые кредитор оплатил государственным административным органам.
4. Если дополнительная услуга, касающаяся кредитного договора, оказана кредитором или третьим лицом на основе соглашения между третьим лицом и кредитором, то потребитель не несет более обязательств по дополнительному соглашению об оказании услуг, если потребитель осуществляет свое право отказа от кредита в соответствии с настоящей Статьей.
5. Если потребитель имеет право отказа от кредита, [параграфы 1](https://bukva.ai/docs/direktiva-200848es/statya-14#p100298), [3](https://bukva.ai/docs/direktiva-200848es/statya-14#p100303) и [4](https://bukva.ai/docs/direktiva-200848es/statya-14#p100307), [Статьи 6](https://bukva.ai/docs/direktiva-200265es/statya-6#p100135) и [7](https://bukva.ai/docs/direktiva-200265es/statya-7#p100167) Директивы 2002/65/ЕС и [Статья 5](https://bukva.ai/docs/direktiva-85577ees/statya-5#p100064) Директивы Совета ЕС 85/577/ЕЭС 20 декабря 1985 г. о защите потребителя в отношении договоров, заключаемых вне помещения для осуществления предпринимательской деятельности [<*>](https://bukva.ai/docs/direktiva-200848es/statya-14#p100310), применяться не будут.
---
<*> ОЖ N L 372, 31.12.1985, стр. 31.
6. Государства-члены ЕС могут установить, что [параграфы 1](https://bukva.ai/docs/direktiva-200848es/statya-14#p100298) - [4](https://bukva.ai/docs/direktiva-200848es/statya-14#p100307) настоящей Статьи не применяются к кредитным договорам, которые согласно национальному законодательству должны заключаться при участии нотариуса, при условии, что нотариус подтверждает, что потребителю гарантируются права, предусмотренные [Статьями 5](https://bukva.ai/docs/direktiva-200848es/statya-5#p100162) и [10](https://bukva.ai/docs/direktiva-200848es/statya-10#p100237).
7. Настоящая статья применяется без ущерба национальным положениям, устанавливающим срок, во время которого выполнение договора не может начаться.
## Статья 15
### Статья 15
**Смежные кредитные договоры**
1. В случае если потребитель осуществил основанное на законодательстве ЕС право на отказ от кредита в отношении договора поставки товаров или оказания услуг, он больше не несет обязательства по смежному кредитному договору.
2. Когда товары или услуги, являющиеся предметом договора, связанного с кредитом, не поставляются (не оказываются), или поставляются (оказываются) только частично или не в соответствии с договором поставки товаров или оказания услуг, потребитель имеет право обратиться к кредитору, если уже он обращался к поставщику и не получил удовлетворение, на которое он имеет право согласно закону или договору поставки товаров или услуг. Государства-члены ЕС определяют, в какой мере и на каких условиях может осуществляться такое обращение.
3. Настоящая Статья применяется без ущерба национальным правилам, согласно которым кредитор солидарно ответственен за любую рекламацию (претензию, требование) потребителя против поставщика, когда приобретение товаров или услуг от поставщика было профинансировано в соответствии с договором о кредите.
## Статья 16
### Статья 16
**Досрочное погашение кредита**
1. Потребитель имеет право выполнить в любое время, целиком или частично, обязанности, которые на него возлагаются в силу кредитного договора. В таких случаях он имеет право на сокращение общей стоимости кредита, состоящей из процентов и платежей на оставшийся срок действия договора.
2. В случае досрочного погашения долга по кредиту кредитор имеет право на справедливую и объективно обоснованную компенсацию за возможные расходы, связанные непосредственно с досрочным погашением кредита, при условии, что досрочное погашение кредита осуществляется в период, в пределах которого установлена процентная ставка по кредиту.
Такая компенсация не может превышать 1% от суммы кредита, погашенной ранее, при условии, что промежуток времени между досрочным погашением кредита и установленным сроком прекращения действия кредитного договора превышает один год. Если период не превышает один год, компенсация не может превышать 0,5% от суммы кредита, погашенной ранее.
3. Компенсация за досрочное погашение кредита по кредиту не осуществляется:
(a) если выплаты по кредиту сделаны по договору страхования, заключенному с целью обеспечить гарантию выплаты кредита;
(b) в случае овердрафта; или
(c) если выплаты по кредиту осуществляются в период, в пределах которого не установлена процентная ставка по кредиту.
4. Государства-члены ЕС могут установить, что:
(a) такая компенсация может требоваться кредитором только при условии, что сумма досрочно погашенного долга по кредиту превышает пороговую величину, определенную национальным правом. Данный порог не должен превышать 10 000 ЕВРО в пределах любого периода 12 месяцев;
(b) в исключительных случаях кредитор может требовать более высокой компенсации, если он сможет доказать, что он понес убытки от досрочного погашения долга, превышающие сумму, определенную в [параграфе 2](https://bukva.ai/docs/direktiva-200848es/statya-16#p100321).
Если компенсация, требуемая кредитором, превышает фактически понесенные убытки, потребитель может требовать соответствующего уменьшения. В этом случае убытки должны состоять из разницы между первоначально согласованной процентной ставкой и процентной ставкой, по которой кредитор может выдать сумму, погашенную ранее, другим клиентам на свободном рынке в период досрочного погашения долга, и принимая во внимание воздействие досрочного погашения долга на административные расходы.
5. Любая компенсация не должна превышать сумму процентов, которую потребитель заплатил бы в период между досрочным погашением долга и согласованной датой окончания срока действия кредитного договора.
## Статья 17
### Статья 17
**Переход прав кредитора к другому лицу**
1. В случае перехода прав кредитора к другому лицу согласно кредитному договору или соглашению потребитель имеет право применять любые средства защиты против правопреемника, которые были доступны для него в отношении первоначального кредитора, включая зачет требований.
2. Потребитель должен быть информирован об уступке прав в соответствии с [параграфом 1](https://bukva.ai/docs/direktiva-200848es/statya-17#p100334) за исключением случаев, при которых первоначальный кредитор по соглашению с правопреемником продолжает обслуживать кредит потребителю.
## Статья 18
### Статья 18
1. В случае заключения договора с целью открытия текущего счета, при котором возможно, что потребителю разрешено превышение, договор должен содержать также информацию, указанную в [пункте (e) параграфа 1 Статьи 6](https://bukva.ai/docs/direktiva-200848es/statya-6#p100201). Во всех случаях, кредитор должен предоставлять данную информацию, изложенную на бумаге или на другом материальном носителе, на регулярной основе.
2. В случае существенного превышения, которое продолжается свыше 1 месяца, кредитор должен немедленно сообщить потребителю на бумаге в письменной форме или на другом материальном носителе информацию:
(a) о превышении кредитного лимита;
(b) об используемой сумме;
(c) о процентной ставке по кредиту;
(d) о любых штрафах, платежах или применимых процентах за просрочку.
3. Настоящая Статья не должна ограничивать какие-либо положения национального права, требующего, чтобы кредитор предложил другой вид кредитного продукта в случаях, когда продолжительность превышения кредитного лимита является существенной.
## Статья 19
### Глава V. ГОДОВАЯ ПРОЦЕНТНАЯ СТАВКА ПО КРЕДИТУ
### Статья 19
**Исчисление годовой процентной ставки по кредиту**
1. Годовая процентная ставка по кредиту, равная текущей стоимости всех обязательств (получение денежных средств, выплаты по кредиту, платежи), будущих или существующих, согласованных между кредитором и потребителем, должна быть исчислена в соответствии с математической формулой, изложенной в части первой Приложения I.
2. С целью вычисления годовой процентной ставки по кредиту общая стоимость кредита потребителя должна быть определена с исключением любых платежей, подлежащих оплате потребителем вследствие несоблюдения любого из его обязательств, предусмотренных в кредитном договоре, а также иных платежей, кроме покупной цены, направленных на оплату товаров или услуг, которые потребитель обязан осуществить в зависимости от того, заключена ли сделка при оплате наличными деньгами или с помощью кредита.
Платежи за ведение счетов, оформляющих сделки по погашению кредита и сделки по получению денежных средств, а также иные платежи, касающиеся сделок по погашению кредита, должны быть включены в общую стоимость потребительского кредита, кроме случаев, когда открытие счета не является обязательным. Платежи за ведение счета должны быть отражены четко и отдельно от других платежей в кредитном договоре или в любом другом соглашении, заключенном с потребителем.
3. Вычисление годовой процентной ставки по кредиту должно основываться на условии, что кредитный договор останется действительным в течение согласованного периода времени и что кредитор и потребитель будут выполнять свои обязательства согласно условиям и срокам, определенным в кредитном договоре.
4. В случае заключения кредитных договоров, содержащих пункты, позволяющие изменить процентную ставку по кредиту, а также предусматривающих платежи, включаемые в годовую процентную ставку по кредиту, но неисчислимые во время ее расчета, годовая процентная ставка по кредиту должна быть вычислена при условии, что процентная ставка по кредиту и другие платежи останутся неизменными относительно начального уровня и останутся применимыми до конца действия кредитного договора.
5. В соответствующих случаях при расчете годовой процентной ставки по кредиту могут использоваться дополнительные условия, изложенные в Приложении I.
Если условий, изложенных в настоящей Статье и в [Части II](https://bukva.ai/docs/direktiva-200848es/statya-32#p100434) Приложения I, недостаточно для единообразного расчета годовой процентной ставки по кредиту или они более не адаптированы к коммерческой ситуации на рынке, Европейская Комиссия вправе принимать делегированные акты в соответствии со [Статьей 24а](https://bukva.ai/docs/direktiva-200848es/statya-25#p101403) для внесения изменений в настоящую Статью и в [Часть II](https://bukva.ai/docs/direktiva-200848es/statya-32#p100434) Приложения I в целях добавления необходимых дополнительных условий для расчета годовой процентной ставки по кредиту или изменения уже существующих условий.
## Статья 20
### Глава VI. КРЕДИТОРЫ И КРЕДИТНЫЕ ПОСРЕДНИКИ
### Статья 20
**Регулирование в отношении кредиторов**
Государства-члены ЕС должны гарантировать, что контроль и надзор за кредиторами осуществляется органом или властью, независимой от финансовых учреждений. Настоящее положение применяется без ущерба действию [Директивы](https://bukva.ai/docs/direktiva-200648es/statya-1) 2006/48/ЕС.
## Статья 21
### Статья 21
**Некоторые обязательства кредитных посредников по отношению**
**к потребителям**
Государства-члены ЕС должны гарантировать, что:
(a) кредитный посредник указывает как в своей рекламе, так и в документах, предназначенных для потребителей, пределы своих полномочий, в частности, информацию о том, работает ли он исключительно с одним или несколькими кредиторами или в качестве независимого брокера;
(b) вознаграждение, если таковое имеется, подлежащее уплате потребителем кредитному посреднику за его услуги, предоставленные потребителю, согласуется между потребителем и кредитным посредником на бумаге или другом материальном носителе до заключения кредитного договора;
(c) вознаграждение, если таковое имеется, подлежащее уплате потребителем кредитному посреднику за его услугу, сообщается кредитору с целью вычисления годовой процентной ставки по кредиту.
## Статья 22
### Глава VII. ВВЕДЕНИЕ В ДЕЙСТВИЕ
### Статья 22
**Гармонизация и обязательный характер настоящей Директивы**
1. Поскольку настоящая Директива содержит согласованные положения, государства-члены ЕС не могут вводить в национальном праве положения, отклоняющиеся от установленных в настоящей Директиве.
2. Государства-члены ЕС должны гарантировать, что потребители не могут отказаться от прав, которыми их наделяет Директива, в соответствии с положениями национального права или настоящей Директивы.
3. Государства-члены ЕС должны гарантировать, что положения, которые они принимают с целью исполнения настоящей Директивы, не смогут быть изменены формулировками кредитных договоров.
4. Государства-члены ЕС должны принять необходимые меры, чтобы гарантировать то, что потребители не теряют защиту, предоставленную настоящей Директивой, при выборе закона третьей страны как закона, применимого к кредитному договору, если кредитный договор имеет тесную связь с территорией одного или более государств-членов ЕС.
## Статья 23
### Статья 23
Государства-члены ЕС должны установить правила о применяемых санкциях в случае нарушения национальных положений, соответствующих настоящей Директиве, а также осуществлять все необходимые меры для того, чтобы гарантировать их применение. Санкции должны быть эффективными, соразмерными и обладать предупредительным эффектом.
## Статья 24
### Статья 24
**Внесудебное урегулирование споров**
1. Государства-члены ЕС должны гарантировать наличие целесообразных и эффективных процедур внесудебного урегулирования споров для разрешения разногласий, касающихся кредитного договора, используя соответствующие существующие органы.
2. Государства-члены ЕС должны поощрять сотрудничество с указанными органами для решения трансграничных споров по кредитным договорам.
**Осуществление делегирования**
1. На Европейскую Комиссию возлагаются полномочия по принятию делегированных актов в соответствии с условиями, установленными в настоящей Статье.
2. На Европейскую Комиссию возлагаются полномочия по принятию делегированных актов, указанных в [Статье 19(5)](https://bukva.ai/docs/direktiva-200848es/statya-19#p100353), на срок пять лет начиная с 26 июля 2019 г. Европейская Комиссия должна составить отчет в отношении делегирования полномочий как минимум за девять месяцев до окончания пятилетнего срока. Делегирование полномочий автоматически продлевается на аналогичные сроки, если Европейский Парламент или Совет ЕС не представили возражений против указанного продления как минимум за три месяца до окончания каждого срока.
3. Европейский Парламент или Совет ЕС могут в любое время отменить делегирование полномочий, указанных в [Статье 19(5)](https://bukva.ai/docs/direktiva-200848es/statya-19#p100353). Решение об отмене прекращает делегирование полномочий, определенных в таком решении. Оно вступает в силу на следующий день после опубликования решения в Официальном Журнале Европейского Союза или в более поздний срок, определенный в решении. Оно не должно влиять на действительность делегированных актов, уже вступивших в силу.
4. До принятия делегированного акта Европейская Комиссия должна проконсультироваться с экспертами, назначенными каждым государством-членом ЕС в соответствии с принципами, установленными в Межинституциональном соглашении от 13 апреля 2016 г. по совершенствованию законодательной работы <*>.
---
<*> ОЖ N L 123, 12.05.2016, стр. 1.
5. После принятия делегированного акта Европейская Комиссия должна уведомить об этом одновременно Европейский Парламент и Совет ЕС.
6. Делегированный акт, принятый в соответствии со [Статьей 19(5)](https://bukva.ai/docs/direktiva-200848es/statya-19#p100353), вступает в силу, только если Европейский Парламент или Совет ЕС не представили возражений в течение трех месяцев с момента уведомления о таком акте Европейского Парламента и Совета ЕС или если до истечения указанного срока Европейский Парламент и Совет ЕС проинформировали Европейскую Комиссию о том, что они не будут представлять возражения. Указанный период должен быть продлен на два месяца по инициативе Европейского Парламента или Совета ЕС.
## Статья 25
### Статья 24a
### Статья 25
**Утратила силу - Регламент (ЕС) 2019/1243 Европейского Парламента и Совета ЕС от 20 июня 2019 г.**
## Статья 26
### Статья 26
**Информация, предоставляемая Европейской Комиссии**
При использовании Государством-членом ЕС любого из установленных вариантов, указанных в [Статье 2(5)](https://bukva.ai/docs/direktiva-200848es/statya-2#p100115) и [2(6)](https://bukva.ai/docs/direktiva-200848es/statya-2#p100123), [Статье 4(1)](https://bukva.ai/docs/direktiva-200848es/statya-4#p100152), [Статье 4(2)(c)](https://bukva.ai/docs/direktiva-200848es/statya-4#p100156), [Статье 6(2)](https://bukva.ai/docs/direktiva-200848es/statya-6#p100210), [Статье 10(1)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), [Статье 10(5)(f)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100271), [Статье 14(2)](https://bukva.ai/docs/direktiva-200848es/statya-14#p100302) и [Статье 16(4)](https://bukva.ai/docs/direktiva-200848es/statya-16#p100327), Европейской Комиссии должна быть сообщена эта информация, а также информация, касающаяся любых последующих изменений. Европейская Комиссия должна опубликовать указанную информацию на веб-сайте или с помощью другого общедоступного средства. Государства-члены ЕС должны предпринять соответствующие меры для того, чтобы распространить указанную информацию среди кредиторов и потребителей.
## Статья 27
### Статья 27
Преобразование в национальное право
**1. До 11 июня 2010 года государства-члены ЕС должны принять и опубликовать положения, необходимые для выполнения настоящей Директивы. Они должны немедленно уведомить об этом Европейскую Комиссию.**
**С 11 июня 2010 года они должны применять указанные положения.**
К 1 июля 2018 г. государства-члены ЕС должны принять и опубликовать положения, необходимые для соблюдения требований [третьего подпараграфа Статьи 5(1)](https://bukva.ai/docs/direktiva-200848es/statya-5#p100166), а также должны довести их до сведения Европейской Комиссии. Они должны применять указанные положения с 1 июля 2018 г.
При принятии государствами-членами ЕС указанных положений, в них должна содержаться ссылка на настоящую Директиву, или они должны сопровождаться такой ссылкой при их официальной публикации. Способы создания такой ссылки должны быть установлены государствами-членами ЕС.
**2. Европейская Комиссия должна предпринимать каждые пять лет, начиная с 11 июня 2013 года, ревизию пороговых величин, предусмотренных в настоящей Директиве и ее приложениях, а также процентов, используемых для вычисления компенсации, подлежащей оплате в случае досрочного погашения кредита, для того, чтобы оценивать их с точки зрения экономических тенденций Европейского Сообщества и ситуации на соответствующем рынке. Европейская Комиссия должна также контролировать применение существующих установленных вариантов, указанных в [Статье 2(5)](https://bukva.ai/docs/direktiva-200848es/statya-2#p100115) и [2(6)](https://bukva.ai/docs/direktiva-200848es/statya-2#p100123), [Статье 4(1)](https://bukva.ai/docs/direktiva-200848es/statya-4#p100152), [Статье 4(2)(c)](https://bukva.ai/docs/direktiva-200848es/statya-4#p100156), [Статье 6(2)](https://bukva.ai/docs/direktiva-200848es/statya-6#p100210), [Статье 10(1)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100239), [Статье 10(5)(f)](https://bukva.ai/docs/direktiva-200848es/statya-10#p100271), [Статье 14(2)](https://bukva.ai/docs/direktiva-200848es/statya-14#p100302) и [Статье 16(4)](https://bukva.ai/docs/direktiva-200848es/statya-16#p100327), относительно внутреннего рынка и потребителей. Результаты должны быть сообщены Европейскому Парламенту и Совету ЕС, сопровождаемые, где это уместно, предложениями об изменении пороговых величин и процентов, а также вышеупомянутыми установленными вариантами.**
## Статья 28
### Статья 28
Конвертация сумм, выраженных в евро в национальную валюту
**1. Для целей настоящей Директивы, те государства-члены ЕС, которые конвертируют суммы, выраженные в евро, в их национальную валюту, должны изначально использовать при конвертации обменный курс, установленный в день принятия настоящей Директивы.**
**2. Государства-члены ЕС могут округлить сумму, полученную в результате конвертации, при условии, что такое округление не превышает 10 евро.**
## Статья 29
### Глава VIII. ПЕРЕХОДНЫЕ И ЗАКЛЮЧИТЕЛЬНЫЕ ПОЛОЖЕНИЯ
### Статья 29
Отмена
**Директива 87/102/ЕЭС должна быть отменена с 11 июня 2010 года.**
## Статья 30
### Статья 30
1. Настоящая Директива не должна применяться к кредитным договорам, существующим на день, когда национальные положения по ее внедрению вступают силу.
2. Однако государства-члены ЕС должны гарантировать, что [Статьи 11](https://bukva.ai/docs/direktiva-200848es/statya-11#p100275), [12](https://bukva.ai/docs/direktiva-200848es/statya-12#p100279), [13](https://bukva.ai/docs/direktiva-200848es/statya-13#p100291) и [17](https://bukva.ai/docs/direktiva-200848es/statya-17#p100332), [второе предложение пункта 1 Статьи 18](https://bukva.ai/docs/direktiva-200848es/statya-18#p100338), и [пункт 2 Статьи 18](https://bukva.ai/docs/direktiva-200848es/statya-18#p100339) применимы также к бессрочным кредитным договорам, существующим на момент вступления в силу национальных положений.
## Статья 31
### Статья 31
Вступление в силу
Настоящая Директива должна вступить в силу на 20-ый день после ее опубликования в Официальном журнале Европейского союза.
## Статья 32
### Статья 32
Адресаты
Настоящая Директива адресована государствам-членам ЕС.
Совершено в Страсбурге, 23 апреля 2008 г.
(Подписи)
*I. Основное уравнение, выражающее эквивалентность получения денежных средств с одной стороны, выплат и платежей с другой.*
*Основное уравнение, которое устанавливает годовую процентную ставку по кредиту (ГПС), составляет уравнение общего количества действительно полученных денежных средств с одной стороны, и общего количества действительных выплат по кредиту и платежей с другой стороны, применительно к годовому периоду, то есть:*
*$\sum_{k = 1}^{m} C_{k}(1 + X)^{- t_{k}} = \sum_{l = 1}^{m'} D_{l}(1 + X)^{- S_{l}}$*
*где:*
*- X - годовая процентная ставка по кредиту;*
*- m - является количеством последнего получения денежных средств;*
*- k - является количеством получения денежных средств, таким образом, 1 <= k <= m;*
*- Ck - сумма получения денежных средств k;*
*- tk - интервал, выраженный в годах и кварталах, между датой первого получения денежных средств и датой каждого последующего получения денежных средств, таким образом t1=0,*
*- m' - является количеством выплат по кредиту или платежей,*
*- l - количество выплат по кредиту или платежей,*
*- Dl - сумма выплат по кредиту или платежам,*
*- Sl - интервал, выраженный в годах и кварталах, между датой первого получения денежных средств и датой каждой выплаты по кредиту или платежей.*
*Примечания:*
*(a) Суммы, оплаченные обеими сторонами в разное время, не обязательно должны быть равными и не обязательно должны быть заплачены с равными интервалами.*
*(b) Начальная дата должна быть датой первого получения денежных средств.*
*(c) Интервалы между датами, используемыми в вычислениях, должны быть выражены в годах или в кварталах. Предполагается, что год имеет 365 дней (или 366 дней для високосных годов), 52 недели или 12 равных месяцев. Предполагается, что равный месяц имеет 30,41666 дня (то есть 365/12) независимо от того, является ли этот год високосным или нет.*
*(d) Результат вычисления должен быть выражен с точностью до одного десятичного разряда. Если число в следующем десятичном разряде больше чем или равно 5, то число в этом особом десятичном разряде должно быть увеличено на один.*
*(e) Уравнение может быть переписано с использованием единой суммы и понятия потоков (Ak), которые будут положительны или отрицательны, другими словами, заплаченных или полученных во время периодов с 1 до k, выраженных в годах, то есть:*
*$S = \sum_{k = 1}^{n} A_{k}(1 + X)^{- t_{k}}$*
*S - существующий баланс потоков. Если цель состоит в том, чтобы поддержать эквивалентность потоков, стоимость будет равна нулю.*
*II. Дополнительные условия для вычисления годовой процентной ставки по кредиту следующие:*
*(a) если кредитный договор дает свободу потребителю в получении денежных средств, то общая сумма кредита предположительно выдается немедленно и в полном объеме;*
*(b) если кредитный договор дает свободу для потребителя в получении денежных средств, но налагает, среди различных способов получения денежных средств ограничения относительно суммы и промежутка времени, сумма кредита должна считаться выданной в самую раннюю дату, предусмотренную в договоре, и в соответствии с указанными пределами получения денежных средств [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100438);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(c) если кредитный договор предусматривает различные пути получения денежных средств с различными платежами или процентными ставками по кредиту, общее количество кредита, предположительно, выдается по самому высокому платежу и процентной ставке по кредиту, применяющей наиболее общий механизм получения денежных средств для данного типа кредитного договора [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100441);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(d) в случае овердрафта общая сумма кредита предположительно выдается полностью и на весь срок действия кредитного договора. Если срок действия кредитного договора не известен, годовая процентная ставка по кредиту должна быть вычислена при условии, что срок действия кредитного договора составляет 3 месяца [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100444);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(e) в случае заключения бессрочного кредитного договора, отличного от овердрафта, применяется следующее:*
*(i) кредит выдается сроком на один год, начиная с даты получения денежных средств, при условии, что последний платеж, совершенный потребителем, погашает основную сумму по кредиту, проценты и, если применимо, другие платежи [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100448);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(ii) основная сумма по кредиту будет погашаться ежемесячно равными платежами, начиная через один месяц после даты получения денежных средств. Однако, в тех случаях, когда основная сумма по кредиту должна быть погашена единовременно и в полном объеме, в каждом из платежных периодов к графику последующих получений денежных средств и погашений потребителем всей основной суммы по кредиту должен применяться период в 1 год. Проценты и иные платежи должны применяться в соответствии с графиком получений денежных средств по кредиту и погашений потребителем основной суммы по кредиту, предусмотренном кредитным договором [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100451).*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*Для целей настоящего пункта под бессрочным кредитным договором понимается договор, в котором не установлен срок его действия и который включает в себя кредиты, подлежащие оплате единовременно и в полном объеме, с последующей возможностью в получении денежных средств по кредиту повторно [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100454);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(f) в случае заключения кредитного договора, за исключением овердрафта и бессрочного кредитного договора, в соответствии с [пунктами (d)](https://bukva.ai/docs/direktiva-200848es/statya-32#p100442) и [(e)](https://bukva.ai/docs/direktiva-200848es/statya-32#p100445):*
*(i) если дата платежа или количество платежей основной суммы по кредиту не могут быть определены, данный платеж должен быть совершен в самую раннюю дату, установленную кредитным договором, и по самой меньшей сумме, установленной кредитным договором;*
*(ii) если дата заключения кредитного договора неизвестна, то кредитный договор считается заключенным с даты получения денежных средств, при этом между датой получения денежных средств и датой первого платежа по кредиту должен быть короткий период времени [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100459);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(g) в случае если дата или количество платежей по кредиту не могут быть определены на основании кредитного договора или условий, изложенных в [пунктах (d)](https://bukva.ai/docs/direktiva-200848es/statya-32#p100442), [(e)](https://bukva.ai/docs/direktiva-200848es/statya-32#p100445) или [(f)](https://bukva.ai/docs/direktiva-200848es/statya-32#p100455) настоящей Статьи, платежи должны совершаться в соответствии с датами и условиями, установленными кредитором, в этом случае:*
*(i) процентные платежи выплачиваются одновременно с погашением основной суммы по кредиту;*
*(ii) беспроцентный платеж, выраженный единой суммой, подлежит оплате на дату заключения кредитного договора;*
*(iii) беспроцентные платежи, выраженные несколькими суммами, подлежат оплате в порядке очередности, начиная с даты первого погашения основной суммы по кредиту, а в случае, если количество таких платежей неизвестно, их количество предполагается равным;*
*(iv) окончательный платеж погашает основную сумму по кредиту, проценты и иные платежи, если применимо [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100466);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(h) если предельный размер, применимый к кредиту, еще не был согласован, он составляет 1 500 ЕВРО [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100469);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(i) если различные процентные ставки и платежи предлагаются в течение ограниченного периода или в ограниченном количестве, процентная ставка и платежи будут считаться по самой высокой ставке в течение срока действия кредитного договора [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100472);*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*(j) для договоров потребительского кредитования, для которых фиксированная процентная ставка по кредиту согласована в начальном периоде, в конце действия которых определяется новая процентная ставка и впоследствии периодически регулируется по соглашению сторон, вычисление годовой процентной ставки по кредиту должно базироваться на условии, что в конце периода действия фиксированной процентной ставки по кредиту процентная ставка по кредиту, равно как и во время вычисления годовой процентной ставки по кредиту, устанавливается по соглашению сторон на данный период времени. [<*>](https://bukva.ai/docs/direktiva-200848es/statya-32#p100475)*
---
*<*> ОЖ N L 296, 15.11.2011, стр. 35. В редакции Директивы Европейской Комиссии 2011/90/ЕС от 14 ноября 2011 г.*
*Приложение II*
*ЕВРОПЕЙСКИЙ ИНФОРМАЦИОННЫЙ ЛИСТОК СТАНДАРТНОЙ ИНФОРМАЦИИ*
*О ПОТРЕБИТЕЛЬСКОМ КРЕДИТЕ*
| Кредитор | [Наименование] |
| Адрес | |
Номер телефона <*>
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Адрес местонахождения, который будет использоваться потребителем] |
| Если применимо | |
| Кредитный посредник | [Наименование] |
Адрес
Номер телефона <*>
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Адрес местонахождения, который будет использоваться потребителем] |
| <*> Данная информация является факультативной для кредитора. |
*Везде, где обозначено "если применимо", кредитор должен заполнить таблицу, если информация относится к продукту кредита, или удалить соответствующую информацию или весь ряд, если информация не относится к данному типу кредита.*
*Указания между квадратными скобками требуют пояснения от кредитора и должны быть заменены соответствующей информацией.*
| Тип кредита | |
| --- | --- |
| Общая сумма кредита
Имеется в виду предельный размер или общие суммы, доступные по кредитному договору. | |
| Условия, устанавливающие получение денежных средств
Имеется в виду, как и когда Вы получите деньги | |
| Срок действия кредитного договора | |
| Взносы, и, где применимо, порядок, в соответствии с которым взносы будут внесены | Вы должны заплатить следующее:
[Количество, число и частота платежей, производимые потребителем]
Процент и/или платежи, подлежащие оплате в следующем случае: |
| Общая сумма, которую Вы должны заплатить
Имеется в виду количество заемного капитала плюс процент и возможные платежи, связанные с кредитом. | [Сумма общей суммы кредита и общей стоимости кредита] |
| Если применимо,
Кредит предоставляется в форме отсроченного платежа для оплаты товаров и услуг или связан с поставкой определенных товаров или оказания услуг
Название товара/услуги
Цена при продаже за наличный расчет | |
| Если применимо,
Требуемые гарантии
Имеется в виду описание обеспечения, которое будет предоставлено Вами в
рамках кредитного договора | [Вид гарантий] |
| Если применимо,
Выплаты не ведут к непосредственной амортизации основной суммы. | |
| Процентная ставка или, если применимо, различные процентные ставки по кредиту, установленные кредитным договором | [%
- установленный или
- переменный (с индексом или основной применимой ставкой к начальной процентной ставке по кредиту),
- периоды] |
| --- | --- |
| Годовая процентная ставка по кредиту (ГПС)
Имеется в виду общая стоимость, выраженная как годовой процент от общей суммы кредита.
ГПС помогает Вам сравнить различные предложения. | [% наглядный пример, содержащий все варианты, используемые для того, чтобы вычислить ставку, которая будет изложена здесь] |
| Есть ли необходимость для получения кредита или для его получения в соответствии с договорными условиями и рыночными условиями заключить: | |
| - Страховой договор, обеспечивающий кредит, или | Да/нет [если да, определите вид страховки] |
| - Другой дополнительный договор об оказании услуг?
Если стоимость этих услуг неизвестна кредитору, они не включаются в расчет ГПС. | Да/нет [если да, определите вид дополнительных услуг] |
| Текущие расходы | |
| Если применимо,
Ведение одного или более счетов, требуемых для сделок по погашению кредита, и сделок по получению денежных средств | |
| Если применимо,
Сумма расходов для использования определенного средства оплаты
(например, кредитной карты) | |
| Если применимо,
Любые другие расходы, производимые в соответствии с кредитным договором. | |
| Если применимо,
Условия, при которых вышеупомянутые расходы, связанные с кредитным договором, могут быть изменены. | |
| Если применимо,
Обязательство уплаты нотариальных платежей | |
| Расходы в случае просроченных платежей
Не произведенные в срок платежи могут иметь серьезные последствия для Вас (например, принудительная продажа) и делают получение кредита более затруднительным | Вы должны уплатить [... ... (применимая процентная ставка и меры для ее регулирования и, где применимо, платежи за просрочку)] за недостающие платежи. |
| Право на возврат денежных средств
Вы имеете право возвратить денежные средства по кредитному договору в течение 14 календарных дней. | Да/нет |
| --- | --- |
| Досрочное погашение кредита.
Вы имеете право досрочно погасить кредит в любое время полностью или частично. | |
| Кредитор имеет право на компенсацию в случае досрочного погашения кредита. | [Определение компенсации (метод вычисления) в соответствии с условиями [Статьи 16](https://bukva.ai/docs/direktiva-200848es/statya-16#p100318) Директивы 2008/48/ЕС] |
| Информация, полученная из базы данных.
Кредитор должен сообщить Вам немедленно и бесплатно о результатах получения информации из базы данных, если заявка на получение кредита отклонена на основании сведений из базы данных. Условие не применяется, если получение такой информации запрещено законодательством Европейского Сообщества или противоречит целям общественного порядка или общественной безопасности. | |
| Право на получение проекта кредитного договора.
Вы имеете право после направления заявки получить бесплатно копию проекта кредитного договора. Это положение не должно применяться, если кредитор к моменту запроса не желает продолжать заключение кредитного договора с Вами. | |
| Если применимо,
Период времени, в течение которого кредитор связан преддоговорной информацией | Эта информация не действительна от ... до ... |
*Если применимо*
| (a) относительно кредитора | |
Если применимо,
Представитель кредитора в Вашем государстве-члене ЕС
Адрес
Номер телефона <*>
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Наименование]
[Адрес местонахождения, который будет использоваться потребителем] |
Если применимо
Регистрация | [Торговый реестр, в котором указан кредитор и его регистрационный номер или эквивалентное средство идентификации в указанном реестре] |
Если применимо,
Наблюдательный орган | |
| (b) относительно кредитного договора | |
Если применимо,
Осуществление права на возврат денежных средств | [Практические инструкции для того, чтобы осуществить право на возврат денежных средств, среди прочего, период, в течение которого можно осуществить права, адрес, по которому необходимо послать уведомление об осуществлении права на возврат денежных средств и последствия неосуществления этого права] |
Если применимо,
Законодательство, взятое кредитором как основание для возникновения правоотношений с Вами перед заключением кредитного договора. | |
Если применимо,
Пункт, предусматривающий право, применимое к кредитному договору, и/или компетентный суд | [Соответствующий пункт, который будет установлен здесь] |
Если применимо,
Языковой режим | Информация и договорные сроки будут указаны на [определенный язык]. С Вашего согласия мы намереваемся использовать [определенный язык/языки] в течение действия кредитного договора. |
| (c) относительно обжалования | |
| Существование досудебной процедуры обжалования и доступ к ней | [Есть ли досудебная процедура обжалования для потребителя, который является стороной дистанционного договора и, если имеется, способы доступа к ней] |
| <*> Данная информация является факультативной для кредитора. |
Приложение III
ЕВРОПЕЙСКИЙ ИНФОРМАЦИОННЫЙ ЛИСТОК СТАНДАРТНОЙ
ИНФОРМАЦИИ О ПОТРЕБИТЕЛЬСКОМ КРЕДИТЕ В ОТНОШЕНИИ
(1) ОВЕРДРАФТА, (2) ПОТРЕБИТЕЛЬСКОГО КРЕДИТА, ПРЕДЛАГАЕМОГО
ОПРЕДЕЛЕННЫМИ КРЕДИТНЫМИ ОРГАНИЗАЦИЯМИ (ПАРАГРАФ 5 СТАТЬИ 2
ДИРЕКТИВЫ 2008/48/ЕС), (3) ДОЛГОВОГО ПРЕОБРАЗОВАНИЯ
| Кредитор | |
Адрес
Номер телефона <*> | [Наименование] |
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Адрес местонахождения, который будет использоваться потребителем] |
| Если применимо | |
Кредитный посредник
Адрес
Номер телефона <*>
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Наименование]
[Адрес местонахождения, который будет использоваться потребителем] |
| <*> Данная информация является факультативной для кредитора. |
Везде, где обозначено "если применимо", кредитор должен заполнить таблицу, если информация относится к кредитному продукту, или удалить соответствующую информацию или весь ряд, если информация не относится к данному типу кредита.
Указания между квадратными скобками требуют пояснения от кредитора и должны быть заменены соответствующей информацией.
| Тип кредита | |
| --- | --- |
| Общая сумма кредита
Имеется в виду предельный размер или общие суммы, доступные по кредитному договору. | |
| Срок действия кредитного договора | |
| Если применимо,
Вы можете потребовать полностью погасить кредит по запросу в любое время. | |
| Процентная ставка или, если применимо, различные процентные ставки по кредиту, установленные кредитным договором | [%
- установленный или
- переменный (с индексом или основной применимой ставкой
к начальной процентной ставке по кредиту),
- периоды] |
Годовая процентная ставка по кредиту (ГПС)
Имеется в виду общая стоимость, выраженная как годовой процент от общей суммы кредита.
ГПС помогает Вам сравнить различные предложения. | [% наглядный пример, содержащий все варианты, используемые для того, чтобы вычислить ставку, которая будет изложена здесь] |
Если применимо,
Расходы.
Если применимо,
Условия, при которых вышеупомянутые расходы, связанные с кредитным договором, могут быть изменены. | [Расходы, установленные с момента заключения кредитного договора] |
Расходы в случае просроченных платежей
Не произведенные в срок платежи могут иметь серьезные последствия для Вас (например, принудительная продажа) и делают получение кредита более затруднительным | Вы должны уплатить [... ... (применимая процентная ставка и меры для ее регулирования и, где применимо, платежи за просрочку)] за недостающие платежи. |
| <*> Не применяется к Европейскому информационному листку стандартной информации о потребительском кредите в отношении овердрафта в тех государствах-членах ЕС, которые применяют параграф 2 Статьи 6 Директивы 2008/48/ЕС о том, что ГПС не определяется для овердрафта. |
| Расторжение кредитного договора | [Условия и процедура расторжения кредитного договора] |
| --- | --- |
| Информация, полученная из базы данных.
Кредитор должен сообщить Вам немедленно и бесплатно о результатах получения информации из базы данных, если заявка на получение кредита отклонена на основании сведений из базы данных. Это не применяется, если получение такой информации запрещено законодательством Европейского Сообщества или противоречит целям публичного порядка или общественной безопасности. | |
| Если применимо,
Период времени, в течение которого кредитор связан преддоговорной информацией | Эта информация не действительна от ... до ... |
Если применимо
| Взносы, и, где применимо, порядок, в соответствии с которым взносы будут внесены | Вы должны будете заплатить следующее:
[Наглядный пример таблицы взноса, включая количество, число и частота платежей, произведенные потребителем] |
| --- | --- |
| Общая сумма, которую Вы должны будете заплатить | |
| Досрочное погашение кредита
Вы имеете право досрочно погасить кредит в любое время полностью или частично.
Если применимо, | |
| Кредитор имеет право на компенсацию в случае досрочного погашения кредита. | [Определение компенсации (метод вычисления) в соответствии с условиями
[Статьи 16](https://bukva.ai/docs/direktiva-200848es/statya-16#p100318) Директивы 2008/48/ЕС] |
Если применимо
| (a) относительно кредитора | |
Если применимо,
Представитель кредитора в Вашем государстве-члене ЕС
Адрес
Номер телефона <*>
Адрес электронной почты <*>
Номер факса <*>
Веб-адрес <*> | [Наименование]
[Адрес местонахождения, который будет использоваться потребителем] |
Если применимо
Регистрация | [Торговый реестр, в котором указан кредитор и его регистрационный номер или эквивалентное средство идентификации в указанном реестре] |
Если применимо,
Наблюдательный орган | |
| (b) относительно кредитного договора | |
Если применимо,
Осуществление права на возврат денежных средств.
Вы имеете право возвратить денежные средства по кредитному договору в течение 14 календарных дней. | Да/нет.
[Практические инструкции для того, чтобы осуществить право на возврат денежных средств, среди прочего, период для того, чтобы осуществить права, адрес, по которому необходимо послать уведомление об осуществлении права на возврат денежных средств и последствия неосуществления этого права] |
Если применимо,
Закон, взятый кредитором как основание для возникновения правоотношений с Вами перед заключением кредитного договора. | |
Если применимо,
Пункт, предусматривающий закон, применимый к кредитному договору и/или компетентный суд. | [Соответствующий пункт, который будет установлен здесь] |
Если применимо,
Языковой режим | Информация и договорные сроки будут указаны на [определенный язык]. С Вашего согласия мы намереваемся использовать [определенный язык/языки] в течение действия кредитного договора. |
| (c) относительно обжалования | |
| Существование и доступ к процедуре досудебного обжалования | [Есть ли процедура досудебного обжалования для потребителя, который является стороной дистанционного договора и, если имеется, способы доступа к этому] |
| <*> Данная информация является факультативной для кредитора. |
DIRECTIVE No. 2008/48/EC
**OF THE EUROPEAN PARLIAMENT AND OF THE COUNCIL**
ON CREDIT AGREEMENTS FOR CONSUMERS AND REPEALING
COUNCIL DIRECTIVE 87/102/EEC <*>
(Strasbourg, 23.IV.2008)
(Amended by: Commission Directive 2011/90/EU of 14 November
2011, Directive 2014/17/EU of the European Parliament and of
**the Council of 4 February 2014, Regulation (EU) 2016/1011 of**
**the European Parliament and of the Council of 8 June 2016,**
Regulation (EU) 2019/1243 of the European Parliament and of
the Council of 20 June 2019)
**(Corrected by:**
**Corrigendum, OJ L 207, 11.8.2009, p. 14 (2008/48/EC),**
**Corrigendum, OJ L 199, 31.7.2010, p. 40 (2008/48/EC),**
**Corrigendum, OJ L 234, 10.9.2011, p. 46 (2008/48/EC))**
---
<*> This text is meant purely as a documentation tool and has no legal effect. The Union's institutions do not assume any liability for its contents. The authentic versions of the relevant acts, including their preambles, are those published in the Official Journal of the European Union and available in EUR-Lex. Those official texts are directly accessible through the links embedded in this document
Article 1
Subject matter
The purpose of this Directive is to harmonise certain aspects of the laws, regulations and administrative provisions of the Member States concerning agreements covering credit for consumers.
Article 2
1. This Directive shall apply to credit agreements.
2. This Directive shall not apply to the following:
(a) credit agreements which are secured either by a mortgage or by another comparable security commonly used in a Member State on immovable property or secured by a right related to immovable property;
(b) credit agreements the purpose of which is to acquire or retain property rights in land or in an existing or projected building;
(c) credit agreements involving a total amount of credit less than EUR 200 or more than EUR 75 000;
(d) hiring or leasing agreements where an obligation to purchase the object of the agreement is not laid down either by the agreement itself or by any separate agreement; such an obligation shall be deemed to exist if it is so decided unilaterally by the creditor;
(e) credit agreements in the form of an overdraft facility and where the credit has to be repaid within one month;
(f) credit agreements where the credit is granted free of interest and without any other charges and credit agreements under the terms of which the credit has to be repaid within three months and only insignificant charges are payable;
(g) credit agreements where the credit is granted by an employer to his employees as a secondary activity free of interest or at annual percentage rates of charge lower than those prevailing on the market and which are not offered to the public generally;
(h) credit agreements which are concluded with investment firms as defined in Article 4(1) of Directive 2004/39/EC of the European Parliament and of the Council of 21 April 2004 on markets in financial instruments <1> or with credit institutions as defined in Article 4 of Directive 2006/48/EC for the purposes of allowing an investor to carry out a transaction relating to one or more of the instruments listed in Section C of Annex I to Directive 2004/39/EC, where the investment firm or credit institution granting the credit is involved in such transaction;
---
<1> OJ L 145, 30.4.2004, p. 1. Directive as last amended by Directive 2008/10/EC (OJ L 76, 19.3.2008, p. 33).
(i) credit agreements which are the outcome of a settlement reached in court or before another statutory authority;
(j) credit agreements which relate to the deferred payment, free of charge, of an existing debt;
(k) credit agreements upon the conclusion of which the consumer is requested to deposit an item as security in the creditor's safe-keeping and where the liability of the consumer is strictly limited to that pledged item;
(l) credit agreements which relate to loans granted to a restricted public under a statutory provision with a general interest purpose, and at lower interest rates than those prevailing on the market or free of interest or on other terms which are more favourable to the consumer than those prevailing on the market and at interest rates not higher than those prevailing on the market.
2a. Notwithstanding point (c) of paragraph 2, this Directive shall apply to unsecured credit agreements the purpose of which is the renovation of a residential immovable property involving a total amount of credit above EUR 75 000.
3. In the case of credit agreements in the form of an overdraft facility and where the credit has to be repaid on demand or within three months, only Articles 1 to 3, Article 4(1), Article 4(2)(a) to (c), Article 4(4), Articles 6 to 9, Article 10(1), Article 10(4), Article 10(5), Articles 12, 15, 17 and Articles 19 to 32 shall apply.
4. In the case of credit agreements in the form of overrunning, only Articles 1 to 3, 18, 20 and 22 to 32 shall apply.
5. Member States may determine that only Articles 1 to 4, 6, 7 and 9, Article 10(1), points (a) to (h) and (1) of Article 10(2), Article 10(4) and Articles 11, 13 and 16 to 32 shall apply to credit agreements which are concluded by an organisation which:
(a) is established for the mutual benefit of its members;
(b) does not make profits for any other person than its members;
(c) fulfils a social purpose required by domestic legislation;
(d) receives and manages the savings of, and provides sources of credit to, its members only; and
(e) provides credit on the basis of an annual percentage rate of charge which is lower than that prevailing on the market or subject to a ceiling laid down by national law,
and whose membership is restricted to persons residing or employed in a particular location or employees and retired employees of a particular employer, or to persons meeting other qualifications laid down under national law as the basis for the existence of a common bond between the members.
Member States may exempt from the application of this Directive credit agreements concluded by such an organisation where the total value of all existing credit agreements entered into by the organisation is insignificant in relation to the total value of all existing credit agreements in the Member State in which the organisation is based and the total value of all existing credit agreements entered into by all such organisations in the Member State is less than 1% of the total value of all existing credit agreements entered into in that Member State.
Member States shall each year review whether the conditions for the application of any such exemption continue to exist and shall take action to withdraw the exemption where they consider that the conditions are no longer met.
6. Member States may determine that only Articles 1 to 4, 6, 7, 9, Article 10(1), points (a) to (i), (l) and (r) of Article 10(2), Article 10(4), Articles 11, 13, 16 and Articles 18 to 32 shall apply to credit agreements which provide for arrangements to be agreed by the creditor and the consumer in respect of deferred payment or repayment methods, where the consumer is already in default on the initial credit agreement and where:
(a) such arrangements would be likely to avert the possibility of legal proceedings concerning such default; and
(b) the consumer would not thereby be subject to terms less favourable than those laid down in the initial credit agreement.
However, if the credit agreement falls within the scope of paragraph 3, only the provisions of that paragraph shall apply.
Article 3
Definitions
**For the purposes of this Directive, the following definitions shall apply:**
**(a) "consumer" means a natural person who, in transactions covered by this Directive, is acting for purposes which are outside his trade, business or profession;**
**(b) "creditor" means a natural or legal person who grants or promises to grant credit in the course of his trade, business or profession;**
**(c) "credit agreement" means an agreement whereby a creditor grants or promises to grant to a consumer credit in the form of a deferred payment, loan or other similar financial accommodation, except for agreements for the provision on a continuing basis of services or for the supply of goods of the same kind, where the consumer pays for such services or goods for the duration of their provision by means of instalments;**
**(d) "overdraft facility" means an explicit credit agreement whereby a creditor makes available to a consumer funds which exceed the current balance in the consumer's current account;**
(e) "overrunning" means a tacitly accepted overdraft whereby a creditor makes available to a consumer funds which exceed the current balance in the consumer's current account or the agreed overdraft facility;
(f) "credit intermediary" means a natural or legal person who is not acting as a creditor and who, in the course of his trade, business or profession, for a fee, which may take a pecuniary form or any other agreed form of financial consideration:
(i) presents or offers credit agreements to consumers;
(ii) assists consumers by undertaking preparatory work in respect of credit agreements other than as referred to in (i); or
(iii) concludes credit agreements with consumers on behalf of the creditor;
(g) "total cost of the credit to the consumer" means all the costs, including interest, commissions, taxes and any other kind of fees which the consumer is required to pay in connection with the credit agreement and which are known to the creditor, except for notarial costs; costs in respect of ancillary services relating to the credit agreement, in particular insurance premiums, are also included if, in addition, the conclusion of a service contract is compulsory in order to obtain the credit or to obtain it on the terms and conditions marketed;
(h) "total amount payable by the consumer" means the sum of the total amount of the credit and the total cost of the credit to the consumer;
(i) "annual percentage rate of charge" means the total cost of the credit to the consumer, expressed as an annual percentage of the total amount of credit, where applicable including the costs referred to in Article 19(2);
(j) "borrowing rate" means the interest rate expressed as a fixed or variable percentage applied on an annual basis to the amount of credit drawn down;
(k) "fixed borrowing rate" means that the creditor and the consumer agree in the credit agreement on one borrowing rate for the entire duration of the credit agreement or on several borrowing rates for partial periods using exclusively a fixed specific percentage. If not all borrowing rates are determined in the credit agreement, the borrowing rate shall be deemed to be fixed only for the partial periods for which the borrowing rates are determined exclusively by a fixed specific percentage agreed on the conclusion of the credit agreement;
(l) "total amount of credit" means the ceiling or the total sums made available under a credit agreement;
(m) "durable medium" means any instrument which enables the consumer to store information addressed personally to him in a way accessible for future reference for a period of time adequate for the purposes of the information and which allows the unchanged reproduction of the information stored;
**(n) "linked credit agreement" means a credit agreement where**
**(i) the credit in question serves exclusively to finance an agreement for the supply of specific goods or the provision of a specific service, and**
**(ii) those two agreements form, from an objective point of view, a commercial unit; a commercial unit shall be deemed to exist where the supplier or service provider himself finances the credit for the consumer or, if it is financed by a third party, where the creditor uses the services of the supplier or service provider in connection with the conclusion or preparation of the credit agreement, or where the specific goods or the provision of a specific service are explicitly specified in the credit agreement.**
Standard information to be included in advertising
1. Any advertising concerning credit agreements which indicates an interest rate or any figures relating to the cost of the credit to the consumer shall include standard information in accordance with this Article.
This obligation shall not apply where national legislation requires the indication of the annual percentage rate of charge in advertising concerning credit agreements which does not indicate an interest rate or any figures relating to any cost of credit to the consumer within the meaning of the first subparagraph.
2. The standard information shall specify in a clear, concise and prominent way by means of a representative example:
(a) the borrowing rate, fixed or variable or both, together with particulars of any charges included in the total cost of the credit to the consumer;
(b) the total amount of credit;
(c) the annual percentage rate of charge; in the case of a credit agreement of the kind referred to in Article 2(3), Member States may decide that the annual percentage rate of charge need not be provided;
(d) if applicable, the duration of the credit agreement;
(e) in the case of a credit in the form of deferred payment for a specific good or service, the cash price and the amount of any advance payment; and
(f) if applicable, the total amount payable by the consumer and the amount of the instalments.
3. Where the conclusion of a contract regarding an ancillary service relating to the credit agreement, in particular insurance, is compulsory in order to obtain the credit or to obtain it on the terms and conditions marketed, and the cost of that service cannot be determined in advance, the obligation to enter into that contract shall also be stated in a clear, concise and prominent way, together with the annual percentage rate of charge.
4. This Article shall be without prejudice to Directive 2005/29/EC.
Article 5
Pre-contractual information
1. In good time before the consumer is bound by any credit agreement or offer, the creditor and, where applicable, the credit intermediary shall, on the basis of the credit terms and conditions offered by the creditor and, if applicable, the preferences expressed and information supplied by the consumer, provide the consumer with the information needed to compare different offers in order to take an informed decision on whether to conclude a credit agreement. Such information, on paper or on another durable medium, shall be provided by means of the Standard European Consumer Credit Information form set out in Annex II. The creditor shall be deemed to have fulfilled the information requirements in this paragraph and in Article 3, paragraphs (1) and (2) of Directive 2002/65/EC if he has supplied the Standard European Consumer Credit Information.
The information in question shall specify:
(a) the type of credit;
(b) the identity and the geographical address of the creditor as well as, if applicable, the identity and geographical address of the credit intermediary involved;
(c) the total amount of credit and the conditions governing the drawdown;
(d) the duration of the credit agreement;
(e) in the case of a credit in the form of deferred payment for a specific good or service and linked credit agreements, that good or service and its cash price;
(f) the borrowing rate, the conditions governing the application of the borrowing rate and, where available, any index or reference rate applicable to the initial borrowing rate, as well as the periods, conditions and procedure for changing the borrowing rate; if different borrowing rates apply in different circumstances, the abovementioned information on all the applicable rates;
(g) the annual percentage rate of charge and the total amount payable by the consumer, illustrated by means of a representative example mentioning all the assumptions used in order to calculate that rate; where the consumer has informed the creditor of one or more components of his preferred credit, such as the duration of the credit agreement and the total amount of credit, the creditor shall take those components into account; if a credit agreement provides different ways of drawdown with different charges or borrowing rates and the creditor uses the assumption set out in point (b) of Part II of Annex I, he shall indicate that other drawdown mechanisms for this type of credit agreement may result in higher annual percentage rates of charge;
(h) the amount, number and frequency of payments to be made by the consumer and, where appropriate, the order in which payments will be allocated to different outstanding balances charged at different borrowing rates for the purposes of reimbursement;
(i) where applicable, the charges for maintaining one or several accounts recording both payment transactions and drawdowns, unless the opening of an account is optional, together with the charges for using a means of payment for both payment transactions and drawdowns, any other charges deriving from the credit agreement and the conditions under which those charges may be changed;
(j) where applicable, the existence of costs payable by the consumer to a notary on conclusion of the credit agreement;
(k) the obligation, if any, to enter into an ancillary service contract relating to the credit agreement, in particular an insurance policy, where the conclusion of such a contract is compulsory in order to obtain the credit or to obtain it on the terms and conditions marketed;
(l) the interest rate applicable in the case of late payments and the arrangements for its adjustment, and, where applicable, any charges payable for default;
**(m) a warning regarding the consequences of missing payments;**
**(n) where applicable, the sureties required;**
**(o) the existence or absence of a right of withdrawal;**
(p) the right of early repayment, and, where applicable, information concerning the creditor's right to compensation and the way in which that compensation will be determined in accordance with Article 16;
(q) the consumer's right to be informed immediately and free of charge, pursuant to Article 9(2), of the result of a database consultation carried out for the purposes of assessing his creditworthiness;
(r) the consumer's right to be supplied, on request and free of charge, with a copy of the draft credit agreement. This provision shall not apply if the creditor is at the time of the request unwilling to proceed to the conclusion of the credit agreement with the consumer; and
(s) if applicable, the period of time during which the creditor is bound by the pre-contractual information.
Where the credit agreement references a benchmark as defined in point 3 of Article 3(1) of Regulation (EU) 2016/1011 of the European Parliament and of the Council <*>, the name of the benchmark and of its administrator and the potential implications on the consumer shall be provided by the creditor, or where applicable, by the credit intermediary, to the consumer in a separate document, which may be annexed to the Standard European Consumer Credit Information form.
---
<*> Regulation (EU) 2016/1011, of the European Parliament and of the Council of 8 June 2016 on indices used as benchmarks in financial instruments and financial contracts or to measure the performance of investment funds and amending Directives 2008/48/EC and 2014/17/EU and Regulation (EU) No 596/2014 (OJ L 171, 29.6.2016, p. 1).
Any additional information which the creditor may provide to the consumer shall be given in a separate document which may be annexed to the Standard European Consumer Credit Information form.
2. However, in the case of voice telephony communications, as referred to in Article 3(3) of Directive 2002/65/EC, the description of the main characteristics of the financial service to be provided pursuant to the second indent of Article 3(3)(b) of that Directive shall include at least the items referred to in points (c), (d), (e), (f) and (h) of paragraph (1) of this Article, together with the annual percentage rate of charge illustrated by means of a representative example and the total amount payable by the consumer.
3. If the agreement has been concluded at the consumer's request using a means of distance communication which does not enable the information to be provided in accordance with paragraph 1, in particular in the case referred to in paragraph 2, the creditor shall provide the consumer with the full pre-contractual information using the Standard European Consumer Credit Information form immediately after the conclusion of the credit agreement.
4. Upon request, the consumer shall, in addition to receiving the Standard European Consumer Credit Information, be supplied free of charge with a copy of the draft credit agreement. This provision shall not apply if the creditor is at the time of the request unwilling to proceed to the conclusion of the credit agreement with the consumer.
5. In the case of a credit agreement under which payments made by the consumer do not give rise to an immediate corresponding amortisation of the total amount of credit, but are used to constitute capital during periods and under conditions laid down in the credit agreement or in an ancillary agreement, the pre-contractual information required under paragraph 1 shall include a clear and concise statement that such credit agreements do not provide for a guarantee of repayment of the total amount of credit drawn down under the credit agreement, unless such a guarantee is given.
6. Member States shall ensure that creditors and, where applicable, credit intermediaries provide adequate explanations to the consumer, in order to place the consumer in a position enabling him to assess whether the proposed credit agreement is adapted to his needs and to his financial situation, where appropriate by explaining the pre-contractual information to be provided in accordance with paragraph 1, the essential characteristics of the products proposed and the specific effects they may have on the consumer, including the consequences of default in payment by the consumer. Member States may adapt the manner by which and the extent to which such assistance is given, as well as by whom it is given, to the particular circumstances of the situation in which the credit agreement is offered, the person to whom it is offered and the type of credit offered.
Article 6
Pre-contractual information requirements for certain credit
agreements in the form of an overdraft facility
and for certain specific credit agreements
**1. In good time before the consumer becomes bound by any credit agreement or offer concerning a credit agreement as referred to in Article 2(3), (5) or (6), the creditor and, where applicable, the credit intermediary shall, on the basis of the credit terms and conditions offered by the creditor and, if applicable, the preferences expressed and information supplied by the consumer, provide the consumer with the information needed to compare different offers in order to take an informed decision on whether to conclude a credit agreement.**
**The information in question shall specify:**
**(a) the type of credit;**
**(b) the identity and geographical address of the creditor as well as, if applicable, the identity and geographical address of the credit intermediary involved;**
**(c) the total amount of credit;**
(d) the duration of the credit agreement;
(e) the borrowing rate; the conditions governing the application of that rate, any index or reference rate applicable to the initial borrowing rate, the charges applicable from the time the credit agreement is concluded, and, where applicable, the conditions under which those charges may be changed;
(f) the annual percentage rate of charge, illustrated by means of representative examples mentioning all the assumptions used in order to calculate that rate;
(g) the conditions and procedure for terminating the credit agreement;
(h) in the case of credit agreements as referred to in Article 2(3), where applicable, an indication that the consumer may be requested to repay the amount of credit in full at any time;
(i) the interest rate applicable in the case of late payments and the arrangements for its adjustment, and, where applicable, any charges payable for default;
(j) the consumer's right to be informed immediately and free of charge, pursuant to Article 9(2), of the result of a database consultation carried out for the purposes of assessing his creditworthiness;
(k) in the case of credit agreements as referred to in Article 2(3), information about the charges applicable from the time such agreements are concluded and, if applicable, the conditions under which those charges may be changed;
(l) if applicable, the period of time during which the creditor is bound by the pre-contractual information.
Such information shall be provided on paper or on another durable medium and all information shall be equally prominent. It may be provided by means of the European Consumer Credit Information form set out in Annex III. The creditor shall be deemed to have fulfilled the information requirements in this paragraph and in Article 3 - (1) and (2) of Directive 2002/65/EC if he has supplied the European Consumer Credit Information.
2. In the case of a credit agreement of the kind referred to in Article 2(3), Member States may decide that the annual percentage rate of charge need not be provided.
**3. In the case of a credit agreement as referred to in Article 2(5) and (6), the information provided to the consumer in accordance with paragraph 1 of this Article shall also include:**
**(a) the amount, number and frequency of payments to be made by the consumer and, where appropriate, the order in which payments will be allocated to different outstanding balances charged at different borrowing rates for the purposes of reimbursement; and**
**(b) the right of early repayment, and, where applicable, information concerning the creditor's right to compensation and the way in which that compensation will be determined.**
However, if the credit agreement falls within the scope of Article 2(3), only the provisions of paragraph 1 of this Article shall apply.
4. However, in the case of voice telephony communications and where the consumer requests that the overdraft facility be made available with immediate effect, the description of the main characteristics of the financial service shall include at least the items referred to in points (c), (e), (f) and (h) of paragraph 1. In addition, in credit agreements of the kind referred to in paragraph 3, the description of the main characteristics shall include a specification of the duration of the credit agreement.
5. Notwithstanding the exclusion provided for in Article 2(2)(e), the Member States shall apply at least the requirements of the first sentence of paragraph 4 of this Article to credit agreements in the form of an overdraft facility and where the credit has to be repaid within one month.
6. Upon request, the consumer shall, in addition to receiving the information referred to in paragraphs 1 to 4, be supplied free of charge with a copy of the draft credit agreement containing the contractual information provided for by Article 10 insofar as that Article is applicable. This provision shall not apply if the creditor is at the time of the request unwilling to proceed to the conclusion of the credit agreement with the consumer.
7. If the agreement has been concluded at the consumer's request using a means of distance communication which does not enable the information to be provided in accordance with paragraphs 1 and 3, including in the cases referred to in paragraph 4, the creditor shall immediately after the conclusion of the credit agreement fulfil his obligations under paragraphs 1 and 3 by providing the contractual information pursuant to Article 10 insofar as that Article is applicable.
Article 7
Exemptions from the pre-contractual information requirements
Articles 5 and 6 shall not apply to suppliers of goods or services acting as credit intermediaries in an ancillary capacity. This is without prejudice to the creditor's obligation to ensure that the consumer receives the pre-contractual information referred to in those Articles.
Article 8
Obligation to assess the creditworthiness of the consumer
1. Member States shall ensure that, before the conclusion of the credit agreement, the creditor assesses the consumer's creditworthiness on the basis of sufficient information, where appropriate obtained from the consumer and, where necessary, on the basis of a consultation of the relevant database. Member States whose legislation requires creditors to assess the creditworthiness of consumers on the basis of a consultation of the relevant database may retain this requirement.
2. Member States shall ensure that, if the parties agree to change the total amount of credit after the conclusion of the credit agreement, the creditor updates the financial information at his disposal concerning the consumer and assesses the consumer's creditworthiness before any significant increase in the total amount of credit.
Article 9
Database access
1. Each Member State shall in the case of cross-border credit ensure access for creditors from other Member States to databases used in that Member State for assessing the creditworthiness of consumers. The conditions for access shall be non-discriminatory.
2. If the credit application is rejected on the basis of consultation of a database, the creditor shall inform the consumer immediately and without charge of the result of such consultation and of the particulars of the database consulted.
3. The information shall be provided unless the provision of such information is prohibited by other Community legislation or is contrary to objectives of public policy or public security.
4. This Article shall be without prejudice to the application of Directive 95/46/EC of the European Parliament and of the Council of 24 October 1995 on the protection of individuals with regard to the processing of personal data and on the free movement of such data <*>.
---
<*> OJ L 281, 23.11.1995, p. 31. Directive as amended by Regulation (EC) No 1882/2003 (OJ L 284, 31.10.2003, p. 1).
Information to be included in credit agreements
1. Credit agreements shall be drawn up on paper or on another durable medium.
All the contracting parties shall receive a copy of the credit agreement. This Article shall be without prejudice to any national rules regarding the validity of the conclusion of credit agreements which are in conformity with Community law.
2. The credit agreement shall specify in a clear and concise manner:
(a) the type of credit;
(b) the identities and geographical addresses of the contracting parties as well as, if applicable, the identity and geographical address of the credit intermediary involved;
(c) the duration of the credit agreement;
(d) the total amount of credit and the conditions governing the drawdown;
(e) in case of a credit in the form of deferred payment for a specific good or service or in the case of linked credit agreements, that good or service and its cash price;
(f) the borrowing rate, the conditions governing the application of that rate and, where available, any index or reference rate applicable to the initial borrowing rate, as well as the periods, conditions and procedures for changing the borrowing rate and, if different borrowing rates apply in different circumstances, the abovementioned information in respect of all the applicable rates;
(g) the annual percentage rate of charge and the total amount payable by the consumer, calculated at the time the credit agreement is concluded; all the assumptions used in order to calculate that rate shall be mentioned;
(h) the amount, number and frequency of payments to be made by the consumer and, where appropriate, the order in which payments will be allocated to different outstanding balances charged at different borrowing rates for the purposes of reimbursement;
(i) where capital amortisation of a credit agreement with a fixed duration is involved, the right of the consumer to receive, on request and free of charge, at any time throughout the duration of the credit agreement, a statement of account in the form of an amortisation table.
The amortisation table shall indicate the payments owing and the periods and conditions relating to the payment of such amounts; the table shall contain a breakdown of each repayment showing capital amortisation, the interest calculated on the basis of the borrowing rate and, where applicable, any additional costs; where the interest rate is not fixed or the additional costs may be changed under the credit agreement, the amortisation table shall indicate, clearly and concisely, that the data contained in the table will remain valid only until such time as the borrowing rate or the additional costs are changed in accordance with the credit agreement;
(j) if charges and interest are to be paid without capital amortisation, a statement showing the periods and conditions for the payment of the interest and of any associated recurrent and non-recurrent charges;
(k) where applicable, the charges for maintaining one or several accounts recording both payment transactions and drawdowns, unless the opening of an account is optional, together with the charges for using a means of payment for both payment transactions and drawdowns, and any other charges deriving from the credit agreement and the conditions under which those charges may be changed;
(l) the interest rate applicable in the case of late payments as applicable at the time of the conclusion of the credit agreement and the arrangements for its adjustment and, where applicable, any charges payable for default;
(m) a warning regarding the consequences of missing payments;
(n) where applicable, a statement, that notarial fees will be payable;
(o) the sureties and insurance required, if any;
(p) the existence or absence of a right of withdrawal, the period during which that right may be exercised and other conditions governing the exercise thereof, including information concerning the obligation of the consumer to pay the capital drawn down and the interest in accordance with Article 14(3)(b) and the amount of interest payable per day;
(q) information concerning the rights resulting from Article 15 as well as the conditions for the exercise of those rights;
(r) the right of early repayment, the procedure for early repayment, as well as, where applicable, information concerning the creditor's right to compensation and the way in which that compensation will be determined;
**(s) the procedure to be followed in exercising the right of termination of the credit agreement;**
**(t) whether or not there is an out-of-court complaint and redress mechanism for the consumer and, if so, the methods for having access to it;**
**(u) where applicable, other contractual terms and conditions;**
(v) where applicable, the name and address of the competent supervisory authority.
**3. Where paragraph 2(i) applies, the creditor shall make available to the consumer, free of charge and at any time throughout the duration of the credit agreement, a statement of account in the form of an amortisation table.**
**4. In the case of a credit agreement under which payments made by the consumer do not give rise to an immediate corresponding amortisation of the total amount of credit, but are used to constitute capital during periods and under conditions laid down in the credit agreement or in an ancillary agreement, the information required under paragraph 2 shall include a clear and concise statement that such credit agreements do not provide for a guarantee of repayment of the total amount of credit drawn down under the credit agreement, unless such a guarantee is given.**
**5. In the case of credit agreements in the form of overdraft facilities as referred to in Article 2(3), the following shall be specified in a clear and concise manner:**
(a) the type of credit;
(b) the identities and geographical addresses of the contracting parties as well as, if applicable, the identity and geographical address of the credit intermediary involved;
**(c) the duration of the credit agreement;**
**(d) the total amount of the credit and the conditions governing the drawdown;**
**(e) the borrowing rate, the conditions governing the application of the borrowing rate and, where available, any index or reference rate applicable to the initial borrowing rate, as well as the periods, conditions and procedure for changing the borrowing rate and, if different borrowing rates apply in different circumstances, the abovementioned information in respect of all the applicable rates;**
**(f) the annual percentage rate of charge and the total cost of the credit to the consumer, calculated at the time the credit agreement is concluded; all the assumptions used in order to calculate that rate as referred to in Article 19(2) in conjunction with Article 3(g) and (i) shall be mentioned; Member States may decide that the annual percentage rate of charge need not be provided;**
(g) an indication that the consumer may be requested to repay the amount of credit in full on demand at any time;
(h) conditions governing the exercise of the right of withdrawal from the credit agreement; and
(i) information concerning the charges applicable from the time such agreements are concluded and, if applicable, the conditions under which those charges may be changed.
Article 11
**Information concerning the borrowing rate**
**1. Where applicable, the consumer shall be informed of any change in the borrowing rate, on paper or another durable medium, before the change enters into force. The information shall state the amount of the payments to be made after the entry into force of the new borrowing rate and, if the number or frequency of the payments changes, particulars thereof.**
**2. However, the parties may agree in the credit agreement that the information referred to in paragraph 1 is to be given to the consumer periodically in cases where the change in the borrowing rate is caused by a change in a reference rate, the new reference rate is made publicly available by appropriate means and the information concerning the new reference rate is also kept available in the premises of the creditor.**
Obligations in connection with credit agreement in the form
of an overdraft facility
1. Where a credit agreement covers credit in the form of an overdraft facility, the consumer shall be kept regularly informed by means of a statement of account, on paper or on another durable medium, containing the following particulars:
(a) the precise period to which the statement of account relates;
(b) the amounts and dates of drawdowns;
(c) the balance from the previous statement, and the date thereof;
(d) the new balance;
(e) the dates and amounts of payments made by the consumer;
(f) the borrowing rate applied;
(g) any charges that have been applied;
(h) where applicable, the minimum amount to be paid.
2. In addition, the consumer shall be informed on paper or another durable medium of increases in the borrowing rate, or in any charges payable, before the change in question enters into force.
However, the parties may agree in the credit agreement that information concerning changes in the borrowing rate is to be given in the manner provided for in paragraph 1 in cases where the change in the borrowing rate is caused by a change in a reference rate, the new reference rate is made publicly available by appropriate means and the information concerning the new reference rate is also kept available in the premises of the creditor.
Article 13
Open-end credit agreements
1. The consumer may effect standard termination of an open-end credit agreement free of charge at any time unless the parties have agreed on a period of notice. Such a period may not exceed one month.
If agreed in the credit agreement, the creditor may effect standard termination of an open-end credit agreement by giving the consumer at least two months' notice drawn up on paper or on another durable medium.
2. If agreed in the credit agreement, the creditor may, for objectively justified reasons, terminate the consumer's right to draw down on an open-end credit agreement. The creditor shall inform the consumer of the termination and the reasons for it on paper or on another durable medium, where possible before the termination and at the latest immediately thereafter, unless the provision of such information is prohibited by other Community legislation or is contrary to objectives of public policy or public security.
Article 14
Right of withdrawal
1. The consumer shall have a period of 14 calendar days in which to withdraw from the credit agreement without giving any reason.
That period of withdrawal shall begin
(a) either from the day of the conclusion of the credit agreement, or
(b) from the day on which the consumer receives the contractual terms and conditions and information in accordance with Article 10, if that day is later than the date referred to in point (a) of this subparagraph.
2. Where in the case of a linked credit agreement, as defined in Article 3(n), national legislation at the time of the entry into force of this Directive already provides that funds cannot be made available to the consumer before the expiry of a specific period, Member States may exceptionally provide that the period referred to in paragraph 1 of this Article may be reduced to this specific period at the explicit request of the consumer.
3. If the consumer exercises his right of withdrawal, he shall:
(a) in order to give effect to the withdrawal before the expiry of the deadline referred to in paragraph 1, notify this to the creditor in line with the information given by the creditor pursuant to Article 10(2)(p) by means which can be proven in accordance with national law. The deadline shall be deemed to have been met if that notification, if it is on paper or on another durable medium that is available and accessible to the creditor, is dispatched before the deadline expires; and
(b) pay to the creditor the capital and the interest accrued thereon from the date the credit was drawn down until the date the capital is repaid, without any undue delay and no later than 30 calendar days after the despatch by him to the creditor of notification of the withdrawal. The interest shall be calculated on the basis of the agreed borrowing rate. The creditor shall not be entitled to any other compensation from the consumer in the event of withdrawal, except compensation for any non-returnable charges paid by the creditor to any public administrative body.
4. If an ancillary service relating to the credit agreement is provided by the creditor or by a third party on the basis of an agreement between the third party and the creditor, the consumer shall no longer be bound by the ancillary service contract if the consumer exercises his right of withdrawal from the credit agreement in accordance with this Article.
5. If the consumer has a right of withdrawal under paragraphs 1, 3 and 4, Articles 6 and 7 of Directive 2002/65/EC and Article 5 of Council Directive 85/577/EEC of 20 December 1985 to protect the consumer in respect of contracts negotiated away from business premises <*> shall not apply.
---
**<*> OJ L 372, 31.12.1985, p. 31.**
6. Member States may provide that paragraphs 1 to 4 of this Article shall not apply to credit agreements which by law are required to be concluded through the services of a notary, provided that the notary confirms that the consumer is guaranteed the rights provided for under Articles 5 and 10.
7. This Article shall be without prejudice to any rule of national law establishing a period of time during which the performance of the contract may not begin.
**Article 15**
**Linked credit agreements**
1. Where the consumer has exercised a right of withdrawal, based on Community law, concerning a contract for the supply of goods or services, he shall no longer be bound by a linked credit agreement.
2. Where the goods or services covered by a linked credit agreement are not supplied, or are supplied only in part, or are not in conformity with the contract for the supply thereof, the consumer shall have the right to pursue remedies against the creditor if the consumer has pursued his remedies against the supplier but has failed to obtain the satisfaction to which he is entitled according to the law or the contract for the supply of goods or services. Member States shall determine to what extent and under what conditions those remedies shall be exercisable.
3. This Article shall be without prejudice to any national rules rendering the creditor jointly and severally liable in respect of any claim which the consumer may have against the supplier where the purchase of goods or services from the supplier has been financed by a credit agreement.
Article 16
Early repayment
1. The consumer shall be entitled at any time to discharge fully or partially his obligations under a credit agreement. In such cases, he shall be entitled to a reduction in the total cost of the credit, such reduction consisting of the interest and the costs for the remaining duration of the contract.
2. In the event of early repayment of credit the creditor shall be entitled to fair and objectively justified compensation for possible costs directly linked to early repayment of credit provided that the early repayment falls within a period for which the borrowing rate is fixed.
Such compensation may not exceed 1% of the amount of credit repaid early, if the period of time between the early repayment and the agreed termination of the credit agreement exceeds one year. If the period does not exceed one year, the compensation may not exceed 0,5% of the amount of credit repaid early.
**3. Compensation for early repayment shall not be claimed:**
**(a) if the repayment has been made under an insurance contract intended to provide a credit repayment guarantee;**
**(b) in the case of overdraft facilities; or**
(c) if the repayment falls within a period for which the borrowing rate is not fixed.
4. Member States may provide that:
(a) such compensation may be claimed by the creditor only on condition that the amount of the early repayment exceeds the threshold defined by national law. That threshold shall not exceed EUR 10 000 within any period of 12 months;
**(b) the creditor may exceptionally claim higher compensation if he can prove that the loss he suffered from early repayment exceeds the amount determined under paragraph 2.**
**If the compensation claimed by the creditor exceeds the loss actually suffered, the consumer may claim a corresponding reduction.**
**In this case, the loss shall consist of the difference between the initially agreed interest rate and the interest rate at which the creditor can lend out the amount repaid early on the market at the time of early repayment, and shall take into account the impact of early repayment on administrative costs.**
5. Any compensation shall not exceed the amount of interest the consumer would have paid during the period between the early repayment and the agreed date of termination of the credit agreement.
Article 17
Assignment of rights
1. In the event of assignment to a third party of the creditor's rights under a credit agreement or the agreement itself, the consumer shall be entitled to plead against the assignee any defence which was available to him against the original creditor, including set-off where the latter is permitted in the Member State concerned.
2. The consumer shall be informed of the assignment referred to in paragraph 1 except where the original creditor, by agreement with the assignee, continues to service the credit vis - à - vis the consumer.
Article 18
Overrunning
1. In the case of an agreement to open a current account, where there is a possibility that the consumer is allowed an overrun, the agreement shall contain in addition the information referred to in Article 6(1)(e). The creditor shall in any case provide that information on paper or another durable medium on a regular basis.
2. In the event of a significant overrunning exceeding a period of one month, the creditor shall inform the consumer without delay, on paper or on another durable medium,
**(a) of the overrunning;**
**(b) of the amount involved;**
**(c) of the borrowing rate;**
(d) of any penalties, charges or interest on arrears applicable.
3. This Article shall be without prejudice to any rule of national law requiring the creditor to offer another kind of credit product when the duration of the overrunning is significant.
Calculation of the annual percentage rate of charge
1. The annual percentage rate of charge, equating, on an annual basis, to the present value of all commitments (drawdowns, repayments and charges), future or existing, agreed by the creditor and the consumer, shall be calculated in accordance with the mathematical formula set out in Part I of Annex I.
2. For the purpose of calculating the annual percentage rate of charge, the total cost of the credit to the consumer shall be determined, with the exception of any charges payable by the consumer for non-compliance with any of his commitments laid down in the credit agreement and charges other than the purchase price which, for purchases of goods or services, he is obliged to pay whether the transaction is effected in cash or on credit.
The costs of maintaining an account recording both payment transactions and drawdowns, the costs of using a means of payment for both payment transactions and drawdowns, and other costs relating to payment transactions shall be included in the total cost of credit to the consumer unless the opening of the account is optional and the costs of the account have been clearly and separately shown in the credit agreement or in any other agreement concluded with the consumer.
3. The calculation of the annual percentage rate of charge shall be based on the assumption that the credit agreement is to remain valid for the period agreed and that the creditor and the consumer will fulfil their obligations under the terms and by the dates specified in the credit agreement.
4. In the case of credit agreements containing clauses allowing variations in the borrowing rate and, where applicable, charges contained in the annual percentage rate of charge but unquantifiable at the time of calculation, the annual percentage rate of charge shall be calculated on the assumption that the borrowing rate and other charges will remain fixed in relation to the initial level and will remain applicable until the end of the credit agreement.
5. Where necessary, the additional assumptions set out in Annex I may be used in calculating the annual percentage rate of charge.
If the assumptions set out in this Article and in Part II of Annex I do not suffice to calculate the annual percentage rate of charge in a uniform manner or are no longer adapted to the commercial situations in the market, the Commission is empowered to adopt delegated acts in accordance with Article 24a amending this Article and Part II of Annex I to add the necessary additional assumptions for the calculation of the annual percentage rate of charge or to modify the existing ones.
**Article 20**
**Regulation of creditors**
Member States shall ensure that creditors are supervised by a body or authority independent from financial institutions, or regulated. This shall be without prejudice to Directive 2006/48/EC.
**Article 21**
Certain obligations of credit intermediaries
vis - à - vis consumers
Member States shall ensure that:
(a) a credit intermediary indicates in advertising and documentation intended for consumers the extent of his powers, in particular whether he works exclusively with one or more creditors or as an independent broker;
(b) the fee, if any, payable by the consumer to the credit intermediary for his services is disclosed to the consumer, and agreed between the consumer and the credit intermediary on paper or another durable medium before the conclusion of the credit agreement;
(c) the fee, if any, payable by the consumer to the credit intermediary for his services is communicated to the creditor by the credit intermediary, for the purpose of calculation of the annual percentage rate of charge.
Harmonisation and imperative nature of this Directive
1. Insofar as this Directive contains harmonised provisions, Member States may not maintain or introduce in their national law provisions diverging from those laid down in this Directive.
2. Member States shall ensure that consumers may not waive the rights conferred on them by the provisions of national law implementing or corresponding to this Directive.
3. Member States shall further ensure that the provisions they adopt in implementation of this Directive cannot be circumvented as a result of the way in which agreements are formulated, in particular by integrating drawdowns or credit agreements falling within the scope of this Directive into credit agreements the character or purpose of which would make it possible to avoid its application.
4. Member States shall take the necessary measures to ensure that consumers do not lose the protection granted by this Directive by virtue of the choice of the law of a third country as the law applicable to the credit agreement, if the credit agreement has a close link with the territory of one or more Member States.
**Article 23**
**Penalties**
Member States shall lay down the rules on penalties applicable to infringements of the national provisions adopted pursuant to this Directive and shall take all measures necessary to ensure that they are implemented. The penalties provided for must be effective, proportionate and dissuasive.
**Article 24**
**Out-of-court dispute resolution**
1. Member States shall ensure that adequate and effective out-of-court dispute resolution procedures for the settlement of consumer disputes concerning credit agreements are put in place, using existing bodies where appropriate.
2. Member States shall encourage those bodies to cooperate in order to also resolve cross-border disputes concerning credit agreements.
**Exercise of the delegation**
1. The power to adopt delegated acts is conferred on the Commission subject to the conditions laid down in this Article.
2. The power to adopt delegated acts referred to in Article 19(5) shall be conferred on the Commission for a period of five years from 26 July 2019. The Commission shall draw up a report in respect of the delegation of power not later than nine months before the end of the five-year period. The delegation of power shall be tacitly extended for periods of an identical duration, unless the European Parliament or the Council opposes such extension not later than three months before the end of each period.
3. The delegation of power referred to in Article 19(5) may be revoked at any time by the European Parliament or by the Council. A decision to revoke shall put an end to the delegation of the power specified in that decision. It shall take effect the day following the publication of the decision in the Official Journal of the European Union or at a later date specified therein. It shall not affect the validity of any delegated acts already in force.
4. Before adopting a delegated act, the Commission shall consult experts designated by each Member State in accordance with the principles laid down in the Interinstitutional Agreement of 13 April 2016 on Better Law-Making <*>.
---
**<*> OJ L 123, 12.5.2016, p. 1.**
**5. As soon as it adopts a delegated act, the Commission shall notify it simultaneously to the European Parliament and to the Council.**
6. A delegated act adopted pursuant to Article 19(5) shall enter into force only if no objection has been expressed either by the European Parliament or by the Council within a period of three months of notification of that act to the European Parliament and the Council or if, before the expiry of that period, the European Parliament and the Council have both informed the Commission that they will not object. That period shall be extended by two months at the initiative of the European Parliament or of the Council.
**Article 26**
**Information to be supplied to the Commission**
Where a Member State makes use of any of the regulatory choices referred to in Article 2(5) and 2(6), Article 4(1), Article 4(2)(c), Article 6 - (2), Article 10(1), Article 10(5)(f), Article 14(2) and Article 16(4), it shall inform the Commission thereof as well as of any subsequent changes. The Commission shall make that information public on a website or in another easily accessible way. Member States shall take the appropriate measures to diffuse that information amongst national creditors and consumers.
Transposition
1. Before 11 June 2010 Member States shall adopt and publish the provisions necessary to comply with this Directive. They shall forthwith inform the Commission thereof.
They shall apply those provisions from 11 June 2010.
By 1 July 2018 Member States shall adopt and publish the provisions necessary to comply with the third subparagraph of Article 5(1) and shall communicate them to the Commission. They shall apply those provisions from 1 July 2018.
When Member States adopt these provisions, they shall contain a reference to this Directive or be accompanied by such reference on the occasion of their official publication. The methods of making such reference shall be laid down by Member States.
2. The Commission shall undertake, every five years and for the first time 11 June 2013, a review of the thresholds laid down in this Directive and its annexes and the percentages used to calculate the compensation payable in the event of early repayment, assessing them in the light of economic trends in the Community and the situation of the market concerned. The Commission shall also monitor the effect of the existence of the regulatory choices referred to in Article 2(5) and 2(6), Article 4(1), Article 4(2)(c), Article 6(2), Article 10(1), Article 10(5)(f), Article 14(2) and Article 16(4) on the internal market and consumers. The results shall be made known to the European Parliament and the Council, accompanied where appropriate by a proposal to modify the thresholds and percentages as well as the abovementioned regulatory choices accordingly.
**Conversion of amounts expressed in euro into national**
**currency**
1. For the purposes of this Directive, those Member States who convert the amounts expressed in euro into their national currency shall initially use in the conversion the exchange rate prevailing on the date of adoption of this Directive.
**2. Member States may round off the amounts resulting from the conversion provided that such rounding off does not exceed EUR 10.**
Article 29
Repeal
**Directive 87/102/EEC shall be repealed with effect from 11 June 2010.**
**Article 30**
**Transitional measures**
1. This Directive shall not apply to credit agreements existing on the date when the national implementing measures enter into force.
2. However, Member States shall ensure that Articles 11, 12, 13 and 17, the second sentence of Article 18(1), and Article 18(2) are applied also to open-end credit agreements existing on the date when the national implementing measures enter into force.
**Article 31**
**Entry into force**
This Directive shall enter into force on the 20th day following its publication in the Official Journal of the European Union.
**Article 32**
**Addressees**
This Directive is addressed to the Member States.
**Done at Strasbourg, 23 April 2008.**
I. The basic equation expressing the equivalence of drawdowns on the one hand and repayments and charges on the other.
The basic equation, which establishes the annual percentage rate of charge (APR), equates, on an annual basis, the total present value of drawdowns on the one hand and the total present value of repayments and payments of charges on the other hand, i.e.:
$\sum_{k = 1}^{m} C_{k}(1 + X)^{- t_{k}} = \sum_{l = 1}^{m'} D_{l}(1 + X)^{- S_{l}}$
| - | X | is the APR, |
| --- | --- | --- |
| - | m | is the number of the last drawdown, |
| - | k | is the number of a drawdown, thus 1 <= k <= m, |
| - | Ck | is the amount of drawdown k, |
| - | tk | is the interval, expressed in years and fractions of a year, between the date of the first drawdown and the date of each subsequent drawdown, thus t1=0, |
| - | m' | is the number of the last repayment or payment of charges, |
| - | l | is the number of a repayment or payment of charges, |
| - | Dl | is the amount of a repayment or payment of charges, |
| - | Sl | is the interval, expressed in years and fractions of a year, between the date of the first drawdown and the date of each repayment or payment of charges. |
*Remarks:*
*(a) The amounts paid by both parties at different times shall not necessarily be equal and shall not necessarily be paid at equal intervals.*
*(b) The starting date shall be that of the first drawdown.*
*(c) Intervals between dates used in the calculations shall be expressed in years or in fractions of a year. A year is presumed to have 365 days (or 366 days for leap years), 52 weeks or 12 equal months. An equal month is presumed to have 30,41666 days (i.e. 365/12) regardless of whether or not it is a leap year.*
*(d) The result of the calculation shall be expressed with an accuracy of at least one decimal place. If the figure at the following decimal place is greater than or equal to 5, the figure at that particular decimal place shall be increased by one.*
*(e) The equation can be rewritten using a single sum and the concept of flows (Ak), which will be positive or negative, in other words either paid or received during periods 1 to k, expressed in years, i.e.:*
*$S = \sum_{k = 1}^{n} A_{k}(1 + X)^{- t_{k}}$ ,*
*S being the present balance of flows. If the aim is to maintain the equivalence of flows, the value will be zero.*
*II. The additional assumptions for the calculation of the annual percentage rate of charge shall be as follows:*
*(a) If a credit agreement gives the consumer freedom of drawdown, the total amount of credit shall be deemed to be drawn down immediately and in full.*
*(b) If a credit agreement gives the consumer freedom of drawdown in general but imposes, amongst the different ways of drawdown, a limitation with regard to the amount of credit and period of time, the amount of credit shall be deemed to be drawn down on the earliest date provided for in the credit agreement and in accordance with those drawdown limits.*
*(c) If a credit agreement provides different ways of drawdown with different charges or borrowing rates, the total amount of credit shall be deemed to be drawn down at the highest charge and borrowing rate applied to the most common drawdown mechanism for this type of credit agreement.*
*(d) In the case of an overdraft facility, the total amount of credit shall be deemed to be drawn down in full and for the whole duration of the credit agreement. If the duration of the overdraft facility is not known, the annual percentage rate of charge shall be calculated on the assumption that the duration of the credit is 3 months.*
*(e) In the case of an open-end credit agreement, other than an overdraft facility, it shall be assumed that:*
*(i) the credit is provided for a period of 1 year starting from the date of the initial drawdown, and that the final payment made by the consumer clears the balance of capital, interest and other charges, if any;*
*(ii) the capital is repaid by the consumer in equal monthly payments, commencing 1 month after the date of the initial drawdown. However, in cases where the capital must be repaid only in full, in a single payment, within each payment period, successive drawdowns and repayments of the entire capital by the consumer shall be assumed to occur over the period of 1 year. Interest and other charges shall be applied in accordance with those drawdowns and repayments of capital and as provided for in the credit agreement.*
*For the purposes of this point, an open-end credit agreement is a credit agreement without fixed duration and includes credits which must be repaid in full within or after a period but, once repaid, become available to be drawn down again.*
*(f) In the case of credit agreements other than overdrafts and open-end credits as referred to in the assumptions set out in points (d) and (e):*
*(i) if the date or amount of a repayment of capital to be made by the consumer cannot be ascertained, it shall be assumed that the repayment is made at the earliest date provided for in the credit agreement and is for the lowest amount for which the credit agreement provides;*
*(ii) if the date of conclusion of the credit agreement is not known, the date of the initial drawdown shall be assumed to be the date which results in the shortest interval between that date and the date of the first payment to be made by the consumer.*
*(g) Where the date or amount of a payment to be made by the consumer cannot be ascertained on the basis of the credit agreement or the assumptions set out in points (d), (e) or (f), it shall be assumed that the payment is made in accordance with the dates and conditions required by the creditor and, when these are unknown:*
*(i) interest charges are paid together with the repayments of capital;*
*(ii) a non-interest charge expressed as a single sum is paid at the date of the conclusion of the credit agreement;*
*(iii) non-interest charges expressed as several payments are paid at regular intervals, commencing with the date of the first repayment of capital, and if the amount of such payments is not known they shall be assumed to be equal amounts;*
*(iv) the final payment clears the balance of capital, interest and other charges, if any.*
*(h) If the ceiling applicable to the credit has not yet been agreed, that ceiling is assumed to be EUR 1 500.*
*(i) If different borrowing rates and charges are offered for a limited period or amount, the borrowing rate and the charges shall be deemed to be the highest rate for the whole duration of the credit agreement.*
*(j) For consumer credit agreements for which a fixed borrowing rate is agreed in relation to the initial period, at the end of which a new borrowing rate is determined and subsequently periodically adjusted according to an agreed indicator, the calculation of the annual percentage rate shall be based on the assumption that, at the end of the fixed borrowing rate period, the borrowing rate is the same as at the time of calculating the annual percentage rate, based on the value of the agreed indicator at that time.*
*Annex II*
*STANDARD EUROPEAN CONSUMER CREDIT INFORMATION*
| Creditor | [Identity] |
Address
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | [Geographical address to be used by the consumer] |
| If applicable | |
| Credit intermediary | [Identity] |
Address
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | [Geographical address to be used by the consumer] |
| <*> This information is optional for the creditor. |
*Wherever "if applicable" is indicated, the creditor must fill in the box if the information is relevant to the credit product or delete the respective information or the entire row if the information is not relevant for the type of credit considered.*
*Indications between square brackets provide explanations for the creditor and must be replaced with the corresponding information.*
| The type of credit | |
| --- | --- |
| The total amount of credit
This means the ceiling or the total sums made available under the credit agreement. | |
| The conditions governing the drawdown
This means how and when you will obtain the money. | |
| The duration of the credit agreement | |
| Instalments and, where appropriate, the order in which instalments will be allocated | You will have to pay the following:
[The amount, number and frequency of payments to be made by the consumer]
Interest and/or charges will be payable in the following manner: |
| The total amount you will have to pay
This means the amount of borrowed capital plus interest and possible costs related to your credit. | [Sum of total amount of credit and total cost of credit] |
| If applicable
The credit is granted in the form of a deferred payment for a good or service or is linked to the supply of specific goods or the provision of a service
Name of good/service
Cash price | |
| If applicable | |
| Sureties required
This is a description of the security to be provided by you in relation to the credit agreement. | [Kind of sureties] |
| If applicable
Repayments do not give rise to immediate amortisation of the capital. | |
| The borrowing rate or, if applicable, different borrowing rates which apply to the credit agreement | [% | |
| - | fixed, or |
| - | variable (with the index or reference rate applicable to the initial borrowing rate), |
| - | periods] |
| Annual Percentage Rate of Charge (APR) | |
This is the total cost expressed as an annual percentage of the total amount of credit.
The APR is there to help you compare different offers. | [% A representative example mentioning all the assumptions used for calculating the rate to be set out here] |
| Is it compulsory, in order to obtain the credit or to obtain it on the terms and conditions marketed, to take out | |
| - an insurance policy securing the credit, or | Yes/no [if yes, specify the kind of insurance] |
| - another ancillary service contract? | Yes/no [if yes, specify the kind of ancillary service] |
| If the costs of these services are not known by the creditor they are not included in the APR. | |
| Related costs |
If applicable
Maintaining one or more accounts is required for recording both payment transactions and drawdowns | |
If applicable
Amount of costs for using a specific means of payment (e.g. a credit card) | |
If applicable
Any other costs deriving from the credit agreement | |
If applicable
Conditions under which the abovementioned costs related to the credit agreement can be changed | |
If applicable
Obligation to pay notarial fees | |
| Costs in the case of late payments | |
| Missing payments could have severe consequences for you (e.g. forced sale) and make obtaining credit more difficult. | You will be charged [... (applicable interest rate and arrangements for its adjustment and, where applicable, default charges)] for late payments. |
| Right of withdrawal | Yes/no |
| You have the right to withdraw from the credit agreement within a period of 14 calendar days. |
Early repayment
You have the right to repay the credit early at any time in full or partially. | |
| If applicable | |
| The creditor is entitled to compensation in the case of early repayment | [Determination of the compensation (calculation method) in accordance with the provisions implementing Article 16 of Directive 2008/48/EC] |
Consultation of a database
The creditor must inform you immediately and without charge of the result of a consultation of a database, if a credit application is rejected on the basis of such a consultation. This does not apply if the provision of such information is prohibited by European Community law or is contrary to objectives of public policy or public security. | |
Right to a draft credit agreement
You have the right, upon request, to obtain a copy of the draft credit agreement free of charge. This provision does not apply if the creditor is at the time of the request unwilling to proceed to the conclusion of the credit agreement with you. | |
| If applicable | |
| The period of time during which the creditor is bound by the pre-contractual information | This information is valid from... until... |
If applicable
| (a) concerning the creditor | |
| If applicable | |
| Representative of the creditor in your Member State of residence | [Identity] |
| Address | [Geographical address to be used by the consumer] |
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | |
| If applicable | |
| Registration | [The trade register in which the creditor is entered and his registration number or an equivalent means of identification in that register] |
If applicable
The supervisory authority | |
| (b) concerning the credit agreement | |
| If applicable | |
| Exercise of the right of withdrawal | [Practical instructions for exercising the right of withdrawal indicating, inter alia, the period for exercising the right, the address to which notification of exercise of the right of withdrawal should be sent and the consequences of non-exercise of that right] |
If applicable
The law taken by the creditor as a basis for the establishment of relations with you before the conclusion of the credit contract | |
| If applicable | |
| Clause stipulating the governing law applicable to the credit agreement and/or the competent court | [Relevant clause to be set out here] |
| If applicable | |
| Language regime | Information and contractual terms will be supplied in [specific language]. With your consent, we intend to communicate in [specific language/languages] during the duration of the credit agreement. |
| (c) concerning redress | |
| Existence of and access to out-of-court complaint and redress mechanism | [Whether or not there is an out-of-court complaint and redress mechanism for the consumer who is party to the distance contract and, if so, the methods of access to it] |
| <*> This information is optional for the creditor. |
Annex III
EUROPEAN CONSUMER CREDIT INFORMATION
FOR (1) OVERDRAFTS (2) CONSUMER CREDIT OFFERED BY CERTAIN
CREDIT ORGANISATIONS (ARTICLE 2(5) OF DIRECTIVE 2008/48/EC)
(3) DEBT CONVERSION
| Creditor | [Identity] |
Address
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | [Geographical address to be used by the consumer] |
| If applicable | |
| Credit intermediary | [Identity] |
Address
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | [Geographical address to be used by the consumer] |
| <*> This information is optional for the creditor. |
Wherever "if applicable" is indicated, the creditor must fill in the box if the information is relevant to the credit product or delete the respective information or the entire row if the information is not relevant for the type of credit considered.
Indications between square brackets provide explanations for the creditor and must be replaced with the corresponding information.
| The type of credit | |
| --- | --- |
| The total amount of credit
This means the ceiling or the total sums made available under the credit agreement. | |
| The duration of the credit agreement | |
| If applicable
You may be requested to repay the amount of credit in full on demand at any time. | |
The borrowing rate or, if applicable,
different borrowing rates which apply to the credit agreement | [% | |
| - | fixed or, |
| - | variable (with the index or reference rate applicable to the initial borrowing rate)], |
| If applicable | |
The annual percentage rate of charge (APR) <*>
This is the total cost of credit expressed as an annual percentage of the total amount of credit. The APR is there to help you compare different offers. | [% A representative example mentioning all the assumptions used for calculating the rate to be set out here] |
| If applicable | |
Costs
If applicable
The conditions under which those costs may be changed | [The costs applicable from the time the credit agreement is concluded] |
| Costs in the case of late payments | You will be charged [...... (applicable interest rate and arrangements for its adjustment and, where applicable, default charges)] for late payments. |
| <*> | Not applicable to European Consumer Credit Information for overdrafts in those Member States which decide on the basis of Article 6(2) of Directive 2008/48/EC that the APR need not be provided for overdrafts. |
| Termination of the credit agreement | [The conditions and procedure for terminating the credit agreement] |
| --- | --- |
| Consultation of a database
The creditor must inform you immediately and without charge of the result of a consultation of a database if a credit application is rejected on the basis of such a consultation. This does not apply if the provision of such information is prohibited by European Community law or is contrary to objectives of public policy or public security. | |
| If applicable | |
| The period of time during which the creditor is bound by the pre-contractual information | This information is valid from... until... |
| Instalments and, where appropriate, the order in which instalments will be allocated | You will have to pay the following:
[Representative example of an instalment table including the amount, number and frequency of payments to be made by the consumer] |
| --- | --- |
| The total amount you will have to pay | |
| Early repayment
You have the right to repay the credit early at any time in full or partially.
If applicable | |
| The creditor is entitled to compensation in the case of early repayment | [Determination of the compensation (calculation method) in accordance with the provisions implementing Article 16 of Directive 2008/48/EC] |
If applicable
| (a) concerning the creditor | |
| If applicable | |
| Representative of the creditor in your Member State of residence | [Identity] |
| Address | [Geographical address to be used by the consumer] |
Telephone number <*>
E-mail address <*>
Fax number <*>
Web address <*> | |
| If applicable | |
| Registration | [The trade register in which the creditor is entered and his registration number or an equivalent means of identification in that register] |
If applicable
The supervisory authority | |
| (b) concerning the credit agreement | |
| Right of withdrawal | Yes/no |
You have the right to withdraw from the credit agreement within a period of 14 calendar days.
If applicable
Exercise of the right of withdrawal | [Practical instructions for exercising the right of withdrawal indicating, inter alia, the address to which notification of exercise of the right of withdrawal should be sent and the consequences of non-exercise of that right] |
If applicable
The law taken by the creditor as a basis for the establishment of relations with you before the conclusion of the credit contract | |
| If applicable | |
| Clause stipulating the law applicable to the credit agreement and/or the competent court | [Relevant clause to be set out here] |
| If applicable | |
| Language regime | Information and contractual terms will be supplied in [specific language]. With your consent, we intend to communicate in [specific language/languages] during the duration of the credit agreement. |
| (c) concerning redress | |
| Existence of and access to out-of-court complaint and redress mechanism | [Whether or not there is an out-of-court complaint and redress mechanism for the consumer who is party to the distance contract and, if so, the methods of access to it] |
| <*> This information is optional for the creditor. |
---