---
title: "\"Методические рекомендации по установлению критериев существенного отклонения цены иностранной валюты\""
number: "7-МР"
issuer: "Центральный банк Российской Федерации"
status: утратил силу
canonical: "https://bukva.ai/docs/7-mr-bank-rossii-tsentralnyy-bank"
---
## "Методические рекомендации по установлению критериев существенного отклонения цены иностранной валюты"
# "Методические рекомендации по установлению критериев существенного отклонения цены иностранной валюты"
(утв. Банком России 05.06.2023 N 7-МР)
> [!WARNING]
> Документ утратил силу с [12 мая 2025 года](https://bukva.ai/docs/6-mr-bank-rossii-tsentralnyy-bank-3#p100093) в связи с изданием Методических [рекомендаций](https://bukva.ai/docs/6-mr-bank-rossii-tsentralnyy-bank-3#p100095), утв. Банком России от 28.03.2025 N 6-МР.
> Начало действия документа - [09.06.2023](#p100080).
> Окончание действия документа - 11.05.2025.
**ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ**
5 июня 2023 г. N 7-МР
**МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ**
**ПО УСТАНОВЛЕНИЮ КРИТЕРИЕВ СУЩЕСТВЕННОГО ОТКЛОНЕНИЯ ЦЕНЫ**
**ИНОСТРАННОЙ ВАЛЮТЫ**
Настоящие Методические рекомендации разработаны в соответствии с [частью 2 статьи 5](https://bukva.ai/docs/zakon-224-fz-2010/statya-5#p13) и [пунктом 11 части 1 статьи 14](https://bukva.ai/docs/zakon-224-fz-2010/statya-1#p100148) Федерального закона от 27.07.2010 N 224-ФЗ "О противодействии неправомерному использованию инсайдерской информации и манипулированию рынком и о внесении изменений в отдельные законодательные акты Российской Федерации" (далее - Федеральный закон N 224-ФЗ) и предназначены для использования организатором торговли, на торгах которого совершаются операции (сделки) с иностранной валютой (далее - организатор торговли), при установлении им критериев существенного отклонения цены иностранной валюты.
1. Организатору торговли рекомендуется включать критерии существенного отклонения цены иностранной валюты по сравнению с уровнем цены такой иностранной валюты, который сформировался бы без учета действий, предусмотренных [частью 1 статьи 5](https://bukva.ai/docs/zakon-224-fz-2010/statya-5#p100057) Федерального закона N 224-ФЗ (далее - Критерии), в свои внутренние документы и направлять указанные внутренние документы для сведения в Банк России, а также в созданный при Банке России Экспертный совет по существенным рыночным отклонениям (далее - Экспертный совет).
2. При установлении Критериев организатору торговли рекомендуется:
исходить из того, что Критерии предназначены для определения существенного отклонения цены всех иностранных валют, допущенных к организованным торгам указанного организатора торговли;
исходить из того, что Критерии предназначены для определения существенного отклонения цены для каждой иностранной валюты с наименованием (кодом) торгуемого инструмента, указанным в [абзаце седьмом подпункта 2.5.1 пункта 2.5](https://bukva.ai/docs/437-p#p100167) Положения Банка России от 17.10.2014 N 437-П "О деятельности по проведению организованных торгов" (далее соответственно - Положение N 437-П, иностранная валюта с одним кодом);
учитывать, что, в случае если торги иностранной валютой с одним кодом в рамках одного периода времени проведения организованных торгов в течение торгового дня, определенного организатором торговли в соответствии с [пунктом 1.12](https://bukva.ai/docs/437-p#p100037) Положения N 437-П (далее - торговая сессия), проводятся организатором торговли в разном порядке и с различными условиями, определенными правилами организованных торгов (далее - режимы торгов), существенное отклонение цены иностранной валюты с одним кодом целесообразно определять в рамках каждого режима торгов в рамках одной торговой сессии отдельно (далее - оцениваемый режим торгов);
учитывать только заявки, на основании которых на организованных торгах заключены договоры купли-продажи иностранной валюты;
рассматривать пару сделок с иностранной валютой с одним кодом, заключенных с центральным контрагентом на основании двух встречных заявок по одной цене и имеющих один и тот же предмет и способ исполнения, в качестве одной сделки, в случае если на организованных торгах организатора торговли заключаются сделки с иностранной валютой с участием центрального контрагента;
учитывать, что существенное отклонение цены иностранной валюты с одним кодом следует устанавливать исходя из цены сделок, совершенных одним лицом.
Под сделками, совершенными одним лицом, рекомендуется понимать сделки с иностранной валютой с одним кодом, совершенные:
одним участником торгов, в случае если такой участник торгов действует в собственных интересах;
одним или несколькими участниками торгов, в случае если такой (такие) участник (участники) торгов действует (действуют) по поручению или в интересах клиента участника торгов, идентифицируемого одним уникальным кодом и не являющегося управляющей компанией инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов (далее - управляющая компания) и (или) управляющим, и (или) в интересах клиента второго уровня, указанного в [пункте 1.1](https://bukva.ai/docs/437-p#p1) Положения N 437-П (далее - клиент второго уровня);
одним или несколькими участниками торгов в собственных интересах и (или) по поручению или в интересах его (их) клиента (клиентов), в том числе идентифицируемого (идентифицируемых) разными уникальными кодами, в случае если организатором торговли в соответствии с [частью 1 статьи 16](https://bukva.ai/docs/zakon-224-fz-2010/statya-16#p166) Федерального закона N 224-ФЗ было получено требование (запрос) Банка России о предоставлении информации об указанных сделках в связи с выявлением Банком России факта совершения операций с иностранной валютой с одним кодом по предварительному соглашению между участниками торгов, и (или) их работниками, и (или) лицами, за счет или в интересах которых совершаются указанные операции, или факта совершения сделок, обязательства сторон по которым исполняются за счет или в интересах одного лица;
управляющей компанией, являющейся участником торгов, действующей в рамках инвестирования собственных средств и (или) в рамках управления (доверительного управления) активами акционерного инвестиционного фонда, доверительного управления паевым инвестиционным фондом, размещения средств пенсионных резервов и (или) инвестирования средств пенсионных накоплений, если договоры купли-продажи иностранной валюты на организованных торгах заключаются с центральным контрагентом, являющимся уполномоченным банком, а также одним или несколькими участниками торгов по поручению указанной управляющей компании;
управляющим, являющимся участником торгов, действующим в собственных интересах и (или) в интересах клиентов, если договоры купли-продажи иностранной валюты на организованных торгах заключаются с центральным контрагентом, являющимся уполномоченным банком, а также одним или несколькими участниками торгов по поручению указанного управляющего.
Под анонимным режимом торгов рекомендуется понимать режим торгов, предусматривающий заключение сделок на основании заявок, адресованных всем участникам торгов, в случае если информация о лицах, подавших заявки, а также о лицах, в интересах которых поданы заявки, не раскрывается другим участникам торгов.
Под непрерывным двойным встречным аукционом рекомендуется понимать форму проведения организованных торгов, предусматривающую возможность подачи заявок на покупку и (или) на продажу в любой момент времени в течение торговой сессии без ограничения количества покупателей и продавцов, при которой фиксация организатором торговли полного или частичного соответствия разнонаправленных заявок друг другу осуществляется последовательно в момент поступления заявок.
Нестандартные сделки с иностранной валютой организатору торговли рекомендуется определять по критериям (сочетаниям таких критериев), указанным в [пункте 1.19](https://bukva.ai/docs/437-p#p100105) Положения N 437-П, а в случае включения организатором торговли в перечень критериев нестандартных сделок дополнительных критериев (сочетания таких критериев) в соответствии с [пунктом 1.21](https://bukva.ai/docs/437-p#p82) Положения N 437-П - также по дополнительным критериям (сочетаниям таких критериев).
3. Организатору торговли рекомендуется обращаться в Экспертный совет для определения, привели ли выявленные организатором торговли или указанные в требовании (запросе) Банка России сделки (заявки на совершение сделок) к существенному отклонению цены иностранной валюты с одним кодом от уровня, который сформировался бы без таких сделок (заявок), либо к поддержанию цены на уровне, существенно отличающемся от того уровня, который сформировался бы без таких сделок (заявок), в следующих случаях:
в случае выявления организатором торговли нестандартной сделки с иностранной валютой, с которой на торгах данного организатора торговли в течение одного торгового дня в оцениваемом режиме торгов, проводимых в форме непрерывного двойного встречного аукциона, совершено менее 20 сделок;
в случае выявления организатором торговли нестандартной сделки, совершенной с иностранной валютой, в анонимном режиме торгов, проводимых в форме, не являющейся непрерывным двойным встречным аукционом;
в случае выявления организатором торговли нестандартной сделки, совершенной с иностранной валютой в режиме торгов, не являющемся анонимным;
в случае получения организатором торговли в соответствии с [частью 1 статьи 16](https://bukva.ai/docs/zakon-224-fz-2010/statya-16#p166) Федерального закона N 224-ФЗ требования (запроса) Банка России о предоставлении информации о существенном отклонении цены указанной в [абзацах втором](#p100023) - [третьем](#p100024) настоящего пункта иностранной валюты.
4. При обращении в Экспертный совет организатору торговли рекомендуется направлять в Экспертный совет информацию о проведенных организованных торгах указанной в [пункте 3](#p100022) настоящих Методических рекомендаций иностранной валютой за торговый день, в котором наступил случай, послуживший основанием для обращения организатора торговли в Экспертный совет, а также по усмотрению организатора торговли за предыдущие торговые дни, в которые проводились организованные торги такой иностранной валютой, а в случае поступления требования (запроса) Банка России в соответствии с [частью 1 статьи 16](https://bukva.ai/docs/zakon-224-fz-2010/statya-16#p166) Федерального закона N 224-ФЗ - за период, указанный в таком требовании (запросе).
Организатору торговли рекомендуется направлять в Экспертный совет на бумажном носителе с одновременным направлением на электронном носителе обращение с приложением выписки из реестра договоров, заключенных на организованных торгах, содержащей информацию о сделках с иностранной валютой, указанной в [пункте 3](#p100022) настоящих Методических рекомендаций, а также выписки из реестра заявок, содержащей информацию о заявках на совершение сделок с такой иностранной валютой (далее при совместном упоминании - Выписки), за период, указанный в [абзаце первом](#p100027) настоящего пункта, заменяя при этом закодированные данные участников торгов, клиентов участников торгов или клиентов второго уровня обезличенными специальными обозначениями юридических и физических лиц, например:
обозначениями от Ю1 до Юn (где n - количество российских юридических лиц, информация о которых содержится в Выписках) рекомендуется заменять уникальные коды (ИНН) участников торгов, клиентов участников торгов или клиентов второго уровня, являющихся российскими юридическими лицами;
обозначениями от Ф1 до Фn (где n - количество физических лиц, являющихся гражданами Российской Федерации, информация о которых содержится в Выписках) рекомендуется заменять уникальные коды (серии и номера документов, удостоверяющих личность) клиентов участников торгов или клиентов второго уровня, являющихся гражданами Российской Федерации;
обозначениями от Н1 до Нn (где n - количество иностранных юридических и физических лиц, информация о которых содержится в Выписках) рекомендуется заменять уникальные коды участников торгов, клиентов участников торгов или клиентов второго уровня, являющихся иностранными юридическими лицами, и уникальные коды клиентов участников торгов или клиентов второго уровня, являющихся иностранными физическими лицами.
5. Для целей установления организатором торговли Критериев в отношении иностранной валюты с одним кодом, с которой на торгах данного организатора торговли в течение торгового дня совершено 20 и более сделок в оцениваемом анонимном режиме торгов, проводимых в форме непрерывного двойного встречного аукциона:
5.1. Под серией сделок рекомендуется понимать набор последовательных сделок, заключенных на торгах организатора торговли в анонимном режиме торгов, проводимых в форме непрерывного двойного встречного аукциона в результате подачи стороной по сделке одной из следующих заявок:
одной заявки на покупку иностранной валюты по цене не ниже цены лучшей заявки на продажу иностранной валюты;
одной заявки на продажу иностранной валюты по цене не выше цены лучшей заявки на покупку иностранной валюты.
5.2. Под серией сделок "покупка" организатору торговли рекомендуется понимать набор сделок, при заключении которых заявка на покупку иностранной валюты подана после подачи всех заявок на продажу иностранной валюты, в результате подачи которых заключена серия сделок.
5.3. Под серией сделок "продажа" организатору торговли рекомендуется понимать набор сделок, при заключении которых заявка на продажу иностранной валюты подана после подачи всех заявок на покупку иностранной валюты, в результате подачи которых заключена серия сделок.
5.4. Под изменчивостью цены иностранной валюты за торговый день организатору торговли рекомендуется понимать величину X, рассчитываемую по формуле:
$X = \frac{1}{2} \times | \frac{p_{max} - p_{min}}{p_{min}} | \times 100\%,$
где:
pmax - максимальная за торговый день цена сделки с иностранной валютой;
pmin - минимальная за торговый день цена сделки с иностранной валютой.
#### 5.5 Для каждой серии сделок от 1 до N рекомендуется определять следующий набор параметров:
n - порядковый номер серии сделок, 1 $\leq$ n $\leq$ N;
tn - момент совершения регистрируемой организатором торговли серии сделок с номером n с возможно точным указанием времени совершения сделок без осуществления округлений по математическим правилам;
idn - идентификатор лица, подавшего заявку, которая привела к заключению всех сделок серии n и которая содержит встречное волеизъявление на заключение договора, по отношению к зарегистрированной (зарегистрированным) организатором торговли ранее заявке (заявкам);
$\Delta t_{n} = t_{n + 1} - t_{n}$ - продолжительность промежутка времени между заключением серии сделок с номером n и следующей серией сделок n+1. При этом $\Delta t_{N}$ для серии сделок с порядковым номером N, заключительной в данный торговый день, рекомендуется не рассчитывать;
pn - цена серии сделок с номером n, которую рекомендуется признавать равной цене последней биржевой сделки данной серии;
$p'_{n}$ - характеристика серии сделок с номером n, которую рекомендуется признавать равной цене первой биржевой сделки данной серии;
$\Delta p_{n} = | \frac{p_{n} - p_{n - 1}}{p_{n - 1}} | \times 100%$ - модуль относительного изменения цены серии сделок с номером n по сравнению с ценой предыдущей серии сделок с номером n-1. При этом $\Delta p_{1}$ для серии сделок с порядковым номером 1 рекомендуется не оценивать и в расчетах принимать как равной 0. В случае если серия сделок с номером n - серия сделок "покупка" и pn < pn-1, а также в случае если серия сделок с номером n - серия сделок "продажа" и pn > pn-1, то $\Delta p_{n}$ рекомендуется признавать как равной 0.
$Y = max(X,10 \times median(\{| \frac{p_{i}' - p_{i}'_{- 1}}{p_{i}'_{- 1}} |\}_{i \in (2,N)} \times 100\%)),$
где $\{| \frac{p_{i}' - p_{i}'_{- 1}}{p_{i}'_{- 1}} |\}i \in (2,N)$ - множество модулей относительных приращений характеристик серий сделок, рассчитанных только для таких пар последовательных серий сделок с номерами i и i-1, в которых одна из серий сделок является серией сделок "покупка", а другая из серий сделок - серией сделок "продажа";
$\Delta T_{n}$ - длительность интервала влияния сделок, заключенных не ранее чем в момент $t_{n} - \Delta T_{n}$ , на цену иностранной валюты в момент времени tn;
kn $\leq$ n - номер серии сделок, с момента заключения которой tk отсчитывается начало интервала влияния на цену иностранной валюты в момент времени tn;
kn и $\Delta T_{n}$ , которые рекомендуется определять как kn = n и $\Delta T_{n}$ = 0, если $\Delta p_{n} \geq Y$ ;
в случае если существует такое 1 $\leq$ k < n, что $\sum_{i}^{n} {}_{= k}\Delta p_{i} \geq Y$ , при этом $\sum_{i}^{n} {}_{= k + 1}\Delta p_{i}$ < Y, то kn = k, $\Delta T_{n} = t_{n} - t_{k}$ ;
в случае если $\sum_{i}^{n} {}_{= 1}\Delta p_{i}$ < Y, то kn = 1, $\Delta T_{n} = t_{n} - t_{1}$ ;
в случае если n = 1, то k1 = 1, $\Delta T_{n}$ = 0;
$G_{n}(t_{j},\Delta T_{n})$ - временная составляющая влияния серий сделок с номерами j от kn до n (kn $\leq$ j $\leq$ n), заключенных в момент tj (tn - $\Delta T_{n}$ $\leq$ tj $\leq$ tn) в интервале между моментами tn - $\Delta T_{n}$ и tn, на цену иностранной валюты в момент tn заключения сделок серии с номером n;
в случае если $\Delta T_{n}$ = 0, то tj = tn и Gn(tn, $\Delta T_{n}$ ) = 1;
в случае если $\Delta T_{n}$ > 0, то tn - $\Delta T_{n}$ $\leq$ tj $\leq$ tn и $G_{n}(t_{j},\Delta T_{n}) = \frac{e^{-}^{\frac{t_{n} - t_{j}}{\Delta T_{n}}} - \frac{1}{e}}{1 - \frac{1}{e}}$ ;
vn - коэффициент изменения диапазона цены для серии сделок с номером n, который рекомендуется рассчитывать следующим образом: если $\Delta T_{n}$ = 0, то vn = 1; если $\Delta T_{n}$ > 0 и серия сделок с номером n является серией сделок "покупка", то $v_{n} = \frac{p_{n} - p_{min,n}}{p_{max,n} - p_{min,n}}$ , где pmax,n - максимальная из цен серий сделок, заключенных во временном интервале между tn - $\Delta T_{n}$ (включительно) и tn (не включая tn), а pmin,n - минимальная из цен серий сделок, заключенных во временном интервале между tn - $\Delta T_{n}$ (включительно) и tn, (не включая tn); если $\Delta T_{n}$ > 0 и серия сделок с номером n является серией сделок "продажа", то $v_{n} = \frac{p_{max,n} - p_{n}}{p_{max,n} - p_{min,n}}$ ; если pmax,n = pmin,n, то vn = 1.
6. При установлении Критериев организатору торговли рекомендуется учитывать, что сделки, совершенные одним лицом, признаются приведшими к существенному отклонению цены иностранной валюты, если посредством последовательных сравнений величин $C_{n,id_{n}}$ и Thresholdh устанавливается, что $C_{n,id_{n}}$ > Thresholdh, где:
$C_{n,id_{n}}$ - вклад лица с идентификатором idn в формирование цены иностранной валюты на момент времени tn при заключении серии сделок с номером n, который рекомендуется рассчитывать по формуле: $C_{n,id_{n}} = \frac{\sum_{i}^{n} {}_{= k_{n}}\Delta p_{i} \times G_{n}(t_{i},\Delta T_{n}) \times v_{i} \times I_{id_{n}}(i)}{\sum_{i}^{n} {}_{= k_{n}}Dp_{i} \times G_{n}(t_{i},\Delta T_{n})}$ , где Is(i) - функция-индикатор, равная 1, если серию сделок с номером kn $\leq$ i $\leq$ n совершило лицо с идентификатором idn, и равная 0 в противном случае, при этом рекомендуется принимать, что $C_{1,id_{1}}$ = 0;
Thresholdh - пороговое значение вклада в формирование цены ценных бумаг или фьючерсных договоров для часа h, в течение которого заключена серия сделок с номером n.
Величина Thresholdh определяется на каждый час h торгов иностранной валютой с момента начала торгов в анонимном режиме, проводимых в форме непрерывного двойного встречного аукциона.
Если продолжительность торгов в анонимном режиме, проводимых в форме непрерывного двойного встречного аукциона, не кратна одному часу, то заключительный интервал h = H рекомендуется понимать как интервал продолжительностью менее одного часа, где H - выраженная в часах и округленная в большую сторону до целого значения продолжительность торгов иностранной валютой в анонимном режиме, проводимых в форме непрерывного двойного встречного аукциона.
Если в течение одного часа h осуществляются торги с чередованием типов аукционов, определяемых во внутренних документах организатора торговли, для расчетов рекомендуется учитывать только сделки, заключенные в анонимном режиме торгов, проводимых в форме непрерывного двойного встречного аукциона.
Thresholdh рекомендуется рассчитывать по следующей формуле:
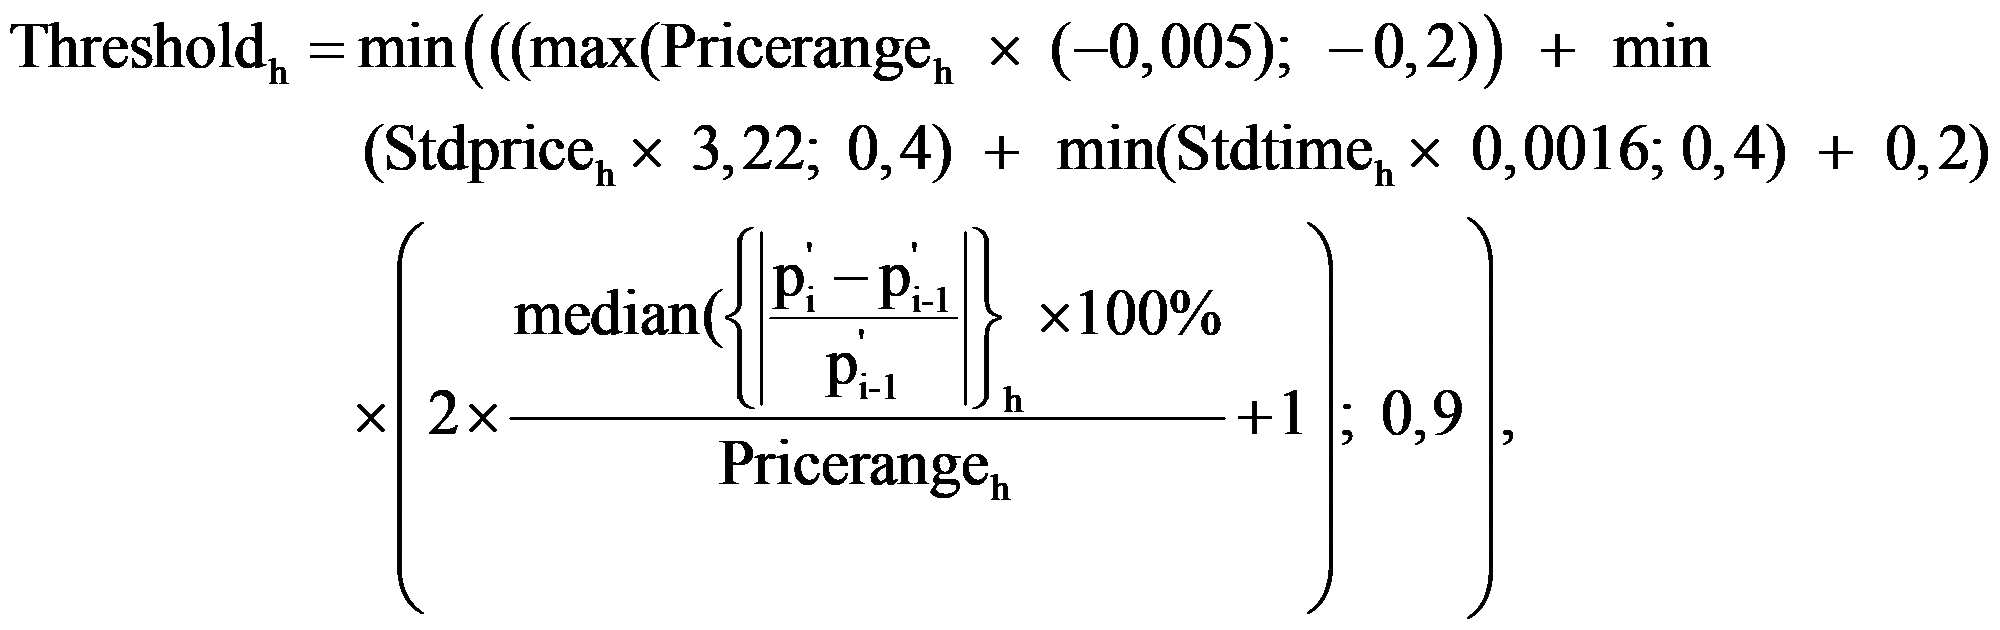
где:
Pricerangeh - относительное изменение цены иностранной валюты за час торгов h, которое рекомендуется рассчитывать по формуле $Pricerange_{h} = \frac{p_{max,h} - p_{min,h}}{p_{min,h}} \times 100\%$ , где pmax,h - максимальная из цен биржевых сделок, заключенных в течение часа h, pmin,h - минимальная из цен биржевых сделок, заключенных в течение часа h;
Stdpriceh - нормированное стандартное отклонение цены иностранной валюты в течение часа h, которое рекомендуется рассчитывать по формуле $Stdprice_{h} = \frac{\sqrt{\frac{\sum_{i}^{n} {}_{= 1}^{h}(p_{i,h} - \overline{p_{h}})^{2}}{n_{h} - 1}}}{pwavg_{h}}$ , где nh - количество серий сделок, заключенных в течение часа h, pi,h - цена серии сделок i, заключенной в течение часа h, $\overline{p_{h}} = \frac{\sum_{i}^{n} {}_{= 1}^{h}p_{i,h}}{n_{h}}$ - средняя цена серий сделок, заключенных в течение часа h, $pwavg_{h} = \frac{\sum_{i}^{n} {}_{= 1}^{h}p_{i,h} \times Vol_{i,h}}{\sum_{i}^{n} {}_{= 1}^{h}Vol_{i,h}}$ - средневзвешенная цена серий сделок, заключенных в течение часа h, где также Voli,h - выраженный в количестве единиц валюты лота иностранной валюты суммарный объем биржевых сделок серии i, заключенной в течение часа h.
Если nh = 1, то Stdpriceh рекомендуется признавать равным 0.
Stdtimeh - стандартное отклонение продолжительности временных интервалов между сериями сделок, заключенных в течение часа h, которое рекомендуется рассчитывать по формуле: $Stdtime_{h} = \sqrt{\frac{\sum_{i}^{n} {}_{= 1}^{{}_{h} - 1}(\Delta t_{i} - \overline{\Delta t_{h}})^{2}}{n_{h} - 2}}$ , где $\Delta t_{i} = t_{i + 1} - t_{i}$ - продолжительность промежутка времени между заключением двух последовательных серий сделок в течение часа h, выраженная в секундах, с максимальной точностью, регистрируемой организатором торговли, $\overline{\Delta t_{n}} = \frac{\sum_{i}^{n} {}_{= 1}^{{}_{h} - 1}\Delta t_{i}}{n_{h} - 1}$ - средняя продолжительность промежутка времени между заключением двух серий сделок в течение часа h.
Если nh $\leq$ 2, то Stdpriceh рекомендуется признавать равным 0.
$\{| \frac{p_{i}' - p_{i}'_{- 1}}{p_{i}'_{- 1}} |\}h$ - множество модулей относительных приращений характеристик серий сделок, рассчитанных только для таких пар заключенных в течение часа h последовательных серий сделок с номерами i и i-1, в которых одна из серий сделок является серией сделок "продажа", а другая - серией сделок "покупка".
В случае если в течение часа h такие пары сделок отсутствуют, то $median(\{| \frac{p_{i}' - p_{i}'_{- 1}}{p_{i}'_{- 1}} |\}_{h} \times 100\%)$ рекомендуется признавать равным 0.
7. Настоящие Методические рекомендации подлежат опубликованию в "Вестнике Банка России" и размещению на официальном сайте Банка России в информационно-телекоммуникационной сети "Интернет".
8. Настоящие Методические рекомендации применяются с 09.06.2023.
Заместитель Председателя Банка России
**Г.А.ЗУБАРЕВ**
---